CTD: Không thiếu việc, bài toán bây giờ là kiếm được bao nhiêu trên mỗi đồng doanh thu
Câu chuyện của Công ty Cổ phần Xây dựng Coteccons (CTD) đang bước sang một giai đoạn khác. Sau nhiều năm phục hồi quy mô, CTD hiện có lượng công việc chuyển tiếp lên tới 70.000 tỷ đồng và gần như hoạt động hết công suất. Vì vậy, câu hỏi quan trọng với nhà đầu tư không còn là doanh thu có tăng hay không, mà là biên lợi nhuận có tiếp tục cải thiện để lợi nhuận tăng nhanh hơn doanh thu hay không.
Năm tài chính 2026 cho thấy nền tảng tăng trưởng đã khá rõ. Doanh thu đạt 34.340 tỷ đồng, tăng 38%, trong khi lợi nhuận sau thuế tăng 73% lên 788 tỷ đồng. Giá trị hợp đồng ký mới đạt hơn 60.000 tỷ đồng, gấp hơn hai lần năm trước. Đây là nền tảng giúp CTD bước vào năm tài chính 2027 với lượng việc lớn và khả năng duy trì quy mô doanh thu cao.
Nhưng điểm đáng chú ý hơn lại nằm ở biên lợi nhuận.
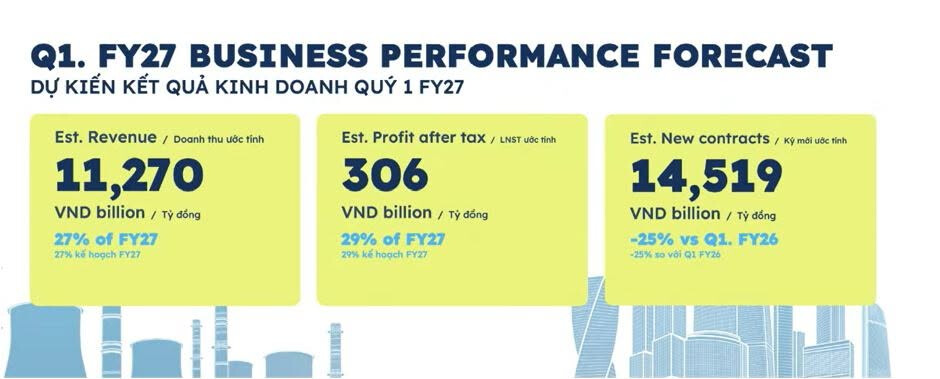
Quý 1 năm tài chính 2027, doanh thu ước đạt khoảng 11.270 tỷ đồng và lợi nhuận trước thuế khoảng 306 tỷ đồng, tương đương gần 30% kế hoạch năm chỉ sau một quý. Quan trọng hơn, biên lợi nhuận gộp đã vượt mốc 5%, sau quá trình cải thiện dần từ khoảng 3% lên 4% rồi trên 5%.
Đây mới là phần có ý nghĩa lớn với câu chuyện đầu tư của CTD. Khi doanh nghiệp đã vận hành gần hết công suất, tăng thêm sản lượng sẽ khó tạo ra khác biệt lớn như giai đoạn phục hồi trước. Dư địa để lợi nhuận tăng nhanh hơn doanh thu vì vậy phải đến nhiều hơn từ việc chọn dự án tốt, kiểm soát chi phí và nâng hiệu quả thi công.
CTD đang tận dụng quy mô mua hàng rất lớn để đàm phán giá nguyên vật liệu, mở văn phòng mua hàng tại Trung Quốc và tự tổ chức logistics đưa vật liệu về công trường. Nếu những thay đổi này tiếp tục phát huy hiệu quả, mỗi đồng doanh thu tạo ra có thể mang lại nhiều lợi nhuận hơn trước.
Một thay đổi khác cũng đáng chú ý là cơ cấu công việc ngày càng đa dạng. Ngoài nhà ở, CTD đang mở rộng sang nhà máy, hạ tầng, trung tâm dữ liệu và các dự án có yêu cầu kỹ thuật cao. Trong năm tài chính 2027, các mảng ngoài nhà ở dự kiến chiếm khoảng một nửa doanh thu. Công ty cũng đã ký hai gói thầu đường sắt tốc độ cao Bến Thành – Cần Giờ với tổng giá trị khoảng 7.000 tỷ đồng.
Điểm cần nhìn hai chiều là giá trị hợp đồng ký mới trong quý đầu năm tài chính 2027 giảm khoảng 25% so với cùng kỳ. Tuy nhiên, trong bối cảnh lượng công việc chuyển tiếp vẫn ở mức kỷ lục, đây chưa phải dấu hiệu CTD thiếu việc. Ngược lại, doanh nghiệp đang chủ động không chạy theo doanh thu bằng mọi giá và ưu tiên những dự án có pháp lý, điều khoản thanh toán và hiệu quả tốt hơn.
Điều đó khiến câu chuyện của CTD thay đổi khá rõ: tăng trưởng thời gian tới không chỉ cần thêm hợp đồng, mà quan trọng hơn là chất lượng của những hợp đồng được nhận.
Vì vậy, biến số đáng theo dõi nhất trong 1–2 quý tới là khả năng duy trì biên lợi nhuận gộp quanh hoặc trên mức 5% trong khi doanh thu vẫn ở quy mô cao. Nếu làm được, CTD có cơ sở chuyển từ câu chuyện phục hồi quy mô sang tăng trưởng lợi nhuận chất lượng hơn.
Ngược lại, giá nguyên vật liệu tăng mạnh hoặc hiệu quả thi công suy giảm khi công suất đã cao có thể khiến tốc độ cải thiện biên chậm lại. Đây là rủi ro quan trọng nhất đối với luận điểm hiện tại.
Tóm lại, CTD hiện không thiếu việc. Bài toán quan trọng hơn là doanh nghiệp kiếm được bao nhiêu lợi nhuận trên lượng công việc rất lớn đang có. Nếu biên lợi nhuận tiếp tục cải thiện, đây mới là yếu tố có thể đưa tăng trưởng lợi nhuận sang một mặt bằng mới.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của CTD có thể liên hệ qua thông tin trên trang tiểu sử.
 Lưu ý: LNST quý 1 năm tài chính 2026 có mức nền cao do CTD ghi nhận khoản lãi bất thường từ chuyển nhượng bất động sản.