Liên doanh lotte - pdr sẽ cùng kéo máy xúc vào công trường thủ thiêm ngày 23/10!

Nghe ngóng từ vài nguồn tin nội bộ và hành lang thị trường, sự kiện ngày 23/10/2026 tới đây sẽ có diễn biến đáng chú ý: Không chỉ Phát Đạt (PDR) thực hiện động thổ/khởi công phần việc của mình, mà phía Lotte cũng sẽ đồng thời bấm nút khởi công chung cả 4 block (khối 2-1, 2-3 & 2-4, 2-6) tại siêu dự án Lotte Eco Smart City Thủ Thiêm.

Nếu thông tin này diễn ra đúng kế hoạch, đây không còn là câu chuyện “PDR làm phần việc của mình” nữa, mà chính thức ghi nhận cả Liên doanh cùng rầm rộ khởi công. Dưới góc nhìn của một nhà đầu tư đang theo dõi PDR, việc bóc tách kỹ sự kiện này giúp chúng ta có góc nhìn thực tế hơn, nhất là trong bối cảnh giá cổ phiếu thời gian qua chưa phản ánh sự tích cực.

  1. Đập tan rủi ro “băng đăng” tiến độ và giải tỏa tâm lý nghi ngờ
    Trước đó, thị trường vẫn hoài nghi về tiến độ thực sự của Lotte tại dự án này sau nhiều năm chuẩn bị. Việc Lotte cũng cùng khởi công 2 block 2-1 và 2-3 vào ngày 23/10 chứng minh mối quan hệ hợp tác trong liên doanh đã thông suốt, pháp lý dự án đã cơ bản hoàn thiện và dự án bước sang giai đoạn triển khai thực tế. Với PDR, điều này giải tỏa áp lực lo ngại lớn nhất của cổ đông: dự án thực sự chuyển động chứ không chỉ dừng lại ở mặt truyền thông hay hợp đồng hợp tác.

  2. Định giá lại bài toán Dòng tiền và Lợi nhuận dài hạn
    • Giá trị thực tế từ sự đồng hành của đối tác: Việc tập đoàn Lotte - một thương hiệu lớn - trực tiếp thi công xây dựng sẽ đảm bảo tiến độ chung và gia tăng sức hút thương mại cho toàn bộ tổ hợp Eco Smart City. PDR với vai trò đối tác tham gia hợp tác/phát triển các phần việc liên quan sẽ được củng cố giá trị tài sản ròng (NAV).
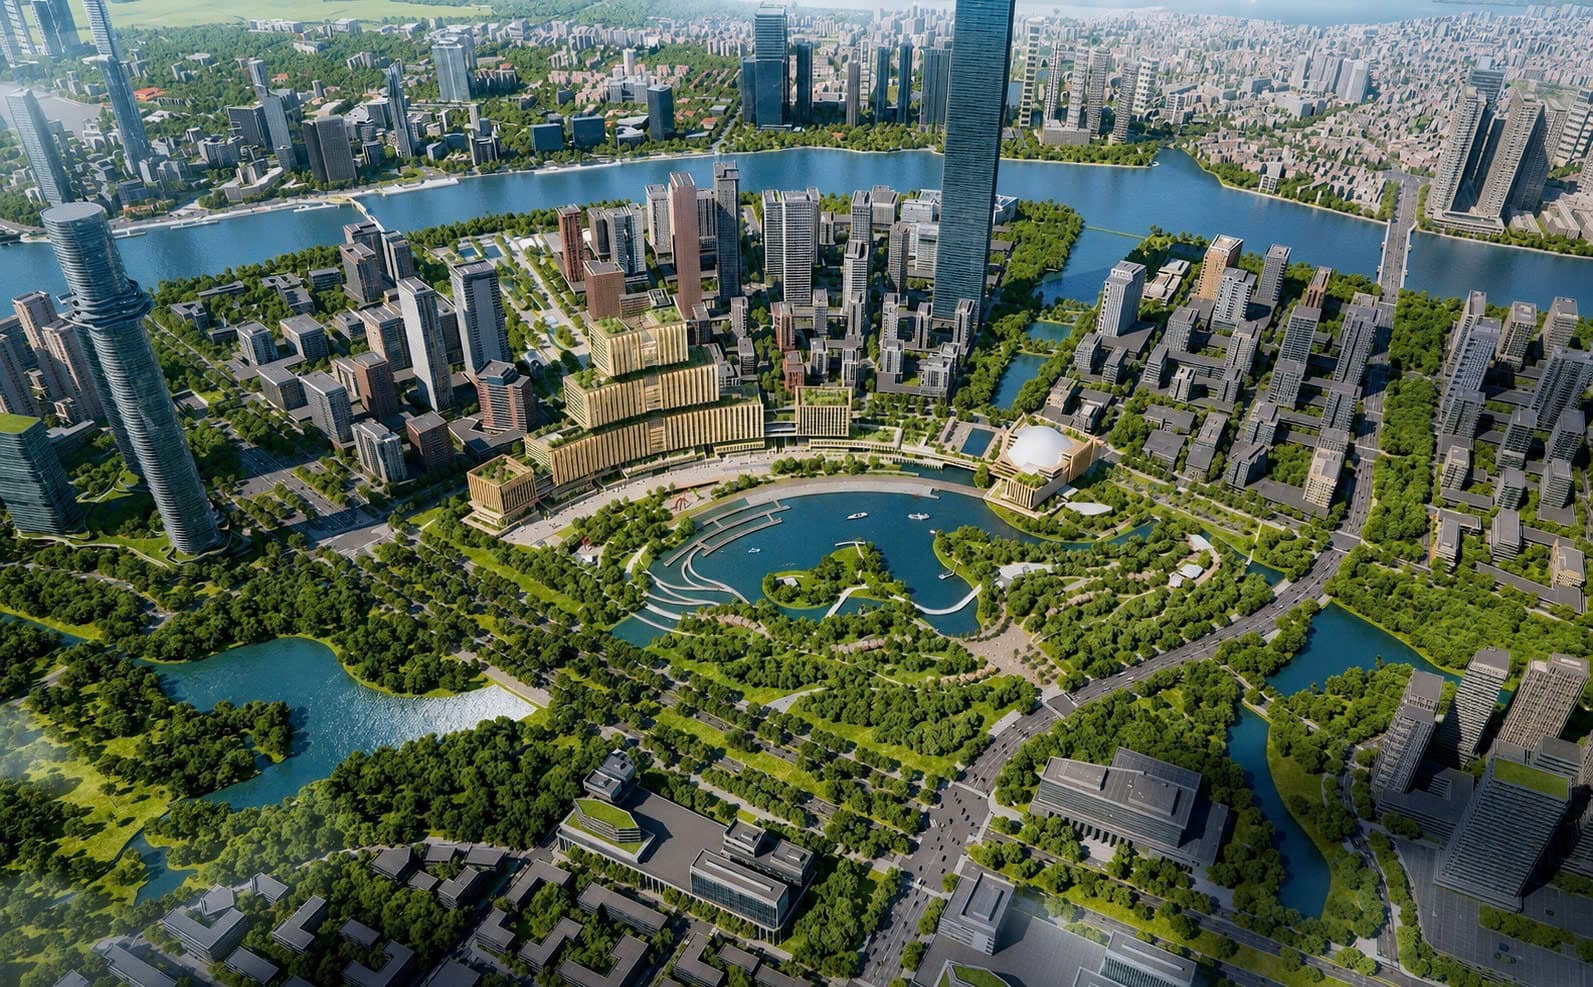
• Cơ sở cho giai đoạn 2027–2029: Khởi công là bước bắt đầu cho chu kỳ thi công kéo dài (dự kiến khoảng 12-36 tháng tùy block). Việc cả hai bên cùng xuống tiền triển khai giúp các bên phân tích có thêm dữ liệu thực tế để tính toán mốc ghi nhận dòng tiền, phí quản lý/phát triển dự án, cũng như lợi nhuận kỳ vọng cho PDR trong các năm tới.

  1. Thị giá điều chỉnh: Vùng nén cho một chu kỳ mới
    Nhiều người nhìn PDR giảm đợt này thì rén, nhưng dưới góc nhìn của giới “săn hàng”, đây lại là giai đoạn tạo nền giá cực kỳ thú vị:
    • Tấm đệm cơ bản vững chắc: Giá cổ phiếu điều chỉnh do tâm lý chung của dòng tiền với ngành BĐS, nhưng tin liên doanh khởi công ngày 23/10 chính là một “ngòi nổ” hỗ trợ khá mạnh. Doanh nghiệp chứng minh được tài sản kim cương vẫn đang chuyển động đúng tiến độ, chứ không hề bị đứng khựng.
    • Dòng tiền thông minh chỉ chờ tín hiệu xác nhận: Nhịp rũ này thực ra đang lọc bớt dòng tiền cơ hội để nhường chỗ cho dòng tiền lớn, dài hơi hơn. Lễ khởi công ngày 23/10 sẽ là cột mốc đầu tiên để thị trường nhìn thấy hình bóng của “tiền thật, việc thật” sau một thời gian khá dài. Một khi máy móc reo vang trên đại công trường Thủ Thiêm, việc dòng tiền quay trở lại định giá lại PDR chỉ là chuyện sớm muộn.

Tóm cái váy lại là: Thị trường chứng khoán luôn có tính bất ngờ, và bảng điện ngắn hạn chưa chắc đã phản ánh đúng tầm vóc của một doanh nghiệp đang sở hữu quỹ đất vàng. Lễ khởi công ngày 23/10 tới đây không chỉ là một sự kiện cắt băng rộn ràng, mà chính là tiếng còi khởi động cho một hành trình tạo lập giá trị mới. Với một siêu dự án tại lõi Thủ Thiêm cùng sự đồng hành của Lotte, nhịp chỉnh hiện tại của PDR rất có thể lại là cơ hội tích lũy tuyệt vời trước khi lò xo cổ phiếu bật nẩy!

P/s: Chuyện bên ly cafe buổi sáng hoàn toàn dựa trên các thông tin tìm hiểu và góc nhìn cá nhân vui vẻ của một nhà đầu tư nhỏ lẻ, không phải khuyến nghị đầu tư. Tiền là của anh em, hãy luôn cân nhắc kỹ lưỡng và tự chịu trách nhiệm cho mọi quyết định của mình nhé!

PDR: Thủ Thiêm mở chu kỳ mới, nhưng lợi nhuận ngắn hạn còn chịu áp lực

Điểm đáng chú ý nhất của CTCP Phát triển Bất động sản Phát Đạt (PDR) lúc này không nằm ở lợi nhuận quý 3, mà ở sự thay đổi trong cấu trúc tài sản của doanh nghiệp. Việc tham gia Lotte Eco Smart City tại Thủ Thiêm đưa PDR từ nhóm dự án chủ yếu ở các tỉnh sang sở hữu một phần dự án quy mô lớn tại khu vực trung tâm TP.HCM. Tuy nhiên, sự chuyển dịch này cũng tạo ra một khoảng trống đáng chú ý: tiền đã được bỏ ra rất lớn, trong khi đóng góp lợi nhuận từ dự án còn khá xa.

Trong ngắn hạn, kết quả kinh doanh quý 3/2026 nhiều khả năng vẫn yếu. Lợi nhuận ròng được ước tính chỉ khoảng 26 tỷ đồng, giảm gần 70% so với cùng kỳ do chưa có dự án bất động sản đáng kể được bàn giao và cũng chưa xuất hiện thêm thương vụ thoái vốn lớn. Điều này cho thấy hoạt động kinh doanh cốt lõi của PDR vẫn chưa thực sự trở lại. Trong 6 tháng đầu năm, doanh thu thuần chỉ đạt 158 tỷ đồng, giảm 66%, trong khi phần lớn lợi nhuận lại đến từ 1.381 tỷ đồng thu nhập tài chính nhờ thanh lý các khoản đầu tư.

Đây cũng là điểm cần nhìn kỹ về chất lượng tăng trưởng. Chuỗi thoái vốn Thuận An 1, Tam Hiệp và Serenity giúp PDR tạo nguồn tiền và duy trì lợi nhuận trong giai đoạn các dự án mới chưa đến kỳ bàn giao. Nhưng đây là nguồn lợi nhuận không thường xuyên. Trong 6 tháng đầu năm, nếu tách phần lãi thanh lý đầu tư, hoạt động kinh doanh chính vẫn đang chịu áp lực. Vì vậy, lợi nhuận 2026 dù có thể đạt khoảng 458 tỷ đồng vẫn chưa phản ánh một chu kỳ tăng trưởng cốt lõi thực sự mạnh.

Sự thay đổi lớn hơn nằm ở Lotte Eco Smart City. PDR đã chi 7.666 tỷ đồng để sở hữu 35% vốn tại pháp nhân phát triển dự án và có thể phải góp thêm khoảng 2.726 tỷ đồng nếu vốn điều lệ được nâng lên 12.000 tỷ đồng. Hai khối thương mại do PDR phát triển dự kiến khởi công ngày 23/10/2026. Đây là bước tiến quan trọng về chất lượng quỹ đất, nhưng tác động tài chính trước mắt lại nằm ở phía chi phí.

Tổng nợ vay của PDR được ước tính tăng từ 5.544 tỷ đồng cuối năm 2025 lên khoảng 10.619 tỷ đồng cuối năm 2026. Chi phí lãi vay theo đó có thể tăng mạnh lên 617 tỷ đồng năm 2026 và 767 tỷ đồng năm 2027. Trong khi Lotte chưa được kỳ vọng đóng góp doanh thu đáng kể trước 2028, PDR sẽ phải chịu một giai đoạn vốn đầu tư và chi phí lãi đi trước lợi nhuận. Đây chính là yếu tố khiến câu chuyện Thủ Thiêm hấp dẫn về dài hạn nhưng chưa thể chuyển ngay thành tăng trưởng lợi nhuận trong vài quý tới.

Động lực gần hơn vẫn là Bắc Hà Thanh. PDR dự kiến tiếp tục bàn giao dự án trong nửa cuối năm 2026, với khoảng 611 sản phẩm được ước tính bàn giao, qua đó hỗ trợ doanh thu bất động sản. Sang năm 2027, lợi nhuận có thể cải thiện nhờ Bắc Hà Thanh và khả năng ghi nhận lãi từ Thuận An 2. Tuy nhiên, 239 Cách Mạng Tháng Tám và Poulo Condor mới là hai dự án có thể tạo nền doanh số lớn hơn cho giai đoạn 2028–2029, nên tiến độ pháp lý và mở bán trong năm tới sẽ đặc biệt quan trọng.

Rủi ro lớn nhất hiện nay nằm ở thanh khoản và khả năng chuyển tài sản thành dòng tiền. Dòng tiền từ hoạt động kinh doanh dự kiến tiếp tục âm, nợ vay tăng nhanh, trong khi các khoản phải thu đã tăng mạnh. Nếu PDR thu hồi tiền từ các thương vụ thoái vốn đúng tiến độ và triển khai hiệu quả Lotte, Bắc Hà Thanh cùng 239 Cách Mạng Tháng Tám, áp lực tài chính có thể dần giảm. Ngược lại, nếu bàn giao hoặc thu hồi công nợ chậm, chi phí vốn sẽ tiếp tục bào mòn lợi nhuận.

Vì vậy, câu chuyện của PDR hiện tại nên được nhìn như một giai đoạn chuyển tiếp: quỹ đất đang được nâng chất lượng, nhưng lợi nhuận cốt lõi và dòng tiền chưa theo kịp tốc độ đầu tư. Trong vài quý tới, nhà đầu tư nên tập trung theo dõi tiến độ bàn giao Bắc Hà Thanh, khả năng thu tiền từ các thương vụ thoái vốn và mức độ gia tăng nợ vay sau khi PDR tiếp tục rót vốn vào Thủ Thiêm.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của PDR có thể vào trang tiểu sử để nhận phân tích chi tiết.