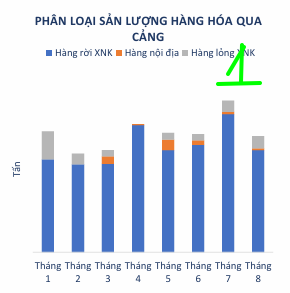
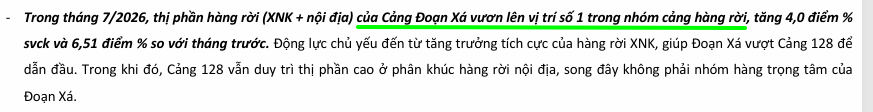
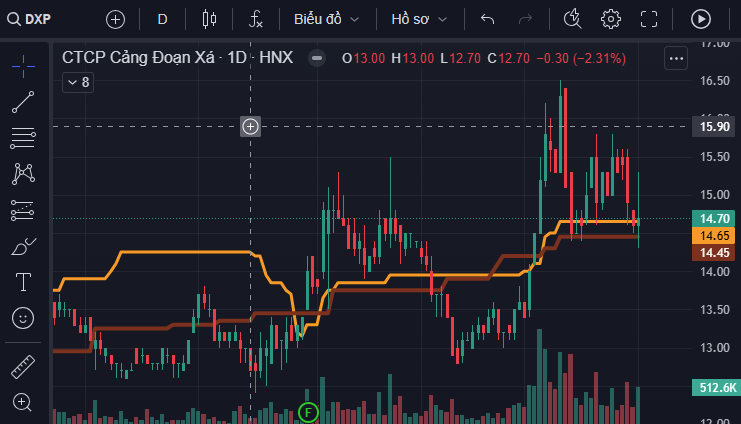
Với việc sở hữu cảng Đoạn Xá (chiếm khoảng 40% thị phần cảng rời tại Hải Phòng) tiếp tục là nền tảng tạo dòng tiền cho hoạt động mở rộng đầu tư của DXP
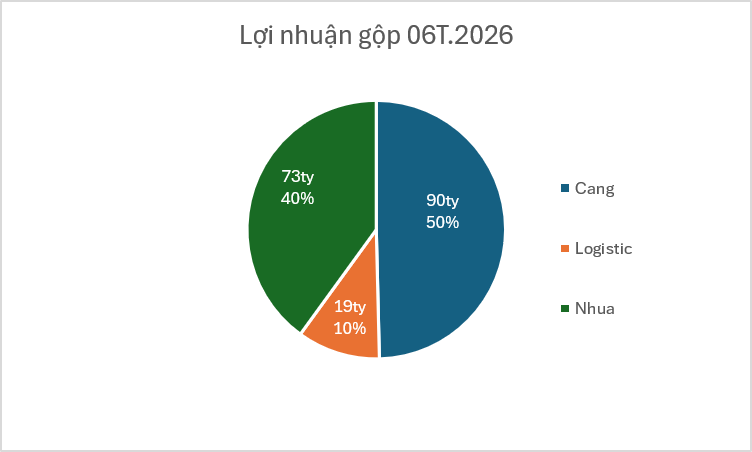
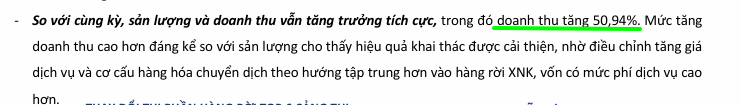
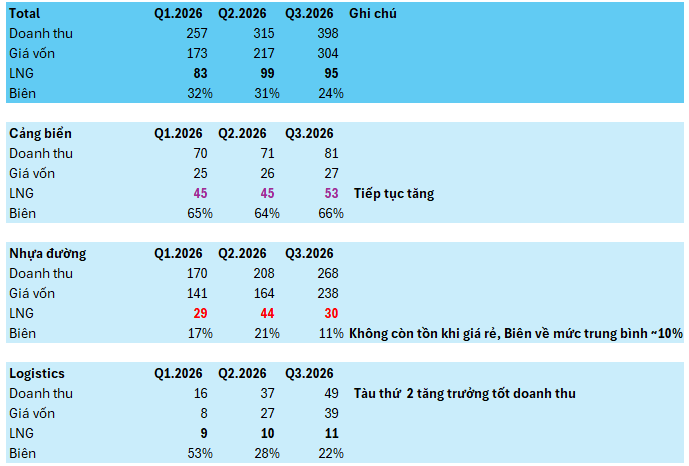
Lợi nhuận gộp dịch vụ cảng biển tăng trưởng gấp đôi so với cùng kỳ (tăng trưởng thị phần và cải thiện biên lợi nhuận gộp), mảng dịch vụ cảng đóng góp 50% thị phần lợi nhuận gộp, giảm so với mức 78% so với cùng kỳ (DXP mở rộng kinh doanh các mảng hoạt động khác)
2.2 Mảng nhựa đường
Mảng nhựa đường tăng trưởng mạnh mẽ cùng với xu hướng đầu tư công, lợi nhuận gộp tăng gấp 5 lần, mức 15 tỷ (06t.2025) lên mức 73 tỷ (06.2026) và đóng góp 40% lợi nhuận gộp (so với tỷ lệ 23% cùng kỳ năm 2025)
Tại đại hội đồng cổ đông, BLĐ thông tin thêm việc DXP đang nghiên cứu tự sản xuất nhựa đường tại VN và đầu tư KCN Phú Thọ. Thông tin thêm tại trang web: https://tratigroup.com/
2.3 Mảng logistic
DXP mở rộng hoạt động kinh doanh sang mảng Logistic với việc mua mới 02 tàu lỏng vào t10.202̀̀5 (cho VOS thuê) và t4.2026 ̣(tự vận hành) đang bắt đầu đóng góp với hoạt động chung của DXP.
Dự kiến trong 06 tháng cuối năm 2026, DXP sẽ tiếp tục mua thêm 1-2 tàu lỏng để bổ sung vào đội tàu của công ty.
=> Mảng dịch vụ cảng biển là nền tảng tạo dòng tiền cho hoạt động đầu tư của DXP, mảng nhựa đường và mảng Logistic sẽ tạo bức phá doanh thu và lợi nhuận cho tập đoàn.
Sau khi mua 02 tàu mới, nguồn tiền của Cty còn lại dồi dào, đảm bảo năng lực trả nợ và tái đầu tư.
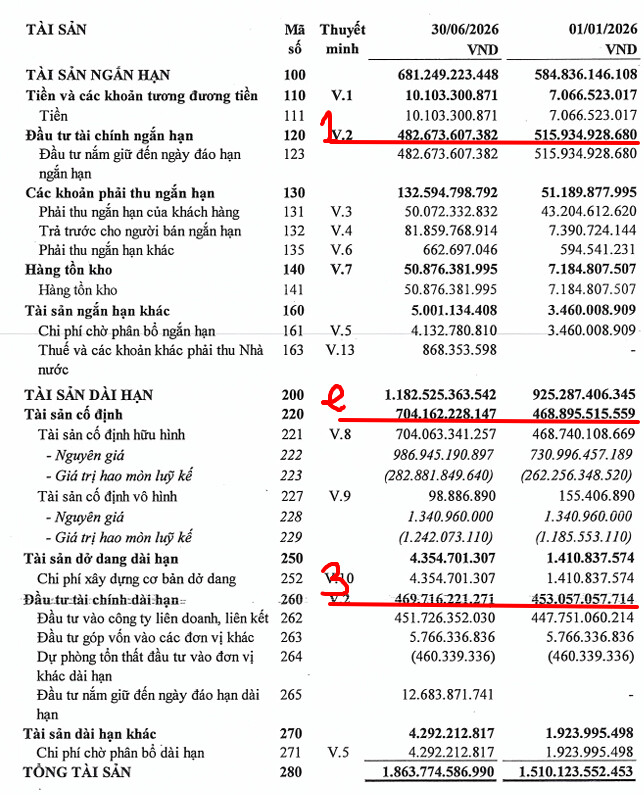
2. Tài sản cố định: 700 tỷ đồng ~40% tài sản
Tài sản tập trung 02 tàu mới mua và cảng Đoạn Xá.
3. Đầu tư vào liên doanh liên kết: 470 tỷ~26%
Khoản đầu tư chủ yếu vào Tratigroup, đơn vị nhập khẩu, phân phối + Nghiên cứu sản xuất nhựa đường + Hợp tác Phát triển BĐS KCN tại Phú Thọ 350 ha (đang xin ý kiến Thủ tướng)
Mình thấy quý 2 lợi nhuận tăng chủ yếu contenor throught put tăng mạnh, giá dịch vụ cảng tăng, xuất nhập khẩu tăng. Cái này là vỹ mô chung tốt cho nhóm cảng nên q1 q2 vừa rùi LN của cả nhóm đa số đều tốt. Nhưng dxp phần cảng đã full công suất rùi khó tiền xa hơi, mảng nhựa và logistics thì đóng góp trong LN chưa nhiều. Định giá fare năm nay 15.x 17 thôi, khó thành siêu cổ được
Đồng tình quan điểm với Bác về mảng cảng biển của DXP, thực tế quý 2.2026 thì công suất DXP đã giảm nhẹ so quý 1.2026 nhưng lợi nhuận vẫn tăng mạnh đến từ:
1. Nhựa đường: Lợi nhuận gộp tăng từ 15 tỷ lên 73 tỷ so cùng kỳ.
Mức tăng rất mạnh mẽ và sẽ mạnh mẽ hơn trong chu kỳ phát triển đầu tư công của Chính Phú (lưu ý: 06 tháng đầu năm 2026, đầu tư công mới giải ngân đc 36% kế hoạch năm)
Tiềm năng mảng này là vô bờ bến, còn việc DXP nghiên cứu tự sản xuất nhựa đường là câu chuyện đường dài nhưng rất tiềm năng.
2. Logistics: đường đi của DXP khá giống HAH, nhìn lại HAH lớn lên thế nào thì đặt ngôi sao hy vọng cho DXP cũng không phải là quá đáng
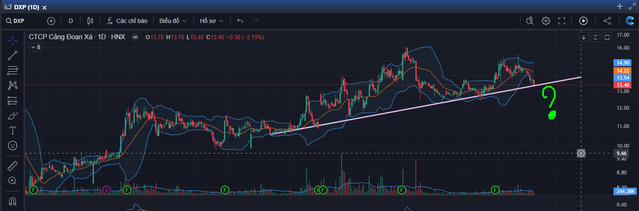
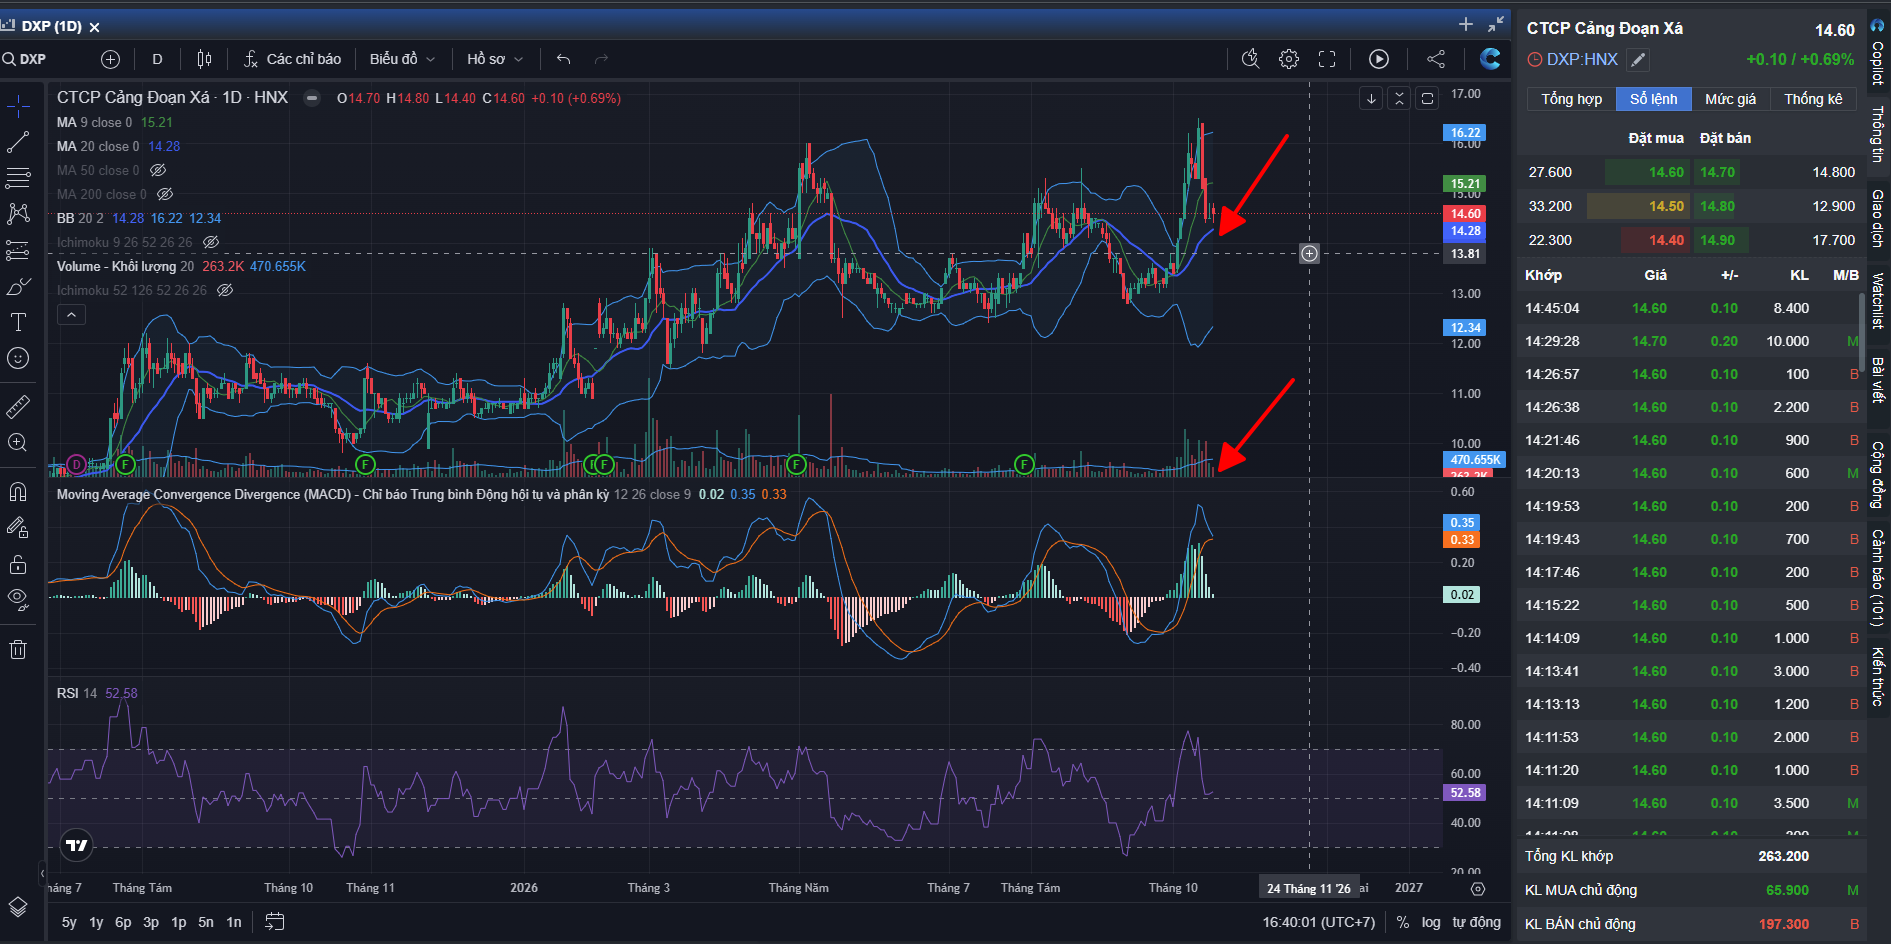
1. Xét về mặt kỹ thuật, DXP sau khi tăng mạnh từ vùng 13 lên 16.5 và test lại đỉnh cũ ngắn hạn ở mức giá 14.5, Dòng tiền đang hấp thụ rất tốt vùng này với kiệt thanh khoản bên bán.
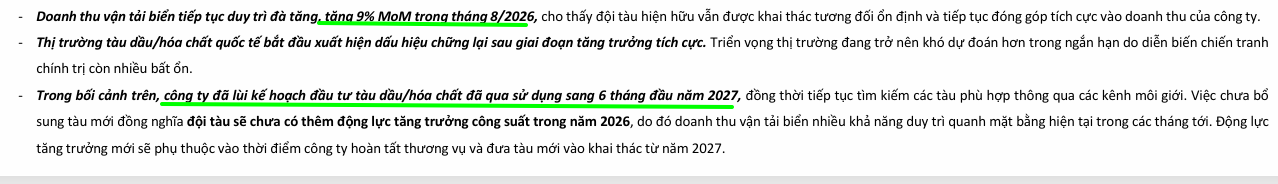
2. Về cơ bản: i. Cảng biển tăng trưởng mạnh với lợi thế dẫn đầu cảng rời tại Hải Phòng; ii. Nhựa đường đang thiếu hụt tạo ra cơ hội gia tăng doanh thu và biên lãi cho DXP; iii. Mảng vận tải biển với doanh thu tăng ̣9% theo tháng dự kiến tạo nền tảng cho sự tăng trưởng trong tương lai.
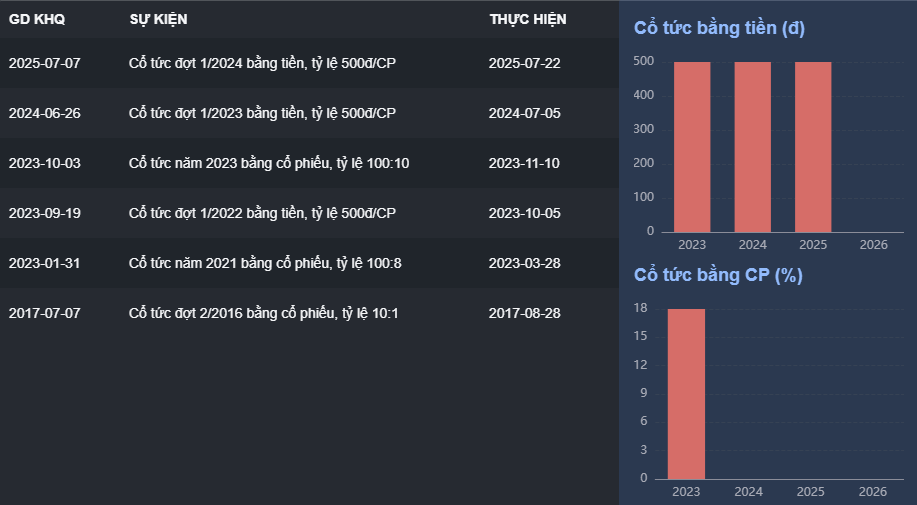
3. Cổ tức: 15% chuẩn bị lăn chốt
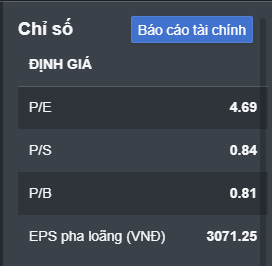
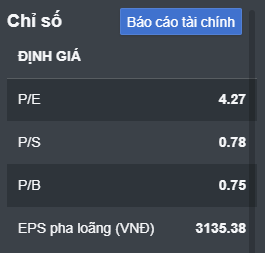
4. Định giá: siêu rẻ với P/E 2026 dự kiến là 4, P/B 0.8
=> ĐỒNG HÀNH CÙNG TURTLE, GIÀU SANG PHÚ QUÝ ĐI CÙNG (TURTLE HƠI CHẬM, NHƯNG CHẮC)
2. So sánh định giá các cổ phiếu cơ bản cùng ngành 2.1 PHP: Chưa cập nhật kết quả quý 3.2026
Vốn hóa: 15.334 tỷ đồng
P/E: 12.53
P/b: 2.41
Cổ tức chia trong 2026: 9% TM (đã chi)
(Kinh doanh tăng trưởng - trùm cảng hải phòng)
2.2 PVP: Đã cập nhật kết quả quý 3.2026
Vốn hóa: 2,198 tỷ đồng
P/E: 6.82
P/b: 1.05
Cổ tức chia trong 2026: 10% TM (đã chi)
(Kết quả kinh doanh phụ thuộc mạnh vào phí vận tải dầu - tính ổn định không cao)
3. DXP: chưa cập nhật kết quả q3.2026
Vốn hóa: 899 tỷ đồng (lãi trên 220 tỷ, vốn hoá 900 tỷ)
P/E: 4.78
P/b: 0.84
Cổ tức chia trong 2026: 15% CP (chưa chi)
(Kết quả kinh doanh tăng trưởng với nền tảng từ Cảng biển + Nhựa đường + Vận tải biển)
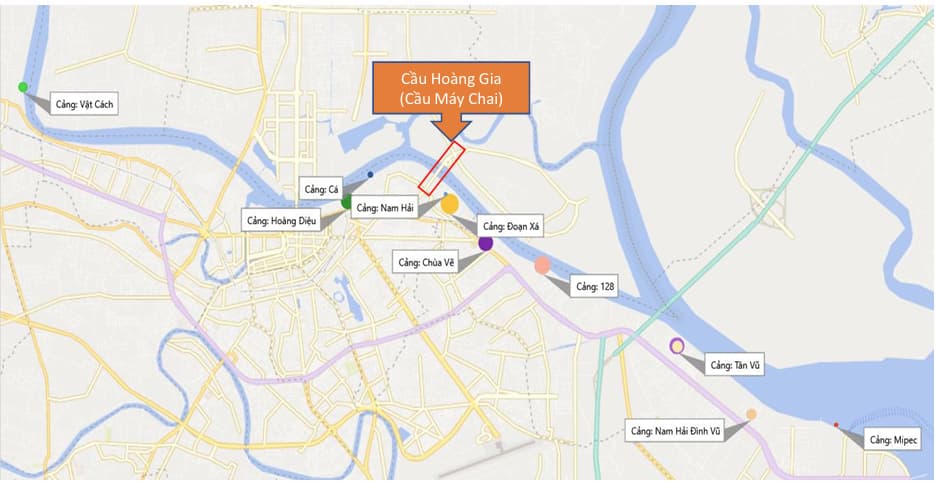
Ngoài ra, Cảng Đoạn Xá sẽ tiếp tục hưởng lợi trong tương lai khi Cảng Hoàng Diệu (cảng nội địa lớn nhất Hải Phỏng di dời). Vị trí nằm kế bên cầu Máy Chai giúp kết nối vùng miền thuận lợi.
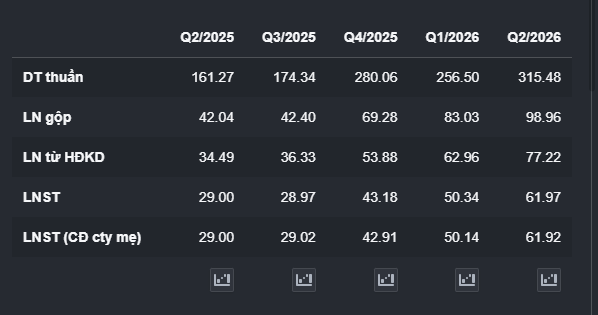
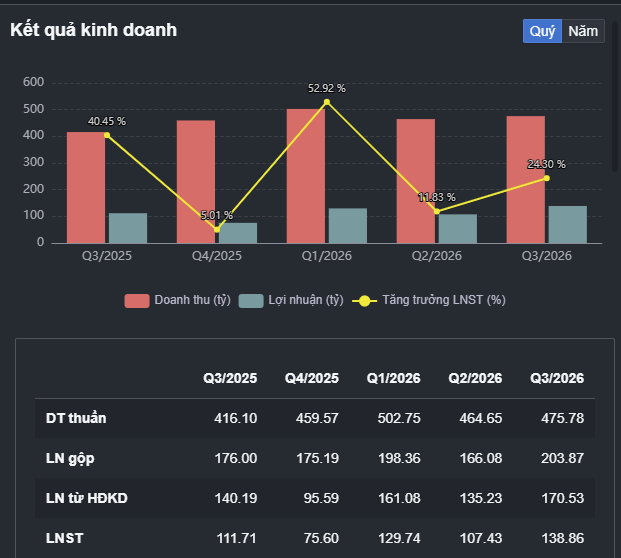
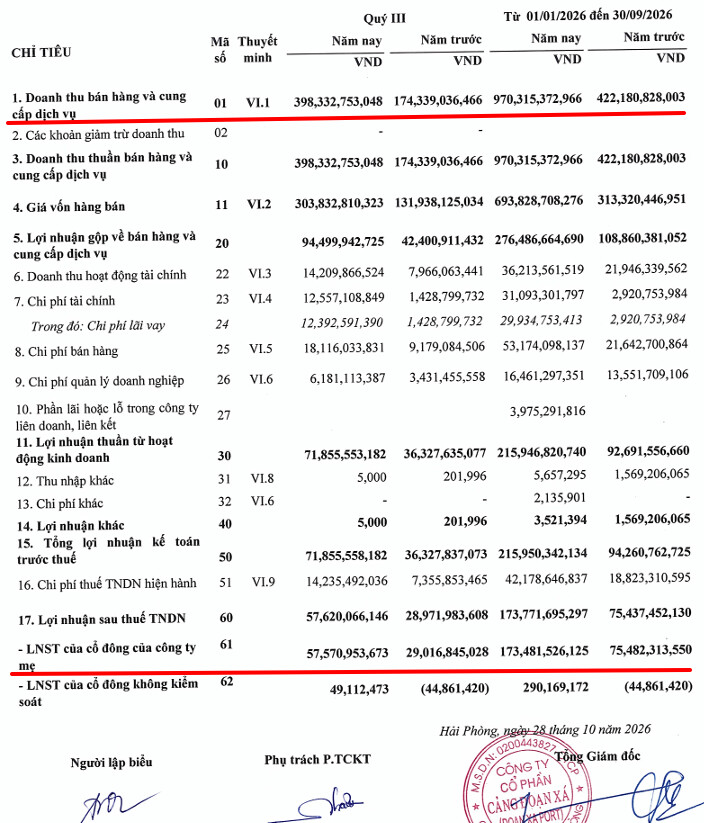
=> Lợi nhuận tiếp tục tăng trưởng gấp đôi so với cùng kỳ và giảm 3 tỷ so với quý 2.2026- Lưu ý: lợi nhuận này chưa bao gồm lợi nhuận từ liên doanh, liên kết và sẽ được cập nhật trong Q4.2026
1. Phân tích nhanh kết quả kinh doanh: mảng cảng biển tiếp tục tăng trưởng cả doanh thu và biên lãi gộp, riêng mảng nhựa đường giảm mạnh lợi nhuận gộp do hết tồn kho giá rẻ
=> Hoạt động kinh doanh tiếp tục tăng trưởng mạnh cả doanh thu và lợi nhuận với nền tảng vững mạnh từ Cảng biển.
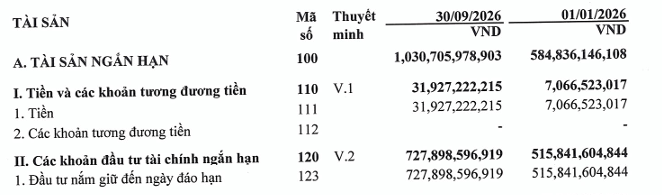
2. Phân tích nhanh sức khỏe tài chính: 2.1. Doanh nghiệp nắm giữ lượng tiền mặt dồi dào: tiền gửi bank khoảng 760 tỷ đồng, tăng 230 tỷ so đầu năm và chiếm 35% tổng tài sản.
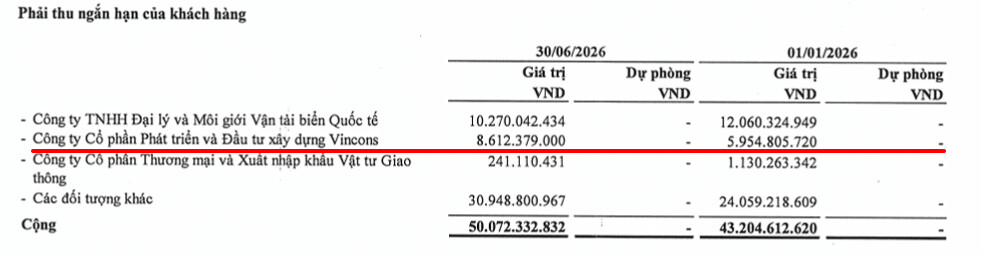
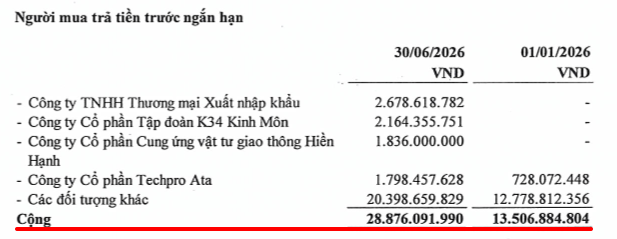
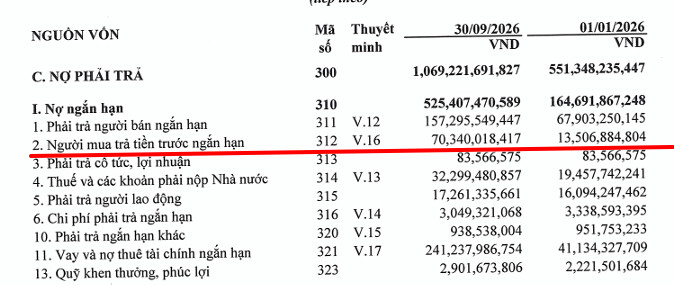
2.2. Triển vọng tăng trưởng mạnh mảng nhựa đường: khách hàng ứng trước tiền đạt khoảng 70 tỷ đồng, tăng rất mạnh so đầu năm. DXP chủ động nguồn hàng với lượng tồn kho khoảng 124 tỷ đồng.
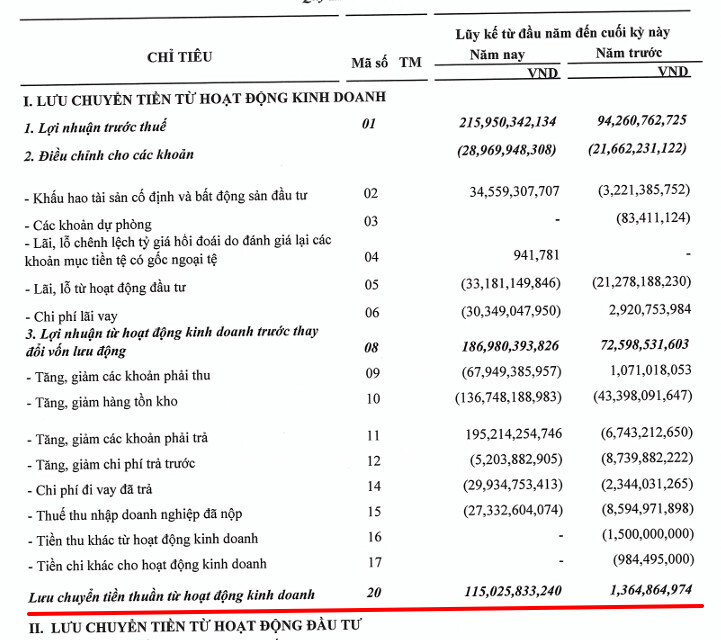
2.3. Dòng tiền kinh doanh mạnh, đảm bảo hoạt động đầu tư và tạo tiền thặng dư: