Nhắm bao lâu thì tới mục tiêu của bác nhỉ @Hoa_trungduong
2 Likes
Cổ đông MSR tin tưởng ban lãnh đạo, và thiên thời của vonfram, của MSR. CÙNG NHAU CẦM DÀI CÙNG NHAU ĐI XA
2 Likes
Quý 1/2027, tôi thì không phải vội đâu, còn nhiều quân bài khác nữa đang chờ thu hoạch. 
1 Likes
- Những doanh nghiệp lớn trong chuỗi vonfram ngoài TQ
- Masan High-Tech Materials (MSR); Chuỗi giá trị chính: Mỏ → tinh quặng → APT/oxide
Vị thế: Một trong các nền tảng lớn ngoài Trung Quốc - Almonty Industries - Canada; Chuỗi giá trị chính: Khai thác → tinh quặng, ang xây dựng chuỗi ngoài Trung Quốc
Vị thế: đĐang mở rộng - Wolfram Bergbau- Áo; Chuỗi giá trị chính: Khai thác → tungsten concentrate → APT/powder
Vị thế: Lớn tại châu Âu - Mitsubishi Materials - Nhật Bản; Chuỗi giá trị chính: Tungsten materials, carbide, recycling
Vị thế: Downstream mạnh.
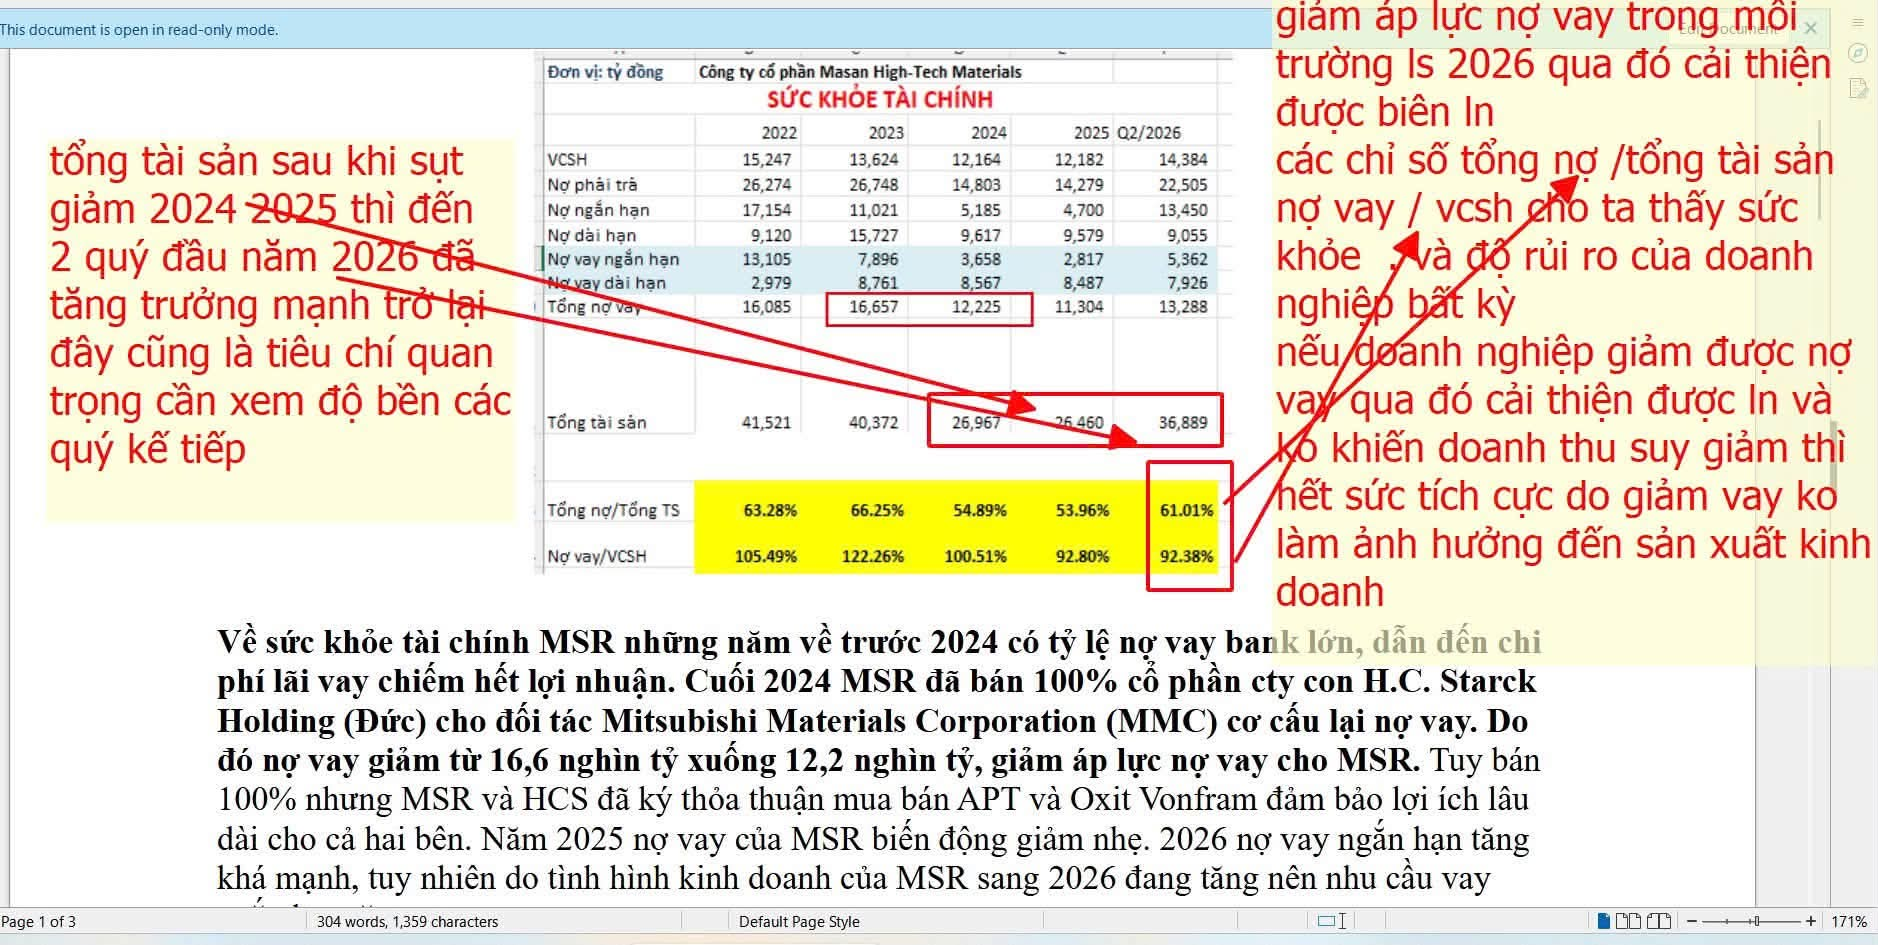
- Điểm đáng chú ý là MSR không còn sở hữu H.C. Starck Tungsten Powders. MSR đã bán toàn bộ mảng H.C. Starck cho Mitsubishi Materials, hoàn tất vào tháng 12/2024.
- Đánh giá MSR theo câu chuyện vonfram:
-
Lợi thế 1 – Tài nguyên:

Núi Pháo + khả năng mở rộng tài nguyên. -
Lợi thế 2 – Tinh luyện:
Một trong số ít nền tảng quy mô lớn ngoài Trung Quốc. -
Lợi thế 3 – APT/Oxide:
Đây là mắt xích rất đáng giá khi nguồn cung ngoài Trung Quốc thiếu. -
Lợi thế 4 – Carbide/downstream:
Không còn mạnh như giai đoạn sở hữu H.C. Starck. -
Lợi thế 5 – Recycling:
Có khả năng thu mua và xử lý nguyên liệu vonfram thứ cấp.
=> Nếu giá vonfram duy trì ở mức rất cao trong 2026–2028, MSR có thể trở thành “nhà cung cấp vonfram ngoài Trung Quốc” hay chỉ đơn giản là một công ty khai thác hưởng lợi từ giá hàng hóa?
- TÌNH HÌNH KINH DOANH
- Năm 2025: “Back to Basics” – quay lại tối ưu hoạt động cốt lõi
Bước chuyển quan trọng nhất:
- Sau khi thoái vốn khỏi H.C. Starck Tungsten Powders vào cuối 2024, MSR không còn theo đuổi mô hình tích hợp downstream rộng như trước. Thay vào đó, công ty tập trung vào:
- Núi Pháo → tuyển quặng → tinh luyện → APT/oxide → tối ưu chi phí → giảm đòn bẩy.
MSR gọi chiến lược này là “Back to Basics” – tập trung vào hoạt động cốt lõi và hiệu quả vận hành.
-
MSR đã tập trung cải thiện bắt đầu nâng hiệu suất nhà máy: Q4/2025, tỷ lệ thu hồi fluorspar tại Núi Pháo đạt 65,5%, tăng đáng kể so với trước, phản ánh việc tối ưu công nghệ xử lý.
-
Kết quả bắt đầu xuất hiện trong 2025:
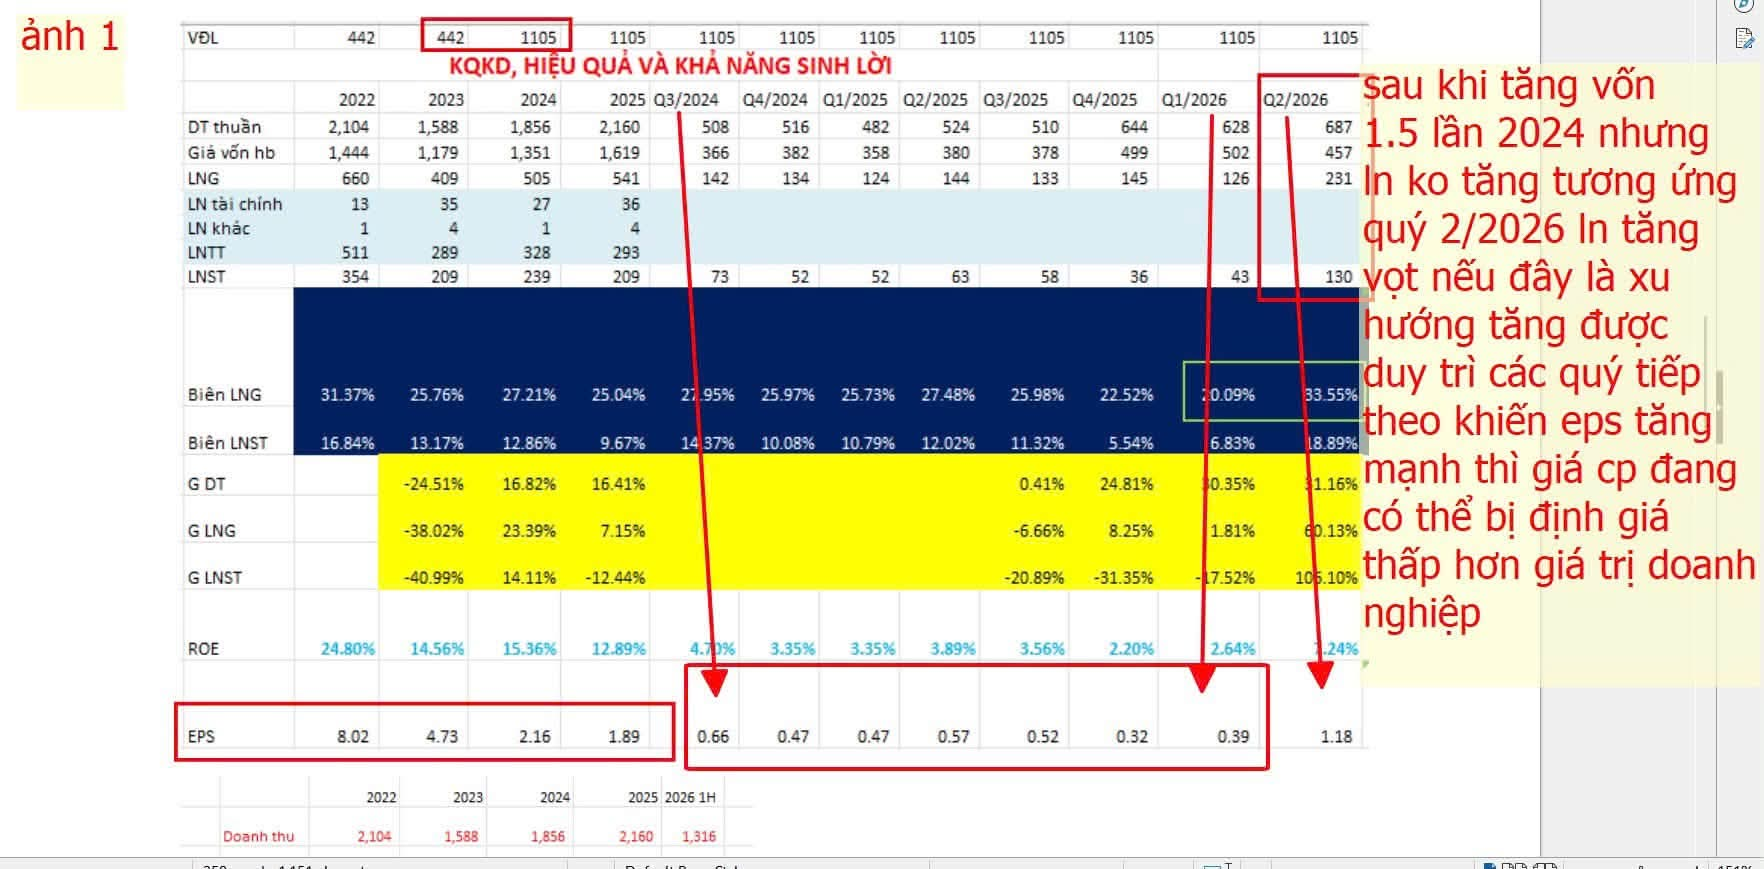
H1/2025 doanh thu 3.007 tỷ đồng, +20% YoY.
Q2/2025 doanh thu 1.614 tỷ, +28%.
EBITDA margin Q2 tăng lên 35%, so với 12% cùng kỳ.
Lợi nhuận sau thuế Q2 đạt 6 tỷ đồng, cải thiện hơn 400 tỷ so với cùng kỳ.
Đáng chú ý doanh thu vonfram năm 2025 đạt 4.458 tỷ đồng, tăng mạnh so với năm trước.
- Bước ngoặt lớn: 2026 – MSR “tăng trưởng”
- Q1/2026
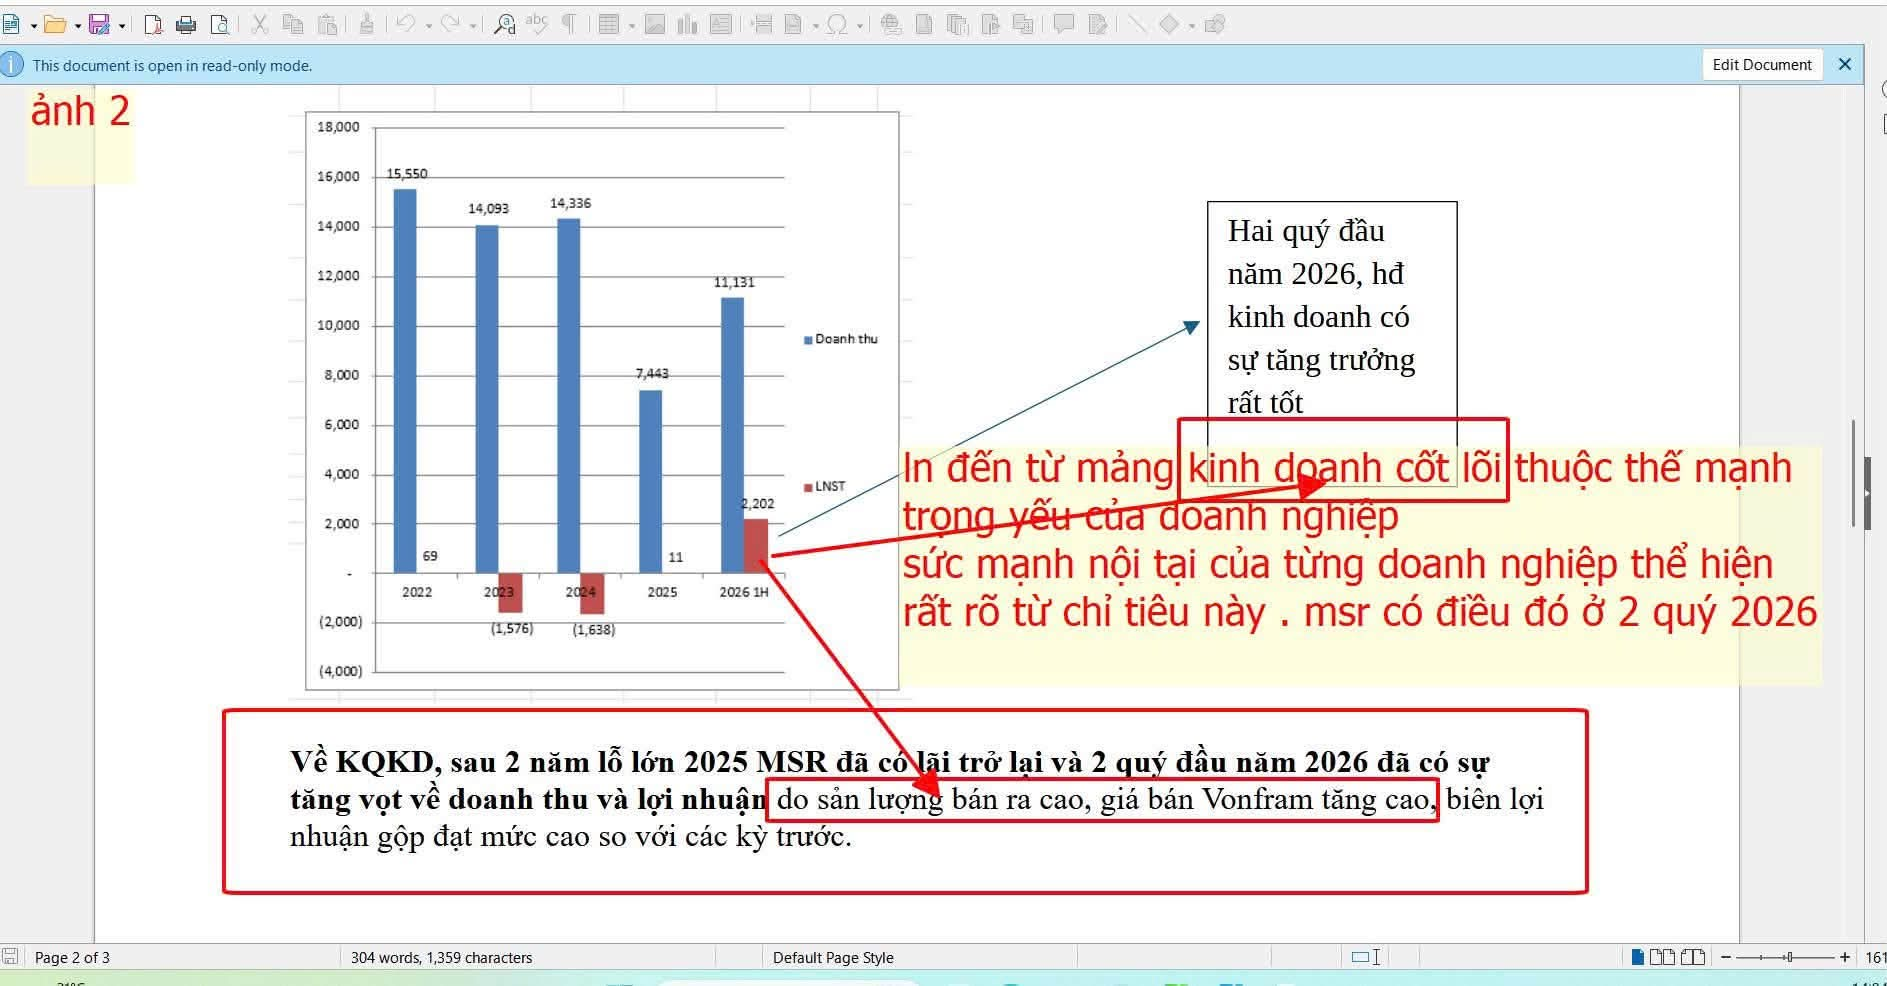
MSR đạt: Doanh thu: 2.993 tỷ đồng (+115% YoY)
Lợi nhuận sau thuế: 537 tỷ đồng
Mức lợi nhuận quý cao nhất trong lịch sử hoạt động của công ty.
- Doanh thu tungsten: 2.445 tỷ đồng, +218% YoY. (Không chỉ nhờ giá Vonfram)
Điều này cho thấy MSR bắt đầu ăn rất mạnh vào chu kỳ tăng giá vonfram. Sản xuất tungsten tinh luyện cũng tăng đáng kể.
- Q2/2026: “Breakout” thực sự
Bước chuyển mình lớn nhất.
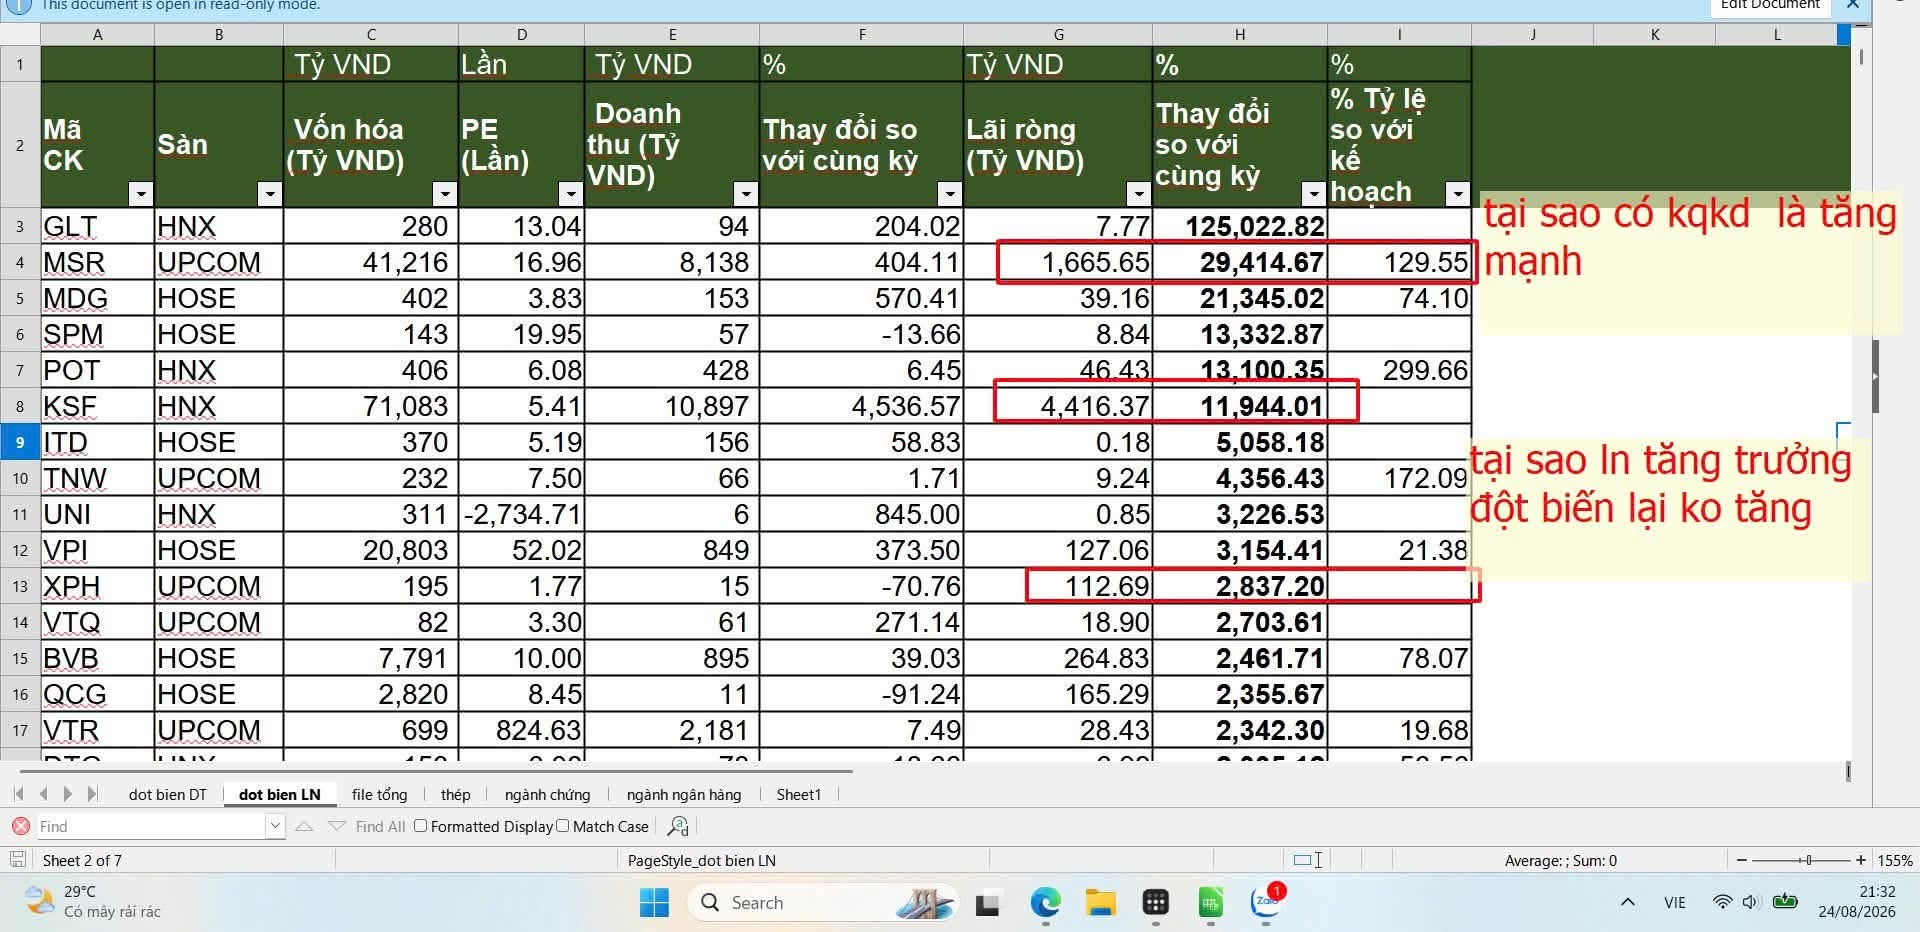
Doanh thu: 8.138 tỷ đồng→ hơn 5 lần Q2/2025
EBITDA: 2.492 tỷ đồng → +337% YoY
Lợi nhuận sau thuế trước lợi ích cổ đông không kiểm soát: 1.666 tỷ đồng → mức kỷ lục của công ty.
=> * Một sự thay đổi rất lớn về chất lượng lợi nhuận.
- MSR đã mở rộng hợp tác với GB Innovation của Hàn Quốc để xử lý tinh quặng vonfram tại Việt Nam - nguồn nguyên liệu thứ ba,…
…
1 Likes
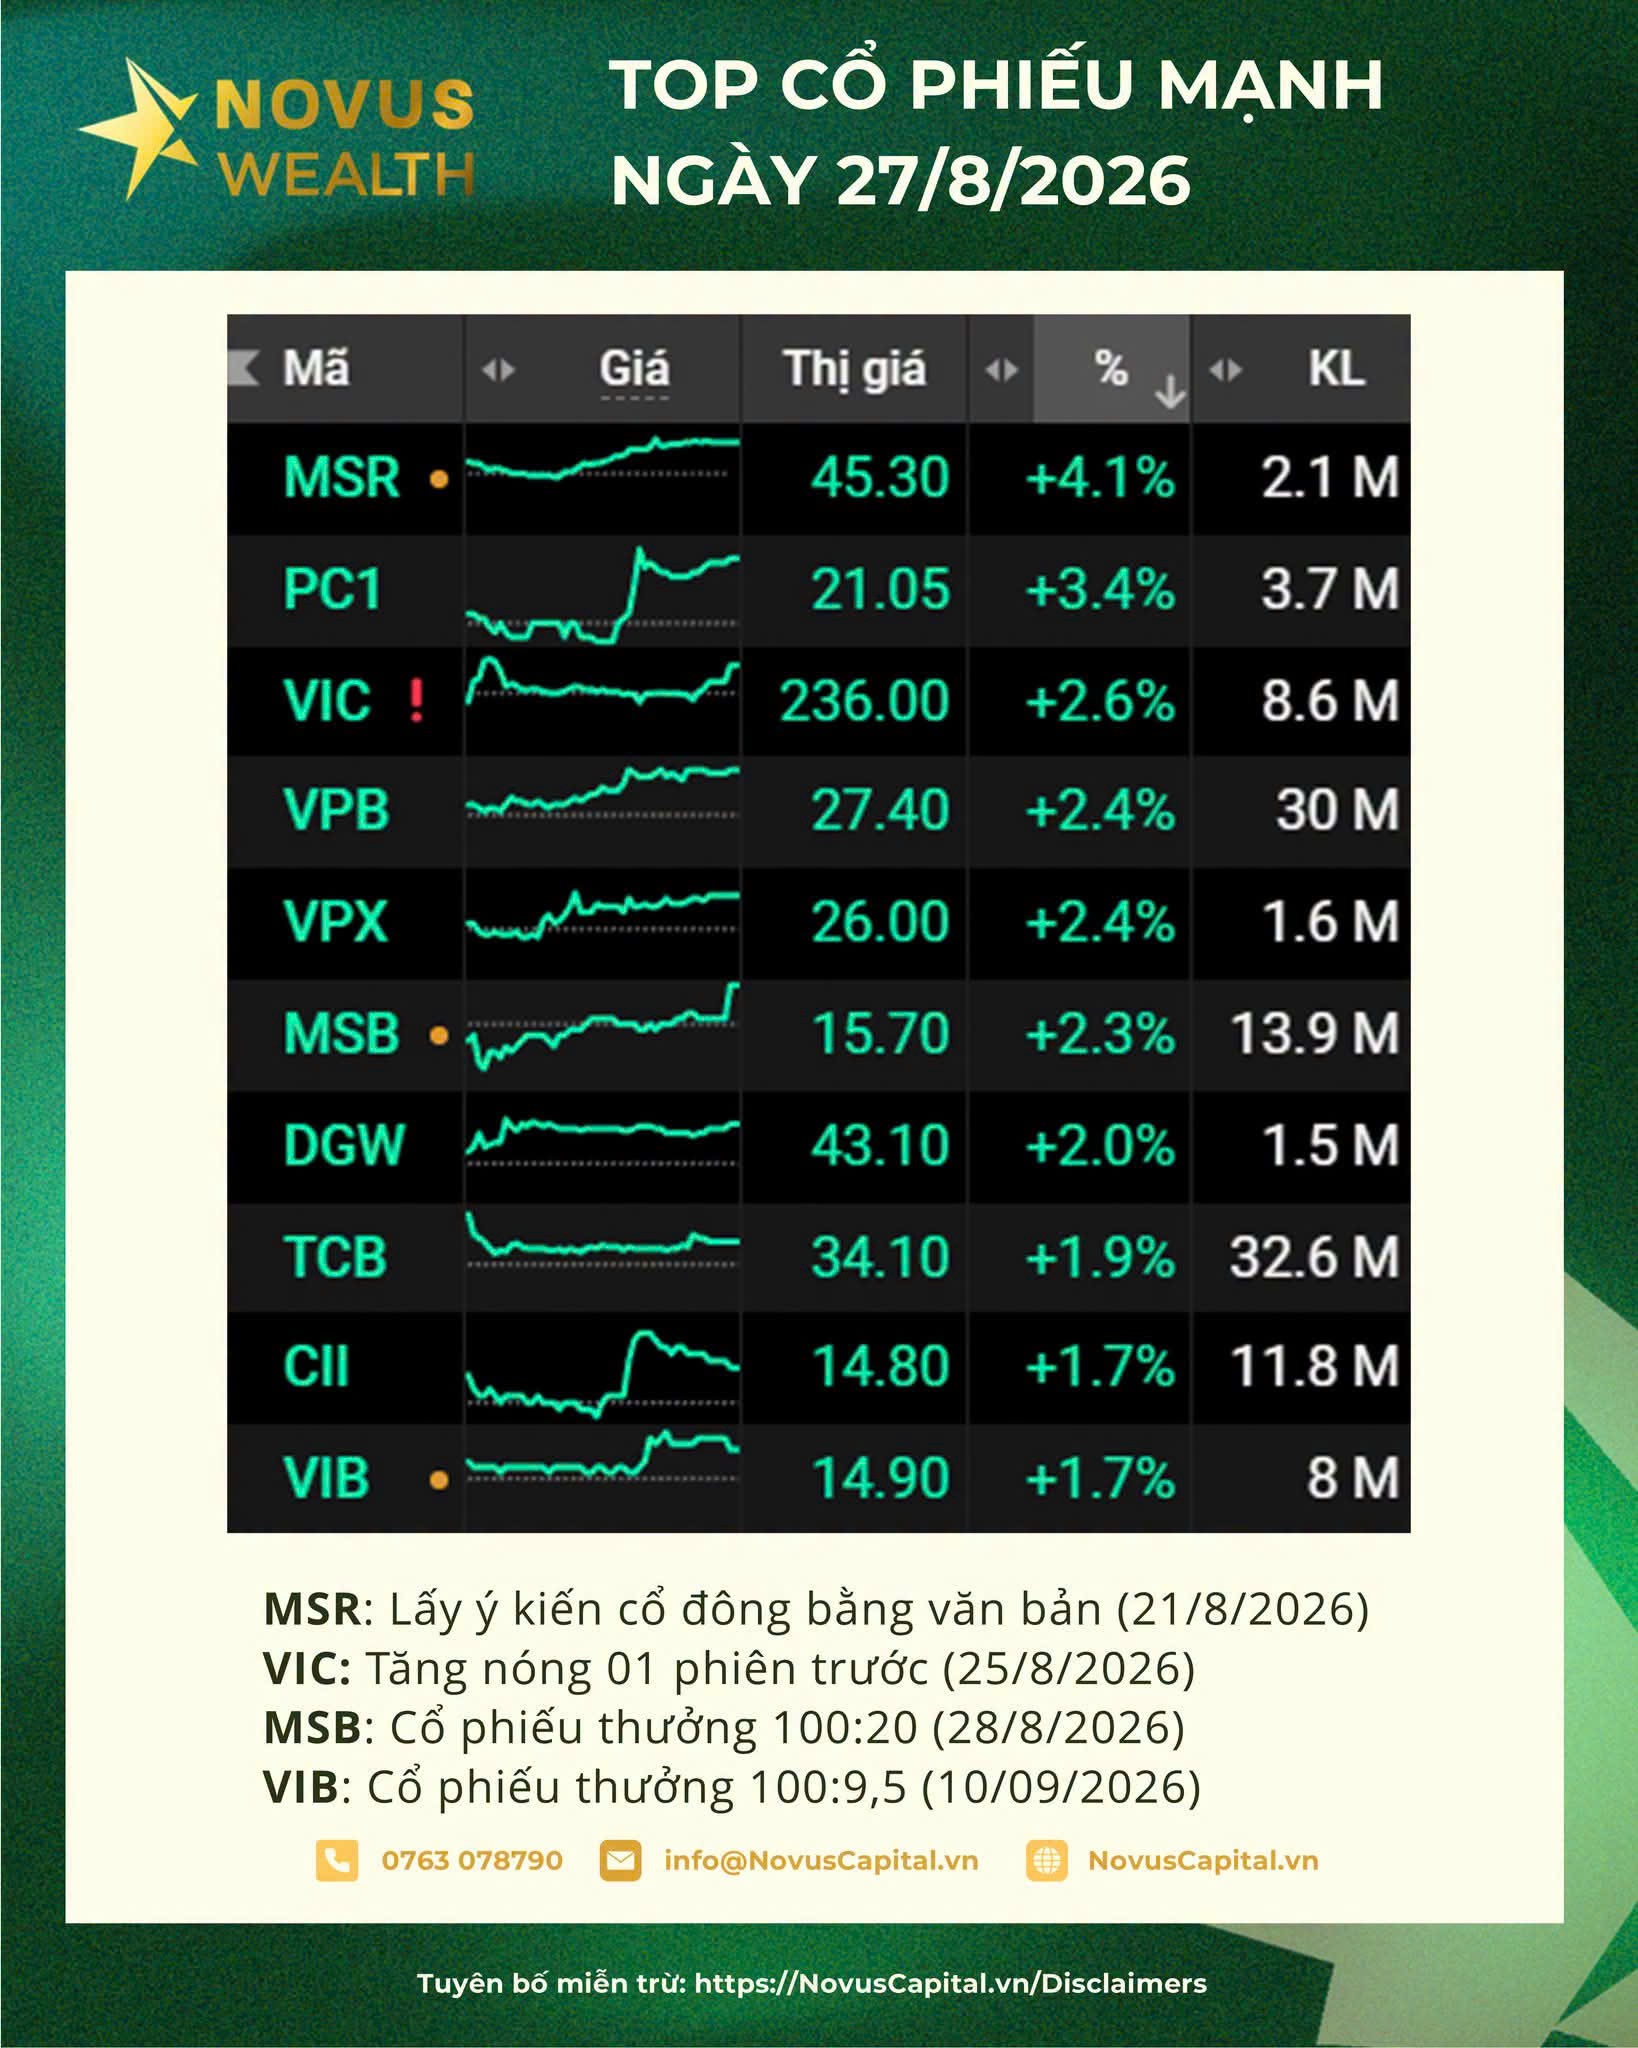
CHỐT 10% TM trả cổ tức kìa các bác ơi! Ngon quá!
Quá đã MSR ơi. Cảm ơn a Trung vì sẵn sàng chia sẻ những thông tin quý cho anh em cổ đông
2 Likes
Tất cả cùng winwin 
5 Likes
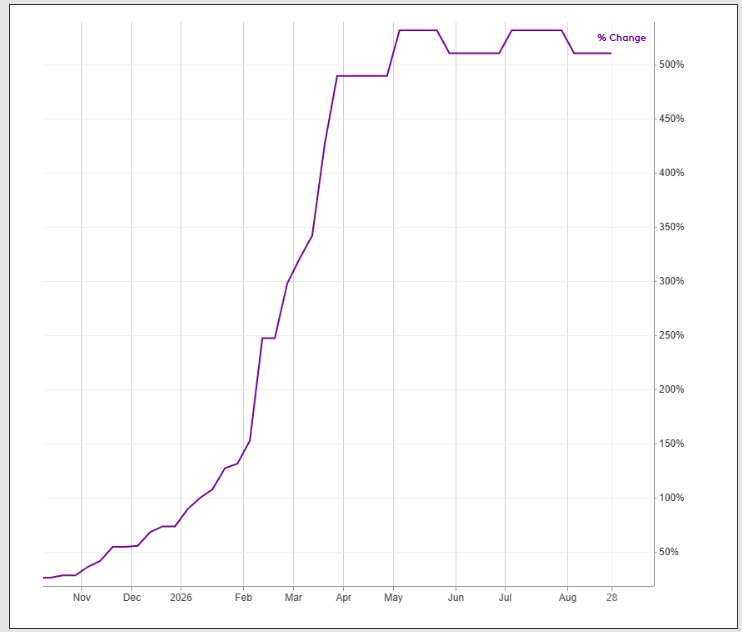
còn nhìn giá MSR sao bro, qua lễ chắc từ 47.2 lên 74.2 quá
1 Likes

Hàng chất lượng, vào giai đoạn bước ngoặt tăng trưởng mạnh mẽ. Đây có lẽ là doanh nghiệp hiếm hoi sẽ làm cho từ cổ đông đến doanh nghiệp đều win win. Giá lên tăng vững, lù lù như chiếc xe tăng. Bác chủ pic thật có mắt tinh tườm kiên trì theo đuổi. Chúc cụ chủ pic và ae ngày nghỉ lễ happy, tôi thì tin tưởng với những định hướng từ ban lãnh đạo và hiệu quả thực tế kinh doanh của MSR mang lại vài tháng nữa thôi Ae sẽ nhìn thấy cái mốc 88k/ cổ phíu
5 Likes
Trước khi lên Hose 100x cho máu, lên Hose chia tỷ lệ 2:1 thì vui
2 Likes
Buy right, sit tight
Mua đúng, ngồi vững.
Cho dù sau này ai đi, ai ở lại hãy tử tế với những anh em từng chung chiến hào 
7 Likes
Tổng kết tháng 8/2026:
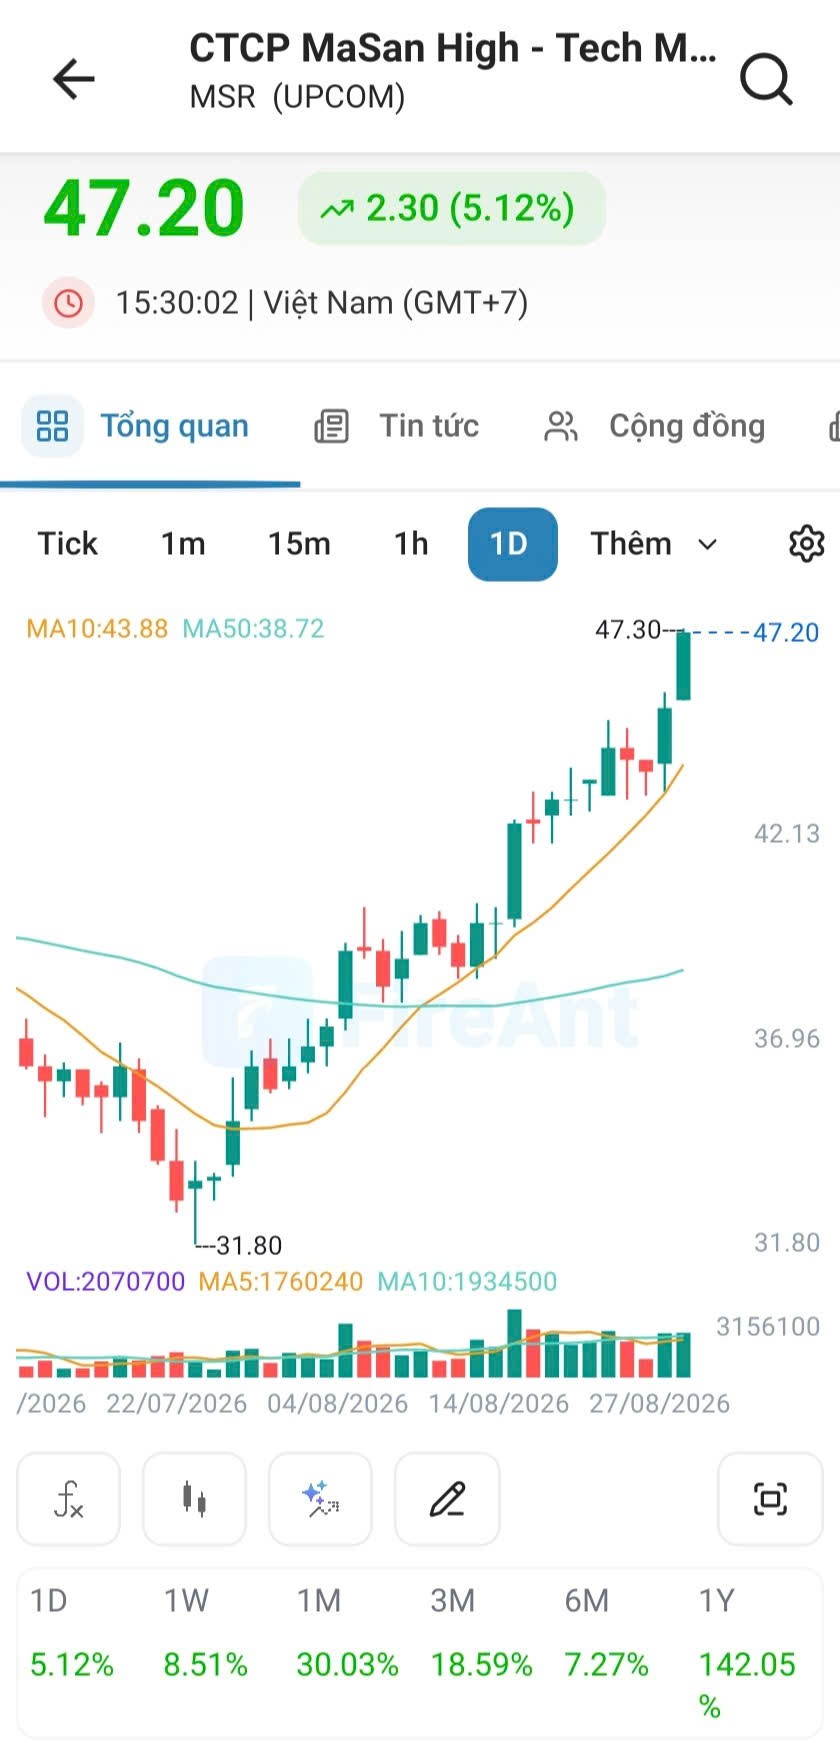
- MSR tăng 28,2% từ mức giá 36,8 lên 47,2, là một trong những mã tăng mạnh nhất TTCK Việt Nam. Với 15 phiên tăng giá, 5 phiên giảm giá trong tổng số 20 phiên giao dịch của tháng 8.
- Là mã cổ phiếu hiếm hoi được khối ngoại mua ròng cả 20/20 phiên giao dịch trong tháng 8, với tổng khối lượng mua ròng là 3.686.000 cổ phiếu, giá trị mua ròng ~ 150 tỷ đồng.
- Trong tháng 8, MSR cũng công bố Kqkd T7 ấn tượng với doanh thu đạt 4.470 tỷ, tăng trưởng 1.620% so với cùng kỳ năm trước, LN T7 ước đạt 24 triệu USD (630 tỷ đồng). Khẳng định sự tăng trưởng mạnh mẽ, vượt trội so với cùng kỳ và so với các DN khác trên TTCK. Dự kiến kqkd quý 3 tiếp tục rực rỡ.
- Trong T8, Msr cũng chốt quyền lấy ý kiến cổ đông về việc tạm ứng cổ tức tiền mặt 10%. Đây là sự kiện có ý nghĩa tích cực, thể hiện DN đã chủ động được việc hoàn thành KHKD và chia sẻ lợi ích với cổ đông sau nhiều năm niêm yết.
- Về mặt kỹ thuật, CP MSR đã vượt qua các mốc giá quan trọng là 38, 40, 45, 47. Tiếp tục chinh phục các mốc tiếp theo và hướng về đỉnh cũ.
- Cổ đông MSR tin tưởng vào sự phát triển của DN và tiếp tục đồng hành hướng tới sự kiện quan trọng trong năm 2027: Chuyển niêm yết sàn HO.
6 Likes
Luôn là như thế bác. Ở đây tôi gặp nhiều anh e ngày xưa cùng chiến VTP 4x-5x với tôi những năm 2024. @khongditruocnua @Ebola_vietnam
Chung tư duy thì dễ hội ngộ
5 Likes
Những mã ae mình chinh chiến đều là mã mới chớm vào tăng trưởng, ai theo cũng có ăn, cùng win win, hào sảng mà chiến, kakaka
Msr lại cùng rung động chung tần số với bác, mục tiêu trước mắt 8x, như định giá của hsbc, dài hạn 1, 2 năm nữa giá stungten vẫn trên 3k như này thì giá phải hơn 8x
3 Likes
Msr là doanh nghiệp global thì định giá cũng phải so với global.
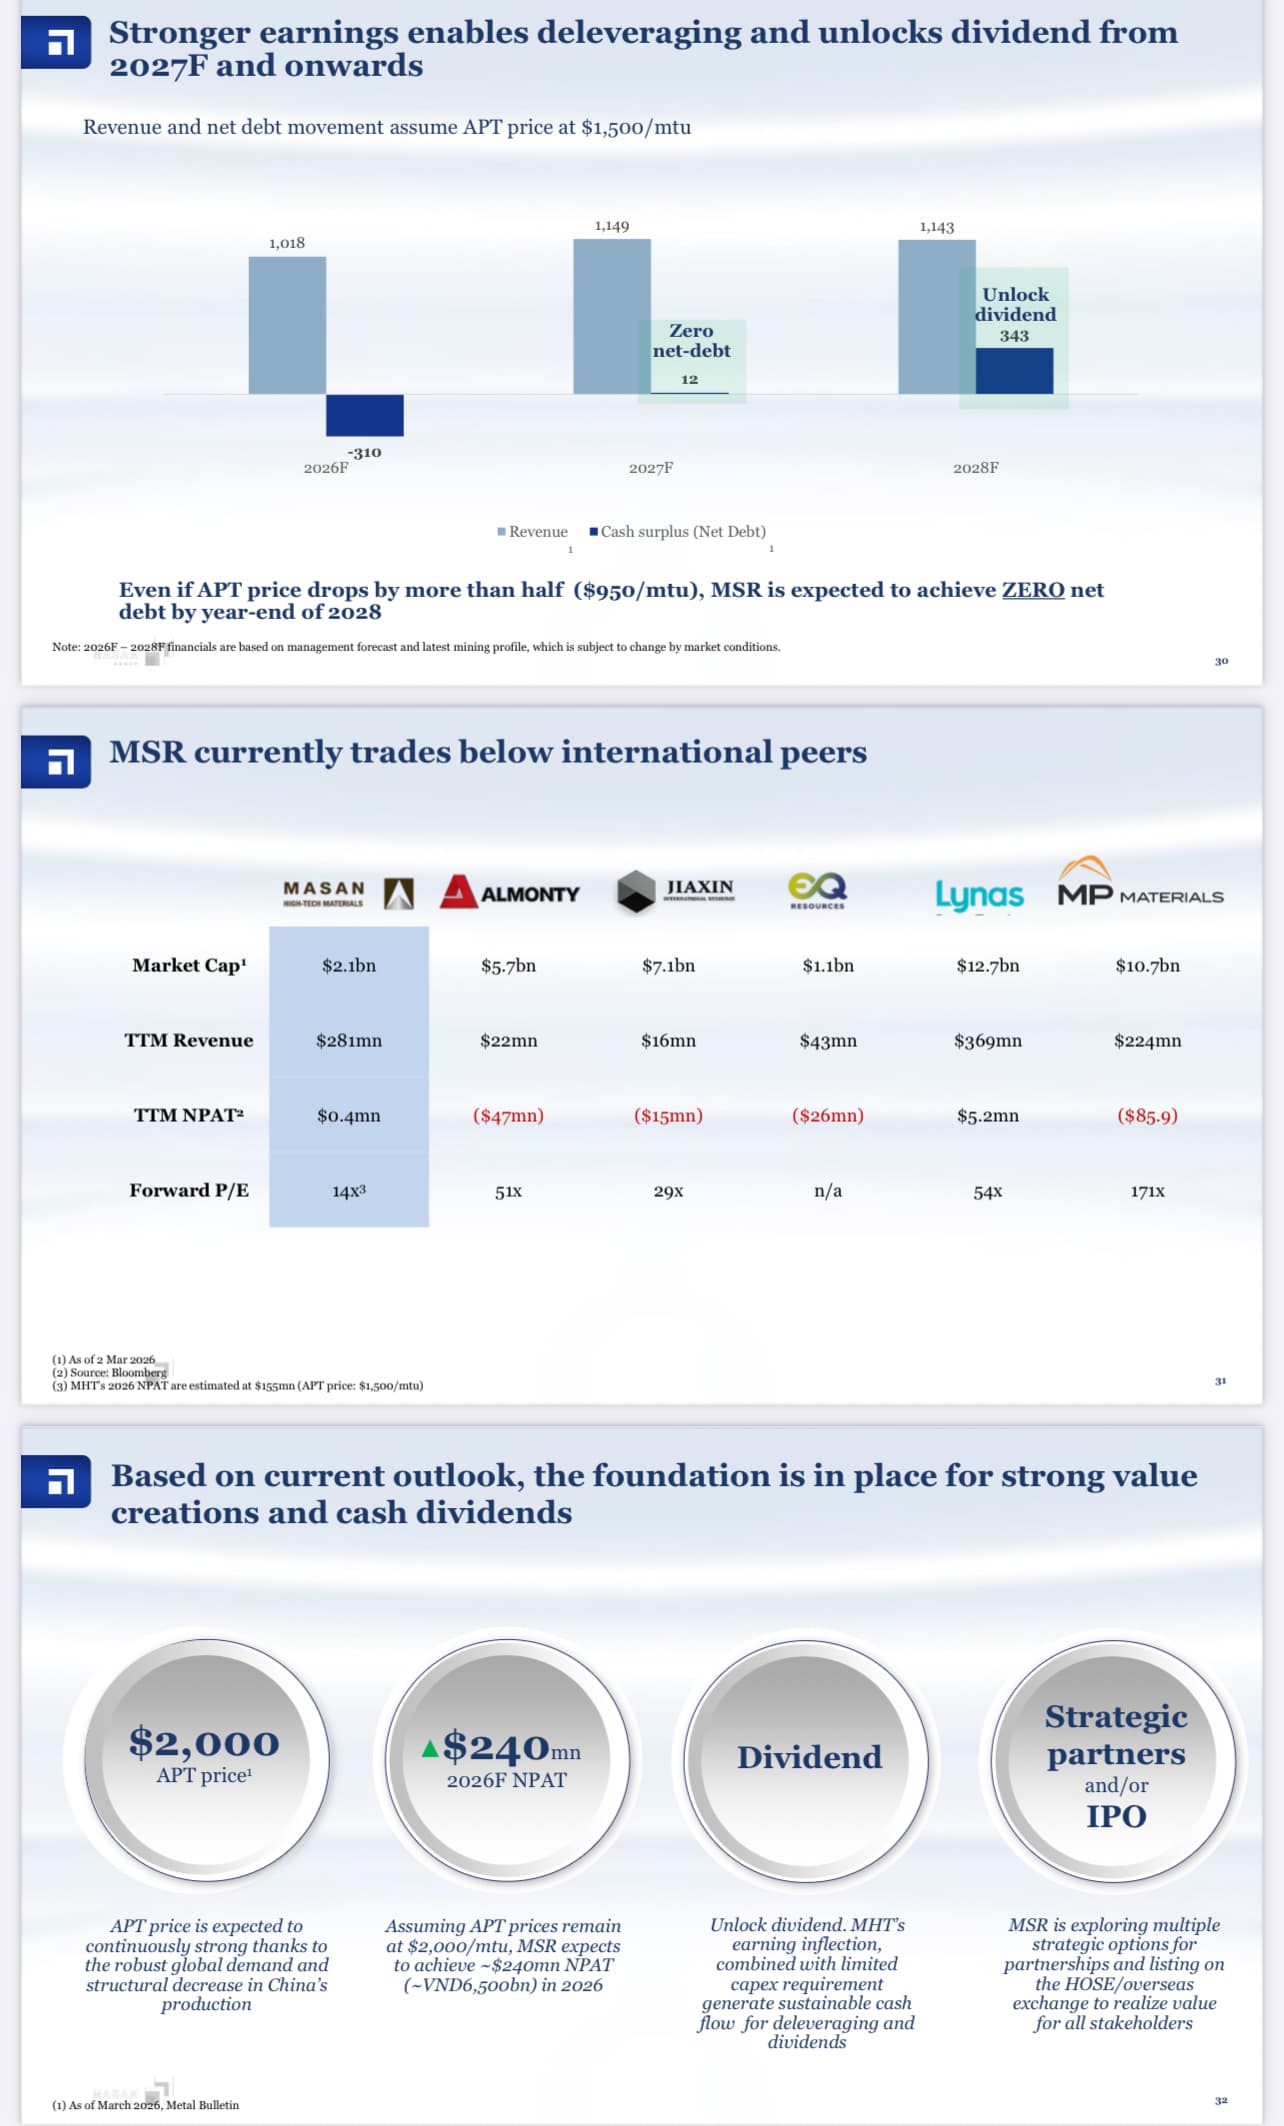
Nhìn vào bảng so sánh, mấy doanh nghiệp kia, quy mô doanh thu kém MSR và lợi nhuận thua xa MSR năm nay
Vậy mà định giá cao gấp mấy lần MSR
Tôi thấy MSR xứng đáng 10 tỷ đô ngay tại thời điểm hiện tại
Hãy nhớ doanh thu của MSR là usd, tương tự các công ty kia chứ ko phải VND
4 Likes
Vậy vốn hoá hơn cả HPG đang có lợi nhuận 6000 tỷ / quý à???
1 Likes