Có lẽ vừa lên cơn xong ấy mà :)), tôi định dùng Gg dịch soạn một đoạn tiếng hiếm trả lời
Nay ngày nghỉ mà nhiều cụ quan tâm MSR thế. Gần 100 người vào Pic này lần đầu tiên thấy 
2 Likes
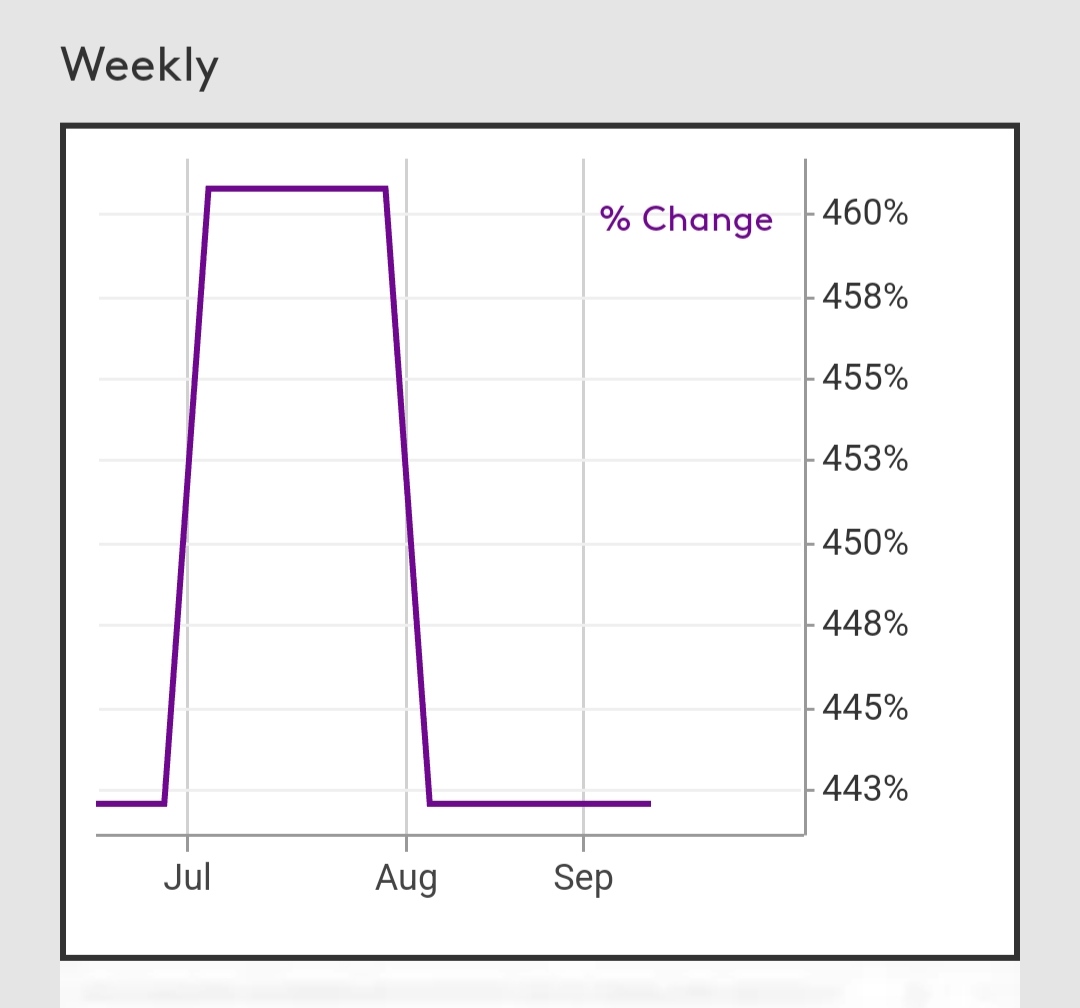
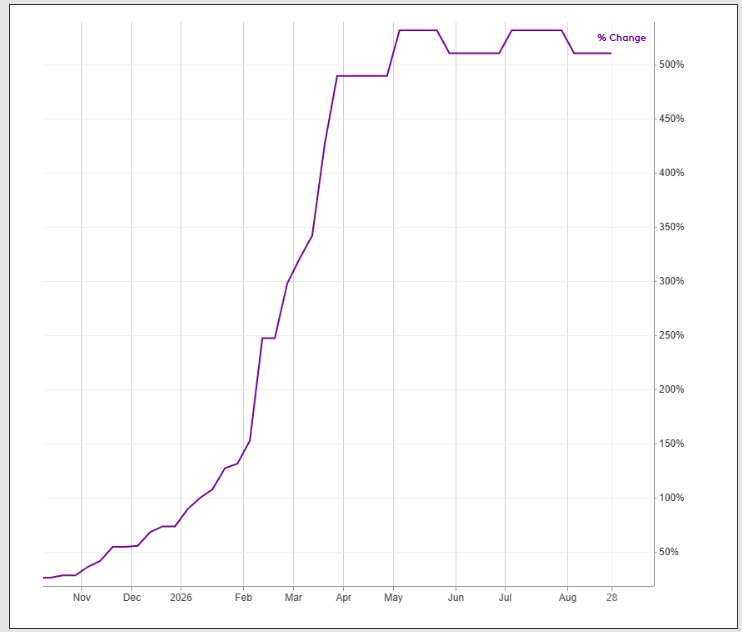
TT đang dần có cái nhìn đúng hơn về MSR.
Tôi tin rằng, qua thời gian MSR sẽ đc TT trả giá đúng cho tiềm năng của DN. Không còn định kiến coi MSR là một DN chu kỳ. Mà thực sự nhìn MSR là một DN công nghệ cao, tham gia sâu vào chuỗi cung ứng Vonfram toàn cầu.
3 Likes
Trên thị trường muốn tìm hiểu MSR, thì không có ở đâu lại đầy đủ thông tin như post này. Welcome anh em đã đang và sẽ trở thành cổ đông MSR
1 Likes
Cụ PR ác thế :))
Ae cùng nhau chia sẻ thông tin và quan điểm về cổ phiếu.
Mua/bán, đồng hành cả chặng đường hay từng đoạn là kỳ vọng và quyết định của mỗi người.
Với tư cách người mở Pic này tôi luôn chia sẻ những thông tin/quan điểm khách quan nhất.
Và tôi tin rằng, thành quả xứng đáng sẽ đến với những nhà đầu tư nghiêm túc.
5 Likes
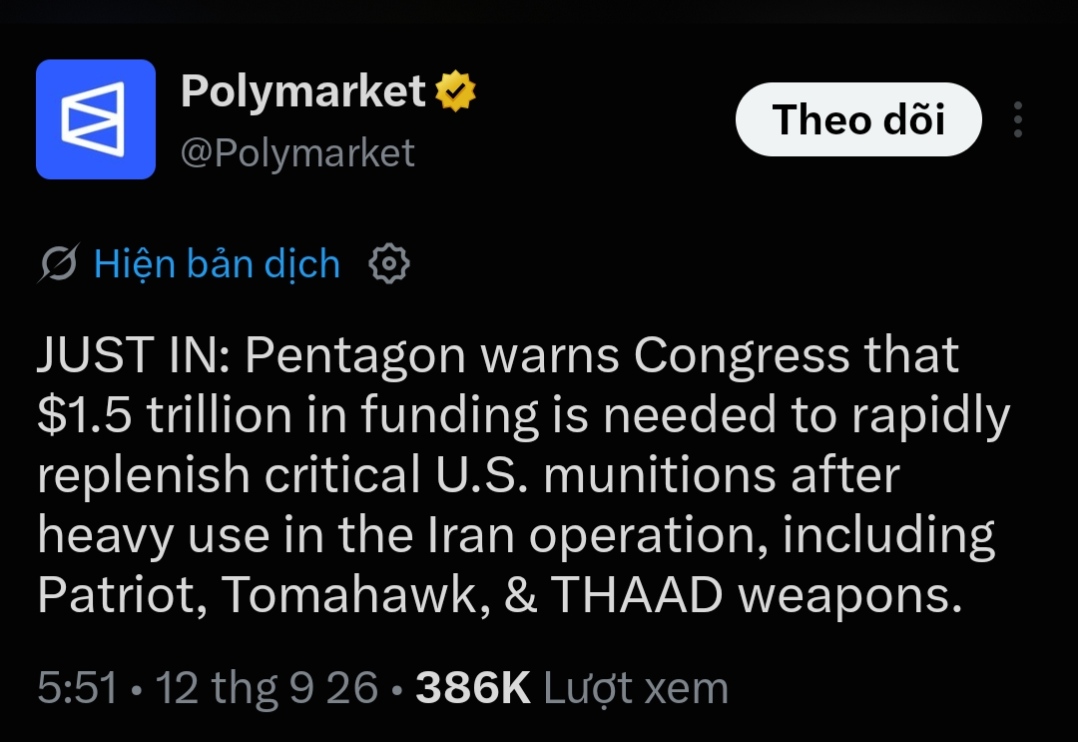
Lầu Năm Góc cảnh báo Quốc hội rằng cần 1,5 nghìn tỷ đô la tài trợ để nhanh chóng bố sung các loại vũ khí quan trọng của Mỹ sau khi sử dụng nặng nề trong chiến dịch Iran, bao gồm vũ khí Patriot, Tomahawk, & THAAD
Đó là lí do tại sao Bộ Ngoại giao Chiến tranh Hoa Kỳ gần đây đã phát thầu mua hai nghìn tấn Vonfram tuy nhiên không nhận được bất kỳ đề nghị nào đồng ý
6 Likes
Thị trường CK, thị trường bđs hàng hóa ê hề.
Giờ chỉ có tiền và Vonfram là hiếm thôi 
2 Likes
mình chỉ cho BQP mỹ 1 chiêu , chỉ cần tìm cách này cách khác thâu tóm msr thì tha hồ có Vonfram, kakaka
2 Likes
Vậy chúng ta cùng đợi ai sẽ là nhà đầu tư chiến lược của MSR cuối năm nay
TT tan nát. Nhà Vonfram vẫn ổn
2 Likes
bác có hóng dc rumor nhà nào ko ?
2 Likes
Nay em lại vớt thêm 1 ít MSR
1 Likes
Những thông tin nhạy cảm như này ko ai đưa lên MXH đâu cụ ạ.
Đợi đến T11 DN họ công bố.
4 Likes
Có một bài viết khá đầy đủ về MSR. Tuy thông tin ko có gì mới nhưng đc hệ thống lại. Tôi coppy về đây để ae nào quan tâm tham khảo
1 Likes
MSR: “MỎ VÀNG” ĐANG ĐƯỢC ĐỊNH GIÁ LẠI TRONG THỜI KỲ TIỀN ĐẮT? Nhiều người vẫn nhìn MSR như một cổ phiếu khai khoáng đã tăng nóng, nhưng tôi lại cho rằng thị trường mới chỉ bắt đầu nhận ra giá trị thật của doanh nghiệp này. Khi tiền không còn rẻ, dòng vốn sẽ không lan tỏa đồng loạt, nó sẽ tập trung vào những doanh nghiệp có lợi nhuận thật, tài nguyên thật, vị thế chiến lược và chất xúc tác đủ mạnh, MSR đang hội tụ đầy đủ các yếu tố đó. Bức tranh vĩ mô hiện nay không còn thuận lợi cho kiểu đầu tư “mua đâu thắng đó”. Giá năng lượng, hóa chất và nhiều loại vật liệu chiến lược vẫn neo cao, lạm phát chi phí khiến các ngân hàng trung ương khó hạ lãi suất mạnh, trong nước cũng phải cân bằng giữa tăng trưởng, tỷ giá và thanh khoản hệ thống. Tôi cho rằng thị trường từ tháng 9 trở đi sẽ bước vào giai đoạn phân hóa cực kỳ khắt khe, dòng tiền chỉ tìm đến những ngành có câu chuyện đủ lớn, kết quả kinh doanh đủ rõ và định giá còn dư địa. Vì vậy, nhịp điều chỉnh của nhóm Midcap trong 1–2 tuần tới, nếu xuất hiện, tôi không xem là tín hiệu để hoảng sợ. Đây có thể là vùng giải ngân chiến lược cho nửa cuối năm, nhưng cơ hội chỉ dành cho những cổ phiếu được lựa chọn đúng. MSR là một trong những trường hợp tôi đánh giá cao nhất, vì doanh nghiệp đang đứng đúng giao điểm giữa chu kỳ hàng hóa, nhu cầu công nghệ toàn cầu và chiến lược tự chủ vật liệu của nhiều quốc gia. Vonfram không còn đơn thuần là nguyên liệu dùng để sản xuất hợp kim cứng. Loại vật liệu này đang hiện diện trong trung tâm dữ liệu, chip bán dẫn, thiết bị AI, robot hình người, hàng không vũ trụ, quốc phòng và nhiều ngành sản xuất tiên tiến. Khi thế giới đầu tư hàng trăm tỷ USD vào hạ tầng tính toán và công nghệ tự động hóa, nhu cầu đối với các vật liệu chịu nhiệt, chống mài mòn, có độ cứng cao sẽ tiếp tục mở rộng. Trong khi đó, nguồn cung vonfram ngoài Trung Quốc vẫn hạn chế, thời gian phát triển mỏ mới kéo dài, chi phí đầu tư lớn, đây là nền tảng giúp giá APT duy trì ở mặt bằng cao. MSR đang hưởng lợi trực tiếp từ xu hướng này. Doanh nghiệp sở hữu một trong số ít nền tảng vonfram quy mô lớn ngoài Trung Quốc, có mỏ, nhà máy chế biến sâu, công nghệ và mạng lưới khách hàng quốc tế. Điểm tôi đánh giá quan trọng nhất là MSR đang chuyển mình từ một doanh nghiệp “có mỏ vonfram” thành một nền tảng vật liệu chiến lược, vị thế này có giá trị cao hơn nhiều so với hoạt động khai thác và bán tài nguyên thô. Câu chuyện chính sách trong nước tiếp tục củng cố lợi thế đó. Việt Nam đang xem xét hạn chế xuất khẩu vonfram ở những công đoạn chế biến thấp, mục tiêu là giữ nguyên liệu cho ngành công nghiệp trong nước và nâng tỷ trọng sản phẩm có giá trị gia tăng cao. Trong khi quặng và tinh quặng có thể thuộc phạm vi hạn chế, các sản phẩm chế biến sâu của MSR như APT, oxide vonfram vàng và oxide vonfram xanh không nằm trong nhóm được đề xuất hạn chế. Nếu chính sách được thông qua theo định hướng hiện tại, MSR có thể hưởng lợi kép, vừa có thêm nguồn nguyên liệu cho hệ thống tinh luyện trong nước, vừa tiếp tục đưa sản phẩm giá trị cao ra thị trường quốc tế. Tuy nhiên, đây vẫn là dự thảo đang chờ quyết định cuối cùng. Nội lực doanh nghiệp cũng đã chuyển biến bằng những con số rất rõ. Trong nửa đầu năm 2026, MSR ghi nhận doanh thu 11.131 tỷ đồng, tăng khoảng 270% so với cùng kỳ, lợi nhuận sau thuế đạt 2.202 tỷ đồng, đảo chiều mạnh so với khoản lỗ 216 tỷ đồng của cùng kỳ năm trước. BSC dự phóng lợi nhuận sau thuế cả năm đạt 5.923 tỷ đồng, gấp 524 lần cùng kỳ, mức tăng lớn một phần đến từ nền so sánh rất thấp, nhưng vẫn phản ánh sự thay đổi thực chất của giá bán, sản lượng và hiệu quả vận hành. Việc MSR lần đầu tạm ứng cổ tức bằng tiền mặt, tỷ lệ 10%, tương đương 1.000 đồng cho mỗi cổ phiếu, cho thấy lợi nhuận đang bắt đầu chuyển thành dòng tiền chia sẻ với cổ đông. Cùng lúc đó, khối ngoại mua ròng 28 phiên liên tiếp, tổng giá trị hơn 261 tỷ đồng, đây không phải yếu tố quyết định hoàn toàn xu hướng giá, nhưng phản ánh mức độ quan tâm ngày càng lớn của dòng vốn bên ngoài. Dư địa dài hạn của MSR còn nằm ở khoảng 115 triệu tấn tài nguyên tiềm năng tại khu vực mở rộng Núi Pháo và Núi Chiếm, có thể kéo dài vòng đời khai thác, chế biến thêm 20–30 năm nếu hoàn tất các thủ tục và triển khai đúng kế hoạch. Quan hệ hợp tác với GB Innovation cũng hỗ trợ doanh nghiệp mở rộng nguồn nguyên liệu từ bên thứ ba, nâng công suất oxide vonfram lên hơn 8.000 tấn WO₃ mỗi năm, giúp nhà máy hoạt động hiệu quả hơn mà không phụ thuộc hoàn toàn vào quặng tại Núi Pháo. Câu chuyện chuyển sàn HoSE là chất xúc tác tiếp theo. Masan đã hoàn tất chuyển nhượng 2% vốn MSR, qua đó nâng tỷ lệ cổ phiếu tự do chuyển nhượng, cải thiện thanh khoản và chuẩn bị cho kế hoạch chuyển niêm yết lên HOSE trong năm 2027. Khi thanh khoản được mở rộng, khả năng tiếp cận dòng tiền tổ chức tốt hơn, cổ phiếu sẽ có thêm điều kiện để thị trường định giá lại. Tôi cho rằng MSR không còn là một cổ phiếu khoáng sản chỉ chạy theo biến động giá hàng hóa. Đây đang trở thành một doanh nghiệp vật liệu chiến lược, hưởng lợi từ chu kỳ vonfram, làn sóng AI, bán dẫn, trung tâm dữ liệu, robot hình người, chính sách chế biến sâu trong nước và quá trình mở rộng vị thế trên thị trường vốn. Trong thời kỳ tiền đắt, cơ hội lớn không nằm ở việc mua thật nhiều cổ phiếu, mà nằm ở việc chọn đúng doanh nghiệp có khả năng hút dòng tiền giữa một thị trường phân hóa. Từ vĩ mô toàn cầu đến câu chuyện trong nước, từ lợi nhuận đến tài nguyên, từ cổ tức đến lộ trình chuyển sàn, MSR đang có đầy đủ nền tảng cho một chu kỳ tái định giá. Tôi xem MSR là một “mỏ vàng” đúng nghĩa trong nhóm Midcap, xứng đáng được cân nhắc cho danh mục nửa cuối năm và xa hơn là chu kỳ vật liệu chiến lược 2026–2030. (FB Tài Trần)
3 Likes
Hôm nay là ngày cuối để mua cho ai muốn ăn cổ tức MSR.
Hôm qua, DGC giao dịch không hưởng quyền ăn cổ tức 80% bằng tiền mặt. Nhưng cổ phiếu lại giảm mạnh. Với TH của MSR tôi cho rằng khác hoàn toàn. DGC là chia cái cũ là chủ yếu, động lực tương lai yếu. Chia xong, thị giá bị trừ. Nhưng kỳ vọng lại mất đi. Còn với MSR: Cổ tức lần này lại là sự khẳng định DN đã bước sang trang mới. Tăng trưởng và chia sẻ lợi ích với cổ đông.
3 Likes
DGC rắn mất đầu rồi mà bác, đợi chủ tịch trở lại tính tiếp nhé.
1 Likes
Ae chê cổ tức bán cho Tây à
5 Likes