Họ là broker chứ không phải người đầu tư nên bác thông cảm cho họ. Thường 5-7% là họ chốt lãi hoặc chạm cản gì gì đó là họ báo chốt lãi rồi đi hô cho giảm rồi canh mua lại
Chung quy cũng vì MSR quá tốt nên họ tìm cách mua lại giá rẻ hơn thôi
Mình đầu tư thì cứ nắm chứ mình không giỏi ra vào như họ được, nhưng mà lướt hoài quen thì 1 là cháy tk, 2 là mất hàng luôn, cho họ chim thoả mái đi
Mả bác cũng comment ít lại, ngồi lắng nghe và lắng đọng cũng là cách đầu tư đó bác
Rủi ro thực hiện và nghĩa vụ hợp đồng Vonfram của các mỏ mới
Tôi đã nói trước đó về việc số lượng quan trọng hơn chất lượng. Chúng ta sẽ thấy nhiều mỏ đi vào hoạt động nhưng nhiều mỏ khác sẽ gặp khó khăn trong việc tăng sản lượng, hoặc chỉ sản xuất được quặng có chất lượng dưới mức tiêu chuẩn. Đây là định nghĩa của tôi về số lượng > chất lượng.
Khi họ không thực hiện đúng nghĩa vụ hợp đồng, đó là lúc các vụ kiện và các công ty đòi nợ xuất hiện. Việc đưa một mỏ khai thác đạt công suất định mức khó hơn nhiều so với tưởng tượng. Chúng ta đã thấy nhiều công ty sản xuất vonfram vội vàng đưa sản phẩm ra thị trường mà không tiến hành các thử nghiệm luyện kim đúng cách. Tất nhiên, họ gặp phải rất nhiều vấn đề trong quá trình vận hành thử và tăng công suất.
Ngay cả những công ty đã thực hiện nhiều thử nghiệm khí tượng cũng có thể gặp vấn đề vì kết quả thí nghiệm trong phòng thí nghiệm không phản ánh chính xác kết quả ở quy mô thương mại. Tệ hơn nữa, họ không bao giờ đạt được các chỉ số PFS/DFS mà họ đã đề ra.
Dự kiến giá quặng vonfram sẽ còn giảm, nhưng giá APT vẫn sẽ tăng tiếp:
Tôi dự đoán sẽ có một lượng lớn quặng vonfram đổ về, điều này sẽ làm giảm giá quặng khi nguồn cung này được đưa vào. Nguyên nhân là do số lượng mỏ vonfram quá lớn, chứ không phải do các mỏ đã hoạt động hết công suất.
Dự kiến nhiều công ty khai thác vonfram sẽ gặp khó khăn về mặt hoạt động và tài chính. Do đó, điều này có thể khiến các nhà phát triển thực hiện kế hoạch rơi vào chu kỳ suy thoái, làm giảm giá thành hơn nữa khi dự án đi vào hoạt động.
Những dự án đã hoàn thành chương trình học sẽ có giá trị hiện tại ròng (NPV) âm. Không có lý do gì để tiếp tục phát triển chúng nữa. Ngay cả khi vẫn có lãi, việc huy động vốn cũng sẽ khó khăn. Các quỹ đơn giản là không đủ khả năng chấp nhận rủi ro. Điều đó không có nghĩa là bạn sẽ không nhận được vốn – có thể với lãi suất cao hơn nhiều. Điều này khiến bạn nằm ở phía bên phải của đường cong chi phí.
Điều này giúp dịch chuyển điểm nghẽn xuống APT một cách hiệu quả, và bạn sẽ nhanh chóng thấy giá APT bắt đầu tăng lên.
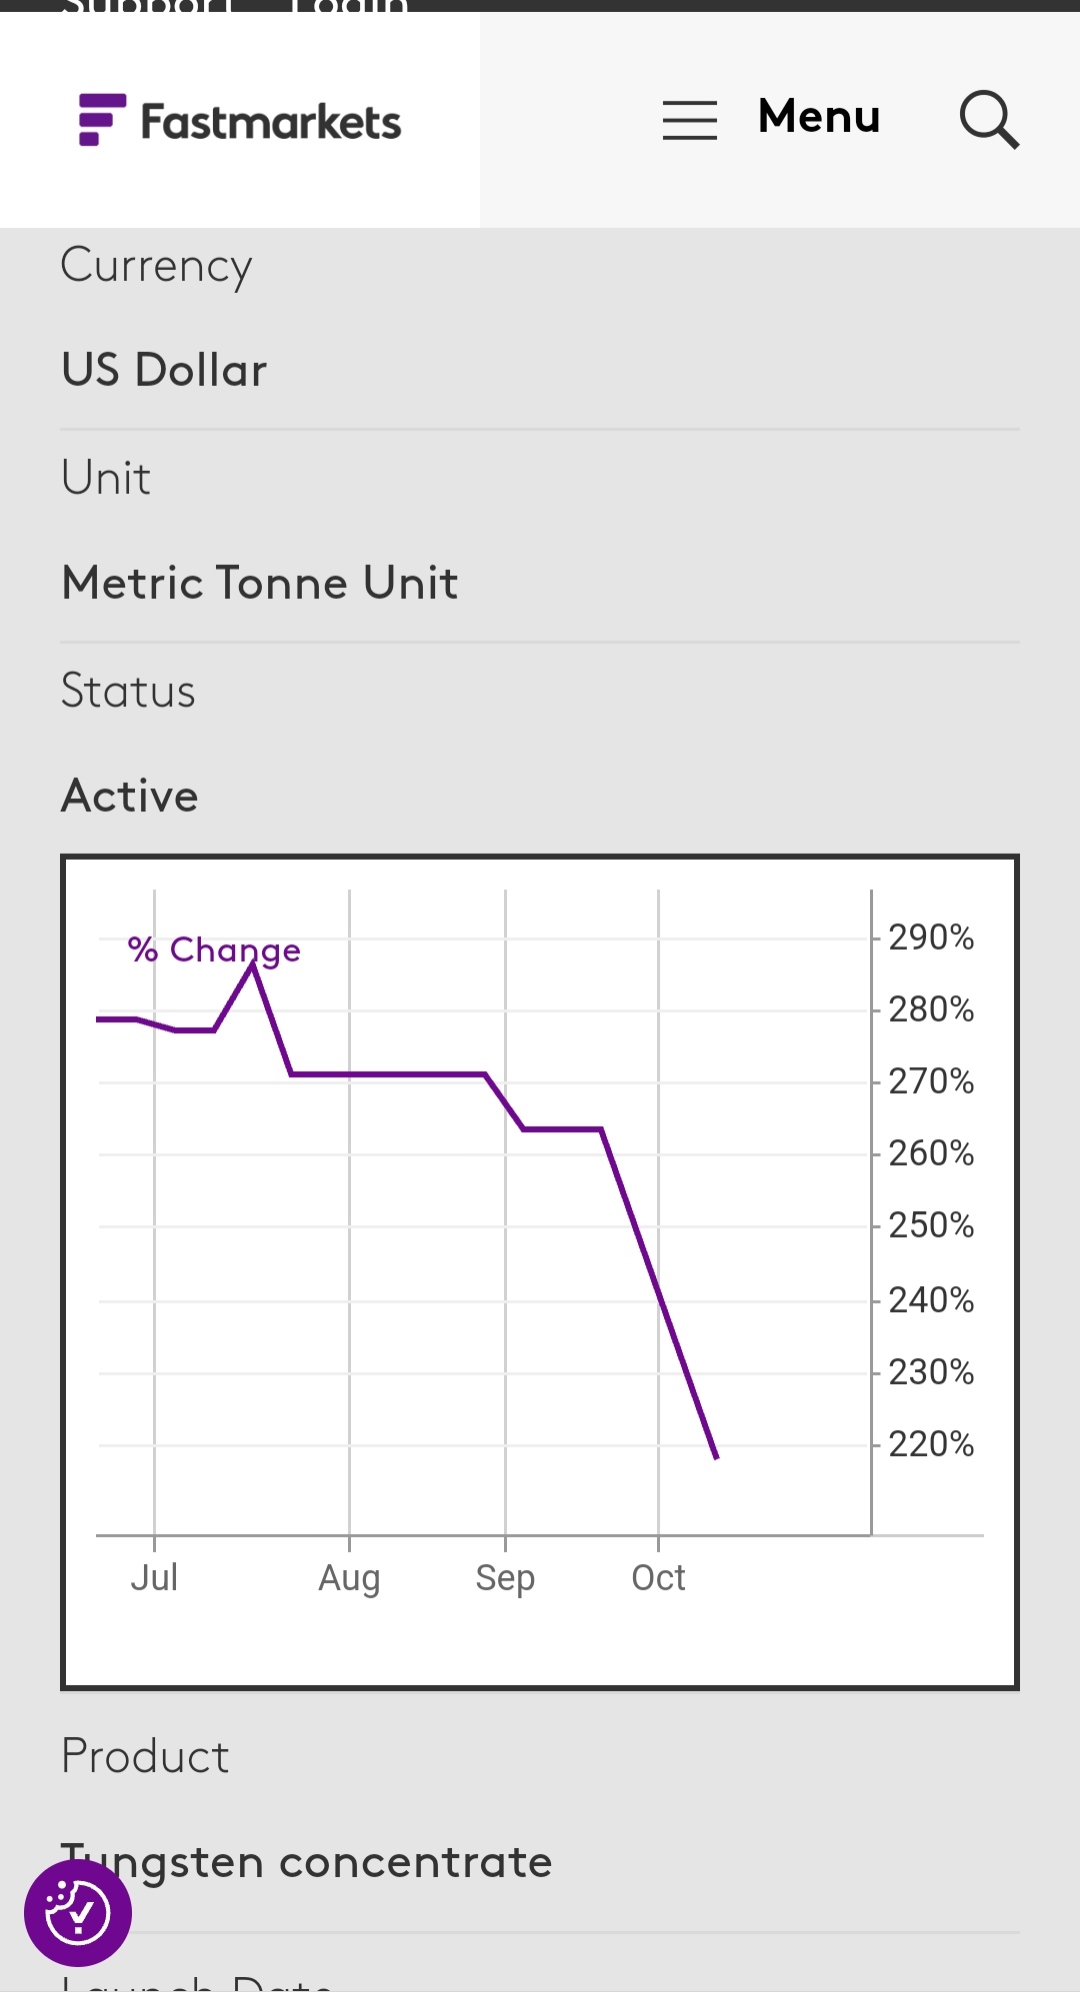
Giá Quặng Vonfram ngày càng giảm. EQR không làm được APT + giá quặng giảm nên đó là một phần khiến giá cổ phiếu EQR giảm.
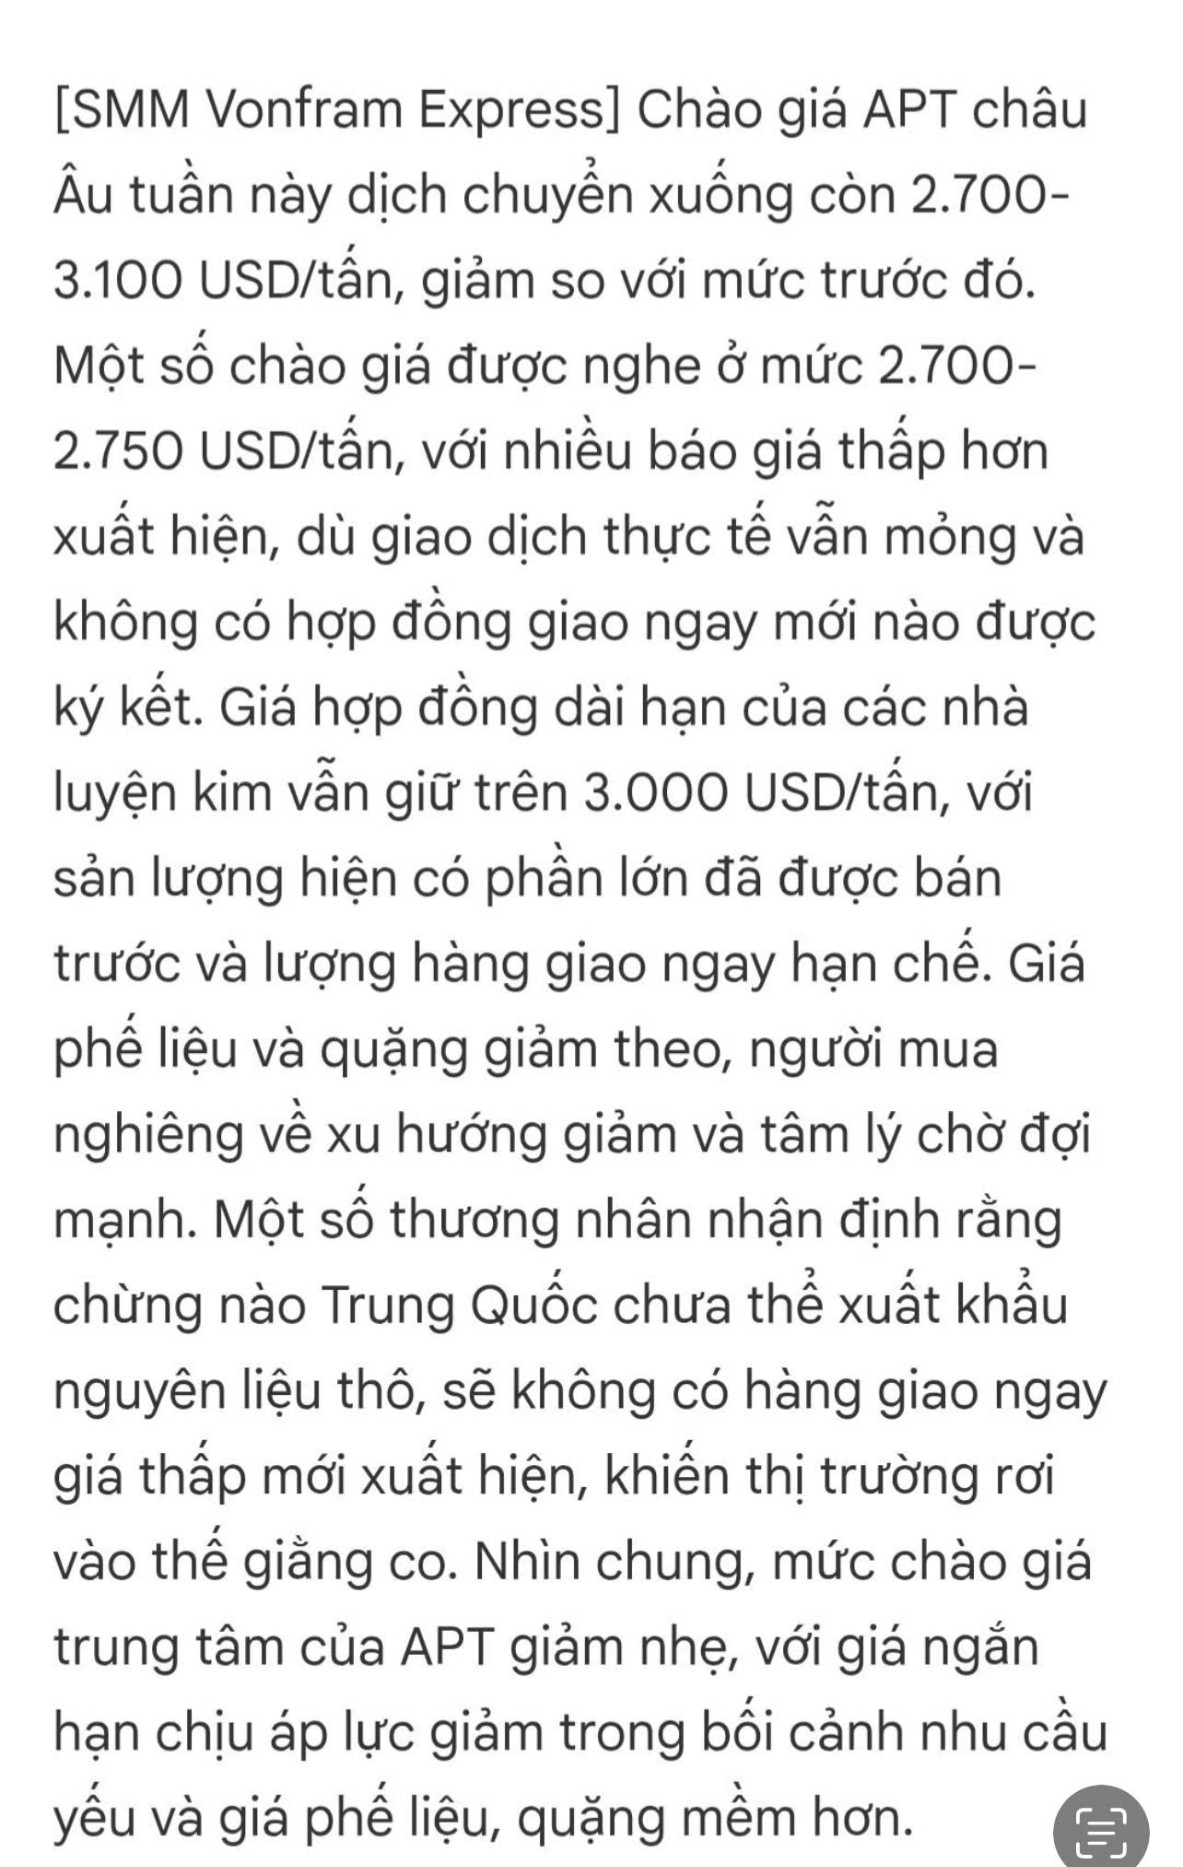
Nhưng giá APT hợp đồng của MSR luôn trên 3000
Đặc biệt mà bác. Ông Michael Richard Lister Glover là một kỹ sư hóa học (chemical engineer) có hơn 30 năm kinh nghiệm làm việc trong các lĩnh vực chuyên sâu về luyện kim, công nghệ chế biến khoáng sản, cải tiến quy trình vận hành và quản lý sản xuất công nghiệp nặng. Trước khi ngồi vào ghế Tổng Giám đốc MSR vào đầu năm 2026, ông đã có quá trình gắn bó và đồng hành lâu dài (hơn 13 năm) với hệ thống của Masan, từng đảm nhiệm vị trí Giám đốc Vận hành (COO) trực tiếp quản lý khu phức hợp khai thác và chế biến khoáng sản Núi Pháo.
OH! Cảm ơn bác về chi tiết này TGD của MSR mới từ năm 2026 là người có nhiều kinh nghiệm đúng chuyên ngành thì lại tăng thêm niềm tin vào MSR từ năm 2026.