Chào bác chủ top @HPKT85 và các bác đang thảo luận về câu chuyện M&A ngành săm lốp của Vinachem (DRC & CSM),
Rất đồng tình với góc nhìn chiến lược của bác về tiềm năng mở rộng thị trường quốc tế của các doanh nghiệp săm lốp Việt Nam. Khi đặt cạnh CSM, DRC hiện sở hữu lợi thế nền tảng tài chính lành mạnh và năng lực sản xuất lốp Radial dẫn đầu. Bổ sung thêm với các bác góc nhìn định lượng chuyên sâu về 3 động lực then chốt giúp DRC bứt phá mạnh mẽ từ vùng đáy chu kỳ:
-
Động lực công suất từ Nhà máy Radial GĐ 3 (1 triệu lốp/năm) & Dòng tiền tự do FCF đảo chiều: Dự án đã hoàn tất quyết toán với suất vốn đầu tư thấp kỷ lục (~65 USD/lốp so với trung bình ngành ~100-120 USD/lốp). Khi chu kỳ đầu tư lớn khép lại, Capex giảm mạnh từ đỉnh 336,8 tỷ VND về khoảng 50 tỷ VND/năm, kéo dòng tiền tự do FCF từ âm chuyển sang dương 50 tỷ VND trong năm 2026 và dự phóng đạt 190 tỷ VND vào năm 2028.
-
Thiên thời xuất khẩu từ cấu trúc thuế chống bán phá giá tại Mỹ: Việc Bộ Thương mại Mỹ (DOC) áp thuế chống bán phá giá từ 12,33% đến 48,39% lên lốp xe tải Thái Lan tạo ra khoảng trống thị trường khổng lồ. DRC với chất lượng lốp Radial đã khẳng định tại thị trường Mỹ đang tận dụng tối đa cơ hội này để gia tăng thị phần, bù đắp áp lực rào cản từ thị trường Nam Mỹ.
-
Chu kỳ giá nguyên liệu hạ nhiệt mở rộng biên gộp: Giá cao su tự nhiên RSS3 giảm từ đỉnh 2.100 USD về vùng 1.850 USD/tấn giúp biên lợi nhuận gộp 6T/2026 phục hồi ấn tượng lên 17,28% (so với 11,15% cùng kỳ). Doanh nghiệp duy trì chi trả cổ tức tiền mặt đều đặn với tỷ suất ~4,9%.
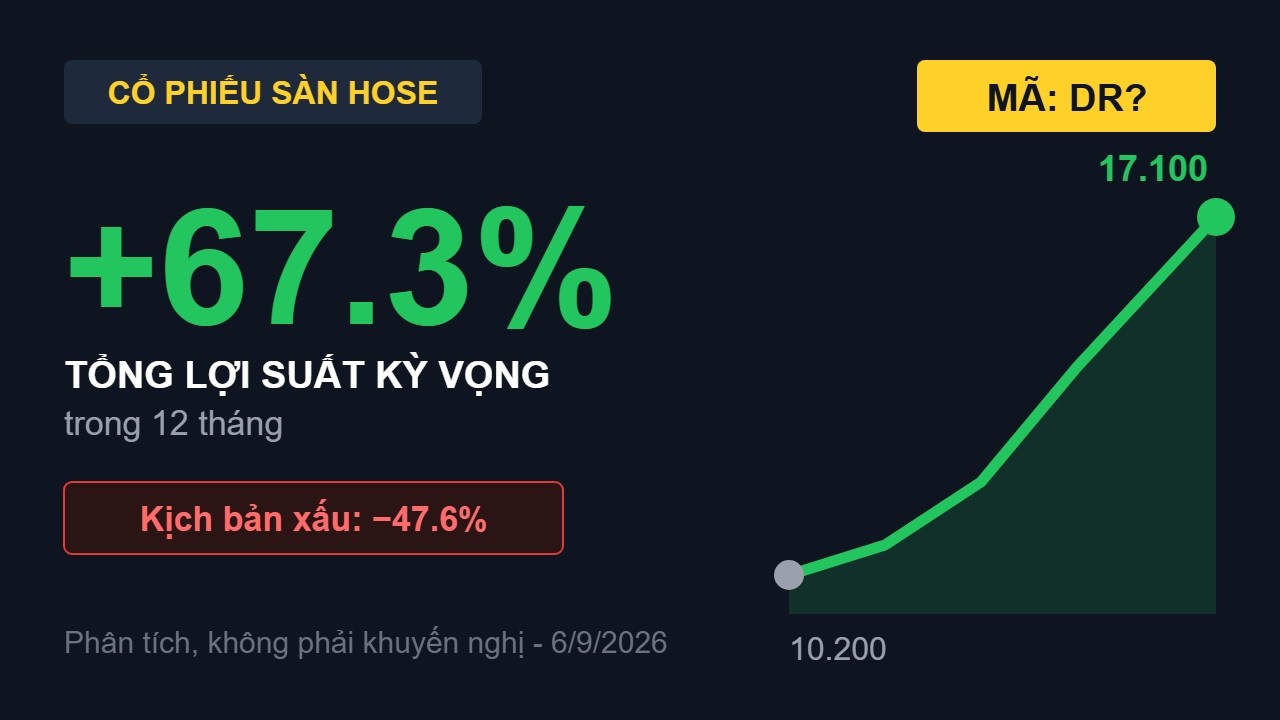
Với mức định giá P/B chỉ 0,81x (chiết khấu sâu dưới giá trị sổ sách), thị trường đang phản ánh DRC ở vùng đáy chu kỳ lợi nhuận. Mô hình định giá kết hợp EV/EBITDA (45%), P/B (35%) và DCF (20%) xác định giá trị hợp lý bình quân trọng số ở mức 12.824 đ/cổ phiếu.
Gửi các bác video phân tích chi tiết BCTC 6T/2026, 3 kịch bản dự phóng tài chính và mô hình định giá định lượng của DRC để cùng theo dõi và đàm đạo: