MCH: Retail Supreme qua điểm uốn, tăng trưởng trở lại từ sản lượng và cao cấp hóa
CTCP Hàng tiêu dùng Masan (MCH) đang bước sang một giai đoạn đáng chú ý sau hơn một năm tái cấu trúc hệ thống phân phối. Câu chuyện quan trọng nhất hiện tại không chỉ nằm ở việc doanh thu quay lại tăng trưởng hai chữ số, mà là mô hình Retail Supreme bắt đầu chứng minh hiệu quả, giúp MCH kiểm soát trực tiếp hơn điểm bán, cải thiện tốc độ đưa sản phẩm ra thị trường và tạo nền tảng để bán nhiều ngành hàng hơn trên cùng một cửa hàng.
Trong 1H2026, doanh thu thuần của MCH đạt 15,6 nghìn tỷ đồng, tăng 13,6% YoY, trong khi LNST đạt 3,3 nghìn tỷ đồng, tăng 11%. Điểm tích cực nằm ở chất lượng tăng trưởng khi khoảng 80% mức tăng đến từ sự phục hồi sản lượng trên các ngành hàng, thay vì chủ yếu dựa vào tăng giá bán. Điều này có ý nghĩa bởi năm 2025 MCH từng chịu ảnh hưởng khá rõ từ quá trình thay đổi hệ thống phân phối và sự suy yếu của sức mua FMCG.
Dấu hiệu cho thấy Retail Supreme đã qua giai đoạn khó khăn nhất thể hiện rõ nhất ở kênh bán lẻ truyền thống. Doanh thu kênh GT tăng 10,6% YoY trong Q2/2026, sau mức tăng 11% trong Q1, chấm dứt chuỗi suy giảm kéo dài trong năm 2025. Đồng thời, kênh bán lẻ hiện đại tăng 29%, HORECA tăng 30% và thương mại điện tử tăng khoảng 3 lần so với cùng kỳ. Đây là một cấu trúc tăng trưởng tương đối toàn diện hơn so với việc chỉ phục hồi ở một kênh đơn lẻ.
Điểm đáng chú ý nhất của Retail Supreme là MCH đang tiến gần hơn tới người bán lẻ cuối cùng thay vì phụ thuộc nhiều vào các tầng bán buôn trung gian. Số điểm bán được phục vụ trực tiếp đã tăng từ khoảng 230 nghìn trước khi triển khai lên 550 nghìn điểm trong Q2/2026, tăng 95% YoY. Số SKU trung bình trên mỗi đơn hàng tăng từ 4,7 lên 5,8, trong khi số điểm bán phân phối từ 6 ngành hàng trở lên tăng từ 29 nghìn lên 43 nghìn. Thời gian để một sản phẩm mới đạt độ phủ 70 nghìn điểm bán cũng giảm từ khoảng 4 tuần xuống còn 2 tuần.
Những thay đổi này quan trọng hơn bản thân con số doanh thu ngắn hạn. Khi MCH có dữ liệu tốt hơn về từng điểm bán, doanh nghiệp có thể đưa đúng SKU đến đúng khu vực, giảm tồn kho trong chuỗi trung gian và đồng thời tăng khả năng cross-selling. Một cửa hàng trước đây chủ yếu bán Nam Ngư hay Omachi có thể trở thành điểm phân phối thêm Wake-Up 247, Chanté, Homey hoặc những sản phẩm mới khác. Điều đó giúp tăng doanh thu trên mỗi điểm bán mà không nhất thiết phải liên tục mở rộng mạng lưới theo chiều ngang.
Trụ cột thứ hai của câu chuyện MCH là cao cấp hóa. Ở thực phẩm tiện lợi, các sản phẩm cao cấp đã đóng góp khoảng 56% doanh thu ngành hàng trong 1H2026. Omachi tăng doanh thu 17,8% YoY và nâng thị phần lên 13,3%. MCH cũng đang dịch chuyển từ khái niệm mì ăn liền truyền thống sang các “giải pháp bữa ăn” có giá trị cao hơn như Quán Xá Châu Á, cơm tự sôi hay lẩu tự sôi. Khi người tiêu dùng so sánh các sản phẩm này với chi phí của một bữa ăn bên ngoài thay vì một gói mì thông thường, dư địa tăng giá trị trên mỗi lần tiêu dùng cũng lớn hơn.
Mảng gia vị vẫn là nền tảng quan trọng nhất. Doanh thu gia vị Q2 tăng 17% YoY, trong đó Chin-su tăng 27% nhờ cả sản lượng và giá bán bình quân cải thiện. MCH đang chuyển trọng tâm từ mở rộng sản lượng đơn thuần sang nâng cấp phân khúc nước mắm, nước tương và tương ớt. Riêng các dòng nước mắm cao cấp có mức giá cao gấp khoảng hai lần sản phẩm truyền thống. Với vị thế thị phần cao ở các ngành hàng cốt lõi, MCH có lợi thế đáng kể khi thực hiện chiến lược này vì thương hiệu mạnh giúp giảm rủi ro khi đưa người tiêu dùng lên phân khúc giá cao hơn.
Một động lực khác cần theo dõi là đồ uống và HPC. Doanh thu đồ uống Q2 tăng 17,8% YoY, còn HPC tăng 32,5% và trở thành ngành hàng tăng trưởng nhanh nhất. Đây là hai mảng có thể hưởng lợi rõ nhất từ việc tăng độ phủ trực tiếp và tận dụng hệ thống WinCommerce. Đặc biệt với HPC, MCH vẫn đang có thị phần tương đối nhỏ so với các tập đoàn đa quốc gia, vì vậy dư địa tăng trưởng có thể lớn hơn nếu doanh nghiệp chuyển thành công từ các sản phẩm bình dân sang nước giặt, chăm sóc gia đình và các SKU giá trị gia tăng cao.
Chất lượng tài chính cũng có dấu hiệu cải thiện. Dòng tiền kinh doanh từng chịu áp lực mạnh khi MCH bắt đầu tái cấu trúc hệ thống phân phối, nhưng đã quay lại trạng thái dương từ Q4/2025. Đến Q2/2026, dòng tiền kinh doanh tương đương khoảng 70% LNST. Đây là chỉ báo đáng theo dõi bởi quá trình tăng trưởng sẽ bền vững hơn nếu doanh nghiệp vừa phục hồi lợi nhuận vừa cải thiện khả năng chuyển lợi nhuận kế toán thành tiền.
Triển vọng của MCH vì vậy không phụ thuộc vào một động lực duy nhất. Retail Supreme giúp khôi phục sản lượng và cải thiện hiệu suất phân phối; cao cấp hóa nâng giá trị trên mỗi sản phẩm; WinCommerce hỗ trợ độ phủ ở kênh hiện đại; trong khi xuất khẩu, đặc biệt với Chin-su, có thể mở rộng thị trường trong dài hạn. Nếu những động lực này tiếp tục vận hành đúng hướng, doanh thu năm 2026 có cơ sở tăng trở lại vùng hai chữ số sau khi giảm nhẹ trong năm 2025.
Tuy nhiên, rủi ro lớn nhất vẫn là tốc độ phục hồi sức mua. Thị trường FMCG năm 2025 từng ghi nhận sản lượng suy giảm cả ở thành thị và nông thôn, cho thấy người tiêu dùng vẫn tương đối nhạy cảm với giá. Nếu thu nhập khả dụng phục hồi chậm, chiến lược cao cấp hóa có thể cần nhiều thời gian hơn để tạo tăng trưởng. Ngoài ra, biến động giá nguyên vật liệu và logistics có thể gây áp lực lên biên lợi nhuận, trong khi cạnh tranh từ các doanh nghiệp trong nước và tập đoàn đa quốc gia có thể buộc MCH tăng chiết khấu, quảng cáo và chi phí hỗ trợ điểm bán.
Nhìn tổng thể, điểm đáng theo dõi nhất ở MCH trong các quý tới không đơn thuần là tốc độ tăng doanh thu, mà là liệu Retail Supreme có tiếp tục giúp sản lượng tăng mà không phải đánh đổi quá nhiều chi phí bán hàng, đồng thời chiến lược cao cấp hóa có nâng được doanh thu trên mỗi điểm bán và duy trì biên lợi nhuận hay không. Nếu hai yếu tố này cùng được xác nhận, MCH có thể bước từ giai đoạn “phục hồi sau tái cấu trúc” sang một chu kỳ tăng trưởng có chất lượng tốt hơn.
Nhà đầu tư muốn xem sâu hơn về động lực tăng trưởng, các rủi ro cần theo dõi và định giá của MCH có thể vào trang tiểu sử để nhận phân tích chi tiết.
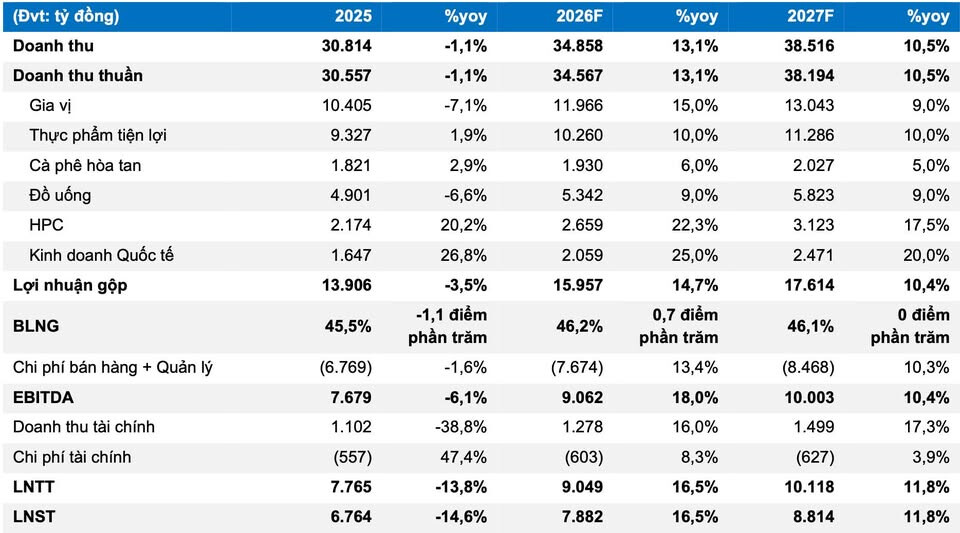
 Doanh thu hợp nhất năm 2026 của MCH được kỳ vọng đạt 34.858 tỷ đồng, tăng 13,1% so với năm trước.
 Masan Consumer đặt mục tiêu mở rộng hệ thống lên khoảng1 triệu điểm bán đến cuối năm 2026, trong đó khoảng 100.000 điểm bán sẽ phân phối đầy đủ toàn bộ danh mục sản phẩm.
 Đến nay, Masan Consumer đã phủ khoảng 490.000 điểm bán, tăng 105% so với cùng kỳ. Trong đó, khoảng 35.000 điểm bán đã có đầy đủ các ngành hàng, tăng 46%.