MBB: Tăng trưởng tín dụng mạnh, nhưng CASA và nợ xấu là hai biến số cần theo dõi
Ngân hàng TMCP Quân đội (MBB) đang duy trì tốc độ tăng trưởng thuộc nhóm cao của hệ thống ngân hàng, nhưng câu chuyện đáng chú ý không chỉ nằm ở việc tín dụng tăng nhanh. Điều quan trọng hơn là MBB có thể duy trì tốc độ này đến đâu khi huy động tiền gửi đang tăng chậm hơn tín dụng, CASA suy giảm và nợ xấu bắt đầu tăng. Đợt tăng vốn lớn trong quý III/2026 giúp giải quyết một phần bài toán vốn, nhưng chi phí vốn và chất lượng tài sản sẽ quyết định chất lượng tăng trưởng trong những quý tới.
Trong 6 tháng đầu năm 2026, dư nợ cho vay khách hàng của MBB đạt khoảng 1,23 triệu tỷ đồng, tăng 13,2% so với đầu năm và 39,5% so với cùng kỳ. Tốc độ này cao hơn đáng kể mặt bằng nhiều ngân hàng lớn, một phần nhờ MBB có lợi thế về hạn mức tín dụng sau khi nhận chuyển giao bắt buộc MBV. Tăng trưởng chủ yếu đến từ khách hàng doanh nghiệp, trong khi tín dụng bất động sản tăng khoảng 38% so với đầu năm. Quy mô tín dụng mở rộng mạnh đã trực tiếp kéo thu nhập lãi thuần 6 tháng tăng 32,2% và trở thành động lực chính cho tăng trưởng lợi nhuận.
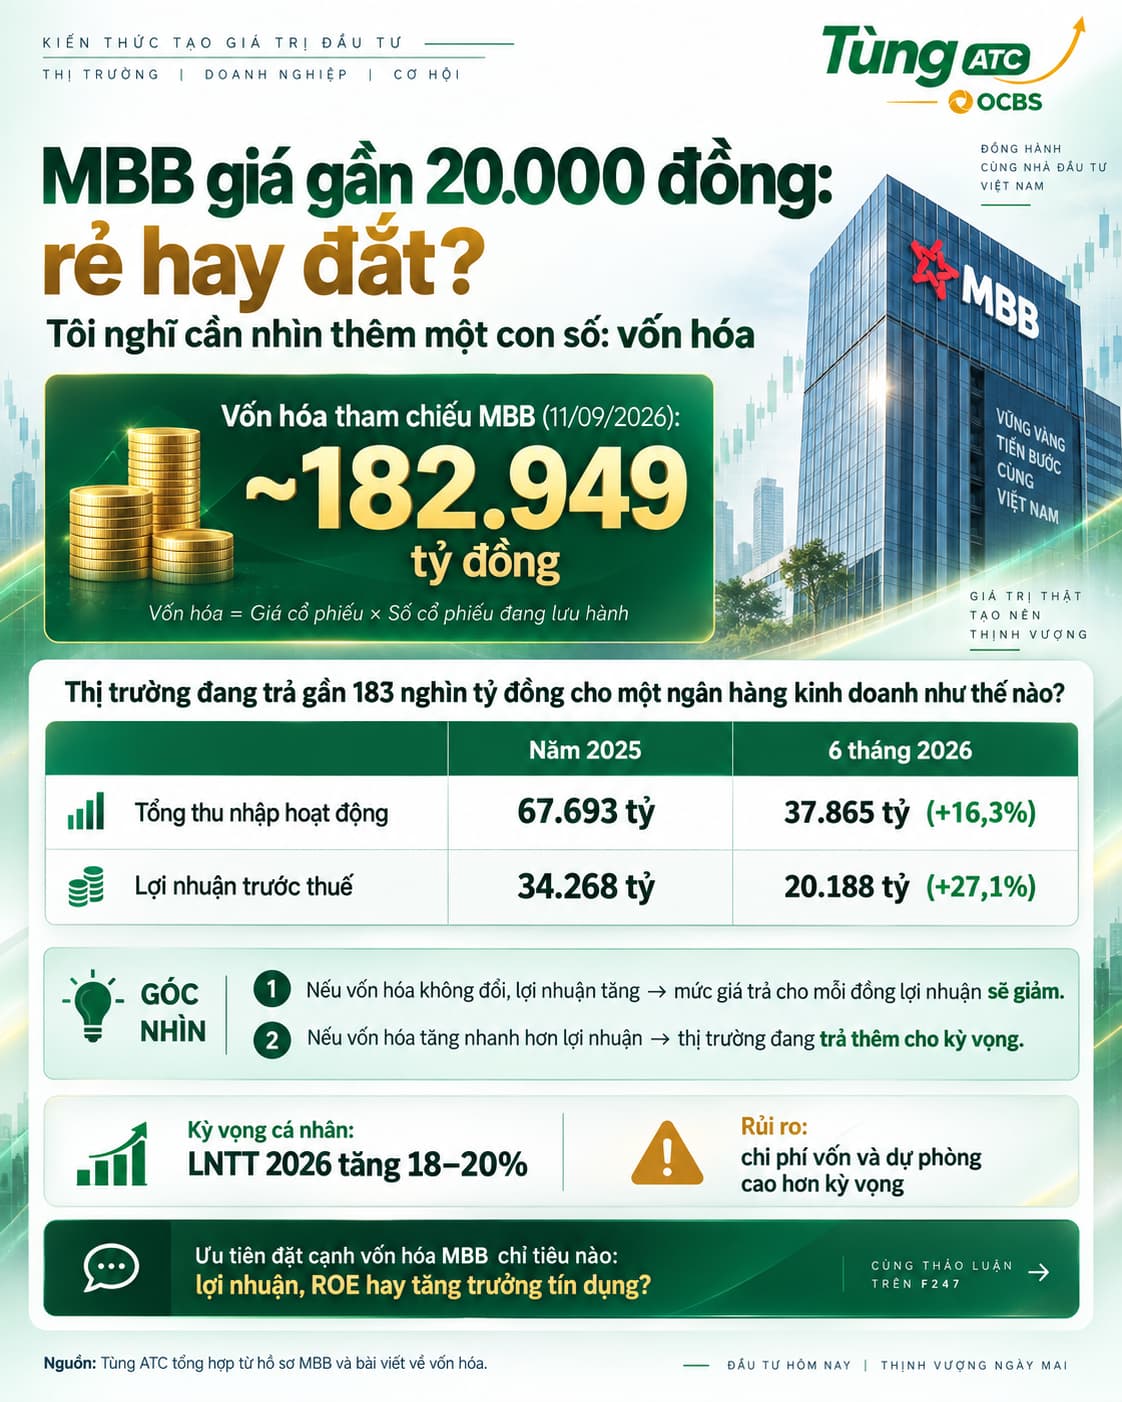
Chất lượng tăng trưởng lợi nhuận nhìn chung vẫn tích cực. Lợi nhuận trước thuế 6 tháng đạt 20.188 tỷ đồng, tăng 27,1% YoY và hoàn thành hơn một nửa kế hoạch năm. Động lực chủ yếu đến từ thu nhập lãi thuần và khả năng kiểm soát chi phí, thay vì dựa nhiều vào các khoản thu bất thường. Chi phí hoạt động chỉ tăng 12% trong khi tổng thu nhập hoạt động tăng 16,3%, giúp tỷ lệ chi phí trên thu nhập tiếp tục thuộc nhóm thấp của ngành. Đây là lợi thế quan trọng của MBB: quy mô tăng nhanh nhưng chi phí vận hành không tăng tương ứng, một phần nhờ nền tảng ngân hàng số và quy mô gần 38 triệu khách hàng.
Tuy nhiên, điểm cần chú ý nằm ở phía nguồn vốn. Tiền gửi khách hàng trong 6 tháng chỉ tăng 4,6%, thấp hơn đáng kể mức tăng tín dụng 13,2%. MBB phải tăng huy động qua giấy tờ có giá và thị trường liên ngân hàng để bổ sung nguồn vốn, trong khi đây thường là những nguồn có chi phí cao hơn tiền gửi thông thường. CASA cũng giảm từ 36,8% cuối năm 2025 xuống 33,6% cuối quý II/2026. Mức này vẫn thuộc nhóm cao nhất hệ thống, nhưng chiều hướng suy giảm cho thấy lợi thế nguồn vốn giá rẻ của MBB đang chịu áp lực khi lãi suất tiền gửi có kỳ hạn trở nên hấp dẫn hơn.
Hệ quả là chi phí vốn tăng khoảng 1,1 điểm phần trăm, khiến dư địa cải thiện biên lãi thuần không còn nhiều. NIM vẫn giữ quanh 3,9% trong 6 tháng đầu năm, thuộc nhóm cao của ngành, nhưng khả năng duy trì mức này sẽ phụ thuộc rất lớn vào tốc độ phục hồi CASA và khả năng cân đối giữa tín dụng với huy động. Nếu tín dụng tiếp tục tăng nhanh nhưng tiền gửi không theo kịp, MBB có thể phải chấp nhận chi phí vốn cao hơn, khiến tăng trưởng thu nhập lãi thuần chậm lại dù dư nợ vẫn mở rộng.
Đợt tăng vốn trong quý III/2026 vì vậy có ý nghĩa đáng kể. Vốn điều lệ đã tăng khoảng 25%, từ hơn 80.000 tỷ đồng lên gần 100.700 tỷ đồng. Nguồn vốn mới giúp củng cố bộ đệm vốn sau khi CAR giảm về 10,7% cuối tháng 6/2026, đồng thời tạo thêm dư địa để MBB tiếp tục mở rộng tín dụng. Tuy nhiên, tăng vốn cũng khiến vốn chủ sở hữu bình quân tăng nhanh, nên ROE có thể giảm nhẹ trong ngắn hạn nếu lợi nhuận chưa tăng tương ứng. Bài toán của MBB không chỉ là có thêm vốn, mà còn phải sử dụng lượng vốn mới đủ hiệu quả.
Biến số thứ hai cần theo dõi là chất lượng tài sản. Nợ xấu cuối tháng 6/2026 đạt gần 17.800 tỷ đồng, tăng 26,9% so với đầu năm; riêng nợ nhóm 5 tăng hơn 36%. Tỷ lệ nợ xấu vẫn chỉ ở mức 1,45%, tương đối thấp so với toàn ngành, nhưng đã tiến sát mục tiêu kiểm soát dưới 1,5%. Tỷ lệ bao phủ nợ xấu ở mức 93,6%, trong khi chi phí dự phòng 6 tháng gần như đi ngang so với cùng kỳ. Nếu tín dụng bất động sản tiếp tục tăng nhanh và nợ xấu mới hình thành nhiều hơn, MBB có thể phải tăng trích lập dự phòng trong các quý sau, làm giảm một phần lợi ích từ tăng trưởng tín dụng.
Triển vọng của MBB vì vậy vẫn dựa trên một nền tảng khá mạnh: lợi thế hạn mức tín dụng, CASA thuộc nhóm đầu ngành, hiệu quả vận hành cao, nền khách hàng số lớn và khả năng sinh lời tốt. Nhưng tăng trưởng từ đây sẽ khó chỉ dựa vào việc mở rộng quy mô. Khả năng đưa CASA trở lại xu hướng tăng, kiểm soát chi phí vốn và giữ nợ xấu dưới ngưỡng mục tiêu mới là những yếu tố quyết định MBB có thể duy trì mức tăng trưởng lợi nhuận cao mà không đánh đổi chất lượng tài sản hay hiệu quả sinh lời.
Trong các quý tới, nhà đầu tư nên theo dõi đồng thời ba chỉ báo: tăng trưởng tiền gửi so với tín dụng, diễn biến CASA và NIM, cùng tốc độ hình thành nợ xấu mới. Nếu nguồn vốn cải thiện sau đợt tăng vốn trong khi chất lượng tài sản vẫn được kiểm soát, câu chuyện tăng trưởng của MBB sẽ có nền tảng vững hơn. Ngược lại, CASA tiếp tục giảm hoặc nợ xấu vượt nhanh ngưỡng 1,5% sẽ là tín hiệu cần đánh giá lại chất lượng tăng trưởng.
Nhà đầu tư muốn xem sâu hơn về triển vọng lợi nhuận, chất lượng tài sản và định giá cổ phiếu MBB có thể vào trang tiểu sử để nhận phân tích chi tiết.