MSH: Sóng hồi đơn hàng may mặc và bài toán tăng trưởng sau giai đoạn khó khăn - Báo cáo phân tích và định giá CTCP May Sông Hồng

Nhà đầu tư đọc bản đầy đủ của báo cáo tại đây:

NGUỒN: ELDIAN CAPITAL

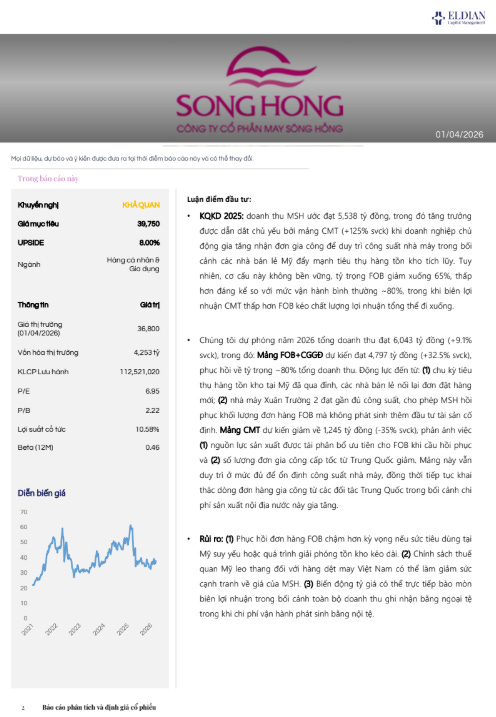
Chúng tôi xác định Giá mục tiêu cho cổ phiếu MSH là 39,750 đồng/cp . Mức giá này cao hơn 8% so với thị giá ngày 01/04/2026. Chúng tôi khuyến nghị KHẢ QUAN đối với cổ phiếu MSH.

Luận điểm đầu tư:

•KQKD 2025: doanh thu MSH ước đạt 5,538 tỷ đồng, trong đó tăng trưởng được dẫn dắt chủ yếu bởi mảng CMT (+125% svck) khi doanh nghiệp chủ động gia tăng nhận đơn gia công để duy trì công suất nhà máy trong bối cảnh các nhà bán lẻ Mỹ đẩy mạnh tiêu thụ hàng tồn kho tích lũy. Tuy nhiên, cơ cấu này không bền vững, tỷ trọng FOB giảm xuống 65%, thấp hơn đáng kể so với mức vận hành bình thường ~80%, trong khi biên lợi nhuận CMT thấp hơn FOB kéo chất lượng lợi nhuận tổng thể đi xuống.

•Chúng tôi dự phóng năm 2026 tổng doanh thu đạt 6,043 tỷ đồng (+9.1% svck), trong đó: Mảng FOB+CGGĐ dự kiến đạt 4,797 tỷ đồng (+32.5% svck), phục hồi về tỷ trọng ~80% tổng doanh thu. Động lực đến từ: (1) chu kỳ tiêu thụ hàng tồn kho tại Mỹ đã qua đỉnh, các nhà bán lẻ nối lại đơn đặt hàng mới; (2) nhà máy Xuân Trường 2 đạt gần đủ công suất, cho phép MSH hồi phục khối lượng đơn hàng FOB mà không phát sinh thêm đầu tư tài sản cố định. Mảng CMT dự kiến giảm về 1,245 tỷ đồng (-35% svck), phản ánh việc (1) nguồn lực sản xuất được tái phân bổ ưu tiên cho FOB khi cầu hồi phục và (2) số lượng đơn gia công cấp tốc từ Trung Quốc giảm. Mảng này vẫn duy trì ở mức đủ để ổn định công suất nhà máy, đồng thời tiếp tục khai thác dòng đơn hàng gia công từ các đối tác Trung Quốc trong bối cảnh chi phí sản xuất nội địa nước này gia tăng.

•Rủi ro: (1) Phục hồi đơn hàng FOB chậm hơn kỳ vọng nếu sức tiêu dùng tại Mỹ suy yếu hoặc quá trình giải phóng tồn kho kéo dài. (2) Chính sách thuế quan Mỹ leo thang đối với hàng dệt may Việt Nam có thể làm giảm sức cạnh tranh về giá của MSH. (3) Biến động tỷ giá có thể trực tiếp bào mòn biên lợi nhuận trong bối cảnh toàn bộ doanh thu ghi nhận bằng ngoại tệ trong khi chi phí vận hành phát sinh bằng nội tệ.

Tải lên: 243.jpg…

CTCP May Sông Hồng (MSH): Lợi nhuận tăng trở lại, động lực đáng chú ý đến từ mảng gia công

Điểm đáng chú ý ở MSH hiện nay không đơn thuần là doanh thu tăng trở lại, mà là cơ cấu kinh doanh đang thay đổi theo hướng có lợi hơn cho biên lợi nhuận. Trong quý gần nhất, mảng sản xuất trọn gói gần như không tăng trưởng, trong khi doanh thu gia công tăng hơn 50%. Chính sự dịch chuyển này đang giúp khả năng sinh lời của MSH cải thiện.

Q2-FY26, MSH đạt doanh thu 1.657 tỷ đồng, tăng 13% so với cùng kỳ; lợi nhuận thuộc về cổ đông MSH đạt 164 tỷ đồng, tăng 4%. Tốc độ tăng lợi nhuận chưa cao, nhưng hoạt động kinh doanh cốt lõi có tín hiệu tích cực hơn khi lợi nhuận gộp tăng 17% và biên lợi nhuận gộp tăng từ khoảng 21,1% lên 21,8%. Nói đơn giản, với mỗi 100 đồng doanh thu, MSH đang giữ lại được nhiều lợi nhuận hơn sau khi trừ chi phí sản xuất.

Nguyên nhân quan trọng nằm ở mảng gia công. Doanh thu mảng này đạt 564 tỷ đồng, tăng 53% so với cùng kỳ, trong khi mảng sản xuất trọn gói đạt 1.093 tỷ đồng và gần như đi ngang. MSH đang nhận thêm đơn hàng gia công cho SAE-A Trading để phục vụ thị trường Mỹ. Những đơn hàng này có mức sinh lời tốt, nhờ đó lợi nhuận gộp của mảng gia công tăng tới 81%, lên 204 tỷ đồng. Ngược lại, lợi nhuận gộp của mảng sản xuất trọn gói giảm 20%.

Điều này cho thấy tăng trưởng của MSH hiện không chỉ đến từ việc bán được nhiều hàng hơn. Doanh nghiệp đang kiếm được nhiều lợi nhuận hơn từ một phần đơn hàng nhờ thay đổi cơ cấu sản phẩm. Nếu tỷ trọng các đơn hàng gia công có mức sinh lời cao tiếp tục tăng, MSH có thể duy trì biên lợi nhuận tốt ngay cả khi doanh thu không tăng quá mạnh.

Dù vậy, lợi nhuận cuối cùng chỉ tăng 4%, thấp hơn đáng kể so với mức tăng 17% của lợi nhuận gộp. Một nguyên nhân là thu nhập tài chính giảm 45% khi lượng trái phiếu MSH nắm giữ thấp hơn cùng kỳ và lợi nhuận từ tỷ giá cũng giảm. Bên cạnh đó, một phần đơn hàng được chuyển sang hai nhà máy mà MSH chỉ sở hữu 51%, khiến phần lợi nhuận thuộc về các cổ đông khác tăng lên. Vì vậy, sự cải thiện trong hoạt động sản xuất chưa chuyển toàn bộ thành lợi nhuận cho cổ đông MSH.

Triển vọng quý tiếp theo vẫn có điểm hỗ trợ. Q3 thường là mùa cao điểm xuất khẩu hàng may mặc sang Mỹ để chuẩn bị cho nhu cầu cuối năm. Doanh thu MSH được kỳ vọng đạt khoảng 1.849 tỷ đồng, tăng 12%, trong khi lợi nhuận thuộc về cổ đông MSH khoảng 205 tỷ đồng, tăng 2%. Quan trọng hơn con số tăng trưởng lợi nhuận là khả năng giữ biên lợi nhuận gộp quanh 22% nhờ ưu tiên các đơn hàng gia công có giá trị cao.

Như vậy, câu chuyện của MSH hiện không còn là lợi nhuận tăng trưởng mạnh như giai đoạn trước, mà chuyển sang khả năng duy trì một nền lợi nhuận cao. Động lực đáng chú ý nhất là các đơn hàng gia công cho SAE-A Trading đang giúp cải thiện khả năng sinh lời.

Ở chiều ngược lại, đây cũng là yếu tố nhà đầu tư cần theo dõi. Nếu nhu cầu tại Mỹ suy yếu, lượng đơn hàng từ SAE-A giảm hoặc MSH phải quay lại nhiều hơn với các đơn hàng có biên lợi nhuận thấp, khả năng sinh lời có thể giảm trở lại. Vì vậy, trong các quý tới, thay vì chỉ nhìn doanh thu tăng bao nhiêu, nhà đầu tư nên chú ý MSH kiếm được bao nhiêu lợi nhuận trên mỗi đồng doanh thu và liệu cơ cấu đơn hàng có tiếp tục thuận lợi hay không.

Nhà đầu tư muốn xem sâu hơn về triển vọng đơn hàng, khả năng duy trì biên lợi nhuận, các rủi ro và định giá của MSH có thể vào trang tiểu sử để nhận phân tích chi tiết.