MSR: Elmet chính thức trở thành cổ đông, cổ tức tiền mặt 2026 dự kiến 6.000 đồng/cổ phiếu
CTCP Masan High-Tech Materials (MSR) đang bước vào giai đoạn thay đổi đáng kể về cơ cấu cổ đông, chính sách phân phối lợi nhuận và chiến lược vốn. Việc Elmet hoàn tất mua 4,99% cổ phần không chỉ đưa thêm một nhà đầu tư chiến lược vào MSR mà quan trọng hơn, chính thức kích hoạt các hợp đồng gia công và cung ứng vonfram dài hạn. Song song đó, doanh nghiệp dự kiến nâng tổng cổ tức tiền mặt năm 2026 lên 6.000 đồng/cổ phiếu và tiếp tục mở rộng tỷ lệ cổ phiếu tự do chuyển nhượng trước kế hoạch niêm yết trên HOSE vào năm 2027.
Ngày 1/10/2026, The Elmet Group Co. đã hoàn tất mua 4,99% cổ phần MSR từ một công ty con do CTCP Tập đoàn Masan (MSN) sở hữu 100% thông qua giao dịch thỏa thuận. Giao dịch tương ứng với mức định giá vốn chủ sở hữu khoảng 2,5 tỷ USD đối với MSR. Sau thương vụ, MSN vẫn nắm quyền kiểm soát với tỷ lệ sở hữu khoảng 87,46%.
Điểm đáng chú ý hơn bản thân việc chuyển nhượng cổ phần là các thỏa thuận gia công và cung ứng dài hạn giữa MSR và Elmet chính thức có hiệu lực. Sản lượng dự kiến vào khoảng 1.250 tấn WO3 mỗi năm trong thời gian hơn tám năm. Theo mức giá vonfram hiện tại, MSR ước tính tổng doanh thu gộp từ các hợp đồng này khoảng 1,5 tỷ USD trong toàn bộ thời hạn.
Đây là yếu tố có ý nghĩa đối với chất lượng doanh thu trong tương lai. Ngành vonfram vốn chịu ảnh hưởng đáng kể từ chu kỳ giá hàng hóa, nên việc có một phần sản lượng được gắn với hợp đồng dài hạn giúp MSR tăng khả năng dự báo đầu ra và giảm phần nào sự phụ thuộc vào các giao dịch ngắn hạn. Tuy nhiên, quy mô doanh thu thực tế vẫn sẽ chịu ảnh hưởng bởi diễn biến giá vonfram và tiến độ thực hiện các hợp đồng trong từng giai đoạn.
Một thay đổi lớn khác nằm ở chính sách cổ tức. MSR đã chi trả 1.000 đồng/cổ phiếu vào tháng 9/2026, đây cũng là khoản cổ tức tiền mặt đầu tiên trong lịch sử doanh nghiệp. HĐQT hiện tiếp tục đề xuất tạm ứng cổ tức lần hai ở mức 5.000 đồng/cổ phiếu, tương ứng khoảng 5.500 tỷ đồng. Nếu được cổ đông thông qua, tổng cổ tức tiền mặt năm 2026 sẽ đạt 6.000 đồng/cổ phiếu, tương đương khoảng 6.600 tỷ đồng.
Từ năm tài chính 2027, MSR còn định hướng duy trì tỷ lệ chi trả tiền mặt tối thiểu 50% lợi nhuận sau thuế hợp nhất hằng năm, với điều kiện được ĐHCĐ thường niên năm 2027 phê duyệt. Điều này cho thấy doanh nghiệp đang chuyển sang chính sách phân phối lợi nhuận rõ ràng hơn, dù mức cổ tức thực tế từng năm vẫn phụ thuộc lớn vào lợi nhuận và chu kỳ giá vonfram.
Việc chi trả lượng tiền mặt lớn nhưng vẫn đặt mục tiêu giảm đòn bẩy là một điểm cần theo dõi. Ban lãnh đạo dự kiến Nợ vay ròng/EBITDA cuối năm 2026 ở khoảng 1,1 lần sau khi trả cổ tức, thấp hơn mức mục tiêu khoảng 1,7 lần. Sang năm 2027, MSR kỳ vọng tiến tới trạng thái tiền mặt ròng trong khi vẫn tiếp tục đầu tư tăng trưởng, bao gồm kế hoạch mở rộng công suất oxit vonfram lên trên 8.000 tấn WO3/năm.
Nếu các mục tiêu này được thực hiện đúng tiến độ, chất lượng bảng cân đối kế toán của MSR có thể cải thiện đáng kể. Tuy vậy, khả năng vừa duy trì cổ tức cao, vừa giảm nợ và tiếp tục mở rộng công suất sẽ phụ thuộc trực tiếp vào dòng tiền tạo ra từ hoạt động kinh doanh, đặc biệt trong bối cảnh lợi nhuận của doanh nghiệp vẫn nhạy cảm với giá vonfram.
Song song với hoạt động kinh doanh, MSR đang chuẩn bị cho mục tiêu nộp hồ sơ niêm yết trên HOSE trong năm 2027. Một phần quan trọng của quá trình này là tăng tỷ lệ cổ phiếu tự do chuyển nhượng và đa dạng hóa cơ cấu cổ đông tổ chức.
HĐQT đã thông qua chủ trương phát hành riêng lẻ khoảng 5% cổ phiếu mới cho các nhà đầu tư chiến lược, tổ chức trong và ngoài nước hoặc nhà đầu tư chứng khoán chuyên nghiệp, ưu tiên nhóm có định hướng nắm giữ dài hạn. Giá phát hành dự kiến không thấp hơn mức khoảng 58.000 đồng/cổ phiếu của giao dịch gần nhất với nhà đầu tư chiến lược.
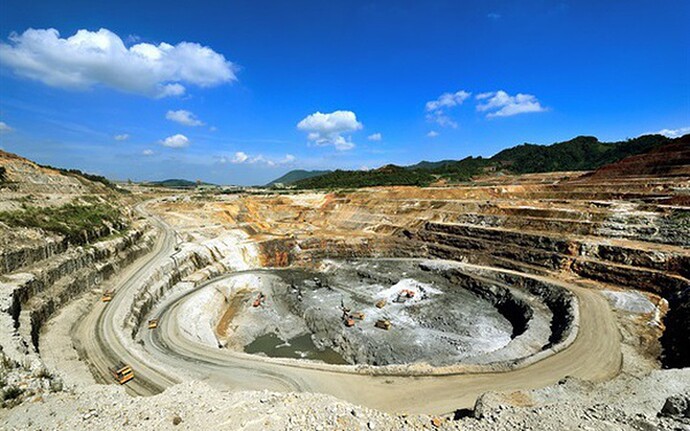
Nguồn vốn mới dự kiến được sử dụng cho hoạt động khai thác, chế biến sâu tại mỏ Núi Pháo và phát triển các sản phẩm vonfram, khoáng sản chiến lược có giá trị gia tăng cao hơn. Trước khi giải ngân cho các dự án, nguồn tiền cũng có thể được sử dụng để tối ưu cơ cấu vốn và củng cố bảng cân đối kế toán.
Bên cạnh lượng cổ phiếu phát hành mới, Masan Horizon vẫn có thể chuyển nhượng tối đa 10% cổ phần MSR hiện hữu cho các nhà đầu tư chiến lược và tổ chức dài hạn thông qua giao dịch thỏa thuận. MSN dự kiến duy trì tỷ lệ sở hữu khoảng 75% trước thời điểm MSR niêm yết HOSE, thấp hơn đáng kể mức khoảng 95% vào đầu năm 2025. Như vậy, MSR vẫn sẽ là công ty con hợp nhất của MSN, nhưng tỷ lệ cổ phiếu lưu hành bên ngoài có thể tăng đáng kể.
Nhìn tổng thể, câu chuyện của MSR hiện không chỉ nằm ở diễn biến giá vonfram. Việc Elmet trở thành cổ đông giúp tăng độ chắc chắn cho đầu ra dài hạn, trong khi chính sách cổ tức, giảm đòn bẩy và mở rộng cơ cấu cổ đông đang tạo nền tảng cho kế hoạch niêm yết HOSE năm 2027. Yếu tố quan trọng cần theo dõi trong các quý tới là khả năng chuyển các hợp đồng dài hạn thành dòng tiền thực tế, tiến độ giảm nợ, hiệu quả sử dụng vốn từ đợt phát hành mới và đặc biệt là diễn biến giá vonfram, bởi đây vẫn là biến số có thể ảnh hưởng lớn đến lợi nhuận cũng như mức cổ tức trong tương lai.
Nếu anh/chị đang nắm giữ hoặc quan tâm đến MSR và muốn trao đổi kỹ hơn về triển vọng, các rủi ro cần theo dõi hoặc chiến lược với vị thế hiện tại, có thể liên hệ với em qua thông tin tại trang tiểu sử để được hỗ trợ trực tiếp.