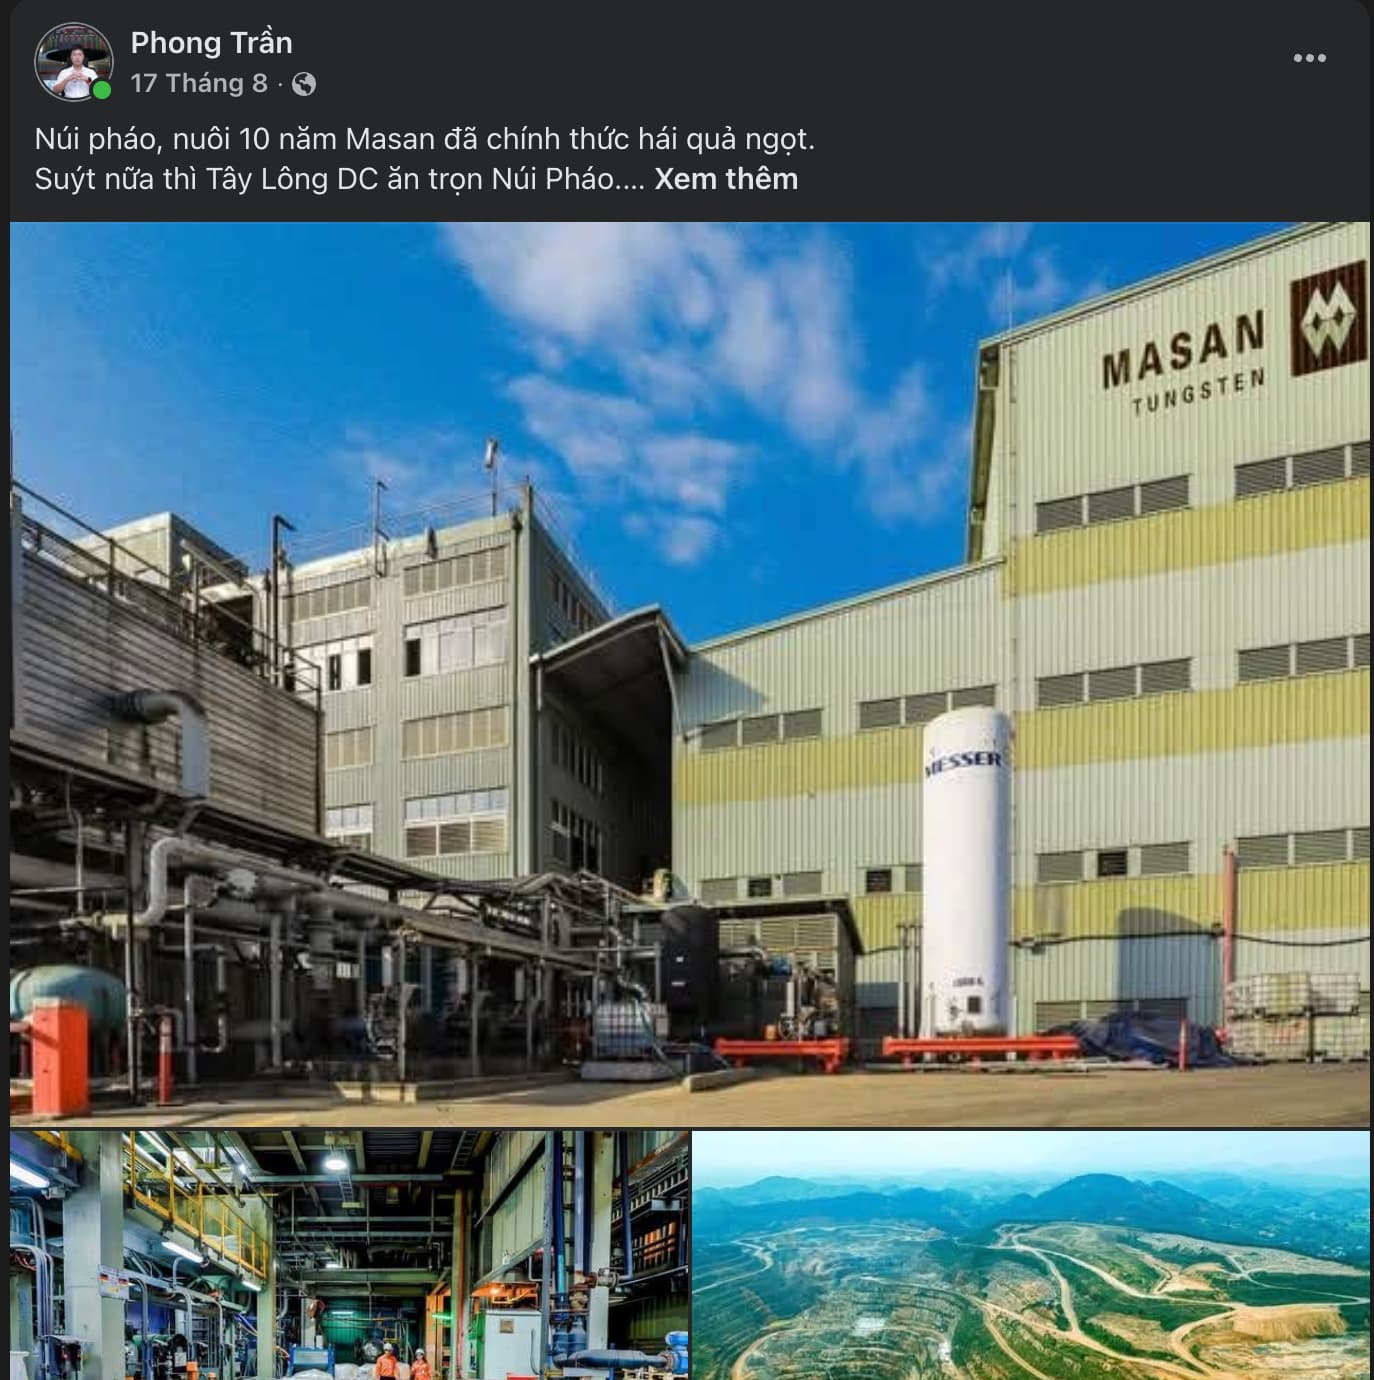
MSR sánh ngang với cường quốc năm châu

MSR SÁNH VAI CÙNG CƯỜNG QUỐC NĂM CHÂU

Lợi thế cốt lõi : Vonfram.

Hôm nay, giới đầu tư tài chính nói nhiều về thương vụ Elmet Group - một tập đoàn của Mỹ, mua 4,999% cổ phần của Masan High - Tech Masterials (MSR), đặc biệt với định giá MSR lên tới 2,5 tỉ USD.

Việc này cho chúng ta thấy được một doanh nghiệp VN đã thoát ra khỏi cái vỏ bọc của xuất khẩu dạng thô như ban đầu mà bây giờ đây VN ta đã tham gia vào được chuỗi cung ứng lớn, sánh vai được các cường quốc năm châu.

Việc MSR đây không phải là kết quả của việc nhất thời mà nó là kết quả của thập kỷ đầu tư và siêu tầm nhìn đến từ TỶ PHÚ ĐÔNG ÂU.

Trong Đông ÂU anh HÙng Truyện có trích phi vụ thâu tóm Núi Pháo từ tay của Dragon capital trở nên thành một huyền thoại về siêu tâm nhìn, và chính hôm nay là cái quả của THẬP KỶ ĐẦU TƯ đó.

MSR là một trong những doanh nghiệp hiếm hoi thuộc top 1% nhất thị trường làm được điều đó, bây giờ đây chúng ta có thể tự tin với thế giới rằng, chúng ta có thể tham gia vào sâu được nhiều ngành nghề mang lại giá trị kinh tế cao hơn, dần bỏ đi cái mác của " xuất khẩu thô" và " nhân công giá rẻ đi".

Năm 2026 thật thú vị khi được đồng hành cùng key MSR này.

…

COMIMING

NGHỆ 2026

MSR là 1 trong những Cp hiếm hoi áp sát đỉnh lịch sử . Thông thường 1 Cp tăng giá nó phải kèm theo 1 câu chuyện để kể , kèm theo vĩ mô , thiên thời . Vấn đề là dân kỹ thuật giờ k dám vào và THị trường thì k quan tâm bạn là ai…

maybe bác à, ở trên này rủi ro cao rồi, chủ yếu NGHỆ update cho mây ae tt mới nhất!

MSR: Hợp tác với Elmet mở rộng vị thế trong chuỗi cung ứng tungsten ngoài Trung Quốc

Quan hệ hợp tác chiến lược giữa CTCP Masan High-Tech Materials (MSR) và The Elmet Group đáng chú ý không chỉ ở khoản đầu tư cổ phần, mà quan trọng hơn là hợp đồng chế biến và bao tiêu kéo dài hơn 8 năm. Giao dịch cho thấy một khách hàng đã làm việc với MSR hơn 12 năm sẵn sàng nâng quan hệ từ mua bán thông thường lên hợp tác dài hạn, qua đó củng cố vai trò của MSR trong chuỗi cung ứng tungsten ngoài Trung Quốc. Tuy nhiên, đóng góp lợi nhuận thực tế từ hợp đồng vẫn cần được đánh giá thận trọng do sản lượng không hoàn toàn cố định và biên chế biến chưa được công bố.

Elmet dự kiến mua 4,99% cổ phần MSR từ một công ty con thuộc sở hữu 100% của Tập đoàn Masan (MSN). Sau giao dịch, tỷ lệ sở hữu của MSN tại MSR sẽ giảm xuống khoảng 87,46%. Các thỏa thuận thương mại chỉ bắt đầu có hiệu lực sau khi giao dịch cổ phần hoàn tất và vẫn cần các phê duyệt cần thiết. MSR đang đặt mục tiêu hoàn tất quá trình này trong nửa đầu tháng 10/2026, vì vậy ở thời điểm hiện tại đây vẫn là một giao dịch chưa hoàn thành.

Phần có ý nghĩa lớn hơn đối với hoạt động kinh doanh là hợp đồng chế biến và bao tiêu với thời hạn ban đầu trên 8 năm. Sản lượng cam kết khoảng 1.250 tấn WO₃ mỗi năm, tương đương quy mô đáng kể so với tổng sản lượng tungsten của MSR trong những năm tới. Điểm tích cực nằm ở thời hạn hợp đồng dài, giúp doanh nghiệp có thêm một nguồn nhu cầu tương đối ổn định trong bối cảnh thị trường tungsten ngoài Trung Quốc đang thiếu hụt nguồn cung.

Tuy nhiên, cần phân biệt rõ đây không phải hợp đồng bán tungsten khai thác trực tiếp từ mỏ Núi Pháo. Nguyên liệu sẽ do Elmet mua từ các mỏ khác rồi chuyển cho MSR chế biến trước khi nhận lại sản phẩm hoàn thiện. Điều này biến MSR thành mắt xích tinh luyện trong chuỗi cung ứng của Elmet, giúp khai thác tốt hơn năng lực nhà máy nhưng không đồng nghĩa toàn bộ doanh thu hợp đồng sẽ mang biên lợi nhuận tương tự tungsten từ nguồn quặng tự khai thác.

Sản lượng 1.250 tấn mỗi năm cũng không phải mức tối thiểu tuyệt đối. Lượng thực tế phụ thuộc vào khả năng Elmet thu mua quặng từ các nguồn bên ngoài. Nếu nguồn cung khan hiếm trong một năm, sản lượng chuyển cho MSR có thể thấp hơn kế hoạch và phần thiếu hụt sẽ được bù trong các năm tiếp theo. Vì vậy, hợp đồng giúp nâng khả năng nhìn trước về nhu cầu dài hạn, nhưng doanh thu từng năm vẫn có thể biến động.

Một điểm đáng chú ý khác là giá bán được gắn với giá tham chiếu thị trường thay vì cố định. Cấu trúc này cho phép MSR hưởng lợi nếu giá tungsten duy trì ở vùng cao, nhưng đồng thời cũng khiến doanh thu hợp đồng chịu ảnh hưởng khi giá giảm. MSR ước tính tổng doanh thu khoảng 1,5 tỷ USD trong toàn bộ thời hạn hợp đồng, song con số này dựa trên giả định giá tương đối thận trọng. Ban lãnh đạo hiện chưa nhìn thấy rủi ro tăng hoặc giảm mạnh của giá APT trong 1–2 năm tới, do thị trường ngoài Trung Quốc vẫn đối mặt tình trạng thiếu hụt nguồn cung mang tính cấu trúc.

Hợp tác với Elmet cũng làm nổi bật câu chuyện công suất tinh luyện. Nhà máy MTC hiện có công suất khoảng 8.100 tấn WO₃ mỗi năm và MSR đang nghiên cứu khả năng nâng lên 10.000–12.000 tấn. Chi phí đầu tư ước tính khoảng 15–20 triệu USD, không quá lớn so với quy mô hoạt động hiện tại, đồng thời doanh nghiệp đã sở hữu công nghệ cần thiết. Dù vậy, đây mới là kế hoạch nghiên cứu, chưa có thời điểm triển khai và chưa phải khoản đầu tư đã được cam kết. Nhà đầu tư vì thế chưa nên đưa toàn bộ phần công suất bổ sung vào kỳ vọng lợi nhuận.

Việc mở rộng công suất cũng không chỉ nhằm phục vụ Elmet. MSR cho rằng nhu cầu thị trường nói chung đang ở mức cao trong khi năng lực chế biến tungsten ngoài Trung Quốc còn hạn chế. Nếu xu hướng này kéo dài, giá trị chiến lược của năng lực tinh luyện có thể ngày càng lớn, đặc biệt trong bối cảnh khách hàng quốc tế muốn đa dạng hóa chuỗi cung ứng.

Về triển vọng 2027, yếu tố tích cực nhất lại nằm ở cơ cấu nguồn nguyên liệu. MSR kỳ vọng tỷ trọng tungsten từ quặng tự khai thác sẽ cao hơn, trong khi loại nguyên liệu này có biên lợi nhuận tốt hơn so với quặng mua ngoài. Ban lãnh đạo cho rằng doanh thu và lợi nhuận sau thuế năm 2027 vẫn có thể tăng so với 2026 ngay cả trong kịch bản giá tungsten giảm khoảng 1/3. Đây là tín hiệu đáng chú ý, nhưng kế hoạch kinh doanh năm 2027 vẫn đang được xây dựng nên chưa thể coi là kết quả chắc chắn.

Song song với hoạt động kinh doanh, MSR tiếp tục định hướng chuyển niêm yết sang HOSE. Việc Elmet tham gia sở hữu cổ phần được xem là bước đầu trong quá trình gia tăng tỷ lệ cổ phiếu tự do chuyển nhượng. Khả năng niêm yết quốc tế cũng đang được nghiên cứu, nhưng chưa có thời gian cụ thể và chỉ được triển khai nếu mang lại giá trị bổ sung cho cổ đông.

Nhìn tổng thể, giá trị lớn nhất của hợp tác với Elmet nằm ở việc củng cố vị thế MSR trong chuỗi cung ứng tungsten dài hạn và tạo thêm đầu ra cho năng lực tinh luyện. Động lực cần theo dõi tiếp theo là tiến độ hoàn tất giao dịch, sản lượng nguyên liệu thực tế Elmet chuyển sang chế biến, khả năng mở rộng công suất MTC và tỷ trọng quặng tự khai thác trong năm 2027. Rủi ro chính vẫn là biến động giá tungsten, nguồn nguyên liệu bên ngoài không ổn định và việc các kế hoạch công suất hoặc niêm yết vẫn đang ở giai đoạn nghiên cứu.

Nhà đầu tư quan tâm đến MSR có thể liên hệ Duy Anh qua trang bio để nhận thêm báo cáo phân tích chi tiết và trao đổi về chiến lược đầu tư phù hợp.

MSR: Masan dự kiến giảm sở hữu xuống 82,45%, mở rộng free-float trước kế hoạch niêm yết HOSE

Cơ cấu cổ đông của CTCP Masan High-Tech Materials (MSR) có thể thay đổi đáng kể trong tháng 10/2026 khi Công ty TNHH Tầm Nhìn Masan, cổ đông mẹ đang nắm 92,45% vốn, đăng ký bán 110,5 triệu cổ phiếu MSR. Khối lượng này tương đương 10% tổng số cổ phiếu đang lưu hành và dự kiến được thực hiện theo phương thức thỏa thuận từ ngày 1/10 đến 30/10/2026.

Điểm đáng chú ý là đây không đơn thuần là một giao dịch thoái vốn của cổ đông lớn. Khoảng một nửa lượng cổ phiếu đăng ký bán, tương đương 55,1 triệu cổ phiếu hay 4,99% vốn MSR, dự kiến được chuyển nhượng cho Elmet với tư cách nhà đầu tư chiến lược. Phần còn lại tối đa 55,4 triệu cổ phiếu, tương đương 5,01%, sẽ được phân phối cho các nhà đầu tư tổ chức. Giá bán cho nhóm nhà đầu tư tổ chức được xác định tương đương mức giá giao dịch với Elmet.

Nếu toàn bộ giao dịch được hoàn tất, lượng cổ phiếu MSR do Tầm Nhìn Masan nắm giữ sẽ giảm từ khoảng 1,02 tỷ xuống 911,1 triệu cổ phiếu, tương ứng tỷ lệ sở hữu giảm từ 92,45% xuống 82,45%. Masan vì vậy vẫn duy trì quyền kiểm soát rất lớn tại MSR, trong khi tỷ lệ cổ phiếu nằm ngoài cổ đông mẹ được mở rộng đáng kể.

Đây là điểm quan trọng đối với chất lượng cơ cấu cổ đông của MSR. Khi hơn 92% cổ phần tập trung tại một cổ đông, lượng cổ phiếu thực sự có khả năng giao dịch trên thị trường tương đối hạn chế. Việc đưa thêm khoảng 10% vốn sang tay nhà đầu tư chiến lược và các tổ chức có thể giúp mở rộng lượng cổ phiếu tự do chuyển nhượng, qua đó cải thiện thanh khoản và tăng sự tham gia của nhà đầu tư bên ngoài vào MSR.

Động thái này cũng nằm trong chương trình tái cấu trúc sở hữu đã được HĐQT CTCP Tập đoàn Masan phê duyệt ngày 24/9/2026. Mục tiêu được đặt ra khá rõ: đa dạng hóa cơ cấu cổ đông, tăng free-float, cải thiện thanh khoản và hỗ trợ kế hoạch đưa cổ phiếu MSR niêm yết trên HOSE. Vì vậy, ý nghĩa của giao dịch không nằm ở việc công ty mẹ giảm 10 điểm phần trăm sở hữu, mà chủ yếu ở việc chuẩn bị một cơ cấu cổ đông phù hợp hơn cho giai đoạn phát triển tiếp theo của MSR.

Việc Elmet dự kiến sở hữu 4,99% cũng đáng theo dõi hơn một thương vụ đầu tư tài chính thông thường, bởi Elmet được xác định là nhà đầu tư chiến lược. Một cổ đông chiến lược có thể tạo ra mối liên kết dài hạn chặt chẽ hơn với doanh nghiệp so với nhóm nhà đầu tư thuần túy tài chính. Tuy nhiên, ở thời điểm hiện tại, tác động cụ thể của sự tham gia này đến hoạt động kinh doanh, doanh thu hay lợi nhuận của MSR vẫn cần được đánh giá dựa trên các bước triển khai thực tế tiếp theo, thay vì chỉ dựa vào thay đổi cơ cấu sở hữu.

Với nhóm nhà đầu tư tổ chức dự kiến nhận tối đa 5,01% vốn còn lại, giao dịch cũng có thể giúp cơ cấu cổ đông MSR trở nên cân bằng hơn. Đây là điều đáng chú ý trong bối cảnh tỷ lệ sở hữu tập trung quá cao trước đây khiến thanh khoản cổ phiếu phụ thuộc vào một lượng cổ phần tương đối nhỏ trên thị trường.

Dù vậy, nhà đầu tư cần phân biệt tác động về cấu trúc cổ đông với tác động lên kết quả kinh doanh. Việc tăng free-float và chuẩn bị cho niêm yết HOSE có thể cải thiện khả năng giao dịch và mức độ tiếp cận của cổ phiếu đối với nhà đầu tư, nhưng bản thân giao dịch này chưa trực tiếp tạo thêm doanh thu hay lợi nhuận cho MSR. Ngoài ra, kế hoạch hiện mới ở giai đoạn đăng ký thực hiện, vì vậy cần tiếp tục theo dõi khối lượng chuyển nhượng thực tế, mức độ tham gia của các nhà đầu tư tổ chức và tiến độ hoàn tất giao dịch trong tháng 10.

Nhìn tổng thể, thay đổi đáng chú ý nhất tại MSR hiện nay là cơ cấu sở hữu đang dần chuyển từ trạng thái tập trung rất cao sang hướng mở hơn. Nếu toàn bộ 10% cổ phần được chuyển nhượng thành công, Masan vẫn giữ quyền kiểm soát với 82,45% vốn, trong khi MSR có thêm cổ đông chiến lược, nhà đầu tư tổ chức và lượng cổ phiếu tự do chuyển nhượng lớn hơn. Đây là bước đi có ý nghĩa đối với thanh khoản cổ phiếu và quá trình chuẩn bị cho kế hoạch niêm yết HOSE, nhưng giá trị dài hạn vẫn sẽ phụ thuộc vào việc những thay đổi về cơ cấu cổ đông có được chuyển hóa thành lợi ích thực chất cho hoạt động kinh doanh hay không.

Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.