MVC - ÔNG TRÙM VLXD TẠI NƠI PHÁT TRIỂN HẠ TẦNG NHANH NHẤT CẢ NƯỚC
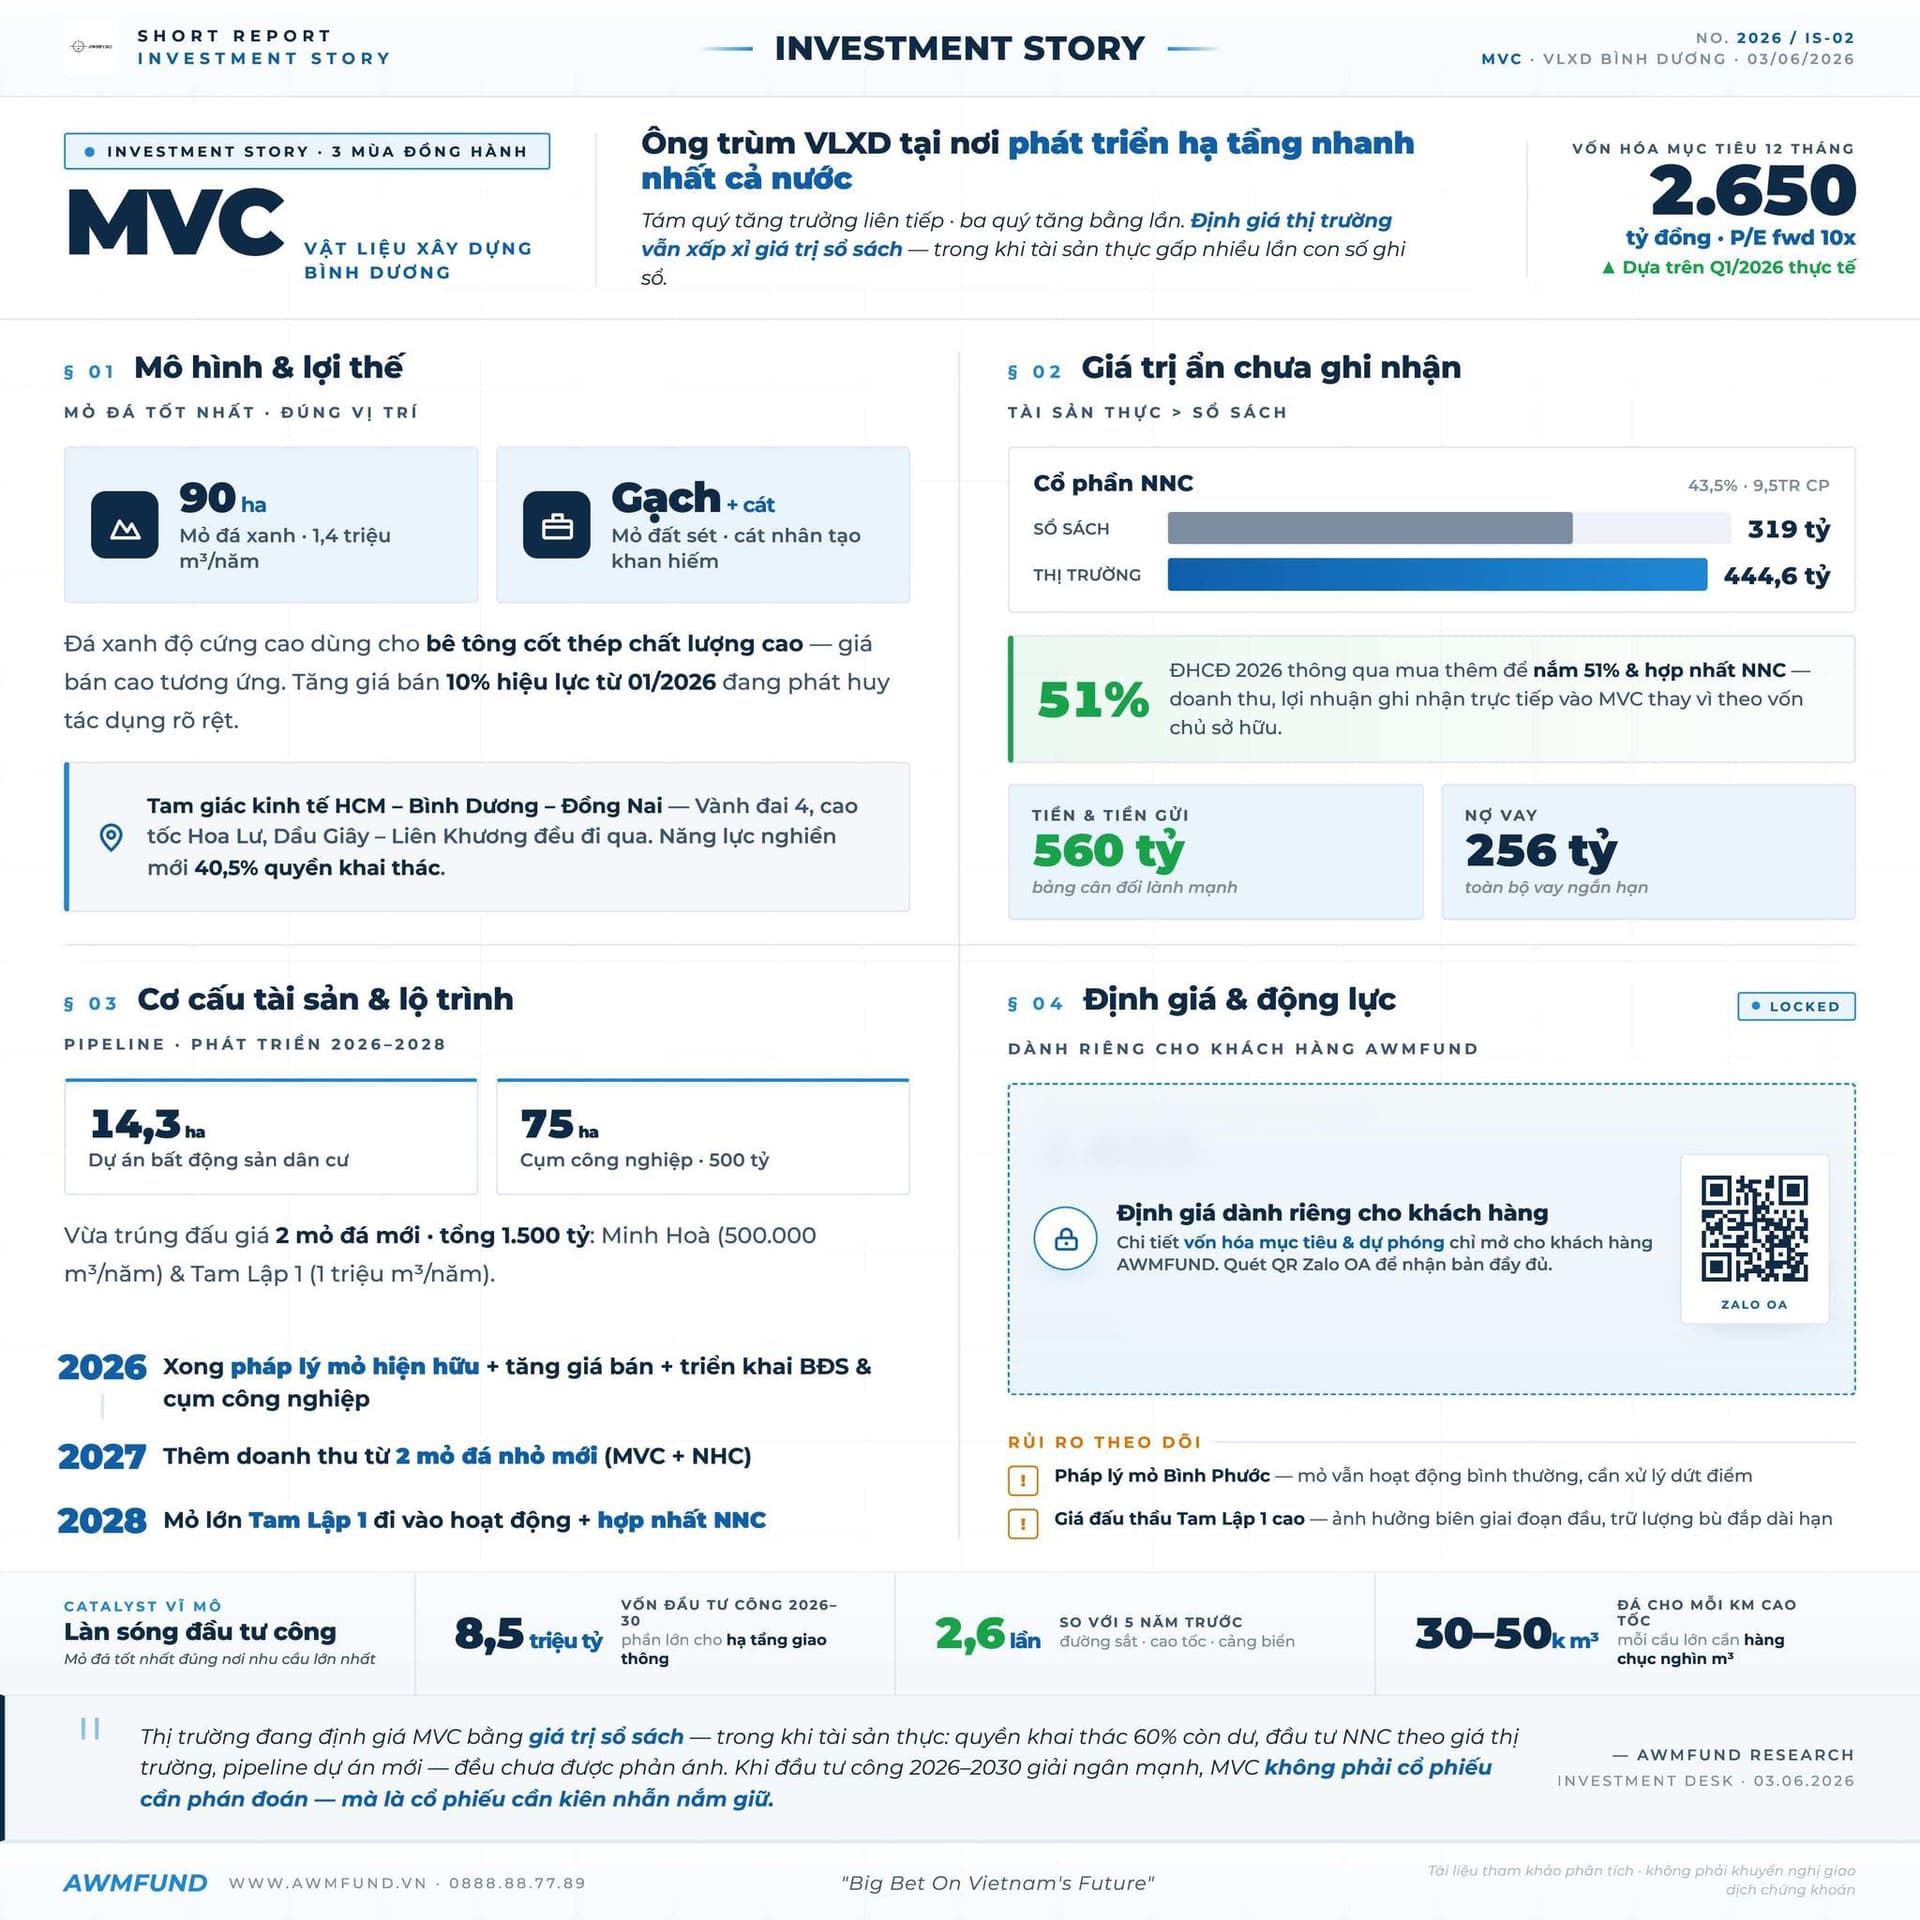
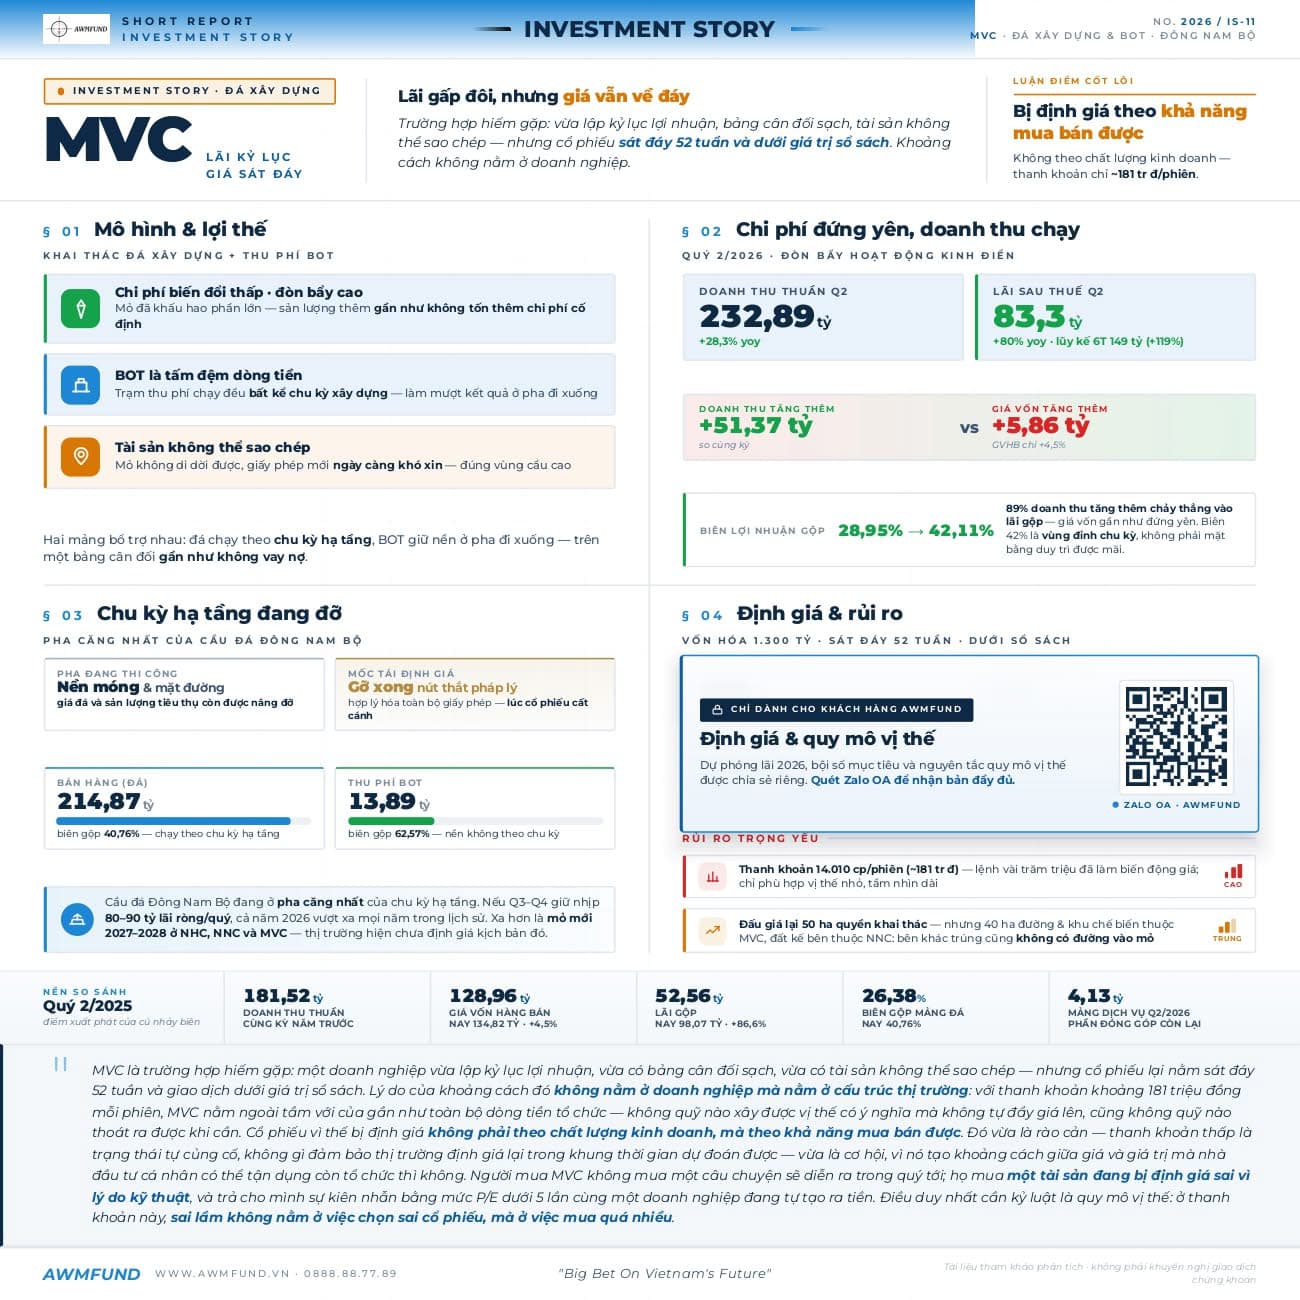
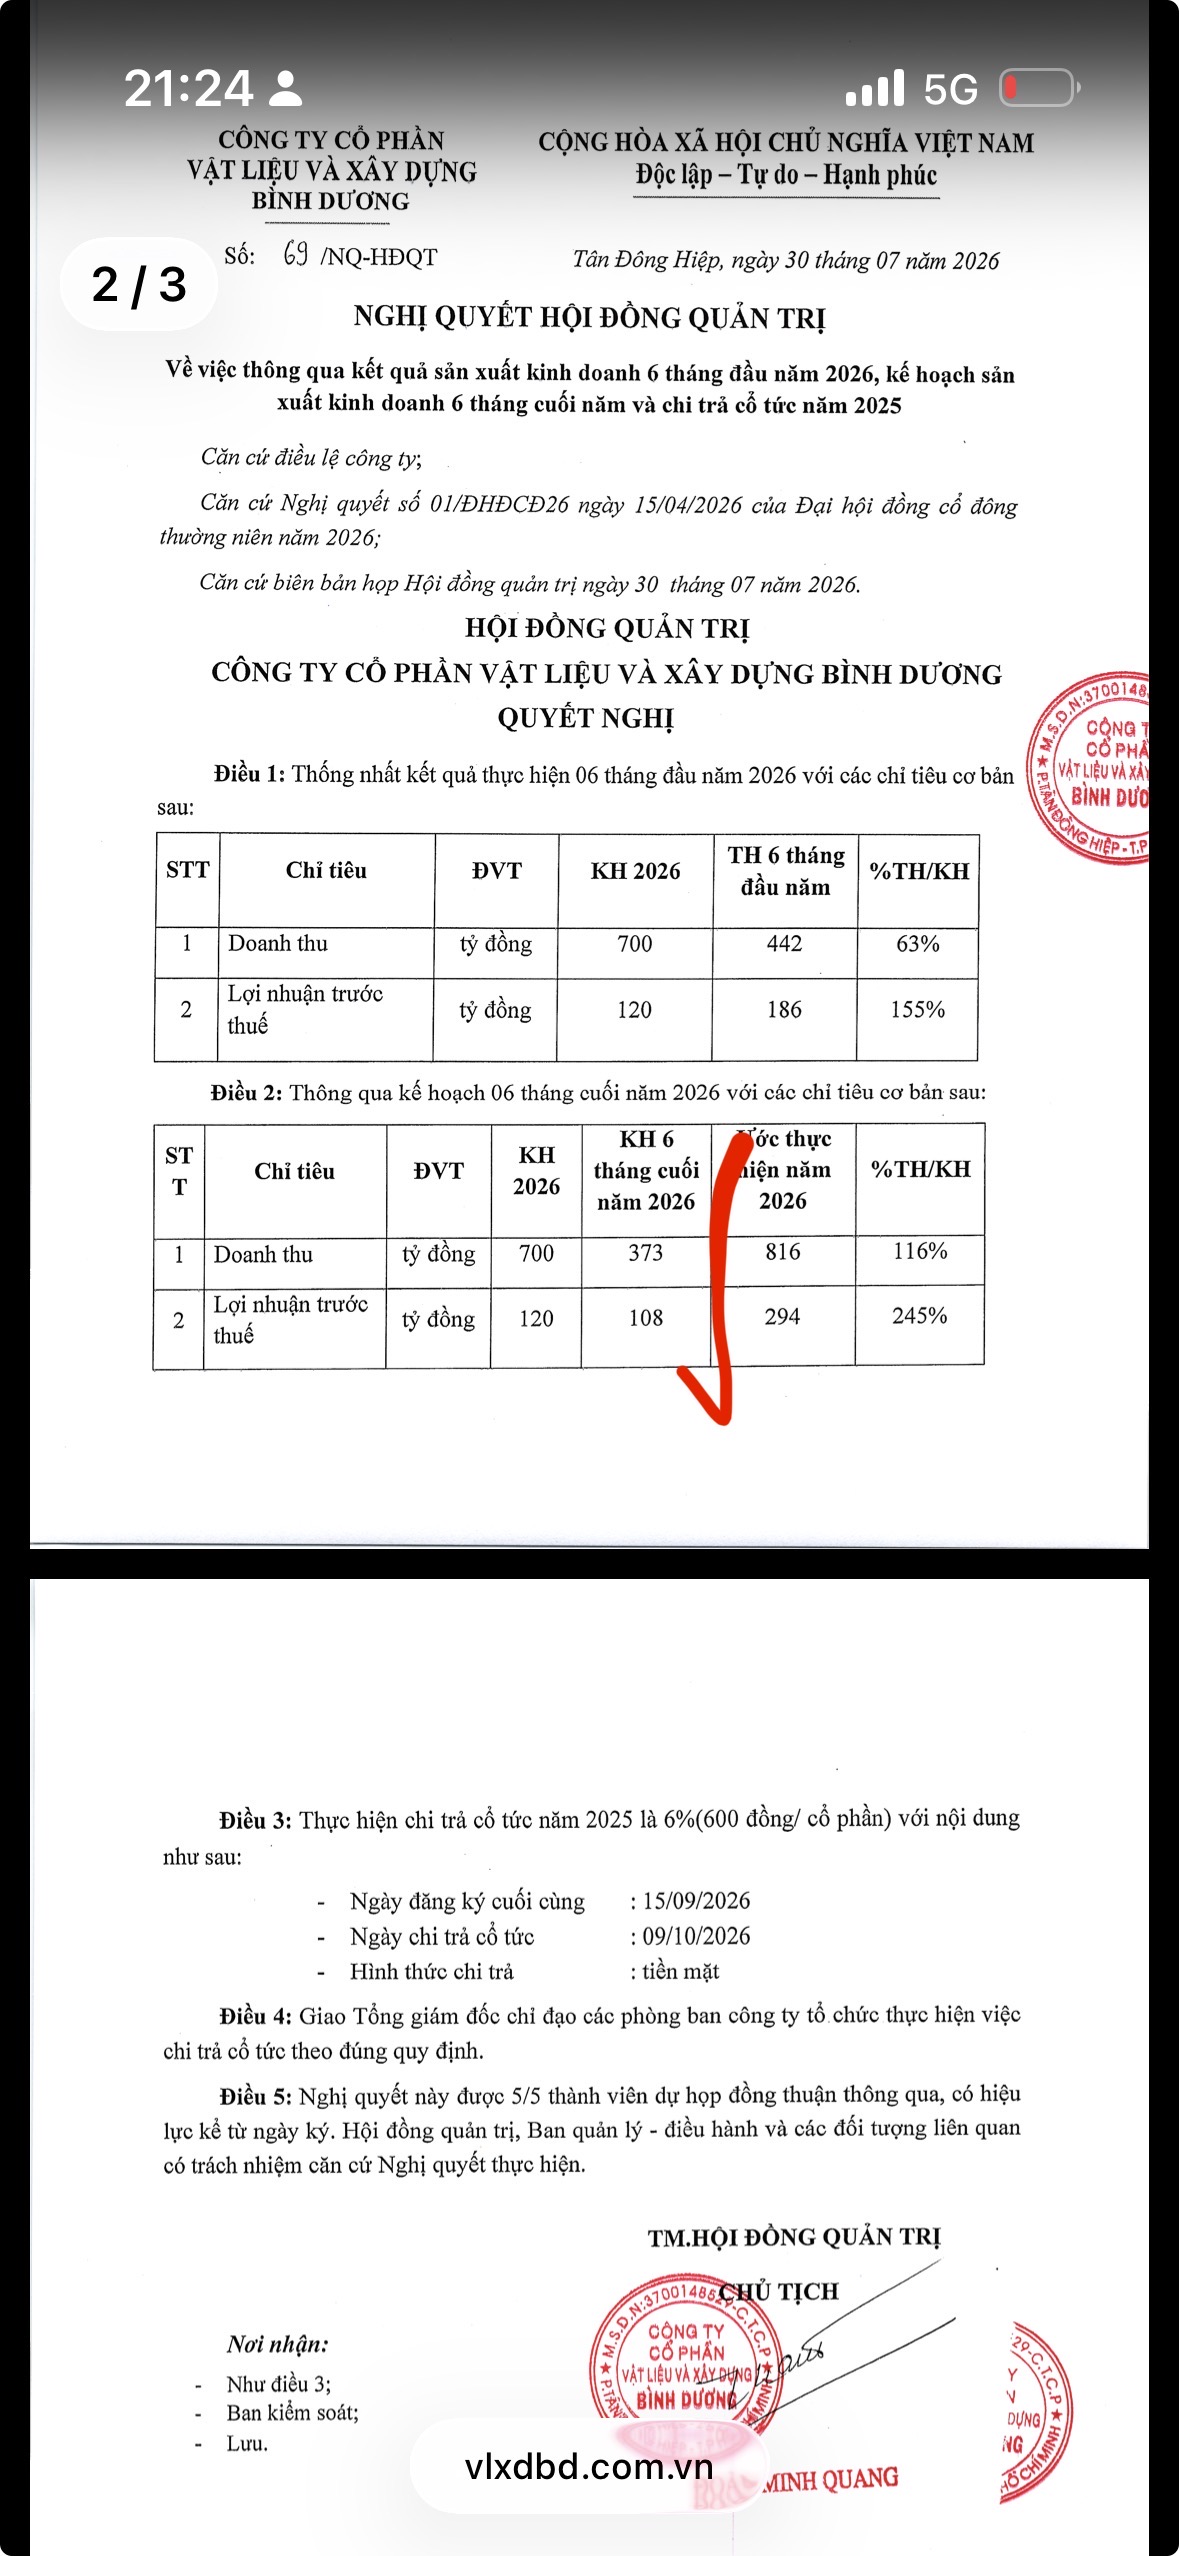
Tám quý tăng trưởng liên tiếp. Ba quý tăng bằng lần. Mà định giá thị trường vẫn xấp xỉ giá trị sổ sách - trong khi tài sản thực gấp nhiều lần con số ghi sổ. Đó là MVC, một doanh nghiệp AWMFUND đã đồng hành từ Mùa Đông 2025 - và mỗi quý qua, câu chuyện lại mở thêm một chương mới.
- MÔ HÌNH KINH DOANH VÀ LỢI THẾ CẠNH TRANH
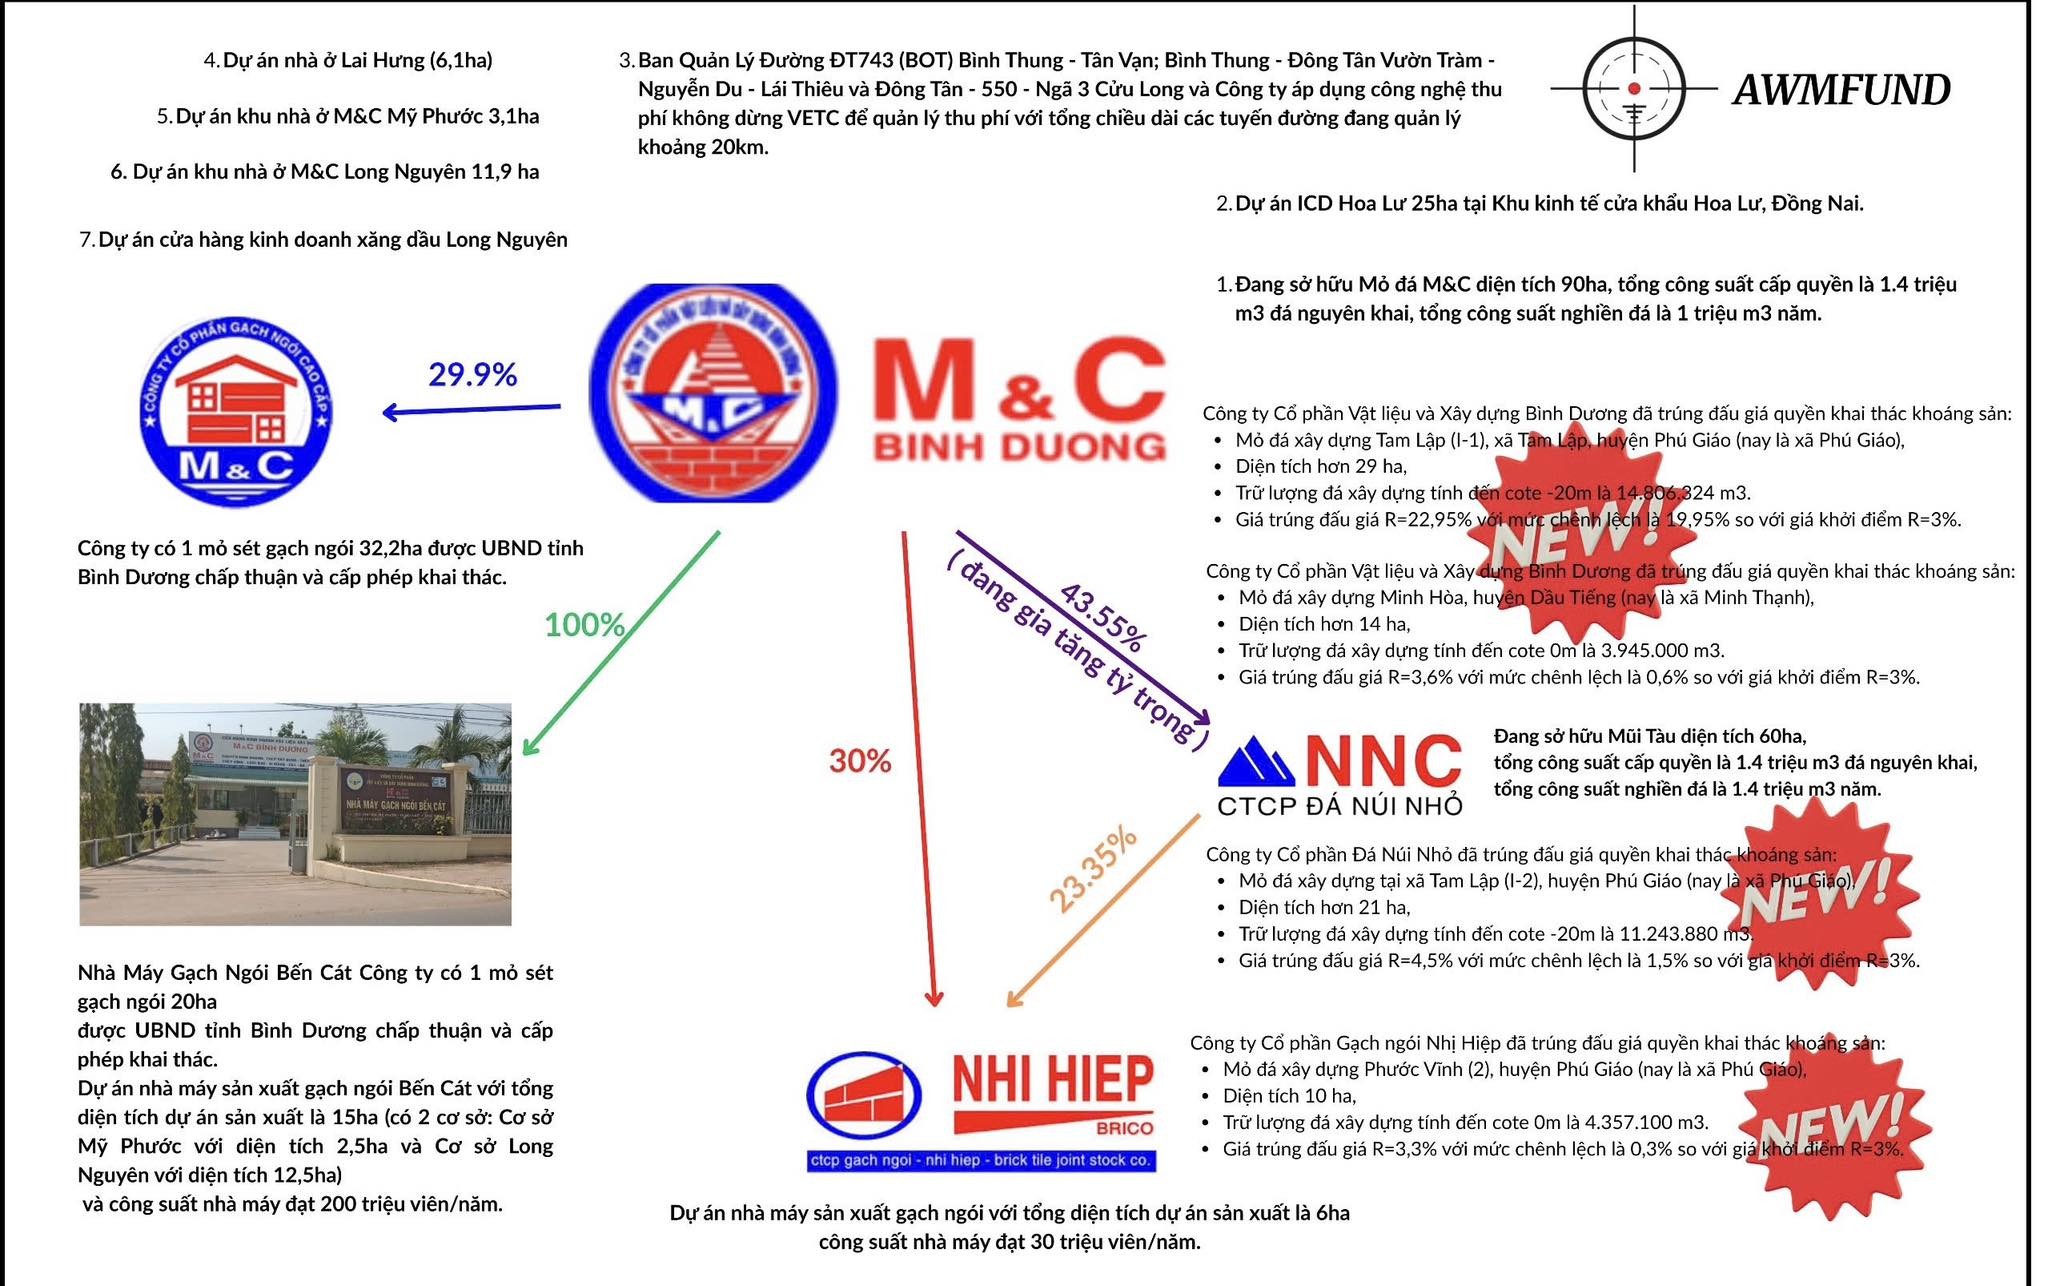
MVC sở hữu mỏ đá xanh rộng 90 héc-ta tại Bình Dương, công suất khai thác 1.4 triệu m³ đá xây dựng mỗi năm. Đá xanh có độ cứng cao, dùng cho bê tông cốt thép chất lượng cao - nên giá bán cũng cao tương ứng. Ngoài đá, công ty còn sở hữu mỏ đất sét sản xuất gạch đỏ và bán thêm cát xây dựng nhân tạo - một sản phẩm đang khan hiếm trên thị trường.
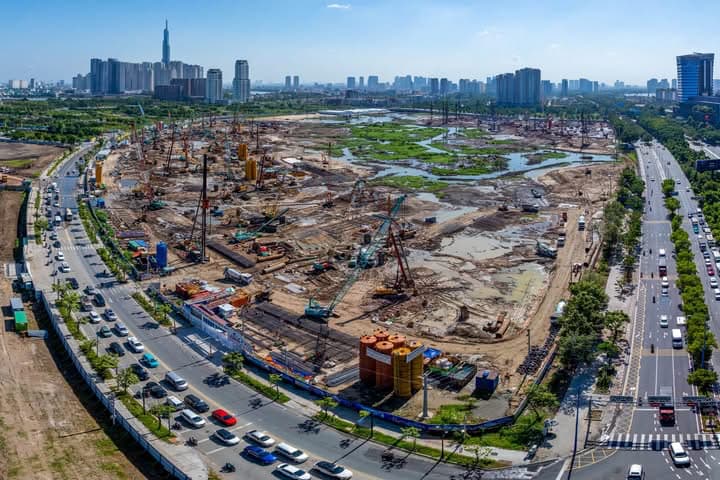
Vị trí đặt mỏ là điểm cộng quan trọng nhất. Bình Dương nằm chính giữa tam giác kinh tế HCM - Bình Dương - Đồng Nai - nơi đang chứng kiến làn sóng đầu tư công lớn nhất trong lịch sử Việt Nam. Vành đai 4, cao tốc HCM đi cửa khẩu Hoa Lư, cao tốc Dầu Giây - Liên Khương đều đi qua khu vực này.
- GIÁ TRỊ ẨN CHƯA ĐƯỢC GHI NHẬN
Đây là phần thú vị nhất của câu chuyện MVC.
Doanh nghiệp đang sở hữu 43.5% cổ phần NNC, tương đương 9.5 triệu cổ phiếu. Giá trị ghi sổ khoản đầu tư này là 387 tỷ - nhưng đã được trích lập dự phòng 68 tỷ, đưa giá trị hợp lý xuống còn 319 tỷ. Trong khi đó, giá trị thị trường thực tế của số cổ phiếu này hiện ở mức 444,6 tỷ đồng (giá đóng ngày 02/06/2026 là 46,800đ).
Khoản đầu tư này không chỉ đang được “giấu” giá trị - nó còn đang được nâng cấp về cấu trúc. Trong ĐHCĐ 2026, MVC đã thông qua việc mua thêm để đạt 51% sở hữu NNC, và hợp nhất toàn bộ vào công ty mẹ. Khi điều đó hoàn tất, toàn bộ doanh thu và lợi nhuận từ NNC sẽ ghi nhận trực tiếp vào MVC - thay vì chỉ ghi nhận theo phương pháp vốn chủ sở hữu như hiện nay.
Bên cạnh đó, MVC còn sở hữu 560 tỷ tiền mặt và tiền gửi ròng, trong khi nợ vay chỉ 256 tỷ - toàn bộ là vay ngắn hạn từ BIDV và Vietinbank. Bảng cân đối kế toán cực kỳ lành mạnh.
- CƠ CẤU TÀI SẢN MỞ RỘNG VÀ LỘ TRÌNH PHÁT TRIỂN 2026-2028
ĐHCĐ 2026 đã thông qua một loạt phương án kinh doanh đáng chú ý. Ngoài việc hợp nhất NNC, MVC sẽ đưa vào kinh doanh các dự án bất động sản tổng diện tích 14.3 héc-ta, đồng thời chuẩn bị chấp thuận dự án cụm công nghiệp 75 héc-ta với tổng giá trị 500 tỷ đồng.
Quan trọng hơn, công ty vừa trúng đấu giá hai mỏ đá mới với tổng mức đầu tư 1.500 tỷ đồng. Mỏ đá Minh Hoà có công suất 500.000 m³/năm, mỏ Tam Lập 1 có công suất 1 triệu m³/năm. Cả hai dự kiến đưa vào khai thác từ năm 2027-2028.
Như vậy, lộ trình tăng trưởng đã được vạch rõ:
-
2026: Xử lý xong pháp lý mỏ hiện hữu + tăng giá bán + triển khai BĐS dân cư và cụm công nghiệp
-
2027: Thêm doanh thu từ 2 mỏ đá nhỏ mới (MVC + NHC)
-
2028: Mỏ đá lớn Tam Lập 1 đi vào hoạt động + hợp nhất NNC
- ĐỘNG LỰC TĂNG TRƯỞNG TRUNG VÀ DÀI HẠN
Đầu tư công 2026-2030 dự kiến gấp 2.6 lần giai đoạn 5 năm trước đó. Trong tổng vốn 8.5 triệu tỷ đồng, phần lớn được phân bổ cho hạ tầng giao thông - đường sắt, đường bộ, cao tốc, cảng biển, cảng hàng không. Mỗi km đường cao tốc cần khoảng 20.000 - 30.000 m³ đá. Mỗi cây cầu lớn cần hàng chục nghìn m³ betong.
MVC đang sở hữu mỏ đá tốt nhất ở đúng vị trí có nhu cầu lớn nhất.
Năng lực nghiền đá cuối 2025 mới chỉ ở 1.02 triệu m³ - tương đương 40.5% tổng quyền khai thác được cấp phép. Mỗi máy nghiền đầu tư 47 tỷ có thể sản xuất thêm 180.000 m³/năm. Dư địa mở rộng còn rất lớn, mà không cần thay đổi quy mô mỏ.
- RỦI RO CẦN THEO DÕI
Pháp lý mỏ đá tại Bình Phước là rủi ro chính. Ban lãnh đạo MVC chia sẻ trong ĐHCĐ rằng cổ đông không cần quá lo lắng - mỏ vẫn đang hoạt động bình thường, và nếu phải đấu giá lại, MVC sẽ tiếp tục trúng và khai thác. Tuy nhiên, đây vẫn là yếu tố cần theo dõi cho đến khi xử lý dứt điểm.
Giá đấu thầu mỏ mới Tam Lập 1 ở mức cao do cạnh tranh với bên thứ ba. Điều này có thể ảnh hưởng đến biên lợi nhuận của mỏ mới trong giai đoạn đầu khai thác - nhưng trữ lượng và chất lượng đá tốt sẽ bù đắp về lâu dài.
- NHẬN ĐỊNH AWMFUND
Ba mùa ấn bản đồng hành với MVC - luận điểm ban đầu không những vẫn còn nguyên vẹn mà còn được củng cố qua từng quý. Doanh nghiệp đang ở đúng vị trí, đúng thời điểm, với đúng loại tài sản. Thị trường đang định giá MVC bằng giá trị sổ sách - trong khi tài sản thực, đặc biệt là quyền khai thác 60% còn dư, đầu tư NNC ở giá thị trường, và pipeline dự án mới - đều chưa được phản ánh.
Khi đầu tư công 2026-2030 bắt đầu giải ngân mạnh, MVC không phải là cổ phiếu cần phán đoán - mà là cổ phiếu cần kiên nhẫn nắm giữ.
= = =
𝐀𝐖𝐌 𝐅𝐮𝐧𝐝 - Big bet on Vietnam’s Future.
𝐓𝐞𝐥: 𝟎𝟖𝟖𝟖.𝟖𝟖.𝟕𝟕.𝟖𝟗
𝐌𝐚𝐢𝐥: 𝐡𝐞𝐥𝐥𝐨@𝐚𝐰𝐦𝐟𝐮𝐧𝐝.𝐯𝐧