MWG: Đơn đặt trước iPhone 18 tăng gần gấp đôi, tạo động lực cho mảng điện thoại quý III
Tình hình mở bán iPhone 18 đang cho thấy tín hiệu tích cực đối với Công ty Cổ phần Đầu tư Thế Giới Di Động (MWG), khi lượng khách đặt cọc trong tuần đầu cao hơn đáng kể so với hai thế hệ iPhone trước. Đây là yếu tố đáng chú ý đối với kết quả kinh doanh quý III/2026, đặc biệt trong bối cảnh điện thoại cao cấp tiếp tục là nhóm sản phẩm có khả năng tạo doanh thu lớn trong thời gian ngắn ngay sau khi mở bán.
Apple bắt đầu nhận đặt trước iPhone 18 tại Việt Nam từ 19h ngày 12/9 và dự kiến giao máy từ khoảng ngày 18/9. Đây là năm thứ hai liên tiếp Việt Nam nằm trong nhóm thị trường được bán iPhone sớm cùng thời điểm với các thị trường lớn như Mỹ, Singapore và Thái Lan. Việc khoảng cách thời gian giữa thị trường Việt Nam và quốc tế được thu hẹp có ý nghĩa đáng kể đối với các nhà bán lẻ chính hãng, bởi nhu cầu của nhóm khách hàng muốn sở hữu sản phẩm sớm có thể được giữ lại trong hệ thống phân phối trong nước thay vì chuyển sang hàng xách tay.
Điểm nổi bật nhất đối với MWG là lượng đặt cọc. Trong tuần đầu mở đặt trước từ ngày 12/9, hệ thống ghi nhận khoảng 182.000 đơn iPhone 18, trong khi iPhone 17 cùng giai đoạn đạt 93.790 đơn và iPhone 16 chỉ khoảng 60.000–70.000 đơn. Như vậy, lượng đặt trước iPhone 18 gần gấp đôi thế hệ tiền nhiệm và cao khoảng 2,6–3 lần so với iPhone 16.
Con số này cho thấy sức hút ban đầu của sản phẩm khá mạnh, nhưng cần phân biệt giữa lượng đặt cọc và doanh thu thực tế. Đơn đặt trước mới phản ánh mức độ quan tâm của khách hàng; đóng góp cuối cùng vào kết quả kinh doanh còn phụ thuộc vào khả năng giao hàng, tỷ lệ khách hoàn tất thanh toán cũng như lượng hàng mà hệ thống có thể phân bổ trong những tuần đầu. Vì vậy, 182.000 đơn là chỉ báo thuận lợi về nhu cầu, nhưng chưa nên được xem đồng nghĩa với toàn bộ số máy sẽ được ghi nhận doanh thu ngay trong quý III.
Nhu cầu cao lần này có cơ sở từ một số thay đổi tương đối rõ ở sản phẩm. iPhone 18 Pro được công bố có thời lượng xem video lên tới 36 giờ so với 33 giờ ở thế hệ trước, trong khi Pro Max tăng từ 39 lên 45 giờ. Khả năng sạc nhanh cũng được cải thiện khi có thể đạt 50% pin trong khoảng 15 phút với củ sạc từ 60W trở lên, so với khoảng 20 phút trước đây. Bên cạnh nâng cấp phần cứng, thiết kế và màu Burgundy mới cũng tạo thêm yếu tố kích thích nhu cầu đổi máy trong giai đoạn đầu.
Một yếu tố khác đáng chú ý là vị thế của Apple tại thị trường smartphone Việt Nam đang cải thiện. Thị phần theo sản lượng của hãng đạt khoảng 20% tính theo YTM 2026, tăng 600 điểm cơ bản so với cùng kỳ. Đáng chú ý, sức mua ban đầu vẫn tích cực dù giá niêm yết trung bình của dòng Pro và Pro Max cao hơn khoảng 4 triệu đồng so với thế hệ iPhone 17. Điều này cho thấy nhóm khách hàng cao cấp hiện vẫn có mức độ chấp nhận giá tương đối tốt, ít nhất trong giai đoạn mở bán.
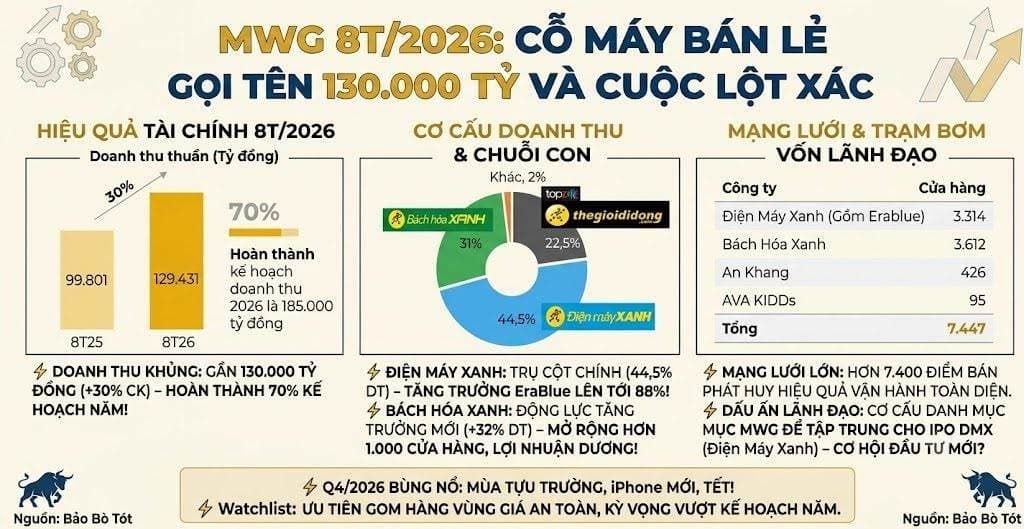
Đối với MWG, tác động rõ nhất trước mắt nằm ở doanh thu mảng điện thoại trong quý III. Số lượng đơn cao hơn cùng mức giá bán của các phiên bản cao cấp tăng tạo cơ sở để doanh thu iPhone ghi nhận tăng trưởng so với cùng kỳ. Tuy nhiên, chất lượng của động lực này cần được nhìn ở góc độ rộng hơn. Một đợt mở bán iPhone có thể tạo doanh thu rất lớn trong vài tuần, nhưng mang tính thời điểm khá cao. Để trở thành động lực tăng trưởng bền vững hơn, sức mua cần tiếp tục duy trì sau giai đoạn đặt trước thay vì chỉ tập trung vào nhóm khách hàng mua sớm.
Ngoài ra, giá bán cao hơn là yếu tố vừa hỗ trợ giá trị doanh thu trên mỗi sản phẩm, vừa có thể trở thành rào cản đối với nhóm khách hàng nhạy cảm về giá sau khi nhu cầu ban đầu được giải phóng. Do đó, diễn biến doanh số trong các tháng sau mở bán sẽ có ý nghĩa hơn trong việc đánh giá sức tiêu thụ thực chất của thế hệ iPhone mới.
Nhìn tổng thể, iPhone 18 đang mang lại tín hiệu thuận lợi cho MWG trong quý III/2026 khi lượng đặt trước tăng rất mạnh so với hai thế hệ trước, trong bối cảnh thị phần Apple tại Việt Nam tiếp tục mở rộng. Đây là động lực có khả năng hỗ trợ doanh thu mảng điện thoại trong ngắn hạn. Yếu tố cần theo dõi tiếp theo là tỷ lệ chuyển đổi từ đơn đặt cọc sang giao máy thực tế và khả năng duy trì sức mua sau giai đoạn mở bán cao điểm, bởi đây mới là cơ sở để đánh giá mức độ bền vững của tăng trưởng.
Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.