Mwg – cập nhật kqkd 9 tháng 2026: tăng trưởng tích cực, nhưng bách hóa xanh cần theo dõi thêm

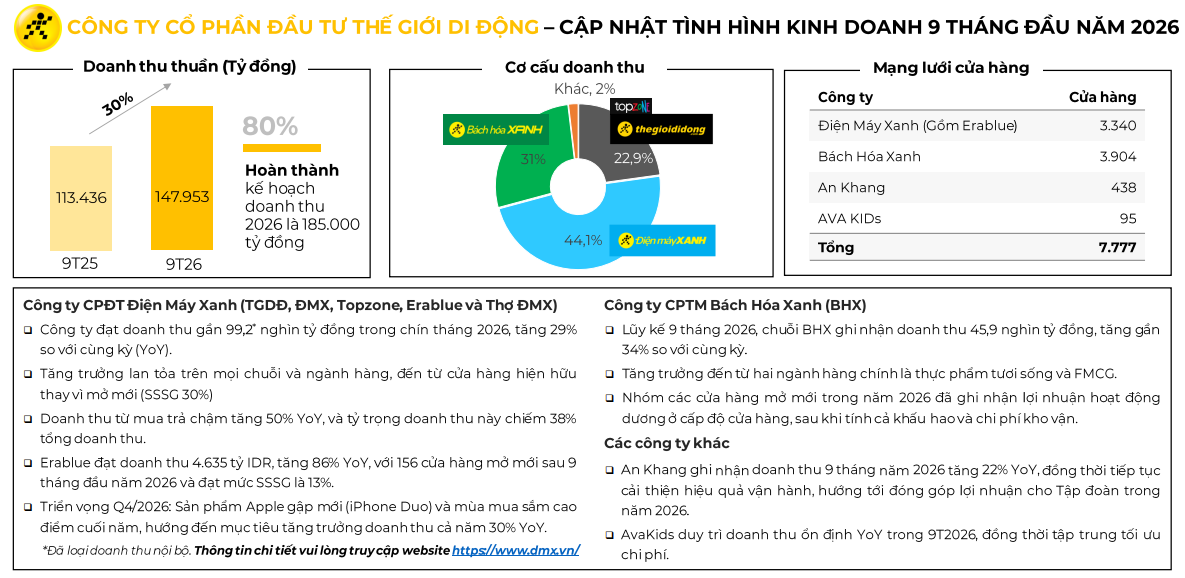
MWG tiếp tục duy trì đà tăng trưởng khá ấn tượng trong 9 tháng đầu năm 2026 khi ghi nhận doanh thu 147.953 tỷ đồng, tăng 30% so với cùng kỳ và hoàn thành 80% kế hoạch năm . Riêng quý 3, doanh thu ước đạt khoảng 52.700 tỷ đồng, tăng 33%, cho thấy tốc độ tăng trưởng của tập đoàn vẫn đang được duy trì tốt.

1. Điện Máy Xanh – Động lực tăng trưởng vẫn rất ổn định

Khối Điện Máy Xanh ghi nhận doanh thu khoảng 99.200 tỷ đồng, tăng 29% YoY , trong đó tăng trưởng doanh thu trên cửa hàng hiện hữu (SSSG) đạt khoảng 30%. Đáng chú ý, số lượng cửa hàng gần như không thay đổi, cho thấy tăng trưởng chủ yếu đến từ việc cải thiện hiệu quả kinh doanh trên hệ thống hiện tại thay vì mở rộng mạng lưới.

Ngoài ra, doanh thu từ hoạt động bán trả chậm tăng 50% và hiện chiếm khoảng 38% tổng doanh thu. Đây là động lực hỗ trợ sức mua khá tốt, tuy nhiên cũng cần theo dõi thêm khả năng duy trì tăng trưởng trong môi trường lãi suất còn nhiều biến động.

2. Bách Hóa Xanh – Mở rộng rất nhanh nhưng hiệu quả tăng trưởng tháng 9 cần xem xét thêm

BHX tiếp tục là điểm nhấn trong câu chuyện tăng trưởng của MWG khi ghi nhận doanh thu lũy kế 9 tháng đạt 45.900 tỷ đồng, tăng 34% YoY . Riêng quý 3, tốc độ tăng trưởng doanh thu đạt khoảng 50%, cải thiện đáng kể so với mức 25% trong nửa đầu năm.

Về quy mô, BHX đã mở rộng lên 3.904 cửa hàng, tăng thêm khoảng 1.345 cửa hàng từ đầu năm , tương đương mức tăng hơn 50% về số lượng cửa hàng. Đáng chú ý, theo MWG, nhóm cửa hàng mở mới trong năm 2026 đã ghi nhận lợi nhuận hoạt động dương ở cấp độ cửa hàng sau khi tính cả khấu hao và chi phí kho vận.

Tuy nhiên, có một điểm mình cho rằng cần theo dõi kỹ hơn trong tháng 9.

BHX mở thêm tới 292 cửa hàng nhưng doanh thu tháng 9 lại giảm khoảng 400 tỷ đồng (-6,5%) so với tháng 8. Doanh thu bình quân ước tính trên mỗi cửa hàng mỗi ngày cũng giảm từ khoảng 57 triệu xuống 51 triệu đồng, tương đương mức giảm gần 10%.

Dĩ nhiên, khi mở mới số lượng lớn cửa hàng thì cần có thời gian để các điểm bán đạt doanh thu ổn định. Tuy nhiên, việc mạng lưới tiếp tục mở rộng rất nhanh nhưng doanh thu toàn chuỗi lại giảm cho thấy tăng trưởng trong tháng 9 chưa thực sự đồng đều giữa quy mô và hiệu quả.

Theo mình, đây chưa phải tín hiệu tiêu cực đủ lớn để thay đổi triển vọng dài hạn của BHX, nhưng cũng chưa thể khẳng định chuỗi đang tăng trưởng tốt cả về chất lẫn lượng. Cần theo dõi thêm doanh thu bình quân cửa hàng trong những tháng tới để đánh giá liệu việc mở rộng mạng lưới có thực sự mang lại tăng trưởng tương xứng hay không.

3. Đánh giá chung

Nhìn chung, KQKD 9 tháng của MWG vẫn khá tích cực khi khối Điện Máy Xanh duy trì tăng trưởng tốt trên hệ thống hiện hữu, còn BHX tiếp tục đóng vai trò động lực tăng trưởng quan trọng của tập đoàn.

Tuy nhiên, với BHX, điều mình quan tâm lúc này không chỉ là mỗi tháng mở thêm bao nhiêu cửa hàng, mà là mở rộng nhanh như vậy thì doanh thu và hiệu quả kinh doanh trên mỗi cửa hàng có duy trì được hay không .

Nếu những tháng tới doanh thu toàn chuỗi phục hồi và năng suất cửa hàng cải thiện trong khi quy mô vẫn tiếp tục mở rộng, câu chuyện tăng trưởng của BHX sẽ trở nên thuyết phục hơn rất nhiều.

MWG vẫn là doanh nghiệp có triển vọng tăng trưởng đáng chú ý, nhưng riêng BHX mình cho rằng cần thêm dữ liệu trong Q4 để xác nhận chất lượng tăng trưởng, thay vì chỉ nhìn vào tốc độ mở mới cửa hàng.
2 Likes

Góc nhìn hay quá ad

1 Likes

MWG: DMX giữ nhịp tăng 29%, BHX tăng tốc mở mới nhưng vẫn đảm bảo hiệu quả

Điểm đáng chú ý nhất của CTCP Đầu tư Thế Giới Di Động (MWG) trong tháng 9 không chỉ là doanh thu tiếp tục tăng mạnh, mà còn nằm ở chất lượng tăng trưởng của hai mảng chủ lực. Điện Máy Xanh duy trì mức tăng gần 30% dù nền so sánh ngày càng cao, trong khi Bách Hóa Xanh tăng tốc mở cửa hàng nhưng các điểm bán mới vẫn đạt lợi nhuận hoạt động dương. Đây là yếu tố quan trọng để đánh giá liệu tăng trưởng của MWG có thể duy trì khi bước vào quý cuối năm.

Lũy kế 9 tháng, MWG ghi nhận doanh thu khoảng 148 nghìn tỷ đồng, tăng 30% so với cùng kỳ. Trong đó, Điện Máy Xanh tiếp tục đóng vai trò trụ cột khi doanh thu tháng 9 vượt 12,4 nghìn tỷ đồng, cao nhất kể từ đầu năm và tăng khoảng 29%. Lũy kế 9 tháng, doanh thu DMX đạt 99,5 nghìn tỷ đồng, cũng tăng 29%.

Điểm tích cực là tăng trưởng không phụ thuộc vào một nhóm sản phẩm duy nhất. Doanh thu điện thoại Apple tăng 50%, Android tăng 20%, trong khi laptop và phụ kiện đều tăng khoảng 30%. Điều này cho thấy sức mua nhóm hàng công nghệ và điện máy đang cải thiện tương đối đồng đều. Đặc biệt, doanh thu từ hình thức trả chậm tăng 50% và hiện chiếm 38% tổng doanh thu. Việc mở rộng các phương án thanh toán có thể giúp MWG tiếp cận nhóm khách hàng nhạy cảm hơn với giá và hỗ trợ doanh số trong bối cảnh nhu cầu tiêu dùng chưa hoàn toàn trở lại trạng thái mạnh.

Ở thị trường Indonesia, EraBlue cũng tiếp tục là điểm đáng theo dõi. Doanh thu 9 tháng tăng 86%, tăng trưởng cùng cửa hàng đạt 13%, trong khi mạng lưới đã mở rộng lên 337 cửa hàng. Nếu hiệu quả tại các cửa hàng hiện hữu được duy trì song song với tốc độ mở mới, EraBlue có thể dần trở thành một động lực tăng trưởng đáng kể hơn thay vì chỉ đóng vai trò thử nghiệm thị trường.

Tuy nhiên, phần đáng chú ý hơn trong tháng 9 lại nằm ở Bách Hóa Xanh. Doanh thu đạt khoảng 5,8 nghìn tỷ đồng, tăng khoảng 50% so với cùng kỳ nhưng giảm 6,5% so với tháng 8. Mức giảm theo tháng chưa đáng lo ngại khi tháng 9 có ít hơn một ngày, thời tiết mưa nhiều hơn và cùng kỳ năm trước cũng xuất hiện diễn biến tương tự. Quan trọng hơn, doanh thu lũy kế 9 tháng vẫn tăng gần 34%, cao hơn tốc độ tăng của 8 tháng đầu năm.

Sự thay đổi lớn nhất nằm ở tốc độ mở rộng mạng lưới. BHX mở mới ròng 292 cửa hàng chỉ riêng trong tháng 9, tăng 25% so với tháng 8 và gần gấp đôi mức bình quân từ đầu năm. Đến cuối tháng 9, hệ thống đã đạt 3.904 cửa hàng, tăng thêm 1.345 điểm bán so với đầu năm.

Mở nhanh thường đi kèm rủi ro về chi phí và hiệu quả vận hành, nhưng dữ liệu hiện tại lại cho thấy các cửa hàng mở mới trong năm 2026 đã đạt lợi nhuận hoạt động dương ngay cả sau khi tính khấu hao và chi phí kho vận. Đây là chi tiết quan trọng nhất với câu chuyện BHX. Nếu mô hình mới tiếp tục duy trì khả năng sinh lời ở cấp cửa hàng, tăng trưởng doanh thu sẽ không chỉ đến từ việc mở rộng quy mô mà còn có chất lượng tốt hơn về mặt lợi nhuận.

Trong quý cuối năm, hai biến số đáng theo dõi là liệu DMX có tiếp tục duy trì mức tăng trưởng hai chữ số cao khi nền so sánh trở nên khó hơn, và BHX có giữ được hiệu quả tại các cửa hàng mới khi tốc độ mở rộng đang tăng rất nhanh hay không. Rủi ro chính nằm ở khả năng tiêu dùng suy yếu hoặc chi phí mở rộng của BHX tăng nhanh hơn doanh thu, khiến lợi ích từ quy mô chưa chuyển hóa tương ứng sang lợi nhuận.

Nhìn tổng thể, câu chuyện của MWG hiện không còn chỉ là phục hồi doanh thu. Điểm đáng chú ý hơn là DMX đang duy trì tăng trưởng trên nhiều nhóm sản phẩm, trong khi BHX bước vào giai đoạn mở rộng nhanh nhưng vẫn cho thấy tín hiệu tích cực về hiệu quả cửa hàng. Nếu hai xu hướng này được duy trì trong quý 4, chất lượng tăng trưởng của MWG sẽ có cơ sở tiếp tục cải thiện.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của MWG có thể vào trang tiểu sử để nhận phân tích chi tiết.

1 Likes