MWG: Lợi nhuận tăng 75%, chất lượng tăng trưởng đang tốt lên
Quý 3/2026, CTCP Đầu tư Thế giới Di động (MWG) ghi nhận doanh thu 52.614 tỷ đồng, tăng 32% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 3.094 tỷ đồng, tăng 75%. Điểm đáng chú ý không chỉ nằm ở tốc độ tăng lợi nhuận, mà ở việc cả Điện Máy Xanh và Bách Hóa Xanh đều đang cho thấy chất lượng tăng trưởng tốt hơn.
Động lực lớn nhất vẫn đến từ Điện Máy Xanh. Doanh thu quý 3 tăng 22% so với cùng kỳ lên 34.180 tỷ đồng, nhưng lợi nhuận sau thuế tăng tới 105%, đạt 2.825 tỷ đồng. Biên lợi nhuận ròng nhờ đó tăng từ 4,9% cùng kỳ lên 8,3%, tiếp tục nhích lên so với mức 8,1% của quý 2.
Điều này đáng chú ý bởi mạng lưới trong nước gần như không mở rộng, thậm chí số cửa hàng giảm nhẹ từ 3.012 xuống 3.003 cửa hàng. Nói cách khác, tăng trưởng của Điện Máy Xanh đang đến nhiều hơn từ hiệu quả trên hệ thống hiện hữu thay vì phải liên tục mở thêm điểm bán. Đây là yếu tố giúp chất lượng lợi nhuận tốt hơn và giảm áp lực vốn cho tăng trưởng.
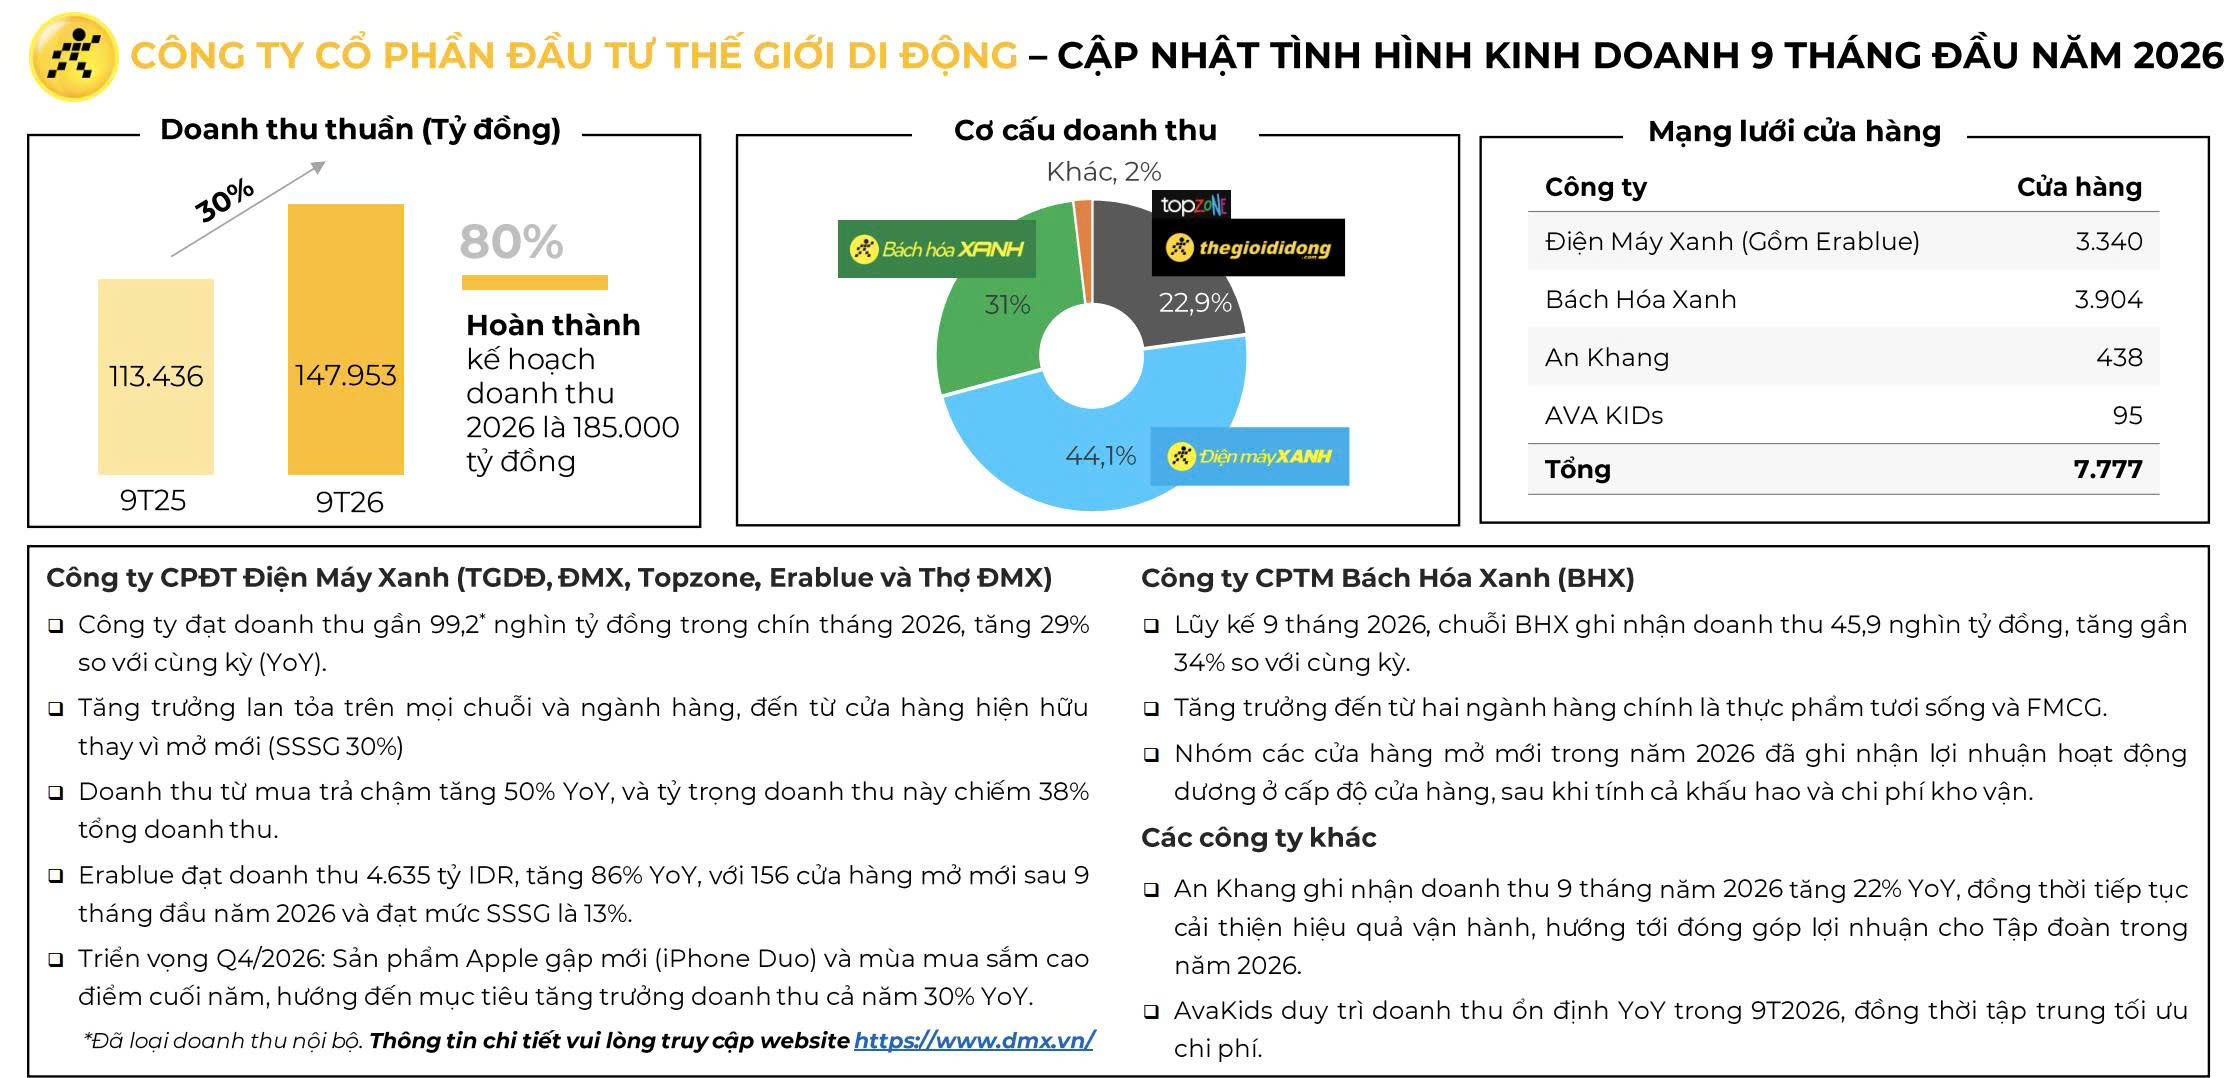
Cơ cấu ngành hàng cũng duy trì tích cực. Doanh thu điện thoại Apple trong 9 tháng tăng 50%, Android tăng 20%, trong khi laptop tăng khoảng 30%. Bên cạnh bán sản phẩm, doanh số trả góp tăng 50% và chiếm 38% doanh thu Điện Máy Xanh. Mảng dịch vụ kỹ thuật cũng mang về 2.738 tỷ đồng doanh thu, tăng 39%. Điều này cho thấy MWG đang khai thác sâu hơn trên cùng một lượng khách hàng thay vì chỉ dựa vào bán thiết bị truyền thống.
Tuy nhiên, điểm có thể quyết định dư địa tăng trưởng tiếp theo lại nằm ở Bách Hóa Xanh.
Doanh thu Bách Hóa Xanh quý 3 đạt khoảng 17.600 tỷ đồng, tăng 49% so với cùng kỳ và 16% so với quý trước. Lợi nhuận sau thuế ước đạt 563 tỷ đồng, tăng 90%, đưa lợi nhuận 9 tháng lên gần 1.500 tỷ đồng. Dù biên lợi nhuận ròng quý 3 giảm nhẹ từ 3,4% xuống 3,2%, mức sinh lời hiện tại vẫn cho thấy chuỗi đã bước sang trạng thái khác hẳn giai đoạn phải ưu tiên xử lý hiệu quả cửa hàng.
Quan trọng hơn, Bách Hóa Xanh đã mở mới ròng 1.345 cửa hàng từ đầu năm, nâng tổng mạng lưới lên 3.904 cửa hàng. Các cửa hàng mở trong năm 2026 đã tạo lợi nhuận hoạt động dương sau khi tính cả khấu hao và chi phí logistics. Đây là tín hiệu quan trọng bởi nếu cửa hàng mới có thể tự tạo lợi nhuận trong quá trình mở rộng, tốc độ tăng quy mô cao sẽ không nhất thiết phải đánh đổi bằng việc làm suy giảm lợi nhuận toàn chuỗi.
Ở cấp độ hợp nhất, biên lợi nhuận gộp 9 tháng tăng từ 19,6% lên 21,6%, còn biên lợi nhuận từ hoạt động kinh doanh tăng từ 4,4% lên 6,7%. Đây là lý do lợi nhuận tăng nhanh hơn đáng kể so với doanh thu.
Một điểm cần lưu ý là lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý 3 giảm 6% so với quý 2, chủ yếu do tác động pha loãng từ đợt niêm yết Điện Máy Xanh. Trong khi đó, lợi nhuận hợp nhất trước lợi ích cổ đông thiểu số vẫn tăng 5%. Vì vậy, mức giảm theo quý không phản ánh sự suy yếu tương ứng trong hoạt động kinh doanh cốt lõi.
Câu chuyện của MWG trong 1–2 quý tới vì thế sẽ phụ thuộc vào hai biến số chính: Điện Máy Xanh có duy trì được biên lợi nhuận cao khi doanh thu tiếp tục tăng, và Bách Hóa Xanh có giữ được hiệu quả cửa hàng trong quá trình mở rộng mạng lưới hay không. Nếu cả hai điều kiện này được duy trì, tăng trưởng lợi nhuận của MWG có cơ sở tiếp tục đến từ hoạt động kinh doanh thực chất thay vì chỉ dựa vào mở rộng quy mô.
Rủi ro lớn nhất nằm ở khả năng biên lợi nhuận Điện Máy Xanh thu hẹp khi cạnh tranh gia tăng, hoặc Bách Hóa Xanh mở mới quá nhanh khiến chi phí logistics và vận hành tăng trở lại. Đây cũng là hai yếu tố có thể làm thay đổi đáng kể câu chuyện lợi nhuận trong các quý tới.
Nhìn tổng thể, quý 3 cho thấy MWG không chỉ tăng trưởng nhanh hơn mà còn đang tăng trưởng hiệu quả hơn. Điện Máy Xanh tạo lợi nhuận cao hơn trên mạng lưới gần như không mở rộng, trong khi Bách Hóa Xanh đã chứng minh khả năng vừa tăng tốc mở cửa hàng vừa duy trì lợi nhuận. Đây mới là điểm quan trọng nhất để đánh giá sức khỏe của chu kỳ tăng trưởng hiện tại.
Bài viết đã làm rõ động lực chính của MWG, nhưng triển vọng Bách Hóa Xanh, khả năng duy trì biên lợi nhuận và mức định giá vẫn là những yếu tố cần phân tích sâu hơn. Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của MWG có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.