Cổ phiếu Điện Máy Xanh lên HOSE, vốn hóa hơn 100.000 tỷ đồng
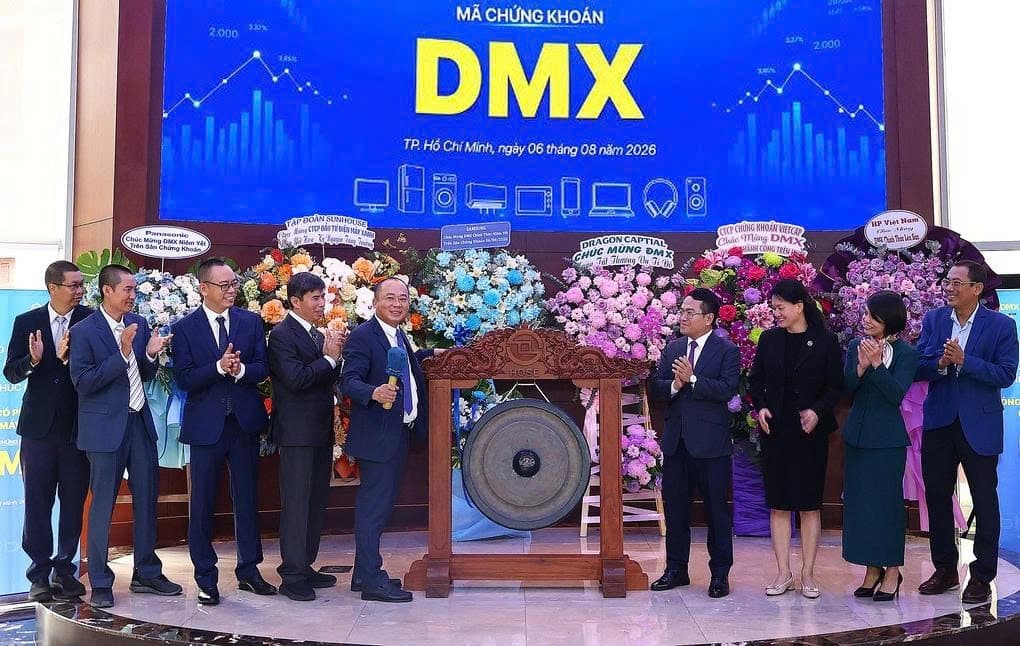
Hôm nay, DMX chính thức lên sàn HOSE với giá tham chiếu 80.000đ
Biên độ giao dịch ngày đầu tiên +/-20%
Cổ phiếu Điện Máy Xanh lên HOSE, vốn hóa hơn 100.000 tỷ đồng
Hôm nay, DMX chính thức lên sàn HOSE với giá tham chiếu 80.000đ
Biên độ giao dịch ngày đầu tiên +/-20%
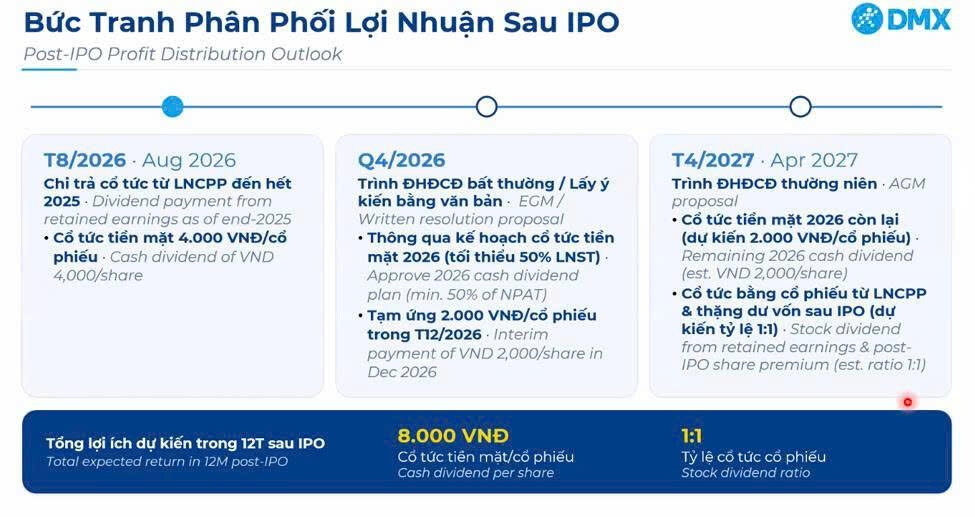
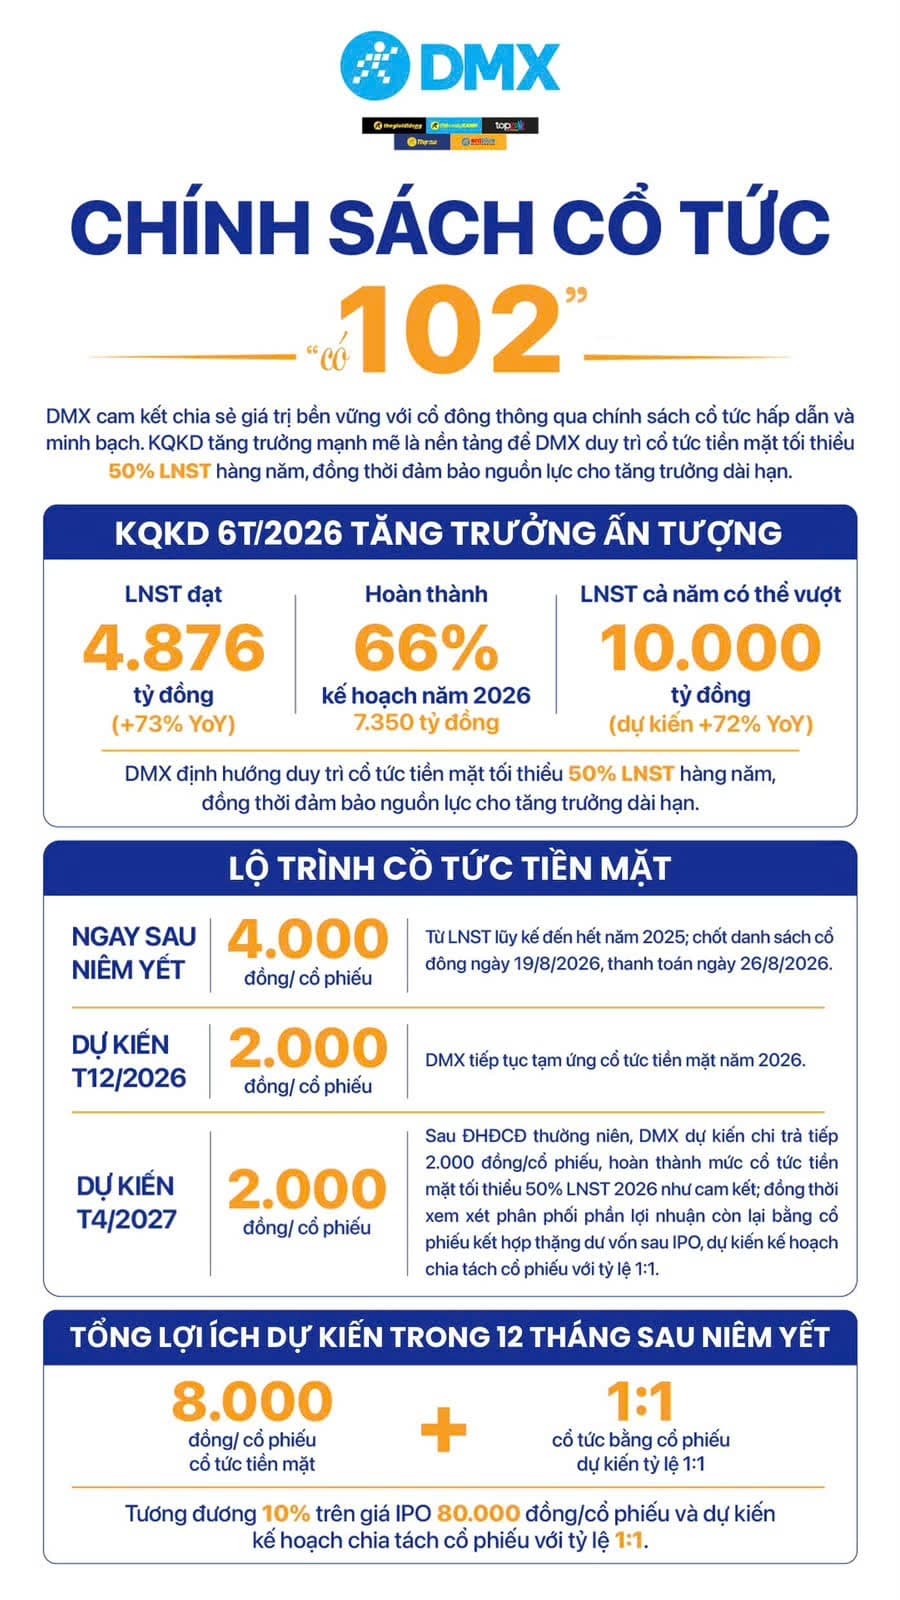
DMX hé lộ kế hoạch chia cổ tức 1 năm sau lên tới 8.000đ
- Dự kiến DMX sẽ chia cổ tức theo lịch trình sau:
=> Với mức giá khoảng 80.000-82.000 thì tỷ suất cổ tức gần 10%, rất hấp dẫn cho NĐT
DMX phiên đầu tiên lên sàn có lúc đỏ nhưng cuối cùng xanh và tăng lên 84.000 phiên hôm nay. Diễn biến ở cổ MWG lại ở chiều ngược lại khi giảm 1.4% và 0.3% trong hai ngày giao dịch đầu của DMX. Tiêu đề ngay lập tức tràn khắp các phương tiện truyền thông MWG đang vốn hóa thấp hơn DMX như một vô lý vì ngoài DMX thì MWG còn sở hữu Bách hóa xanh, Avakids và Ankhang theo thông tin mới nhất thì tất cả các chuỗi này đều đã có lời. Theo cách giải thích tuyến tính thì điều này không thể.
Nhưng nếu mọi thứ lý giải theo con số thì thị trường không còn là thị trường nữa. Nó sẽ khô khan kém hấp dẫn. Đôi khi sự vô lý này lại được các nhà đầu tư tôn vinh là vẻ đẹp của thị trường. Mình cũng nghiên cứu và lý do mình thấy hợp lý nhất là hiện tại DMX vừa lên sàn nên nguồn cung không quá nhiều. Trong số lượng bán ra chỉ có 10% tham gia là cá nhân, trong 10% này có thể phân nữa là quản lý cấp cao của DMX. 90% tổ chức mua vào thường không chốt lời ngay được. Vì thế nguồn cung thực có thể xuất hiện rất ít tạo tính khan hiếm đủ để tạo nền kéo giá cổ phiếu lên. MWG lên sàn rất lâu nên cổ phiếu không có tính tập trung và khang hiếm, điều này dẫn đến việc kéo MWG khó hơn rất nhiều so với DMX, dù thị trường thấy rõ sự vô lý hiện tại. Thị trường đang vận động theo kiểu làm mất niềm tin nhà đầu tư cơ bản rất nhiều. Một STB đầy rẫy những vấn đề về nợ xấu lại được kéo liên tục trong khi những MBB TCB lại chùng xuống. Một LPB với thông tin ông Phạm Nhật Vượng và Vợ nắm gần 10% kéo liên tục dù chỉ số P/B đã hơn 4. Thị trường Việt Nam đang vận động như một sòng bạc. Mình không phê phán chỉ là nhận định để điều chỉnh giao dịch hợp thời hơn.
Thêm một lý do nữa là sự FairPlay của ban lãnh đạo mà đại diện là CEO Đoàn Văn Hiểu Em. DMX chọn cách chia cổ tức bằng tiền ngay sau IPO sẽ là cách giữ cổ đông lại lâu hơn để nhận cổ tức. Động thái đăng kí mua 300.000 cổ phiểu và thực hiện ngay phiên đầu giao dịch của của CEO Hiểu Em cũng tạo bước đỡ hợp lý tránh việc cổ phiếu rơi sốc và cũng là lời cam kết mạnh mẽ nhất mà ông dành cho cổ đông. Mức giá IPO tuy nhiều người nói cao nhưng theo mình là hợp lý vì DMX có những cam kết rất rõ ràng về tăng trưởng lẫm cổ tức chia sẻ lại cho cổ đông. Tiềm năng tăng trưởng cũng khá rõ khi thị trường bước vào kỷ nguyên AI tạo xu hướng mua bán mới và chuỗi EraBlue đang tăng tốc rất nhanh ở thị trường tiềm năng Indonesia.
Thị trường luôn vận động khác đi mỗi thời kì cần phải thật sự tỉnh táo và nhận định thị trường. " Văn chương trau chuốt để làm gì, nhận định thời thế tùy cơ hành sự đó mới là cảnh giới cao hơn" Tư Mã Ý. Thị trường quá sức hấp dẫn.
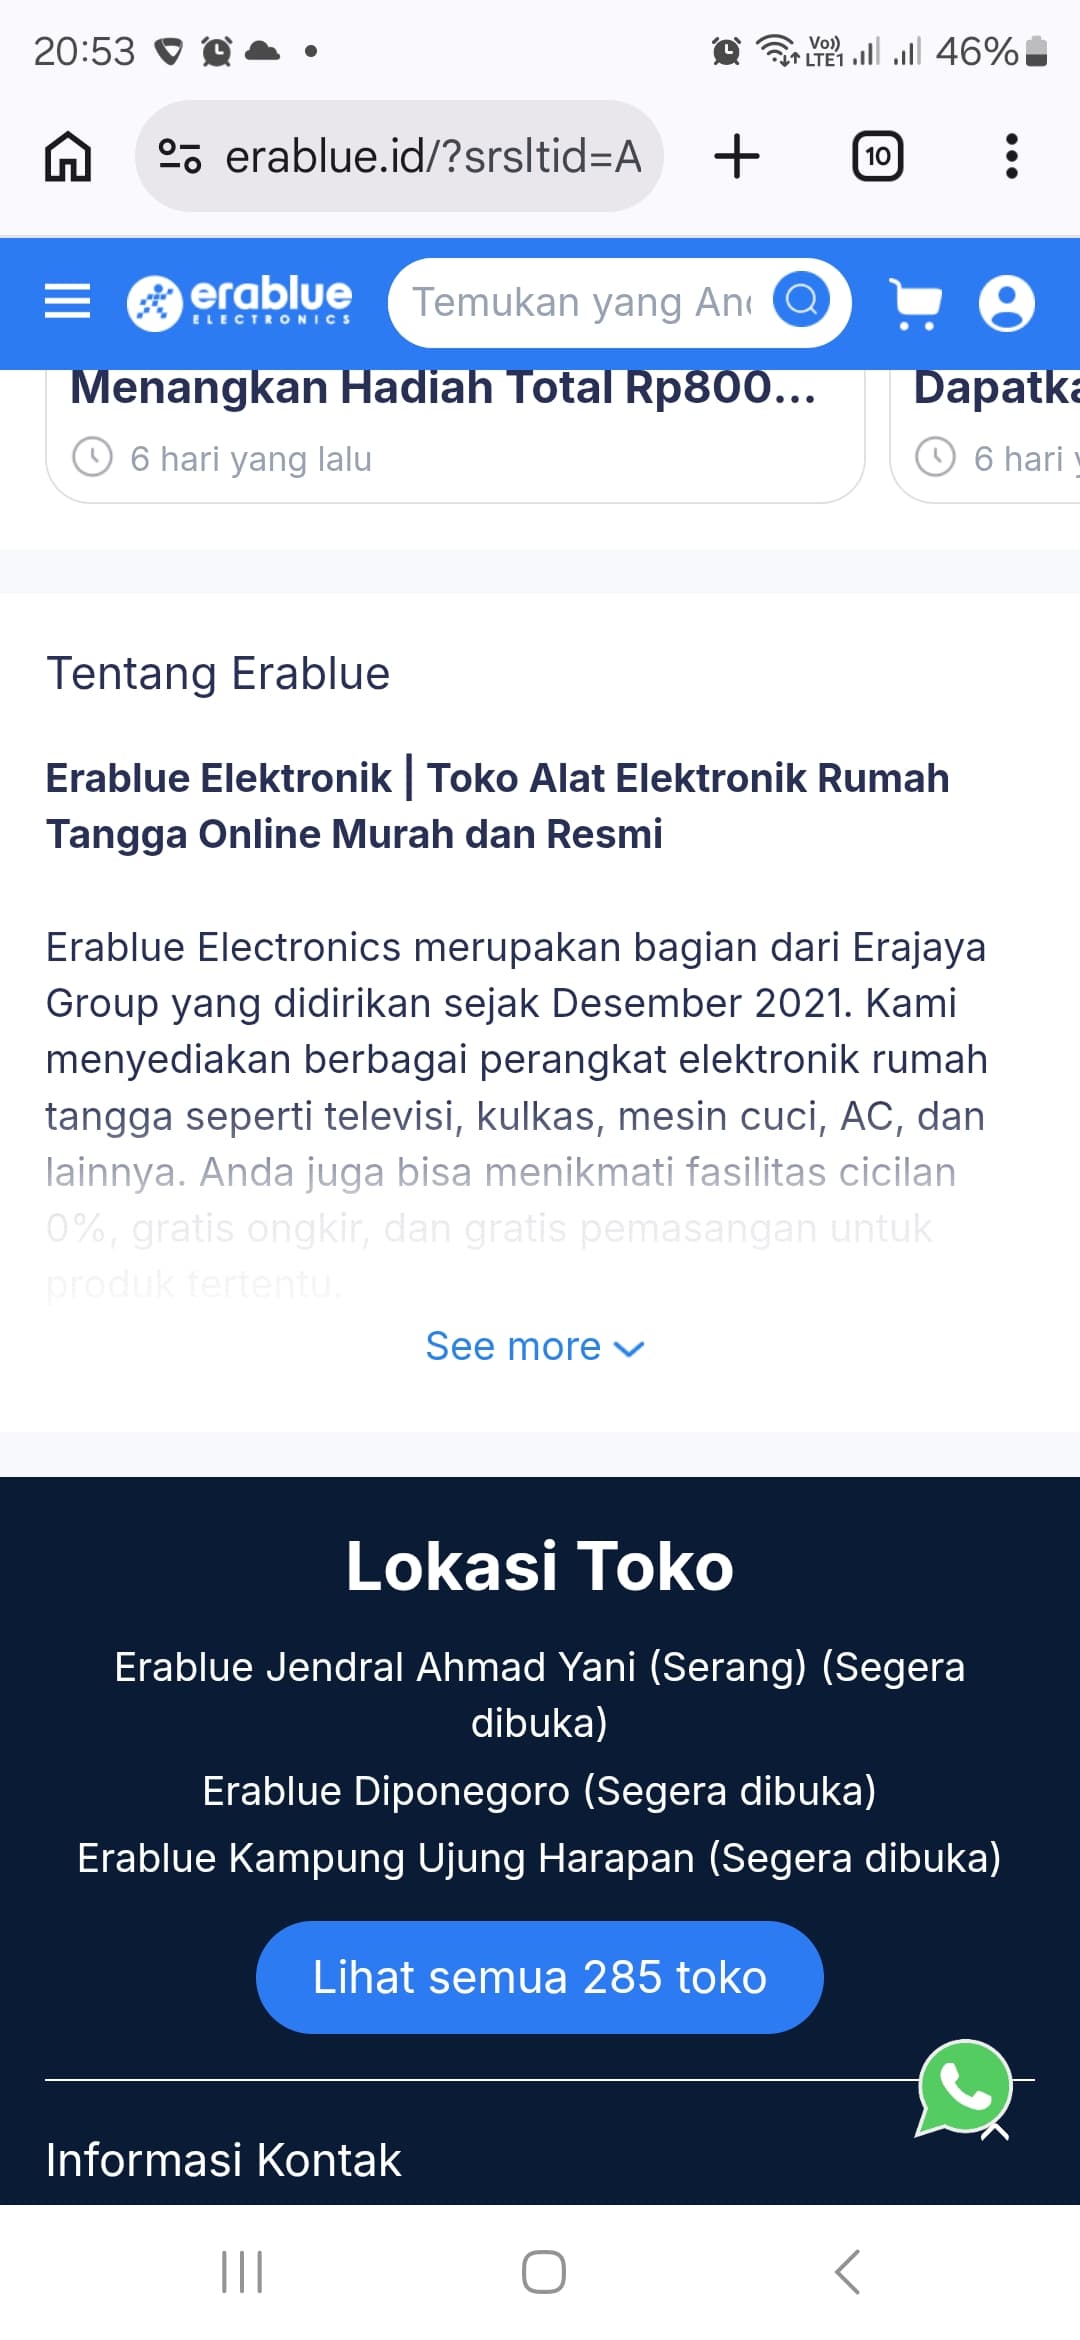
Theo cập nhật mới nhất thì số cửa hàng của Era Blue là 285 cửa hàng. Đầu năm 2026 thì Era có khoảng 185 cửa hàng tương đương mức tăng 55% so với đầu năm. Khì vọng mức 100% svck.
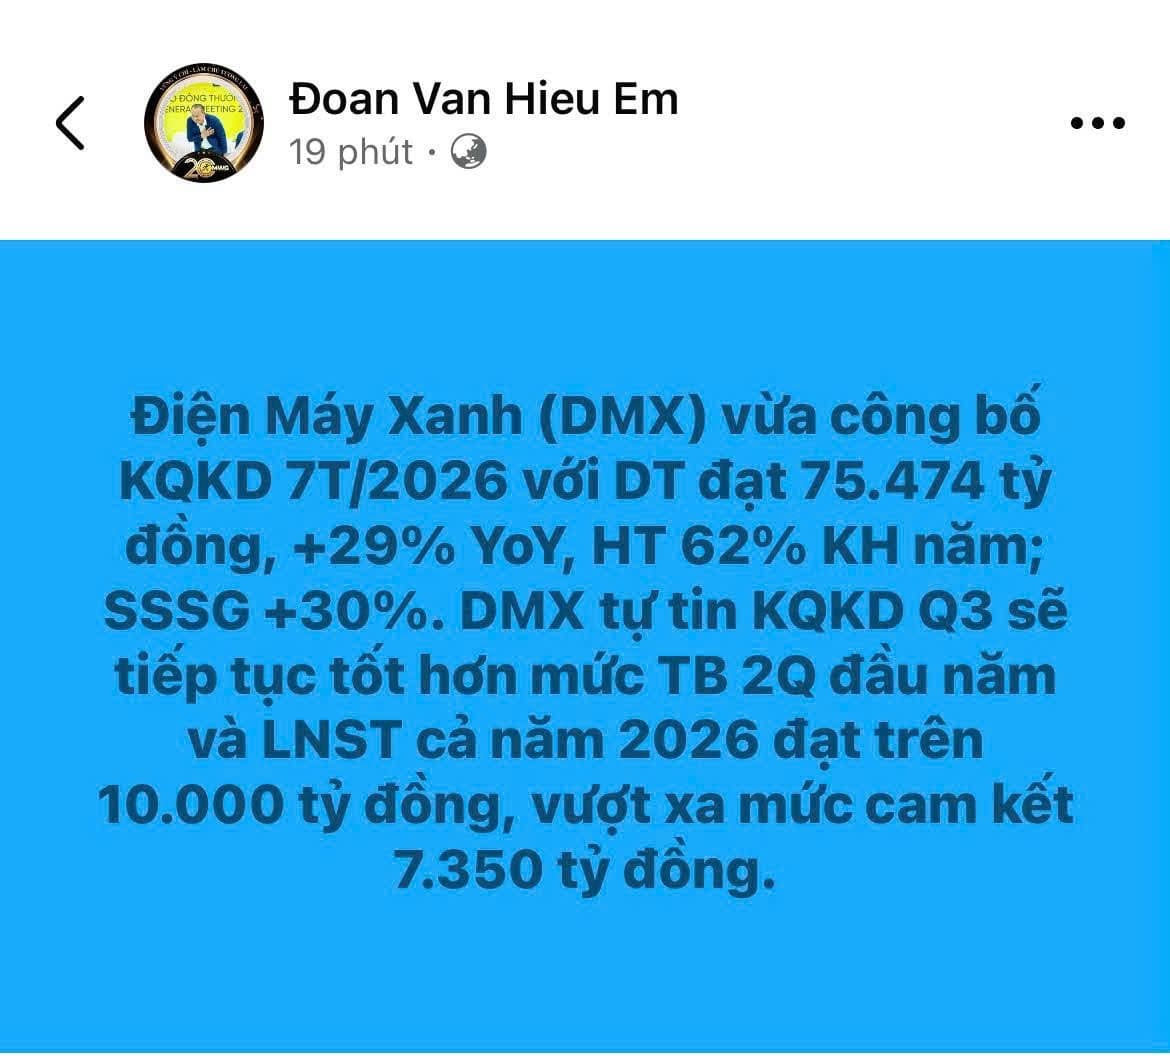
DMX - KQKD 7T/2026 - Khởi đầu Q3 vô cùng thuận lợi!!
- CTCP Đầu tư Điện Máy Xanh (DMX) vừa công bố KQKD 7T/2026 với nhiều kết quả ấn tượng:
=> DMX tự tin Q3 sẽ tốt hơn mức bình quân 2 quý đầu năm. LNST 2026 có thể đạt trên 10.000 tỷ, vượt 36% kế hoạch
DMX - Nhà đầu tư được hưởng chính sách cổ tức “CÓ 102”!
- Nhà đầu tư nắm giữ DMX trong vòng 1 năm có thể nhận được:
- Ngoài ra DMX cũng cam kết sẽ duy trì cổ tức tiền mặt tối thiểu 50% LNST hàng năm - đảm bảo dòng tiền đều đặn cho cổ đông!!
DMX - Ngày cuối cùng để mua và nhận cổ tức 4.000đ!!
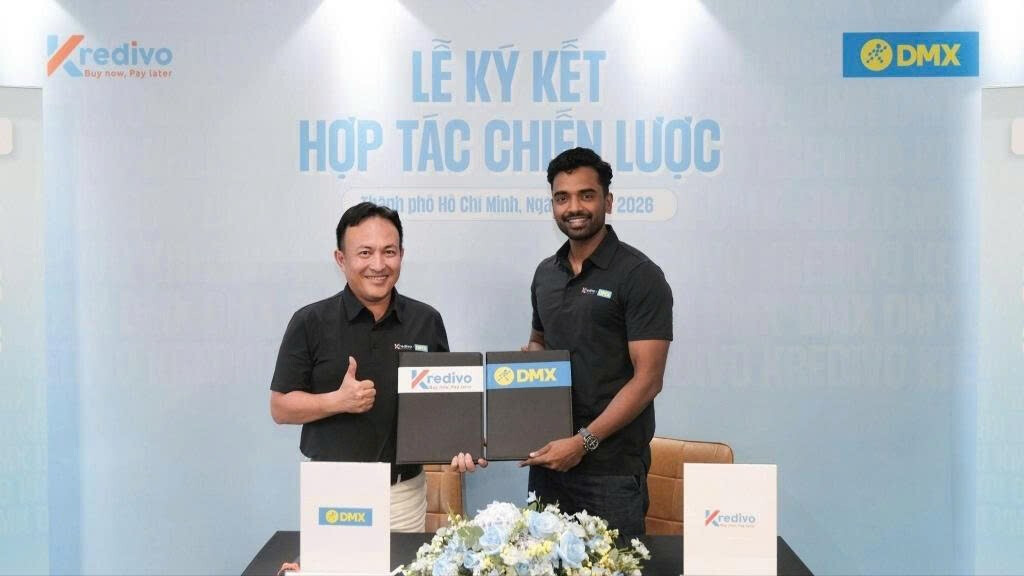
Điện Máy Xanh x Kredivo Việt Nam: Đẩy Mạnh Tài Chính Tiêu Dùng Số
- Ngày 7/8/2026, DMX công bố hợp tác chiến lược với Kredivo Việt Nam nhằm tích hợp giải pháp tín dụng số vào hệ sinh thái bán lẻm, theo đó:
→ Mục tiêu: Tăng trưởng tổng giá trị giao dịch qua Kredivo ở mức ba chữ số trong năm 2026
=> Đây là bước đầu tiên nhằm triển khai trụ cột “Tài chính tiêu dùng & Dịch vụ tiện ích” của DMX để khai thác thị trường Thương mại điện tử đang tăng trưởng mạnh mẽ 25%/năm
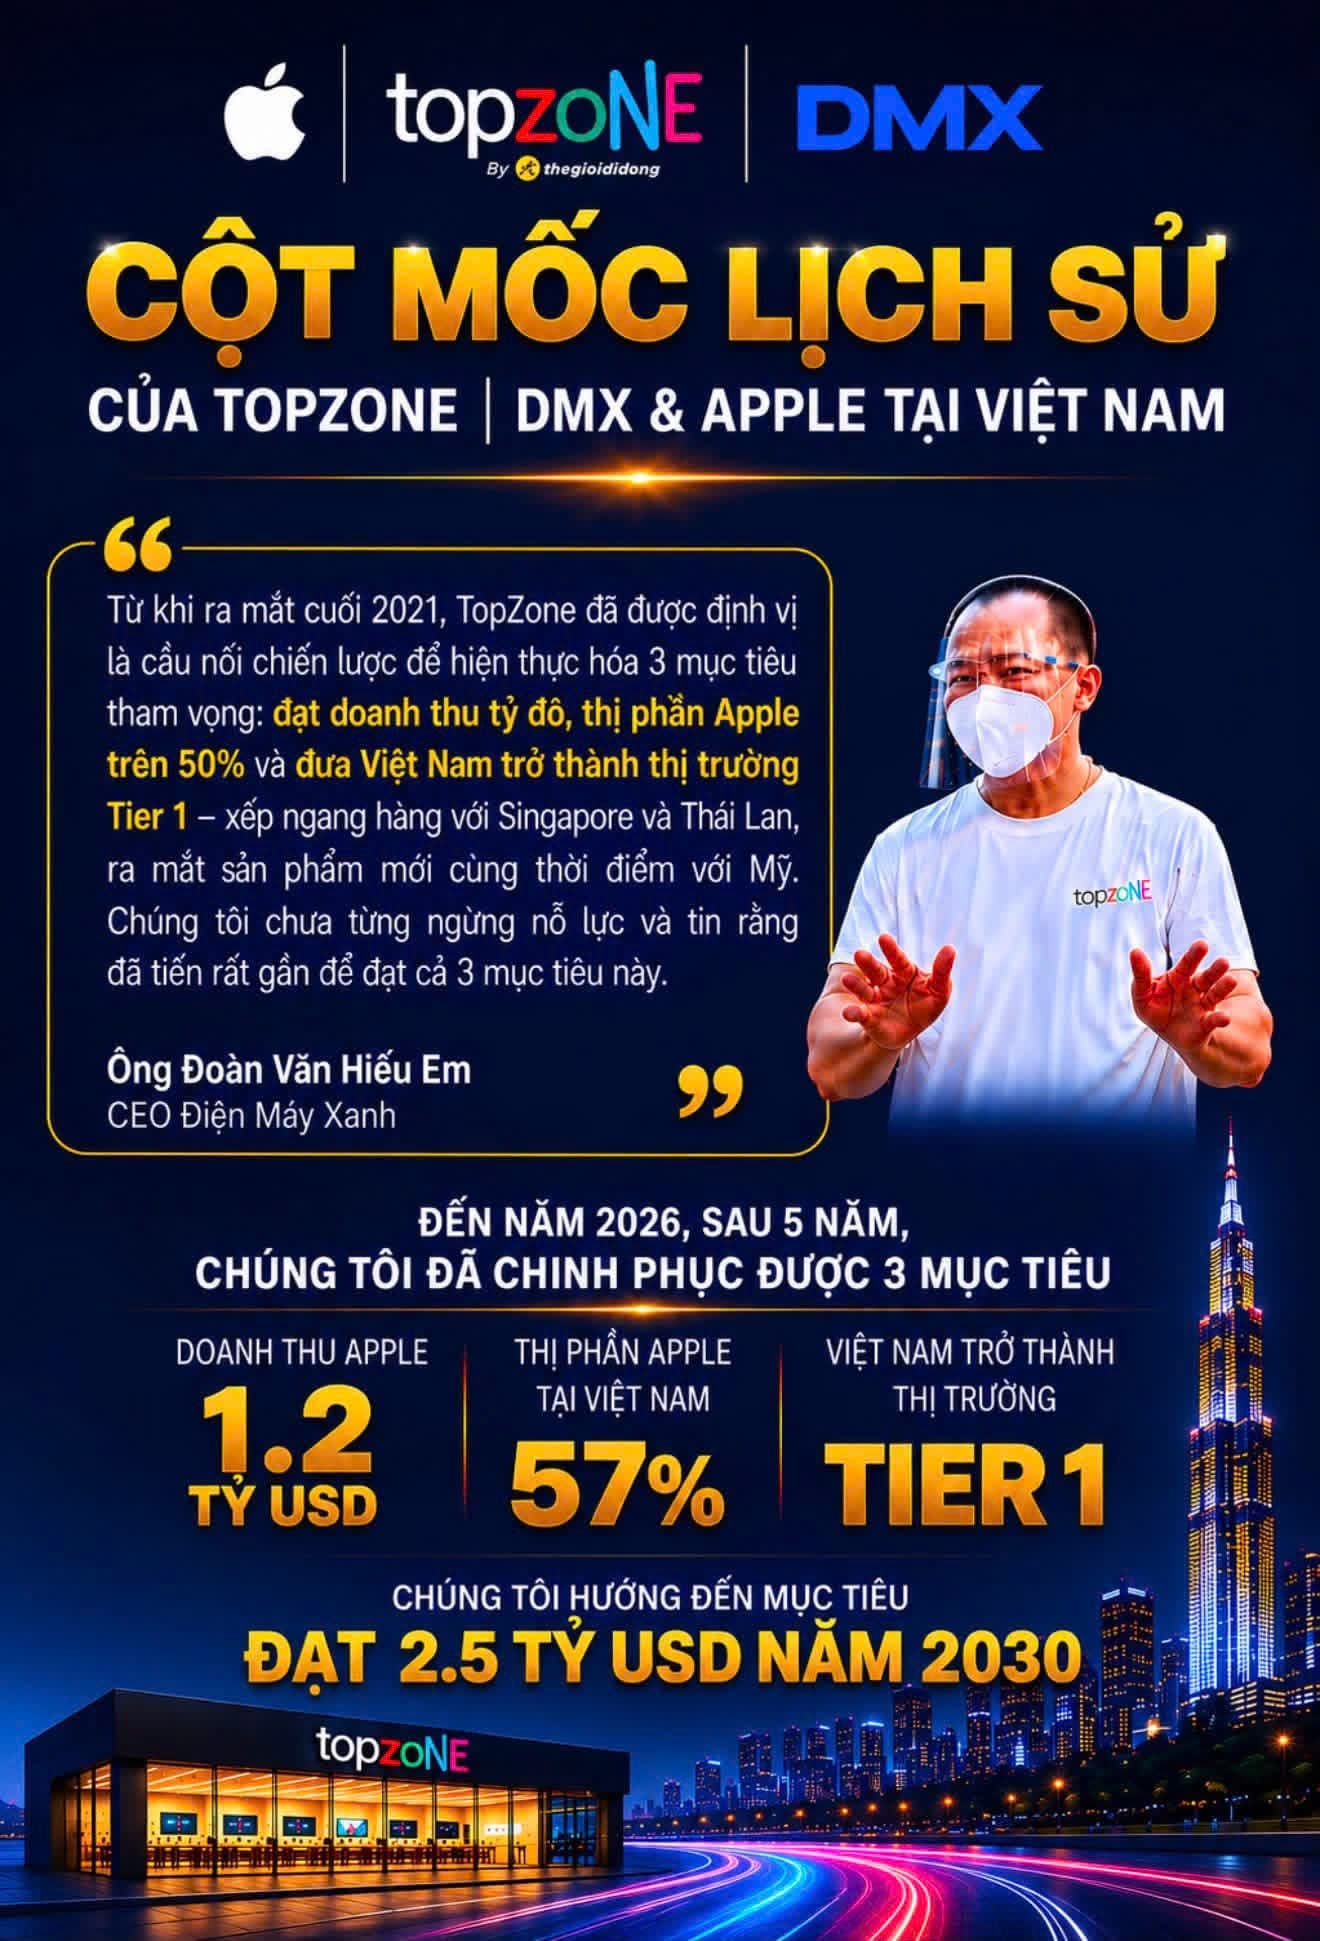
DMX x Apple - Topzone chinh phục mục tiêu tỷ đô, đưa Việt Nam trở thành thị trường Tier 1
- Chuỗi TopZone của Thế Giới Di Động đang bước sang một vị thế độc tôn mới khi KQKD giai đoạn 2021-2026 ghi nhận việc chinh phục thành công toàn bộ 3 mục tiêu chiến lược ban đầu:
=> TopZone đặt kế hoạch tới 2030: Doanh thu đạt 2,5 tỷ USD, tận dụng tối đa bệ phóng thị trường Tier 1 và xu hướng nâng cấp thiết bị của tầng lớp trung lưu tại Việt Nam.
BHX tăng trưởng 43% trong tháng 7 – và mình cho rằng đây mới chỉ là điểm bắt đầu của một chu kỳ tăng trưởng rất lớn của MWG.
Doanh thu tháng 7/2026 của Bách Hóa Xanh đạt khoảng 5.670 tỷ đồng, tăng 43% so với cùng kỳ . Đây là một con số cực kỳ đáng chú ý nếu đặt cạnh mức tăng trưởng doanh thu năm 2025 của chuỗi chỉ khoảng 14%.
Nó đang làm suy yếu đáng kể luận điểm cho rằng BHX không thể tăng trưởng nhanh khi đã đạt quy mô lớn.
Quan trọng hơn cả tốc độ tăng doanh thu là mình cho rằng BHX đang dần hoàn thiện được economics ở cấp độ cửa hàng . Khi một cửa hàng mới mở có thể nhanh chóng đạt điểm hòa vốn, thậm chí có lãi sau khi tính cả chi phí kho vận, bài toán của BHX không còn là “mở thêm có hiệu quả không?” mà chuyển thành:
“Có thể mở được bao nhiêu cửa hàng mà vẫn duy trì economics như hiện tại?”
Đây là một sự tiến bộ rất lớn.
Và ngoài việc tiếp tục mở rộng số lượng cửa hàng, tăng doanh thu/cửa hàng và cải thiện hiệu quả vận hành, mình cho rằng BHX còn ít nhất 4 động lực có thể tạo ra một bước nhảy vọt về doanh thu trong những năm tới.
Thứ nhất, thị phần sẽ tiếp tục dịch chuyển từ tạp hóa truyền thống sang kênh bán lẻ hiện đại.
Hàng triệu cửa hàng tạp hóa nhỏ vẫn đang tồn tại, nhưng áp lực ngày càng lớn từ chi phí vận hành, yêu cầu về chất lượng hàng hóa, sự tiện lợi của các chuỗi minimart và sự phát triển của thương mại điện tử.
Mình không cho rằng tất cả các cửa hàng truyền thống sẽ biến mất, nhưng khi một bộ phận lớn vượt qua ngưỡng chịu đựng về hiệu quả kinh doanh, tốc độ đóng cửa có thể tăng mạnh.
Khi đó, một phần doanh thu không biến mất.
Nó sẽ dịch chuyển sang những chuỗi có khả năng phục vụ khách hàng tốt hơn như BHX, WinMart+…
Đây là tăng trưởng không chỉ đến từ việc BHX mở thêm cửa hàng, mà còn đến từ quá trình tái phân bổ thị phần của toàn ngành.
Thứ hai, BHX có thể không chỉ là một nhà bán lẻ.
Tại ĐHCĐ, CEO Phạm Văn Trọng từng đề cập đến khả năng phát triển mảng phân phối sỉ thực phẩm, hàng tiêu dùng và rau quả cho các chuỗi nhà hàng, bếp ăn công nghiệp…
Nếu mô hình này được triển khai ở quy mô lớn, BHX sẽ có thêm một thị trường hoàn toàn khác bên cạnh bán lẻ B2C.
Điểm thú vị là BHX đã có sẵn rất nhiều thứ mà một doanh nghiệp phân phối thực phẩm phải mất nhiều năm để xây dựng:
hệ thống kho – logistics – nguồn cung – năng lực mua hàng – dữ liệu tiêu dùng – mạng lưới cửa hàng.
Nếu mảng B2B đạt quy mô đủ lớn, mình cho rằng MWG thậm chí có thể cân nhắc tách thành một pháp nhân riêng để nhà đầu tư nhìn rõ hơn economics của hai mảng: bán lẻ và phân phối.
Thứ ba, omnichannel có thể trở thành một động cơ tăng trưởng mới.
Khi mạng lưới BHX đủ lớn, cửa hàng không chỉ là nơi bán hàng mà còn có thể trở thành các điểm phục vụ đơn hàng online, giao nhanh, pickup và cá nhân hóa trải nghiệm khách hàng.
Lúc đó, một cửa hàng BHX có thể tạo doanh thu từ cả offline lẫn online , đồng thời tận dụng chính mạng lưới cửa hàng để rút ngắn khoảng cách giao hàng và tối ưu chi phí.
Nói cách khác:
BHX không chỉ mở thêm cửa hàng, mà đang xây dựng một mạng lưới phân phối hàng tiêu dùng phủ rộng.
Thứ tư, quy mô càng lớn thì economics của BHX càng có khả năng thay đổi.
Nếu doanh thu tiến gần mốc 100.000 tỷ đồng , BHX sẽ đạt một quy mô chưa từng có trong ngành bán lẻ thực phẩm Việt Nam.
Khi đó, lợi thế về quy mô mua hàng, logistics, phân bổ chi phí cố định và đặc biệt là private label có thể giúp biên lợi nhuận tiếp tục cải thiện.
Đây mới là phần mình đánh giá cao nhất.
Bởi vì BHX 100.000 tỷ doanh thu không nhất thiết chỉ là một BHX hiện tại được nhân đôi .
Nó có thể là một BHX với economics hoàn toàn khác:
quy mô lớn hơn → sức mua lớn hơn → hiệu quả logistics tốt hơn → biên gộp cao hơn → lợi nhuận tăng nhanh hơn doanh thu.
Nếu những yếu tố này cùng xảy ra, mục tiêu doanh thu 10 tỷ USD của BHX sẽ không còn là một câu chuyện quá xa vời.
Và khi đó chúng ta phải định giá MWG theo một cách hoàn toàn khác.
Mình cho rằng trong khoảng 2 năm tới, nếu không xuất hiện những biến động vĩ mô đặc biệt, vốn hóa MWG trên 380.000 tỷ đồng là một kịch bản hoàn toàn có thể xây dựng được bằng mô hình định giá , chứ không đơn thuần là kỳ vọng.
Tất nhiên, con số này phụ thuộc rất lớn vào tốc độ mở rộng, biên lợi nhuận và khả năng BHX hiện thực hóa những động lực tăng trưởng nói trên.
Mình đang xây dựng mô hình định giá MWG theo từng mảng, đặc biệt là định giá riêng BHX theo doanh thu, biên lợi nhuận và multiple ở các giai đoạn scale khác nhau.
Ai quan tâm mô hình định giá thì inbox mình, mình gửi để cùng trao đổi.
DMX - Vị thế dẫn đầu, hưởng lợi trực tiếp từ chu kỳ mới
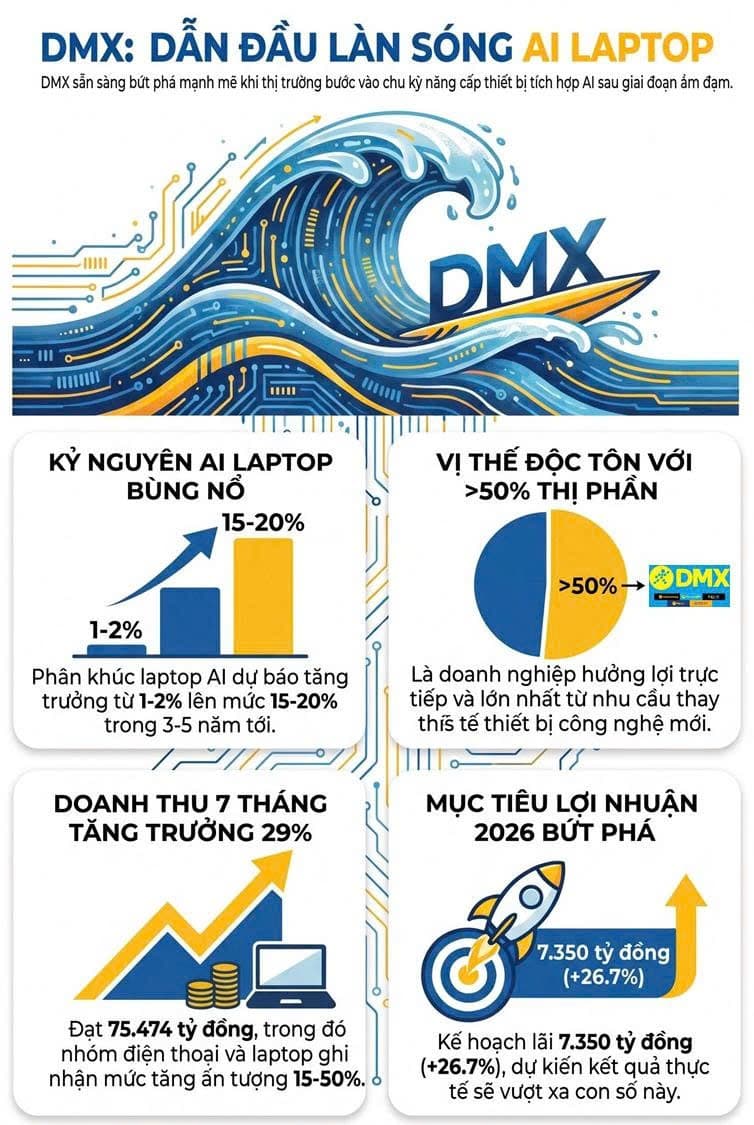
- Sau giai đoạn ảm đạm 2022-2024, Thị trường thiết bị công nghệ (ICT) nói chung và ngành laptop nói riêng đang bước vào chu kỳ nâng cấp, thay thế mới gắn liền với sự phát triển của AI, đòi hỏi năng lực xử lý cao hơn. Tại Việt Nam, phân khúc laptop AI hiện chỉ chiếm khoảng 1-2% thị trường, nhưng được dự báo tăng mạnh lên 15-20% trong 3-5 năm tới.
- Với thị phần trên 50%, DMX sẽ là DN hưởng lợi nhiều nhất từ xu hướng này. KQKD 7T/2026 cũng đã phản ánh 1 phần: Doanh thu đạt 75.474 tỷ, tăng 29% yoy; Ngành hàng điện thoại, laptop tăng trưởng mạnh 15-50%.
=> DMX đặt kế hoạch 2026 với Doanh thu 122.500 tỷ (+11.9% yoy) và LNST 7.350 tỷ (+26.7%)
=> Ban lãnh đạo cũng cho rằng Lợi nhuận 2026 sẽ vượt xa kế hoạch
Có một điều làm cổ đông MWG lo ngại là sự mở rộng của Winmart sẽ tạo áp lực cạnh tranh với bách hóa xanh. Với mình đây là điều tốt trong 4 năm tới vì đối thủ chính của bách hóa xanh là chợ và điểm bán lẻ truyền thống chứ không phải là Winmart. Nếu có thêm Winmart thì chợ truyền thống và các nhà bán lẻ nhỏ sẽ nhanh chóng bị gạt ra khỏi cuộc chơi. Doanh thu sẽ chuyển về hai hệ thống này rất nhanh. Tốc độ chuyển đổi sang bán lẻ hiện đại sẽ nhanh hơn dự kiến nhiều. Một chút góc nhìn phản biện của mình về những lo ngại hiện tại về sự cạnh tranh của Winmart.
Thị trường bán lẻ bách hóa không như thị trường điện máy thường chỉ có một ông vua chiếm thị phần lớn. Thị trường điện máy có đặc điểm là hàng hóa mua thường chỉ một vài thương hiệu lớn mua sắm không thường xuyên nên độ so sánh của người mua rất kĩ, chỉ chọn đơn vị bán lẻ tốt nhất. Công ty bán lẻ điện máy càng làm tốt thì vị thế với đàm phán với thương hiệu càng lớn dẫn quyền lực chỉ tập trung vào một công ty lớn nhất.
Còn thị trường bán lẻ chỉ chú trọng đến sự tiện lợi hơn nên người mua có thể dễ dàng mua hàng hóa ở chỗ gần nhất. Quy mô ngành hàng tiêu dùng rất lớn nên việc một công ty phủ bóng thị phần toàn bộ là điều bất khả thi. Nên việc có thêm Winmart thì càng tốt, thúc đẩy sự chuyển giao nhanh hơn từ bán lẻ truyền thống sang hiện đại.
Sau khi thị trường truyền thống giảm về ngưỡng rất thấp thì lúc đó có thể mìnhmới bàn sâu đến sự canh tranh của bách hóa xanh và Winmart. Nhưng nếu đến lúc này thì có thể doanh thu bách hóa xanh và Winmart đã ở mức cao không tưởng rồi.
DMX - cần một cái nhìn đúng đắn hơn khi thị trường quá khắt khe với mã này.
Do số liệu năm 2025 không công bố rộng rãi, mình sẽ lấy giả định của CEO Đoàn Văn Hiểu Em để đánh giá về mã này. CEO tự tin năm nay lợi nhuận vượt mốc 10.000 tỷ, điều này hoàn toàn trong khả năng khi LNST 6 tháng 2026 đã đạt gần 4.876 tỷ đồng. Cuối năm 2025 vốn chủ của DMX là 17.800 tỷ đồng, quý 3 thì DMX có nhận thêm 13.315 tỷ đồng từ IPO và trả cổ tức 5.000 tỷ, thêm 10.500 tỷ lợi nhuận thì vốn chủ cuối năm sẽ là 36.7 ngàn tỷ. Vốn chủ sở hữu bình quân năm 2026 là 27.200 ngàn tỷ. ROE 2026 = 10.500/27.200 = 39%. Một mức ROE rất cao với quy mô vốn như thế này. P/E năm 2026 nếu DMX giữ giá này theo giả định lợi nhuận sau thuế 10.500 tỷ là dưới 10, mức cực thấp so với một doanh nghiệp bán lẻ đầu ngành điện máy như DMX. P/B năm trượt về mức 2.8. Dựa vào cam kết cổ tức ban lãnh đạo thì DMX năm sau hoàn toàn có thể nhận từ 6-8 ngàn tỷ cổ tức. Mức đảm bảo cho nhà đầu tư muốn sở hữu lâu dài. Số liệu ROE mình tính nhanh theo cách đơn giản.
Số liệu kết quả kinh doanh các mảng của DMX nửa đầu năm 2026 đã công bố rộng rãi trên truyền thông nên mình không bàn nhiều. Mình sẽ nói về cách DMX biến mô hình kinh doanh mình thành cỗ máy tăng trưởng không mệt mỏi với lợi thế cạnh tranh áp đảo.
DMX tận dụng Data nhiều năm tích lũy về khách hàng để mở rộng không gian phát triển. Hình thức mua trả chậm cũng là kết quả của việc cố gắng dùng dữ liệu để thấu hiểu khách hàng cần gì, tỷ trọng doanh thu trả chậm chiếm 38% tổng doanh thu và dự sẽ còn tăng mạnh. Đây là mô hình tiến hóa của một chuỗi bán lẻ thông thường. DMX tận dụng điều để mở rộng nhu cầu khách hàng với chi phí tương đối thấp. Điều này giải thích cho biên lợ nhuận ròng của DMX là 8.1% mức cao vượt bậc trong ngành bán lẻ.
Hai nền tảng trên, kết hợp với hệ thống cửa hàng vật lý và kho bãi quy mô lớn, giúp MWG sở hữu một năng lực mở rộng ngành hàng rất khó sao chép. Chỉ cần phát hiện một ngành hàng có tiềm năng đủ lớn, MWG có thể nhanh chóng đưa sản phẩm vào hệ thống và mở rộng trên quy mô toàn quốc mà không phải xây dựng lại hạ tầng từ đầu. Đó có thể là máy lọc không khí, máy in, máy rửa chén hay xa hơn là hàng loạt thiết bị IoT phổ biến trong mỗi gia đình sau này.
Điểm mình đánh giá cao nhất là MWG đã làm rất tốt cả hai đầu của một giao dịch. Ở đầu vào là nguồn tài chính giá rẻ cùng kho dữ liệu khách hàng khổng lồ giúp hiểu nhu cầu và mở rộng sức mua của từng nhóm khách hàng. Ở đầu ra là hệ thống giao hàng, lắp đặt, bảo trì và sửa chữa giúp giải quyết gần như toàn bộ những vấn đề phát sinh sau khi sản phẩm được bán. Ở giữa hai đầu đó là hệ thống cửa hàng, kho vận và nền tảng online đã phủ rộng toàn quốc.
Nói đơn giản, MWG đang cố gắng giải quyết gần như toàn bộ những thứ phức tạp xung quanh một món hàng. Phần việc còn lại của khách hàng chỉ là chọn sản phẩm phù hợp và mua nó.Và chính năng lực này giúp DMX có thể liên tục đưa những ngành hàng mới vào hệ thống với tốc độ mà những nhà bán lẻ nhỏ hơn rất khó theo kịp.
PS: bài này mình nói về các nền tảng của DMX mà mình tâm đắc thôi nên không nói về chu kỳ ngành điện máy cộng với các rủi ro có thể phát sinh. Nếu muốn bàn rộng hơn có thể inbox.
Dịp lễ này BHX vẫn liên tục mở cửa hàng. Vượt mốc 3.614 cửa hàng, với tốc độ mở cửa hàng như thế này thì thật sự BHX ngày càng trở nên hấp dẫn. Mở xuyên lễ cho thấy ban lãnh đạo đang rất quyết tâm. Khu vực miền Bắc đang trở thành thị trường béo bở rất nhiều. Quy mô dự phóng 100.000 tỷ sẽ có thể đạt được vào quý 1/2028. Quy mô này thì vị thế đàm phán ngành của BHX gần như tuyệt đối.
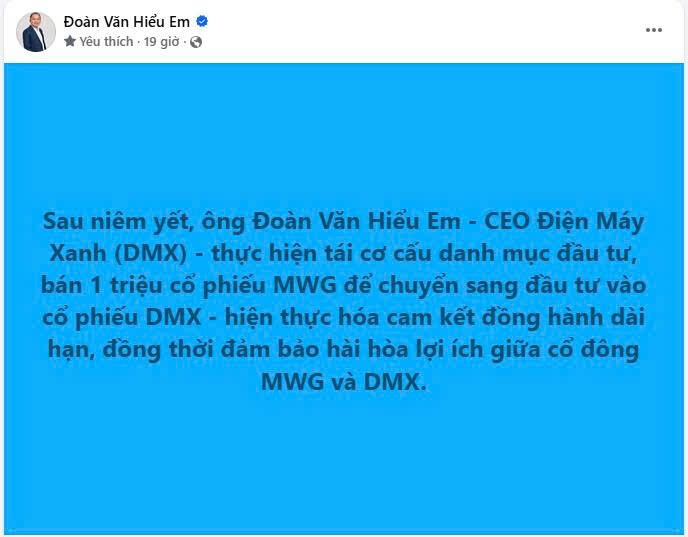
Ông Đoàn Văn Hiểu Em đăng ký bán 1 triệu cổ phiếu MWG để gia tăng tỷ trọng tại DMX
Dự kiến giao dịch từ 07/09-06/10
=> Thể hiện cam kết đồng hành dài hạn, đồng thời đảm bảo hài hòa lợi tích giữa cổ đông MWG và DMX!!
DMX lọt top các mã được khối ngoại mua ròng mạnh nhất trong tháng 8
- Kết thúc tháng 8, VN-Index hồi phục 5.55% trong bối cảnh khối ngoại đã giảm mạnh lực bán ròng, chỉ bằng 1/10 trước đó, cụ thể bán 1.176 tỷ
- Trong đó “tân binh” DMX, vừa lên sàn đã thu hút dòng vốn lớn từ nước ngoài, đứng Top2 giá trị mua ròng với giá trị 785 tỷ
=> Khẳng định sức hấp dẫn của 1 DN có nền tảng tốt và triển vọng rộng mở!
DMX - KQKD 8T/2026 - Doanh thu tháng 8 tăng tốc trên 29% yoy!!
- CTCP Đầu tư Điện Máy Xanh (DMX) vừa công bố KQKD 8T/2026 với nhiều kết quả ấn tượng:
DT đạt 87.050 tỷ, +29% yoy, hoàn thành 71% kế hoạch năm. Tất cả nhóm sản phẩm đều tăng trưởng từ 15-50%, SSSG +30%
Tài chính tiêu dùng: Doanh thu trả chậm tăng 44% yoy, chiếm 38% tổng DT
Thợ DMX: DT đạt 2.464 tỷ, +40% yoy, doanh thu từ khách hàng bên ngoài DMX đạt 282 tỷ đồng, tăng 33% yoy, chiếm 11% DT của mảng
Super App: Chiếm 14% tổng DT, số lượng thành viên đạt 19tr, tăng 1tr thành viên so với đầu năm
EraBlue: DT đạt 2.577 tỷ IDR, tăng 88% yoy, mở mới 126 CH từ đầu năm, nâng số lượng CH lên 307. SSSG đạt 14%
=> DMX tự tin LNST 2026 có thể đạt trên 10.000 tỷ, vượt 36% kế hoạch
DMX - Ra mắt Iphone 18 - Cú hích cho chuỗi TopZone trong Quý 3
- Ngay sau sự kiện “Surprise and Shine” ngày 9/9 tại California, Iphone 18 đã chính thức ra mắt trên thị trường với hàng loạt cải tiến phần cứng lẫn phần mềm mang tính bản lề, đẩy mạnh thêm làn sóng thay mới thiết bị vốn đang mạnh mẽ. Theo đó, các chuỗi bán lẻ ICT sẽ được hưởng lợi, đặc biệt là Chuỗi TopZone của DMX với trên 57% thị phần Apple tại Việt Nam.
- Lũy kế 8T/2026, Chuỗi TopZone đã tăng trưởng lên tới 35% yoy, vượt xa toàn ngành → Khẳng định vị thế của DMX
- Ngoài ra, TopZone đặt kế hoạch tới 2030: Doanh thu đạt 2,5 tỷ USD, tận dụng tối đa bệ phóng thị trường Tier 1 và xu hướng nâng cấp thiết bị của tầng lớp trung lưu tại Việt Nam
Chào bác chủ top @Thai_Doan1, bác @hoangdv và các bác đang đồng hành cùng cổ phiếu MWG,
Theo dõi góc nhìn rất thực tế của bác Thai_Doan1 và những cập nhật số liệu kinh doanh 8 tháng rất nóng từ bác hoangdv về chuỗi Điện Máy Xanh (DMX) cùng Bách Hóa Xanh (BHX). Đúng như các bác nhận định, MWG đang bước vào giai đoạn chuyển biến bước ngoặt khi thị trường dần nhận ra giá trị thực của toàn bộ hệ sinh thái bán lẻ.
Dưới góc nhìn định lượng từ BCTC soát xét bán niên 2026 và dữ liệu chuỗi giá trị bán lẻ, MWG hiện đang sở hữu 3 bệ đỡ cơ bản cực kỳ vững chắc:
Bách Hóa Xanh (BHX) chuyển từ mở rộng sang cỗ máy nhân bản lợi nhuận: Với tốc độ mở thêm 1.000 cửa hàng chỉ trong 8 tháng (nâng tổng mạng lưới lên hơn 3.500 điểm bán), 100% cửa hàng mới đạt EBITDA dương. Mảng bán lẻ thực phẩm & tiêu dùng dự kiến đóng góp trên 1.850 tỷ đồng LNST cho cả năm 2026.
Khối DMX & Thế Giới Di Động giữ vững pháo đài dòng tiền thuần: Dòng tiền thuần từ hoạt động kinh doanh (CFO) duy trì ổn định trên 7.200 tỷ đồng/năm. Động lực nâng cấp iPhone 18 trong quý 3 cùng thương vụ IPO mở khóa giá trị của Điện Máy Xanh sẽ là chất xúc tác định giá lại toàn bộ khối bán lẻ công nghệ.
Pháo đài tiền mặt ròng kỷ lục 21.254 tỷ đồng: Lợi thế chu kỳ tiền mặt âm từ chiếm dụng công nợ nhà cung cấp kết hợp quy mô tiền gửi lớn giúp doanh thu tài chính thuần vượt 1.500 tỷ đồng/năm, triệt tiêu hoàn toàn áp lực lãi vay trong bối cảnh mặt bằng lãi suất có biến động.
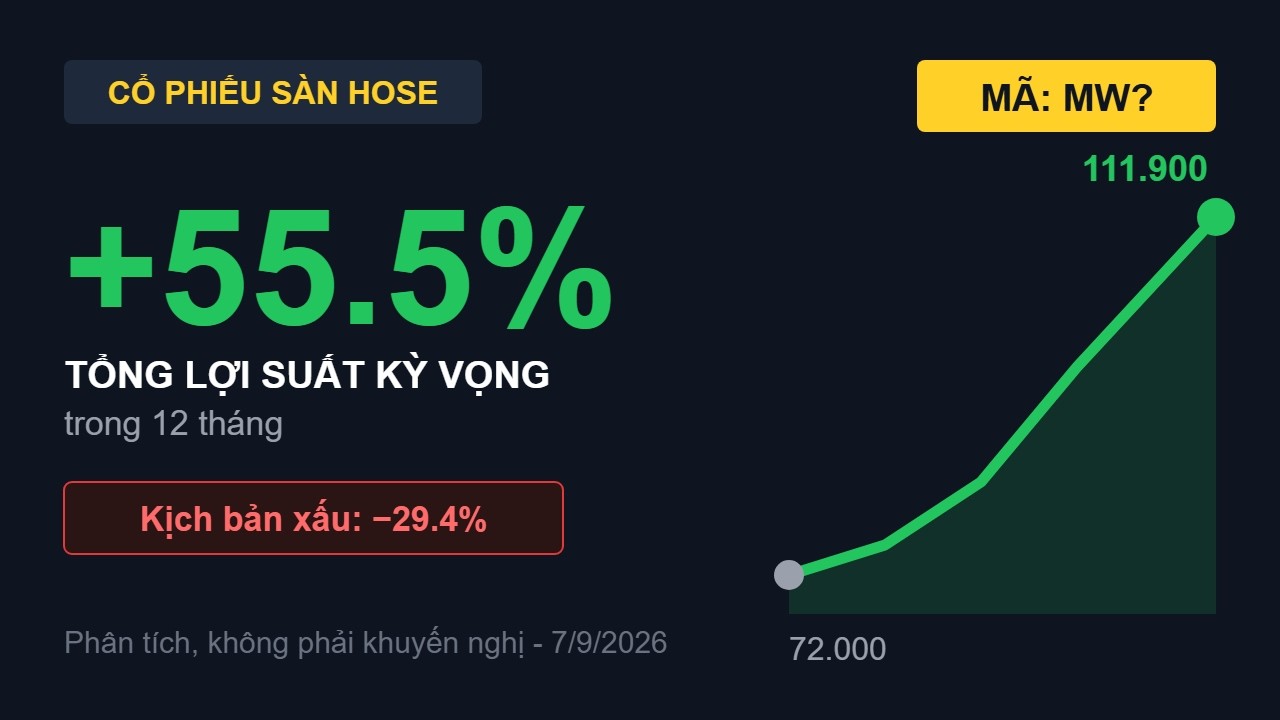
Mô hình định giá đa phương pháp (kết hợp DCF chiết khấu dòng tiền FCF, P/E forward 13.0x và EV/EBITDA) xác định khoảng giá trị hợp lý của MWG từ 53.899 – 93.542 đ/CP, với mức giá mục tiêu kịch bản cơ sở đạt 84.515 đ/cổ phiếu.
Gửi bác chủ top @Thai_Doan1 và cả nhà video phân tích chi tiết BCTC soát xét 6T2026, lượng hóa dòng tiền và mô hình định giá cổ phiếu MWG để các bác cùng theo dõi và thảo luận trực tiếp ngay tại diễn đàn: