Mwg quý 3/2026: lợi nhuận tăng mạnh, bách hóa xanh tăng tốc mở rộng

,

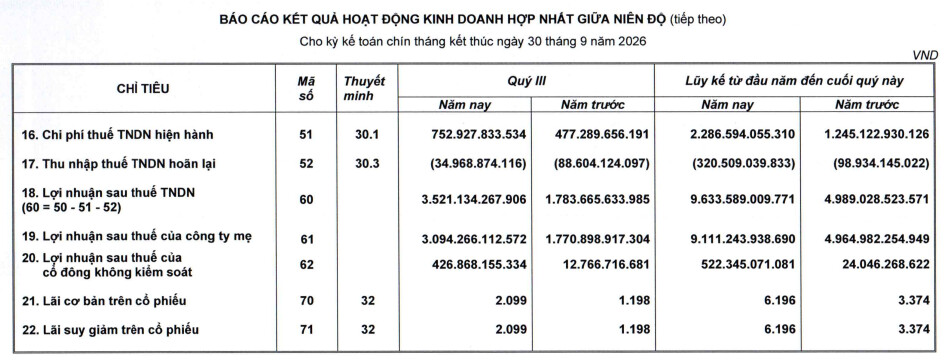
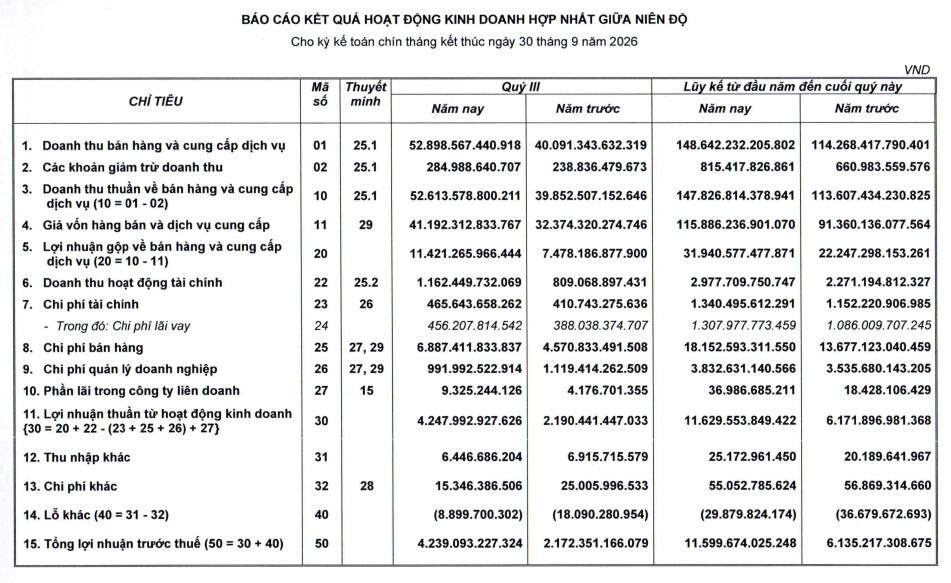
MWG đạt doanh thu quý 3 là 52.614 tỷ đồng, tăng 32%; lợi nhuận thuộc cổ đông công ty mẹ đạt 3.094 tỷ đồng, tăng gần 75%. Lũy kế 9 tháng, doanh thu đạt 147.827 tỷ đồng , lợi nhuận thuộc cổ đông công ty mẹ đạt 9.111 tỷ đồng . Biên lợi nhuận gộp quý 3 tăng từ 18,8% lên 21,7% , cho thấy hiệu quả kinh doanh cải thiện cùng tăng trưởng doanh thu.

Bách Hóa Xanh tiếp tục là động lực tăng trưởng đáng chú ý. Doanh thu 9 tháng đạt khoảng 45.900 tỷ đồng, tăng gần 34% ; riêng quý 3 ước 17.600 tỷ đồng . Chuỗi đã hoàn thành gần 83% mục tiêu doanh thu năm 55.500 tỷ đồng , tạo dư địa vượt kế hoạch nếu sức bán được duy trì.

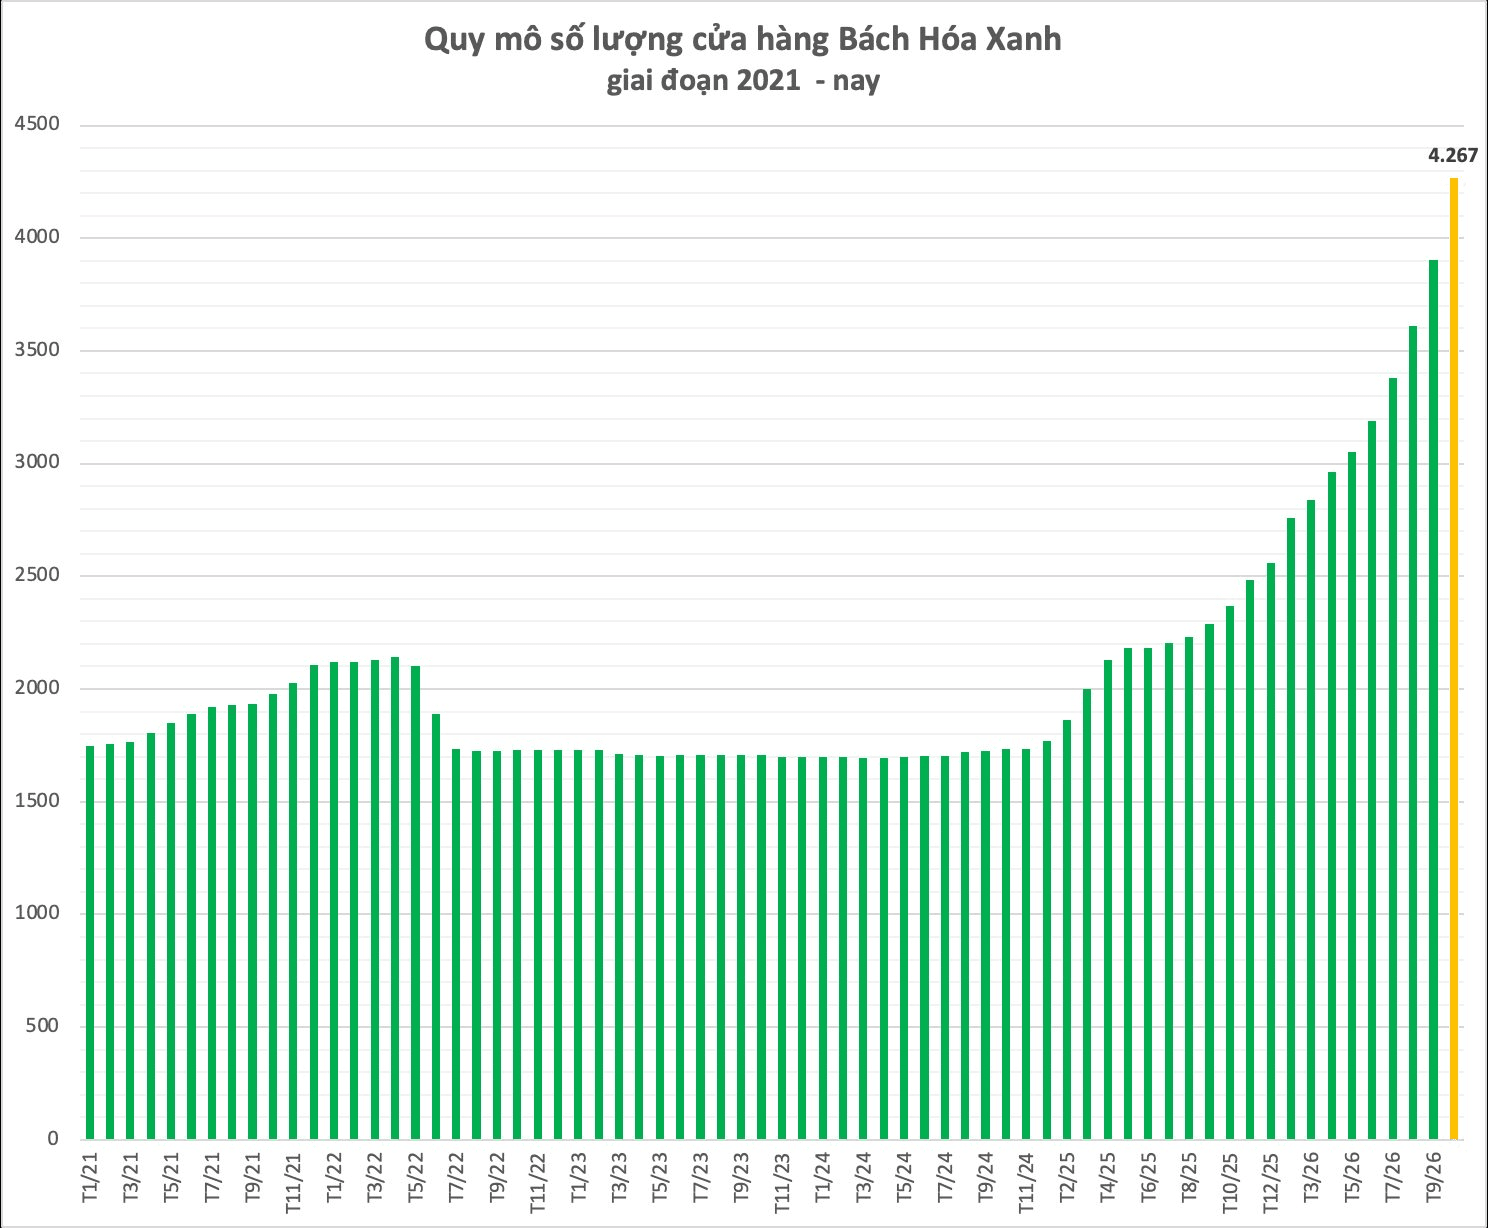
Mạng lưới mở rộng nhanh hơn kế hoạch: từ 2.559 cửa hàng đầu năm lên 3.904 cửa hàng cuối quý 3 , và đạt 4.267 cửa hàng theo cập nhật ngày 29/10 . Mức tăng ròng 1.708 điểm bán tương đương khoảng 171% mục tiêu mở thêm 1.000 cửa hàng ban đầu .

Quan trọng hơn, nhóm cửa hàng mở mới năm 2026 đã có lợi nhuận hoạt động dương ở cấp cửa hàng, sau khấu hao và chi phí kho vận . Điều này củng cố khả năng nhân rộng mô hình. Khi các cửa hàng mới ổn định lượng khách và đóng góp đủ thời gian hơn trong năm 2027, doanh thu tăng có thể giúp phân bổ tốt hơn chi phí mặt bằng, nhân sự và kho vận.

Bách Hóa Xanh đặt mục tiêu lợi nhuận năm 1.800 tỷ đồng . Cần lưu ý, khoản chuyển lỗ thuế tăng thêm 563 tỷ đồng trong quý 3 không phải LNST , nên chưa thể dùng để tính tỷ lệ hoàn thành mục tiêu này.

Theo tôi, triển vọng MWG được củng cố bởi hiệu quả kinh doanh cải thiện và dư địa mở rộng của Bách Hóa Xanh. Yếu tố cần theo dõi tiếp là sức bán cửa hàng cũ, thời gian hòa vốn cửa hàng mới và khả năng kiểm soát hao hụt hàng tươi khi mạng lưới tăng nhanh.

1 Likes

DMX: Lợi nhuận tăng gấp đôi, nhưng điểm đáng chú ý không chỉ nằm ở iPhone 18

CTCP Đầu tư Điện Máy Xanh (DMX) ghi nhận quý 3/2026 rất tích cực khi doanh thu tăng 22% cùng kỳ lên 34.180 tỷ đồng, trong khi lợi nhuận sau thuế tăng tới 105% lên 2.825 tỷ đồng. Điểm đáng chú ý không chỉ là sức mua cải thiện hay hiệu ứng iPhone 18, mà nằm ở khả năng tạo ra nhiều doanh thu và lợi nhuận hơn từ chính mạng lưới cửa hàng hiện hữu. Đây là yếu tố khiến chất lượng tăng trưởng của DMX đáng chú ý hơn con số lợi nhuận tăng gấp đôi đơn thuần.

Động lực đầu tiên đến từ hiệu suất cửa hàng. Chuỗi Thế Giới Di Động tăng doanh thu 31% lên 10.902 tỷ đồng dù số cửa hàng giảm ròng so với cùng kỳ. Doanh thu bình quân mỗi cửa hàng tăng 32% lên khoảng 4 tỷ đồng mỗi tháng, trong đó doanh thu điện thoại Apple tăng 50%.

Điện Máy Xanh cũng có diễn biến tương tự. Doanh thu tăng 23% lên 21.896 tỷ đồng, doanh thu bình quân mỗi cửa hàng tăng 25%, trong khi mạng lưới giảm 21 cửa hàng so với cùng kỳ. Điều này cho thấy tăng trưởng đang đến nhiều hơn từ năng suất trên mỗi điểm bán thay vì mở rộng cửa hàng bằng mọi giá.

Nhưng biến số quan trọng nhất với lợi nhuận lại là biên. Biên lợi nhuận gộp quý 3 đạt 20,4%, tăng 3,7 điểm phần trăm so với cùng kỳ, giúp lợi nhuận gộp tăng tới 49%.

Sự cải thiện đến từ cơ cấu sản phẩm giá trị cao hơn, khả năng chuyển một phần chi phí tăng sang giá bán, giảm mức chiết khấu và tỷ trọng bán hàng trả góp gia tăng. Việc không còn hợp nhất chuỗi An Khang thua lỗ vào nền so sánh cũng tạo thuận lợi. Như vậy, lợi nhuận tăng mạnh không chỉ nhờ doanh thu mà còn nhờ mỗi đồng doanh thu tạo ra nhiều lợi nhuận hơn.

Tuy nhiên, đây cũng là điểm cần nhìn hai chiều. Biên gộp 20,4% dù rất cao so với cùng kỳ nhưng đã giảm từ 21,1% trong quý 2. Nguyên nhân là điện thoại, nhóm có biên thấp hơn, tăng tỷ trọng lên 47% doanh thu trong khi mùa cao điểm máy lạnh đã kết thúc. Vì vậy, không nên mặc định mức biên hiện tại sẽ tiếp tục mở rộng đều trong các quý sau.

Ở chiều tích cực, DMX vẫn duy trì được hiệu quả vận hành. Tỷ lệ chi phí bán hàng và quản lý trên doanh thu giảm nhẹ xuống 11,2%, dù chi phí bán hàng tăng khá mạnh. Thu nhập tài chính ròng cũng tăng 82% nhờ tiền gửi, góp phần hỗ trợ lợi nhuận.

Sau 9 tháng, DMX đạt 7.701 tỷ đồng lợi nhuận sau thuế, tăng 83% và hoàn thành 73% kế hoạch năm đã điều chỉnh. Đây là nền tảng tương đối thuận lợi để bước vào quý cuối năm.

Nhìn sang giai đoạn tiếp theo, câu chuyện của DMX sẽ phụ thuộc nhiều hơn vào khả năng duy trì doanh thu trên mỗi cửa hàng và giữ biên lợi nhuận ở vùng cao, thay vì chỉ kỳ vọng vào mở mới. Kênh trực tuyến đã chiếm 20% doanh thu quý 3, còn Era Blue tiếp tục mở rộng nhanh với doanh thu 9 tháng tăng 86%, cho thấy doanh nghiệp vẫn còn dư địa tăng trưởng ngoài mạng lưới truyền thống.

Điểm đáng chú ý nhất của DMX lúc này không phải lợi nhuận tăng gấp đôi, mà là chất lượng của mức tăng đó: cửa hàng hiện hữu bán tốt hơn, biên cao hơn và chi phí vận hành được kiểm soát. Nếu năng suất cửa hàng tiếp tục duy trì và biên không giảm mạnh khi cơ cấu sản phẩm thay đổi, nền lợi nhuận mới của DMX có cơ sở bền vững hơn. Ngược lại, biên lợi nhuận gộp sẽ là biến số quan trọng nhất cần theo dõi trong 1–2 quý tới.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của DMX có thể vào trang tiểu sử để xem phân tích chi tiết.
MWG: Lợi nhuận tăng 93%, Bách Hóa Xanh mở rộng nhanh có giữ được hiệu quả?

Công ty Cổ phần Đầu tư Thế Giới Di Động (MWG) đang bước vào giai đoạn tăng trưởng mạnh khi lợi nhuận 9 tháng đầu năm 2026 tăng 93% so với cùng kỳ. Điện Máy Xanh tiếp tục đóng vai trò tạo lợi nhuận, trong khi Bách Hóa Xanh đẩy nhanh mở rộng thị phần. Tuy nhiên, biên lợi nhuận Bách Hóa Xanh lại suy giảm trong quý 3. Câu hỏi quan trọng là liệu MWG có thể duy trì tăng trưởng lợi nhuận khi tốc độ mở cửa hàng ngày càng lớn?

Điện Máy Xanh đang cho thấy khả năng tăng trưởng mà không cần mở rộng đáng kể mạng lưới. Doanh thu 9 tháng đạt 99.200 tỷ đồng, tăng 29% so với cùng kỳ, trong khi số lượng cửa hàng tại Việt Nam duy trì khoảng 3.000 điểm bán. Doanh thu trên các cửa hàng hiện hữu tăng khoảng 30%, giúp lợi nhuận sau thuế quý 3 tăng 105% và lũy kế 9 tháng tăng 83%.

Điểm tích cực nằm ở chất lượng tăng trưởng. Thay vì phụ thuộc vào mở thêm cửa hàng, Điện Máy Xanh đang khai thác hiệu quả hơn hệ thống hiện có. Điện thoại, máy tính, thiết bị gia dụng đều ghi nhận sức mua cải thiện. Doanh số trả góp chiếm 38% doanh thu, góp phần hỗ trợ khả năng mua sắm của người tiêu dùng.

Tuy nhiên, động lực đáng chú ý hơn trong những năm tới có thể đến từ Bách Hóa Xanh.

Trong 9 tháng, Bách Hóa Xanh đạt gần 46.000 tỷ đồng doanh thu, tăng 34%, trong khi lợi nhuận sau thuế đạt khoảng 1.650 tỷ đồng, gấp 3 lần cùng kỳ. Con số này tương đương hơn 91% kế hoạch lợi nhuận cả năm, cho thấy chuỗi bán lẻ thực phẩm đang từng bước trở thành nguồn đóng góp lợi nhuận đáng kể cho MWG.

Đáng chú ý, Bách Hóa Xanh đã nâng số cửa hàng lên khoảng 4.330 điểm vào đầu tháng 11 và đặt mục tiêu mở mới hơn 1.500 cửa hàng trong năm 2026, vượt xa kế hoạch ban đầu.

Điểm quan trọng là tất cả các nhóm cửa hàng đều ghi nhận lợi nhuận hoạt động dương ở cấp cửa hàng sau chi phí vận chuyển. Phần lớn cửa hàng mới có thể đạt lợi nhuận trong vòng 3–6 tháng. Điều này cho thấy mô hình kinh doanh có khả năng mở rộng tương đối hiệu quả, dù lợi nhuận ở cấp cửa hàng chưa phản ánh đầy đủ toàn bộ chi phí quản lý của chuỗi.

Dẫu vậy, biên lợi nhuận quý 3 của Bách Hóa Xanh giảm so với quý trước. Nguyên nhân chủ yếu đến từ tỷ trọng thực phẩm tươi sống tăng, thời tiết ảnh hưởng nguồn cung và hoạt động khuyến mãi tại các cửa hàng mới. Tín hiệu tích cực là tổng lợi nhuận gộp vẫn tăng, trong khi chi phí hoạt động tăng chậm hơn doanh thu.

Đây chính là điểm cần phân biệt: biên lợi nhuận giảm trong quá trình mở rộng chưa chắc đồng nghĩa hiệu quả kinh doanh suy yếu. Nhưng nếu tình trạng này kéo dài khi các cửa hàng đã vận hành ổn định, chất lượng tăng trưởng sẽ đáng lo ngại hơn.

Trong quý 4, ban lãnh đạo MWG kỳ vọng doanh thu và lợi nhuận tập đoàn đi ngang hoặc tăng nhẹ so với quý 3. Sang năm 2027, doanh nghiệp hướng tới tăng trưởng hai chữ số, dù kế hoạch chính thức chưa hoàn tất.

Về dài hạn, Bách Hóa Xanh đặt mục tiêu doanh thu 10 tỷ USD vào năm 2030, với miền Bắc là một trong những thị trường mở rộng quan trọng. Tuy nhiên, mở rộng địa bàn mới cũng kéo theo rủi ro về chi phí vận hành, sức mua và khả năng duy trì lợi nhuận tại từng cửa hàng.

Nhìn chung, MWG đang sở hữu hai động lực bổ trợ: Điện Máy Xanh nâng cao hiệu quả mạng lưới hiện hữu, còn Bách Hóa Xanh mở rộng quy mô để tạo nguồn tăng trưởng mới. Triển vọng lợi nhuận năm 2027 có cơ sở tích cực, nhưng yếu tố quyết định là khả năng duy trì biên lợi nhuận và hiệu quả của các cửa hàng Bách Hóa Xanh mới.

Vì vậy, khi đánh giá MWG, nhà đầu tư không chỉ cần nhìn vào tốc độ tăng trưởng doanh thu hay số cửa hàng được mở thêm, mà còn phải xem lợi nhuận thực sự tạo ra từ quá trình mở rộng.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của MWG có thể vào trang tiểu sử để xem phân tích chi tiết.