VNZ, DHC,… khá ổn
=> Tiếp theo là DXP?
e mới tim hiểu dxp anh cho e xin thêm thông tin với,lnhuan từ mấy quý gần đây tăng lên rõ rệt nguyên nhân từ đâu anh,có bền vững ko
DXP hoạt động với 03 lĩnh vực chính:
1. Dịch vụ cảng Đoạn Xá: Đóng góp chính lợi nhuận. Đây cũng là cơ sở tăng mạnh lợi nhuận thời gian qua do tăng trên ̣90% công suất khai thác với lý do chính:
- Cảng Hoàng Diệu đang quá trình di dời, nên dịch chuyển sang các cảng khác,
- Hải Phòng tăng trưởng tốt hàng qua cảng
=> DXP chiếm trên 40% thị phần cảng rời tại Hải Phòng. Có thể xem là trùm cảng rời tại Hải Phòng
2. Kinh doanh nhựa đường: Mảng triển vọng tăng trưởng mạnh, động lực tăng trưởng doanh thu, lợi nhuận
- Mục tiêu năm nay tăng trưởng gấp đôi doanh thu năm 2025
- 06 tháng đầu năm: đầu tư công còn hạn chế
=> Dự kiến 06 tháng cuối năm sẽ tăng trưởng mạnh.
3. Tàu biển: Mảng triển vọng tương lai
- DXP bắt đầu tham gia mảng này với việc mua 1 tàu vào tháng 10.2025 và cho VOS thuê
- DXP mua tiếp 01 tàu vào tháng 4.2026, bắt đầu vận hành, học hỏi kinh nghiệm
=> 06 tháng cuối năm 2026 dự kiến mua thêm 01-02 tàu
(Lợi nhuận trên 200 tỷ/năm. Vốn hóa hiện tại mới hơn 800 tỷ)
1 Likes
bác tính dhc eps 6k là lạc quan quá,thực ra dhc được lợi nhuận cao 3 quý gần đây là do hàng tồn kho với giá thấp từ năm trước chứ hêt hàng tồn kho thì lãi/quý tầm 100 tỷ thôi nên dhc đang giao dịch với giá 34-35 là pe gân 10 rùi cũng hợp lý rồi.Còn cái dự án giao long 3 nó cũng phải xem xét kỹ vì đầu tư hơn 2.5k tỷ khấu hao 10 năm thì mỗi năm mất 250 tỷ nếu công suất ko đạt như kỳ vọng là mệt.Nói chung time hiện tại chưa phải lúc của dhc
Góc nhìn Ad thì thấy lạc quan:
-
Về hàng tồn kho: tầm 500 tỷ, giá vốn hàng bán hạch toán 1 quý tầm 600-700 tỷ
=> Hàng tồn kho giá thấp dẫn tới tăng biên cần được xem xét thêm. Ad thì nghĩ hướng tích cực là công ty cải thiện tốt biên lãi khi giá đầu ra tăng, đầu vào biến động ko nhiều -
Giao Long 3: cho thấy Doanh nghiệp có góc nhìn tăng trưởng
=> Còn vào 2027-2028 thế nào thì phải xem cung cầu thời điểm những năm tiếp theo và lợi thế cạnh tranh DHC.
- Case tạm thất bại khi tăng quy mô: STK
- Case thành công khi tăng quy mô: PHP
Cùng chia sẻ, Cùng tiến xa
DHC vẫn j đó khác biệt
VNZ: bik đủ là hạnh phúc
=> Hẹn các chiến thần còn lại tỏa sáng
Điểm nhấn H1/2026
-
Lợi nhuận thuần từ HĐKD sau điều chỉnh (AOP) đạt 937 tỷ đồng, tăng 115% so với cùng kỳ; biên lợi nhuận AOP tăng 60%, từ 10% lên 16%.
-
Doanh thu thuần đạt 5.872 tỷ đồng, tăng 29% so với cùng kỳ.
-
Bookings mảng Trò chơi & Giải trí đạt 4.819 tỷ đồng (+34% so với cùng kỳ), với 61,3 triệu người dùng hoạt động hàng quý.
-
Doanh thu mảng Za lo & AI đạt 1.145 tỷ đồng (+54% so với cùng kỳ); 38% người dùng hàng tháng của Za lo sử dụng tính năng AI, tăng từ 30% cùng kỳ năm trước.
-
Doanh thu Za lopay đạt 457 tỷ đồng, tăng gấp đôi so với cùng kỳ, tổng giá trị thanh toán tăng 74%.
-
Doanh thu GreenNode đạt 314 tỷ đồng, trong đó doanh thu AI Cloud tăng gấp 3 lần so với cùng kỳ.
LPT chia cổ tức, giá 7.6, chia cổ tức 1k. Cũng ổn.
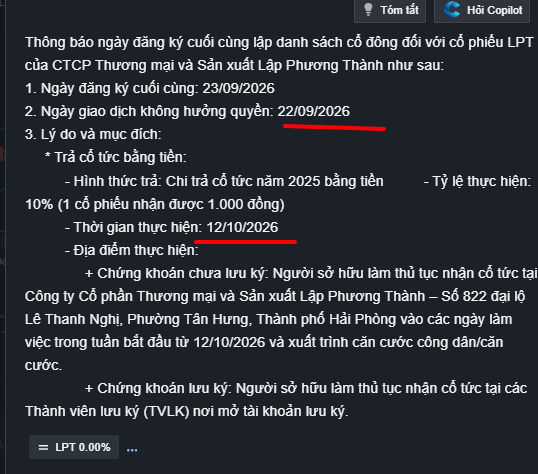

=> Lợi nhuận bức phá mạnh mẽ 2026, dự kiến đạt 240 tỷ đồng. Vốn hóa 790 tỷ đồng
=> Cạn kiệt thanh khoản, Siêu cổ hình thành.
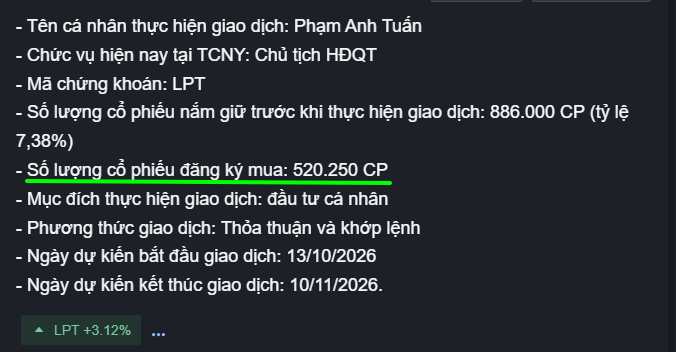
=> Ngày 12/10/2026, tiền cổ tức về; ngày 13/10/2026 đăng ký mua thêm cổ phiếu.
(Với lượng cổ phiếu trôi nổi hiện tại thì để mua lượng cổ phiếu đăng ký thì chắc là thỏa thuận; Nếu mua trên sàn thì có TRẦN TRẦN TRẦN… cũng khó mua đủ cổ)