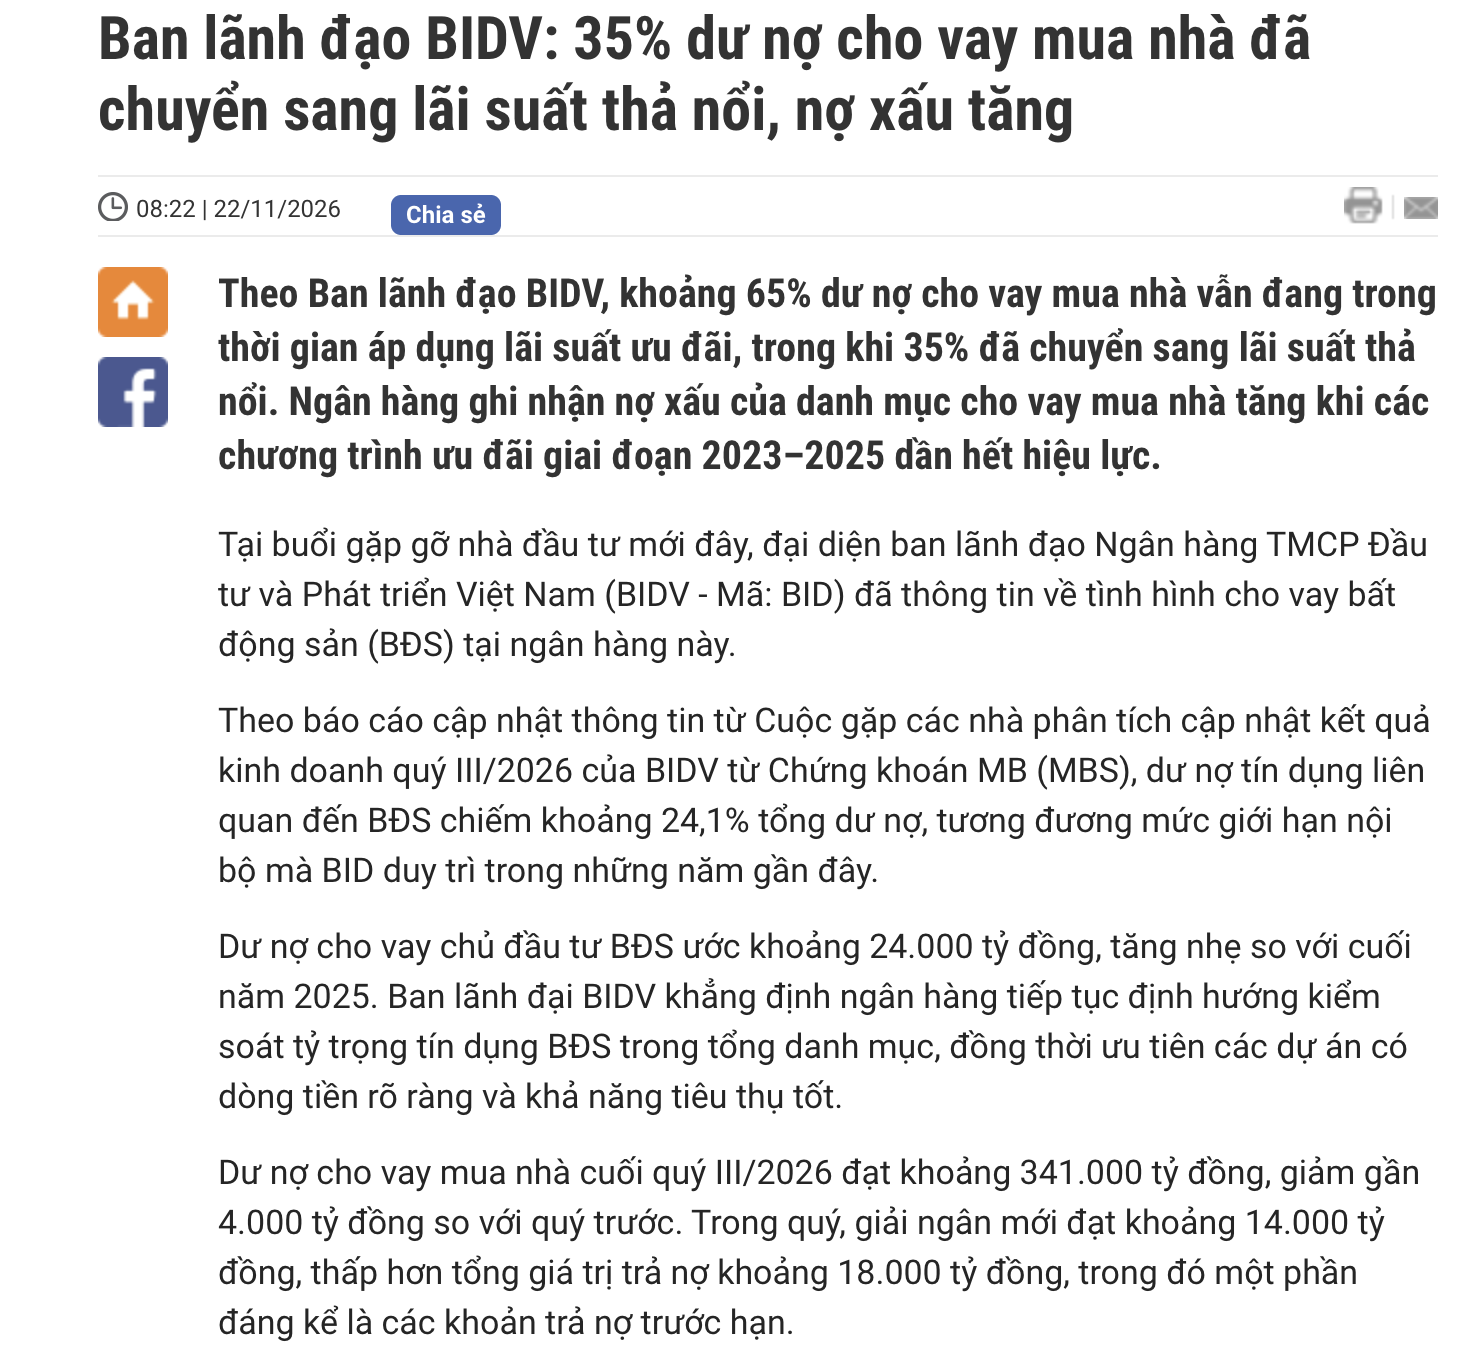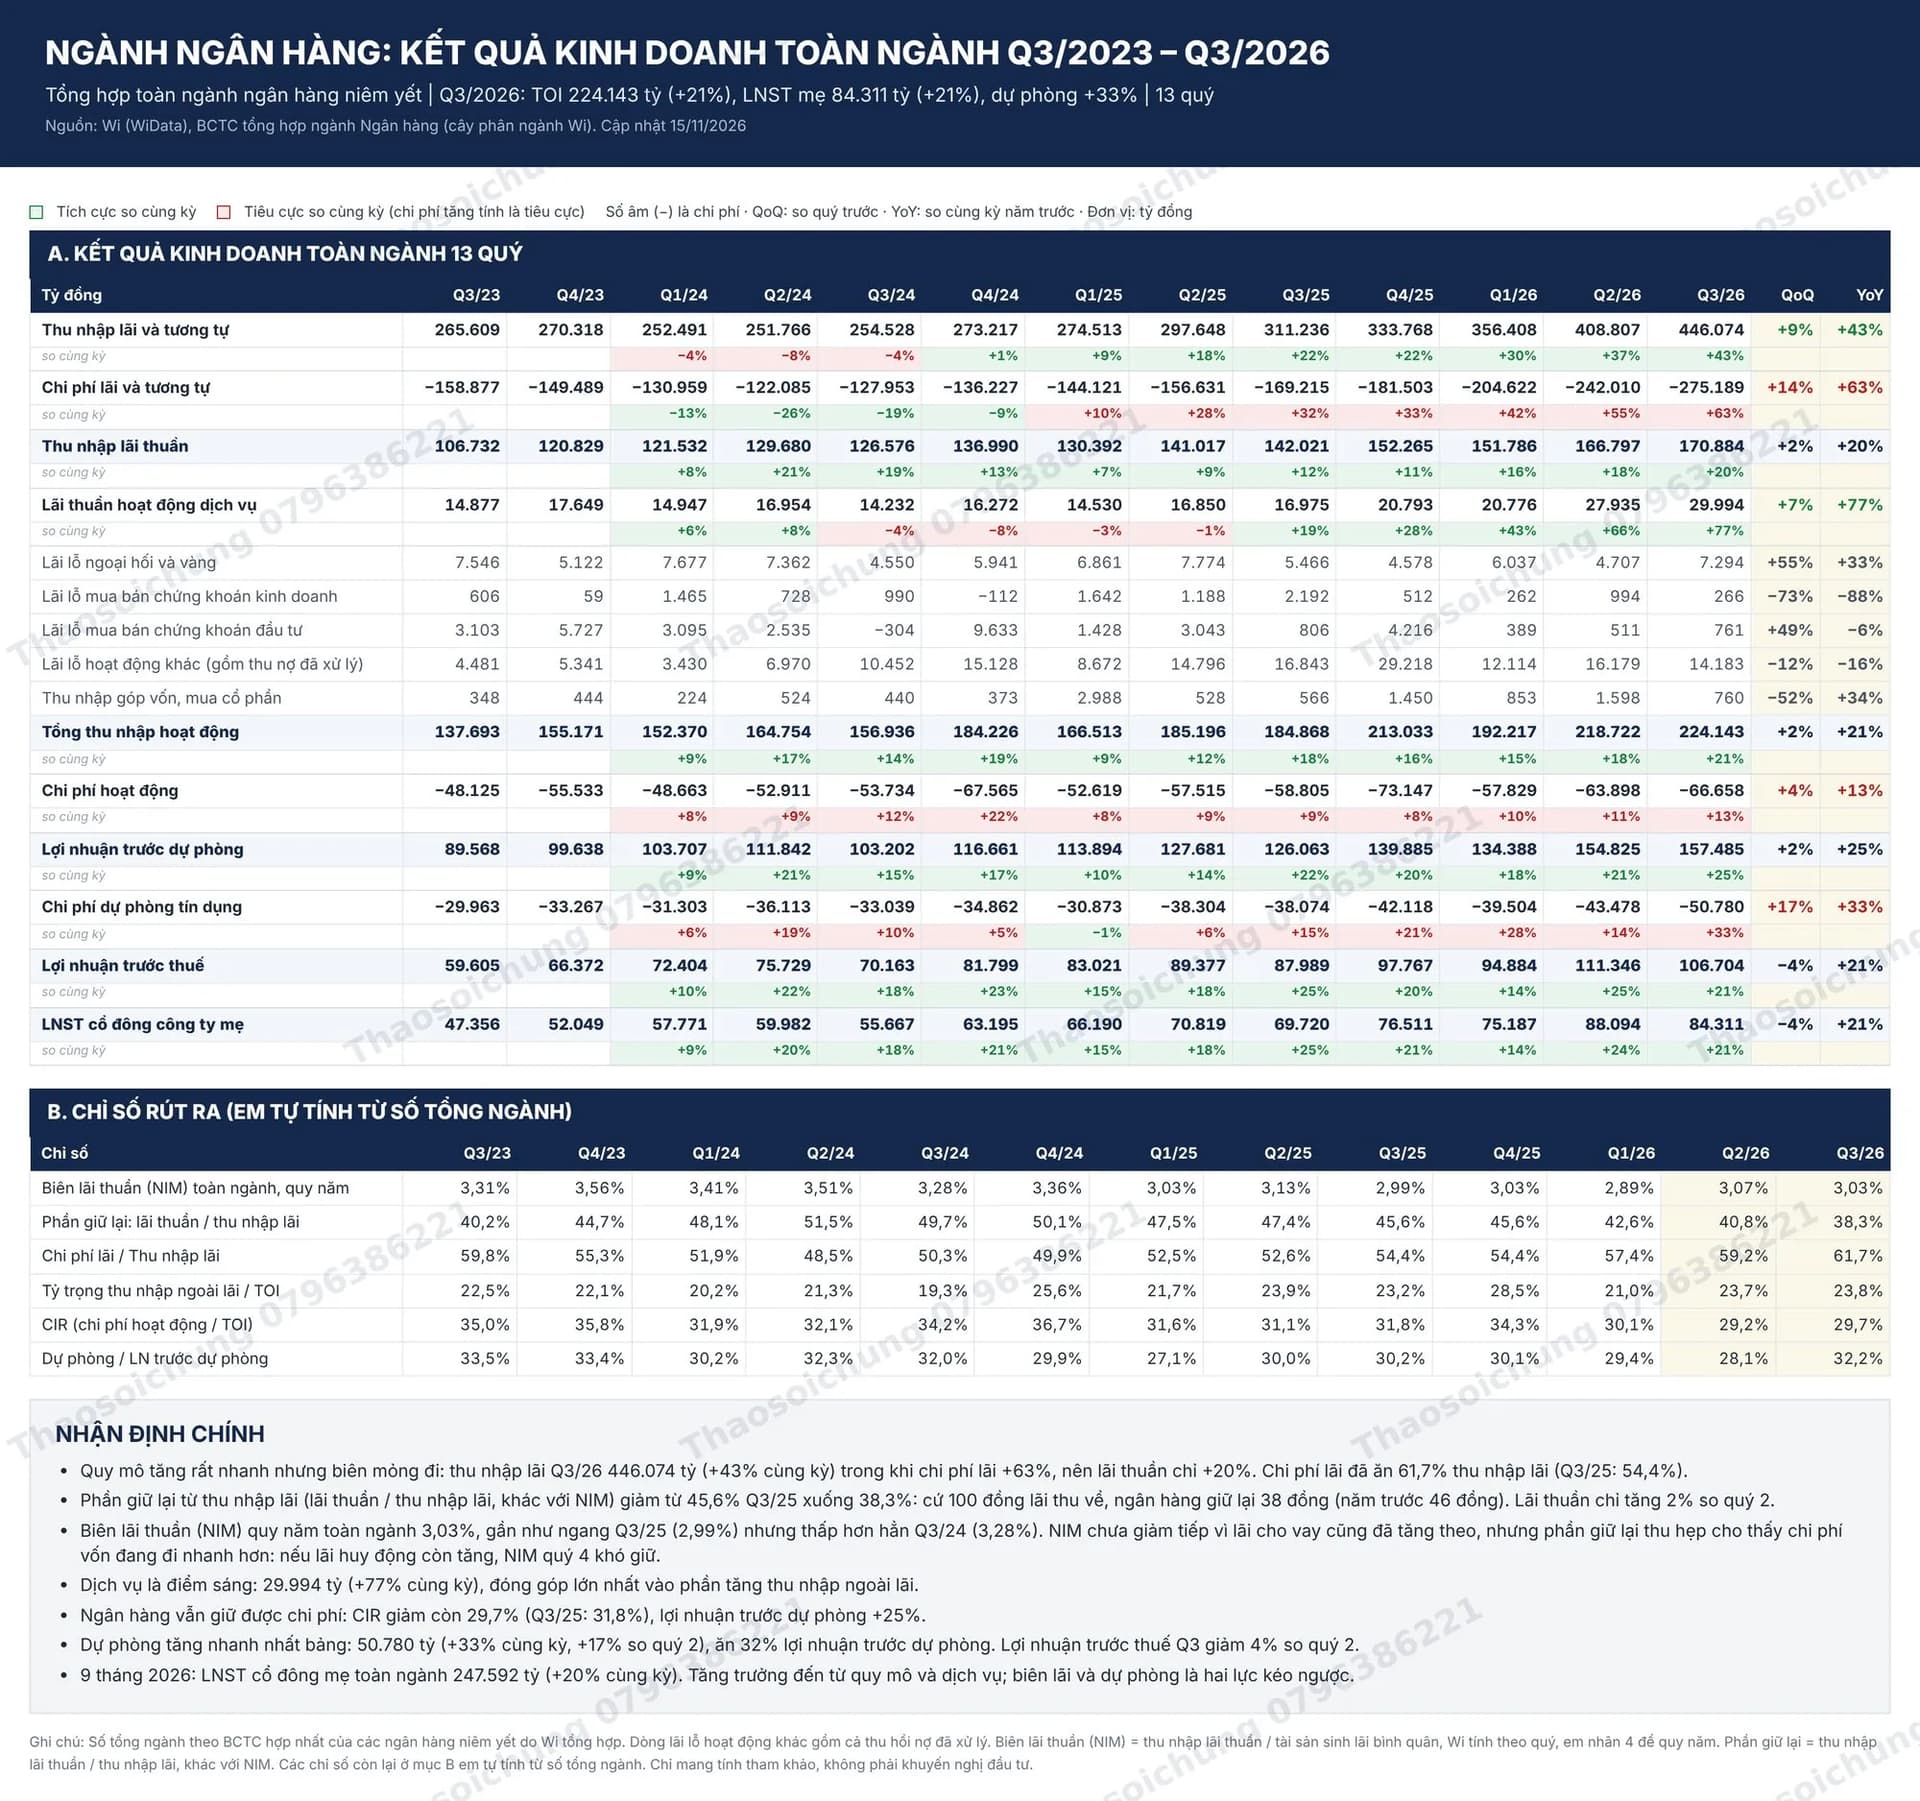
Bức tranh tổng thể toàn ngành Ngân hàng, nhìn chung tăng trưởng tín dụng vẫn là key cho nhóm ngân hàng năm sau. Chất lượng tài sản tốt, bộ đệm dự phòng lớn trích lập trong lúc khó khăn nhiều thì nhiều dư địa để riêng lẻ hơn cho năm sau. Ngoài ra lãi ngoài tín dụng dịch vụ hoặc thu nhập khác từ việc xử lý hoàn nhập được nợ xấu cũng là điểm cần chú ý để tạo nên tăng trưởng.

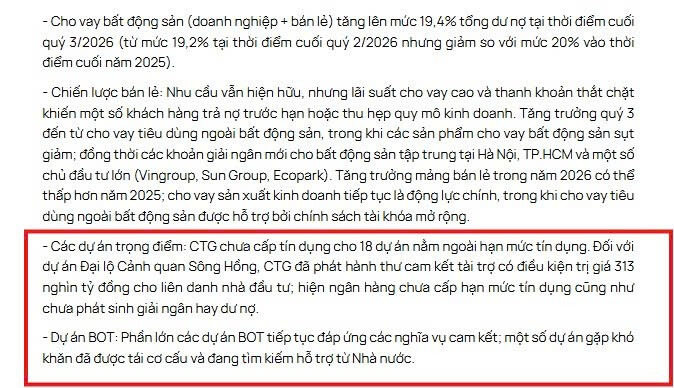
CTG cũng ko mặn mà vs các dự án hạ tầng , vì bản chất biên lãi khá mỏng và vòng quay vốn chậm
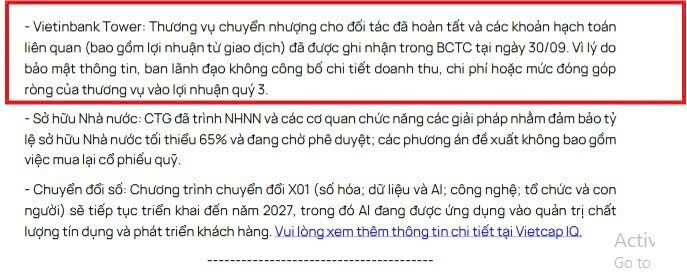
Cập nhât thêm thông tin CTG từ Vietcap
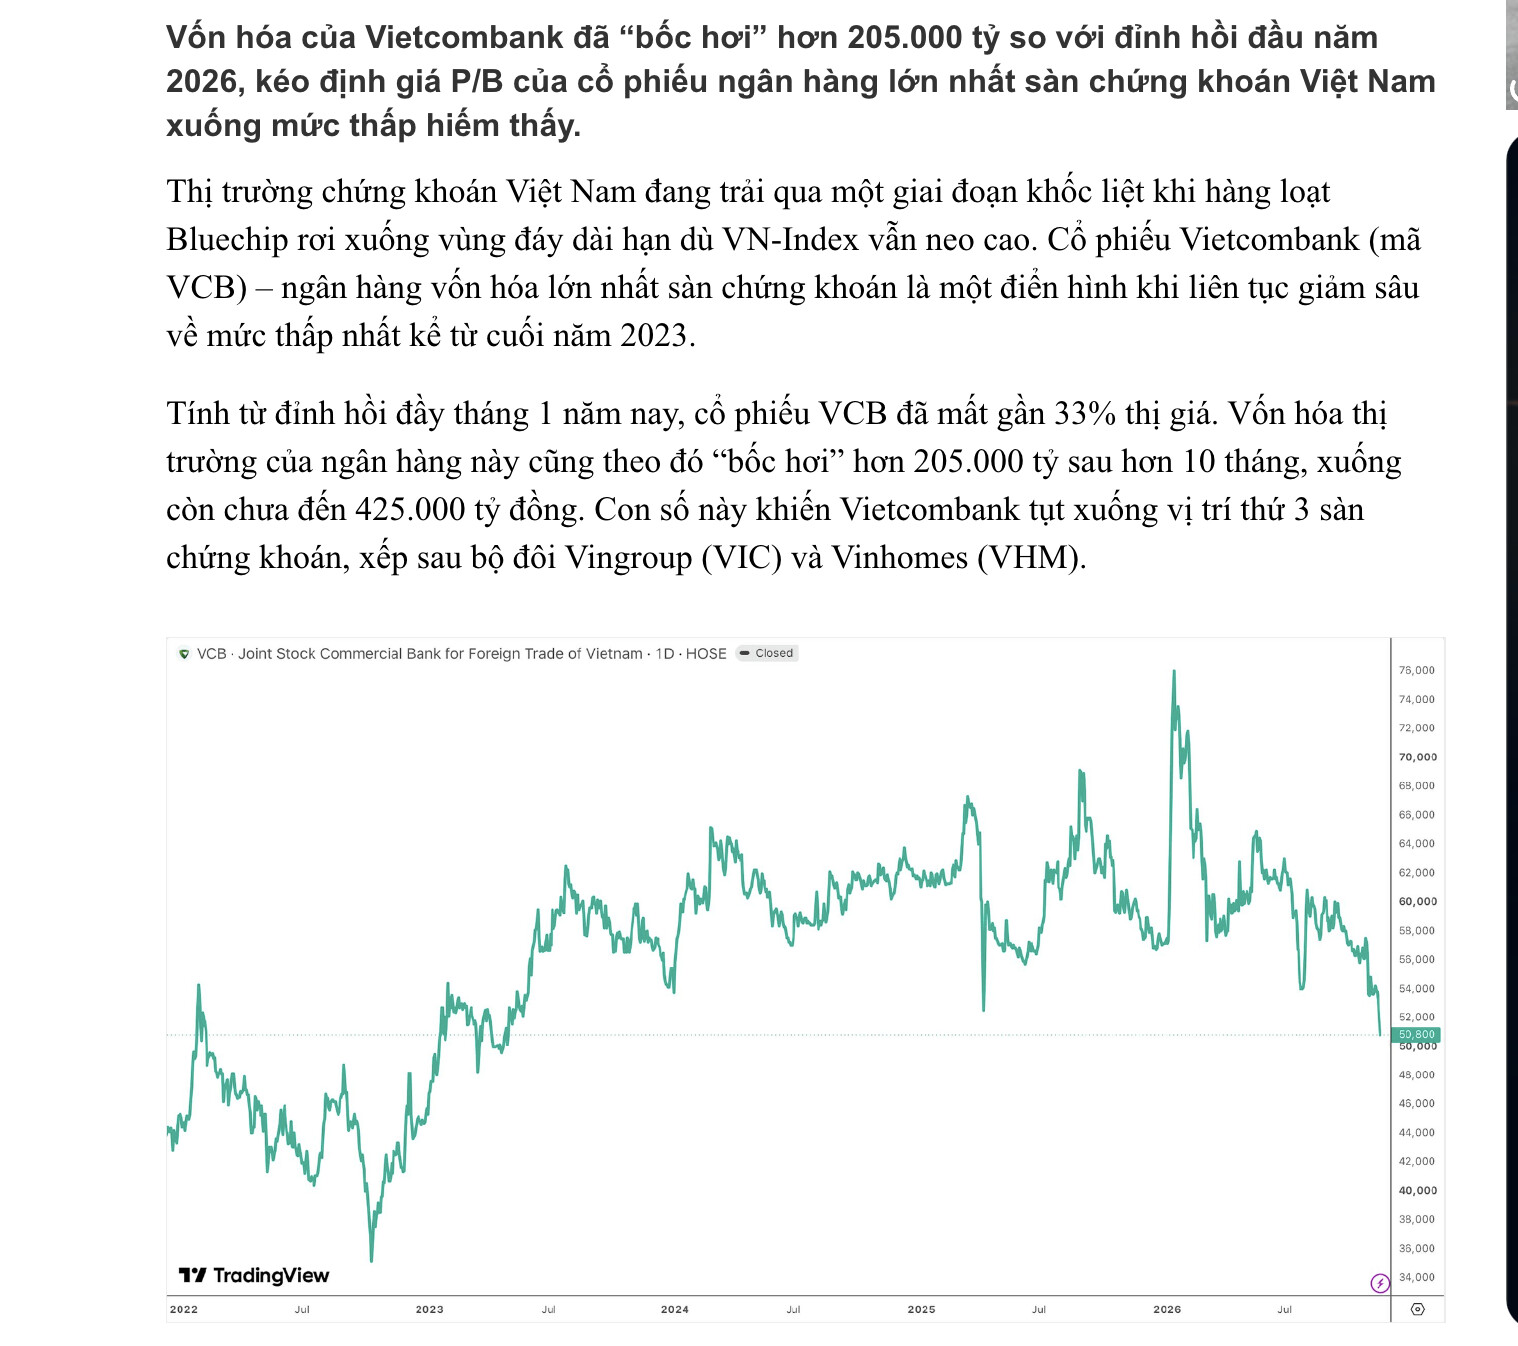
Khối ngoại liên tục bán ròng, trụ đỡ nào khi VCB BID phá đáy 1 năm … Năm sau câu chuyện tăng trg của nhóm Ngân hàng ko còn về chất nữa mà sẽ là thay đổi về lượng . Ông nào tăng trg dc cho vay có vốn để tài trợ dự án , các tỉ lệ an toàn vốn vẫn dc đáp ủng đủ thì mới tăng trg dc thành công. Nhưng cũng là 1 năm khó khăn vì nợ xấu thẩm thấu mạnh hơn
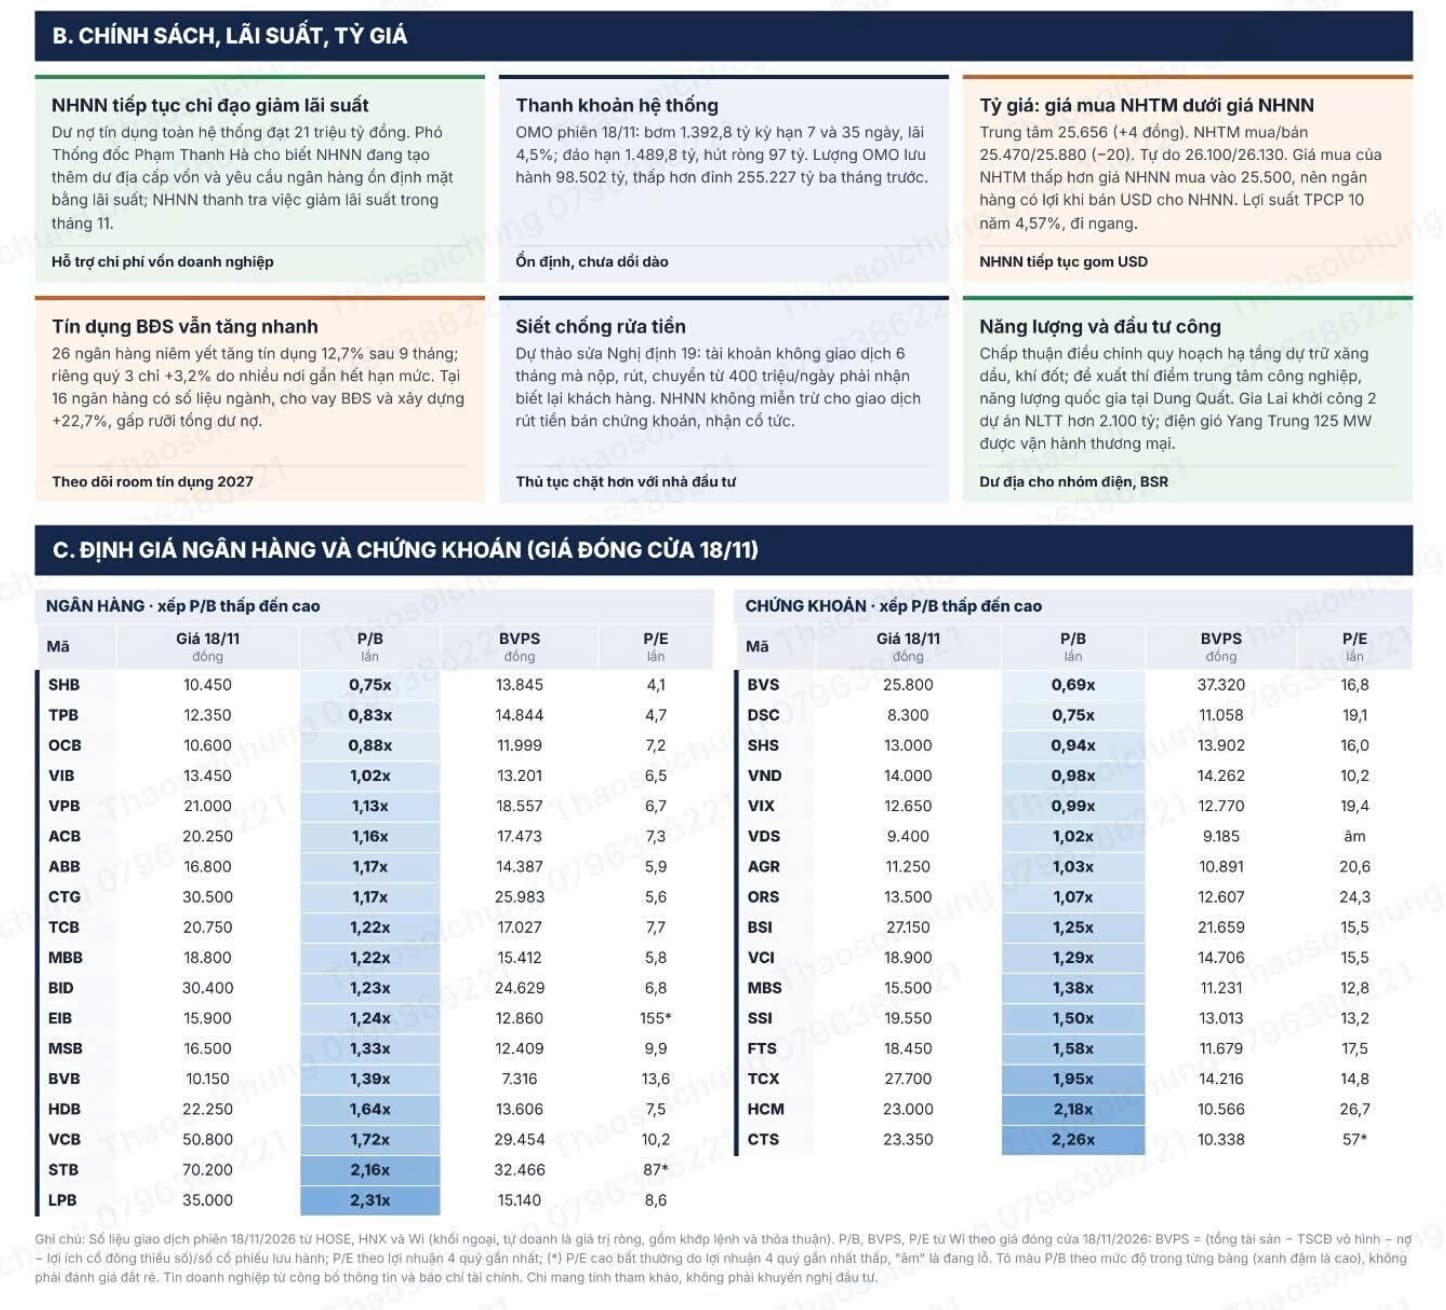
MBB riêng lẻ phát hành giá thấp hơn 20% hiện tại, động lực nào để giữ cổ phiếu nữa ko các Bác?

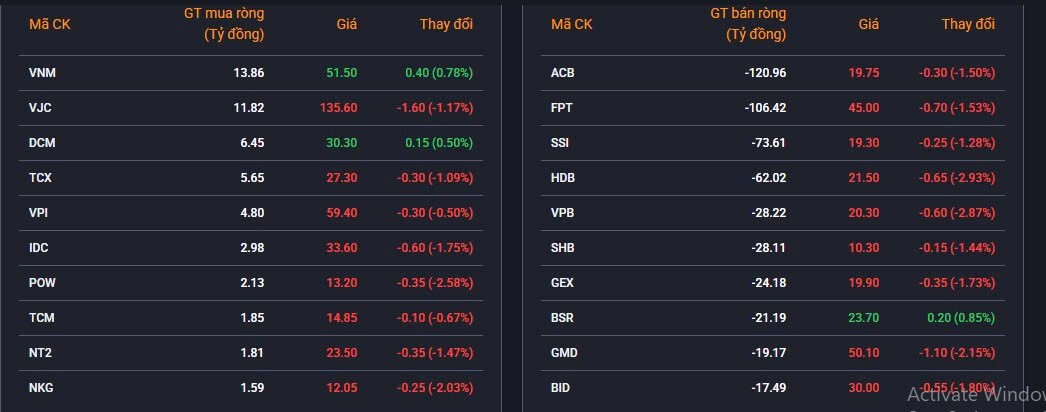
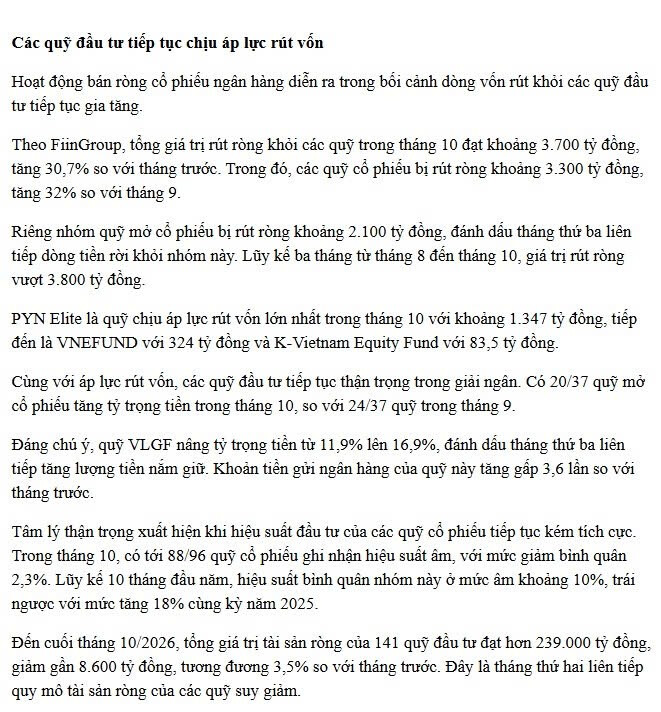
nhóm Ngân hàng cũng chịu thêm áp lực kép là các quỹ bị áp lực rút vốn. Nay 1 số mã như ACB MBB bị bán thấp nhất ngày, cũng khá áp lực vì vị thế quỹ + tay to nắm Bank khá lớn đoạn qua
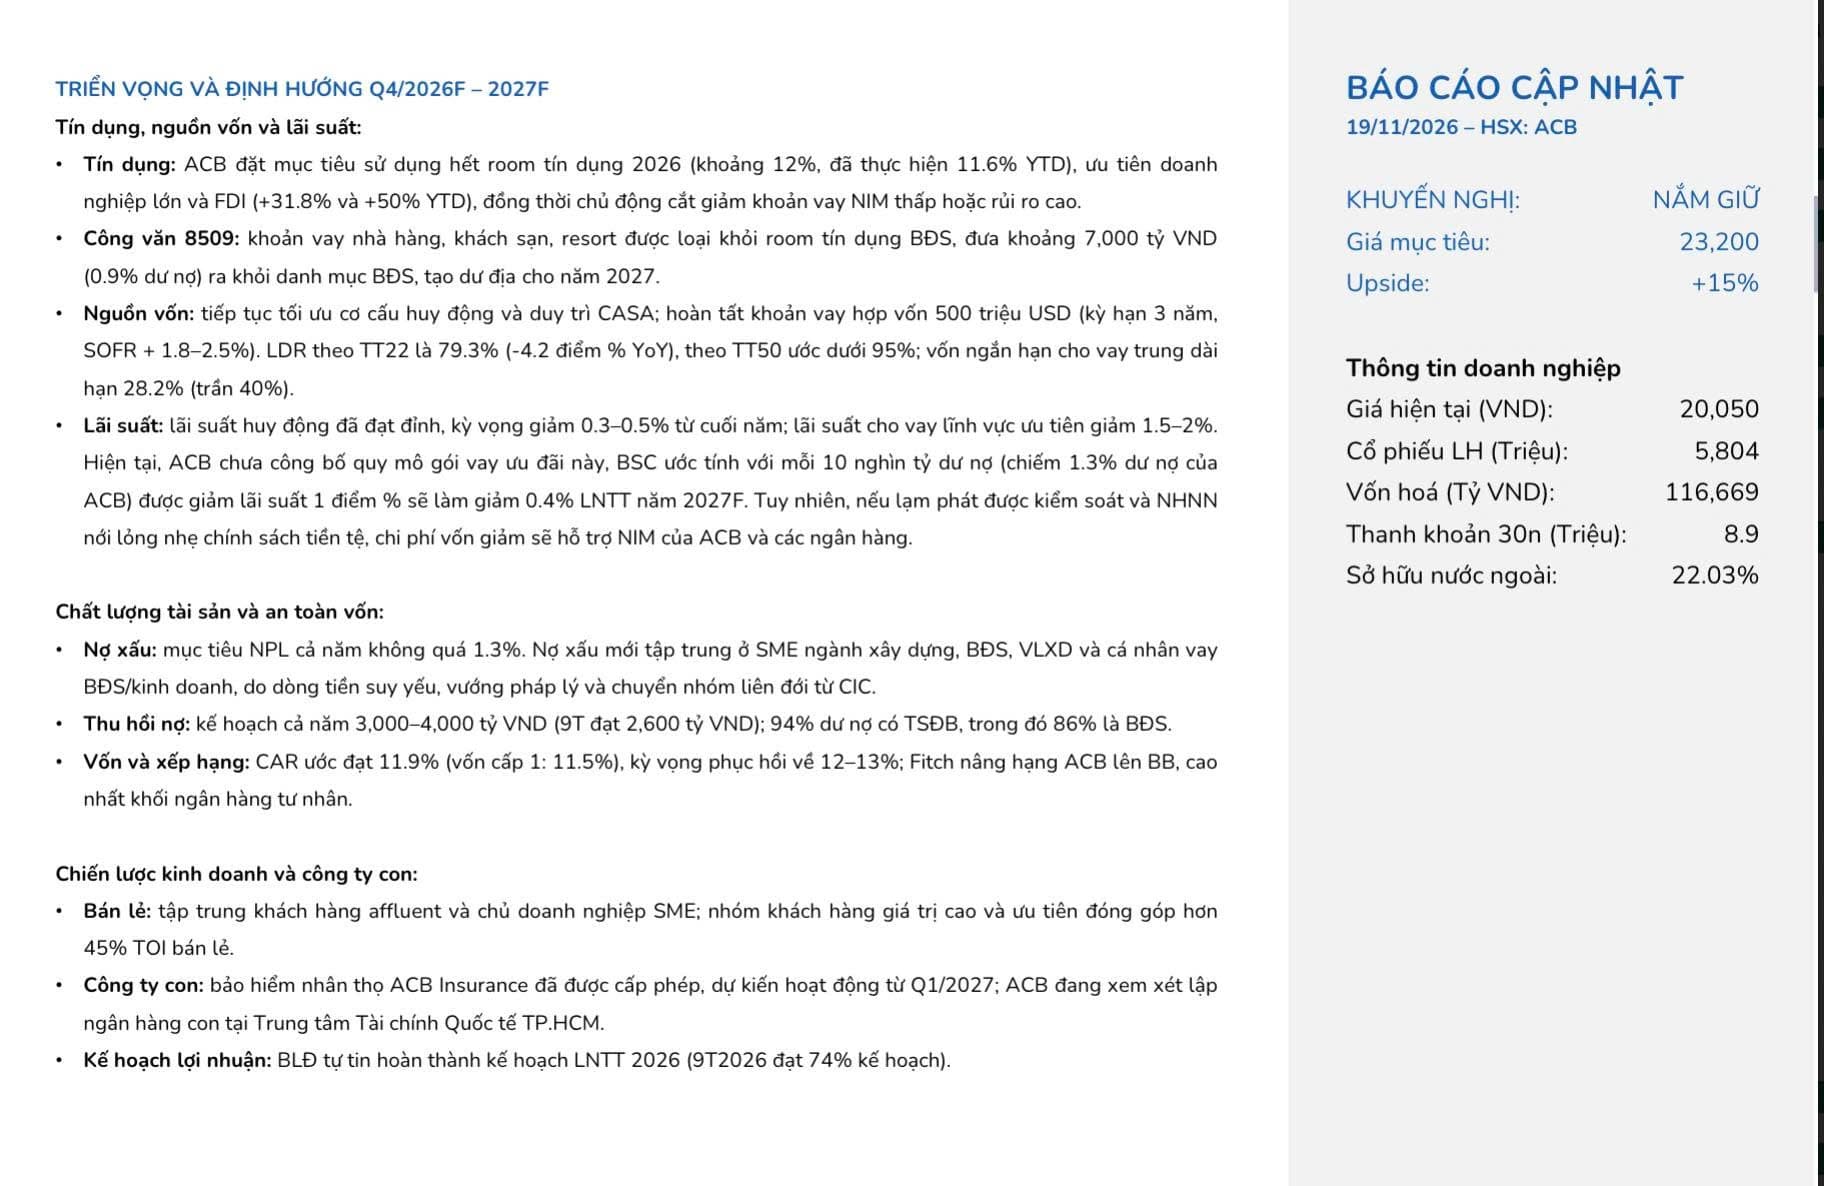
tình hình như ACB quý 4 hết room như này thì tăng trg phí dịch vụ hoặc sẽ lấy lương khô từ cục dự phòng hoàn nhập để có tăng trg thôi
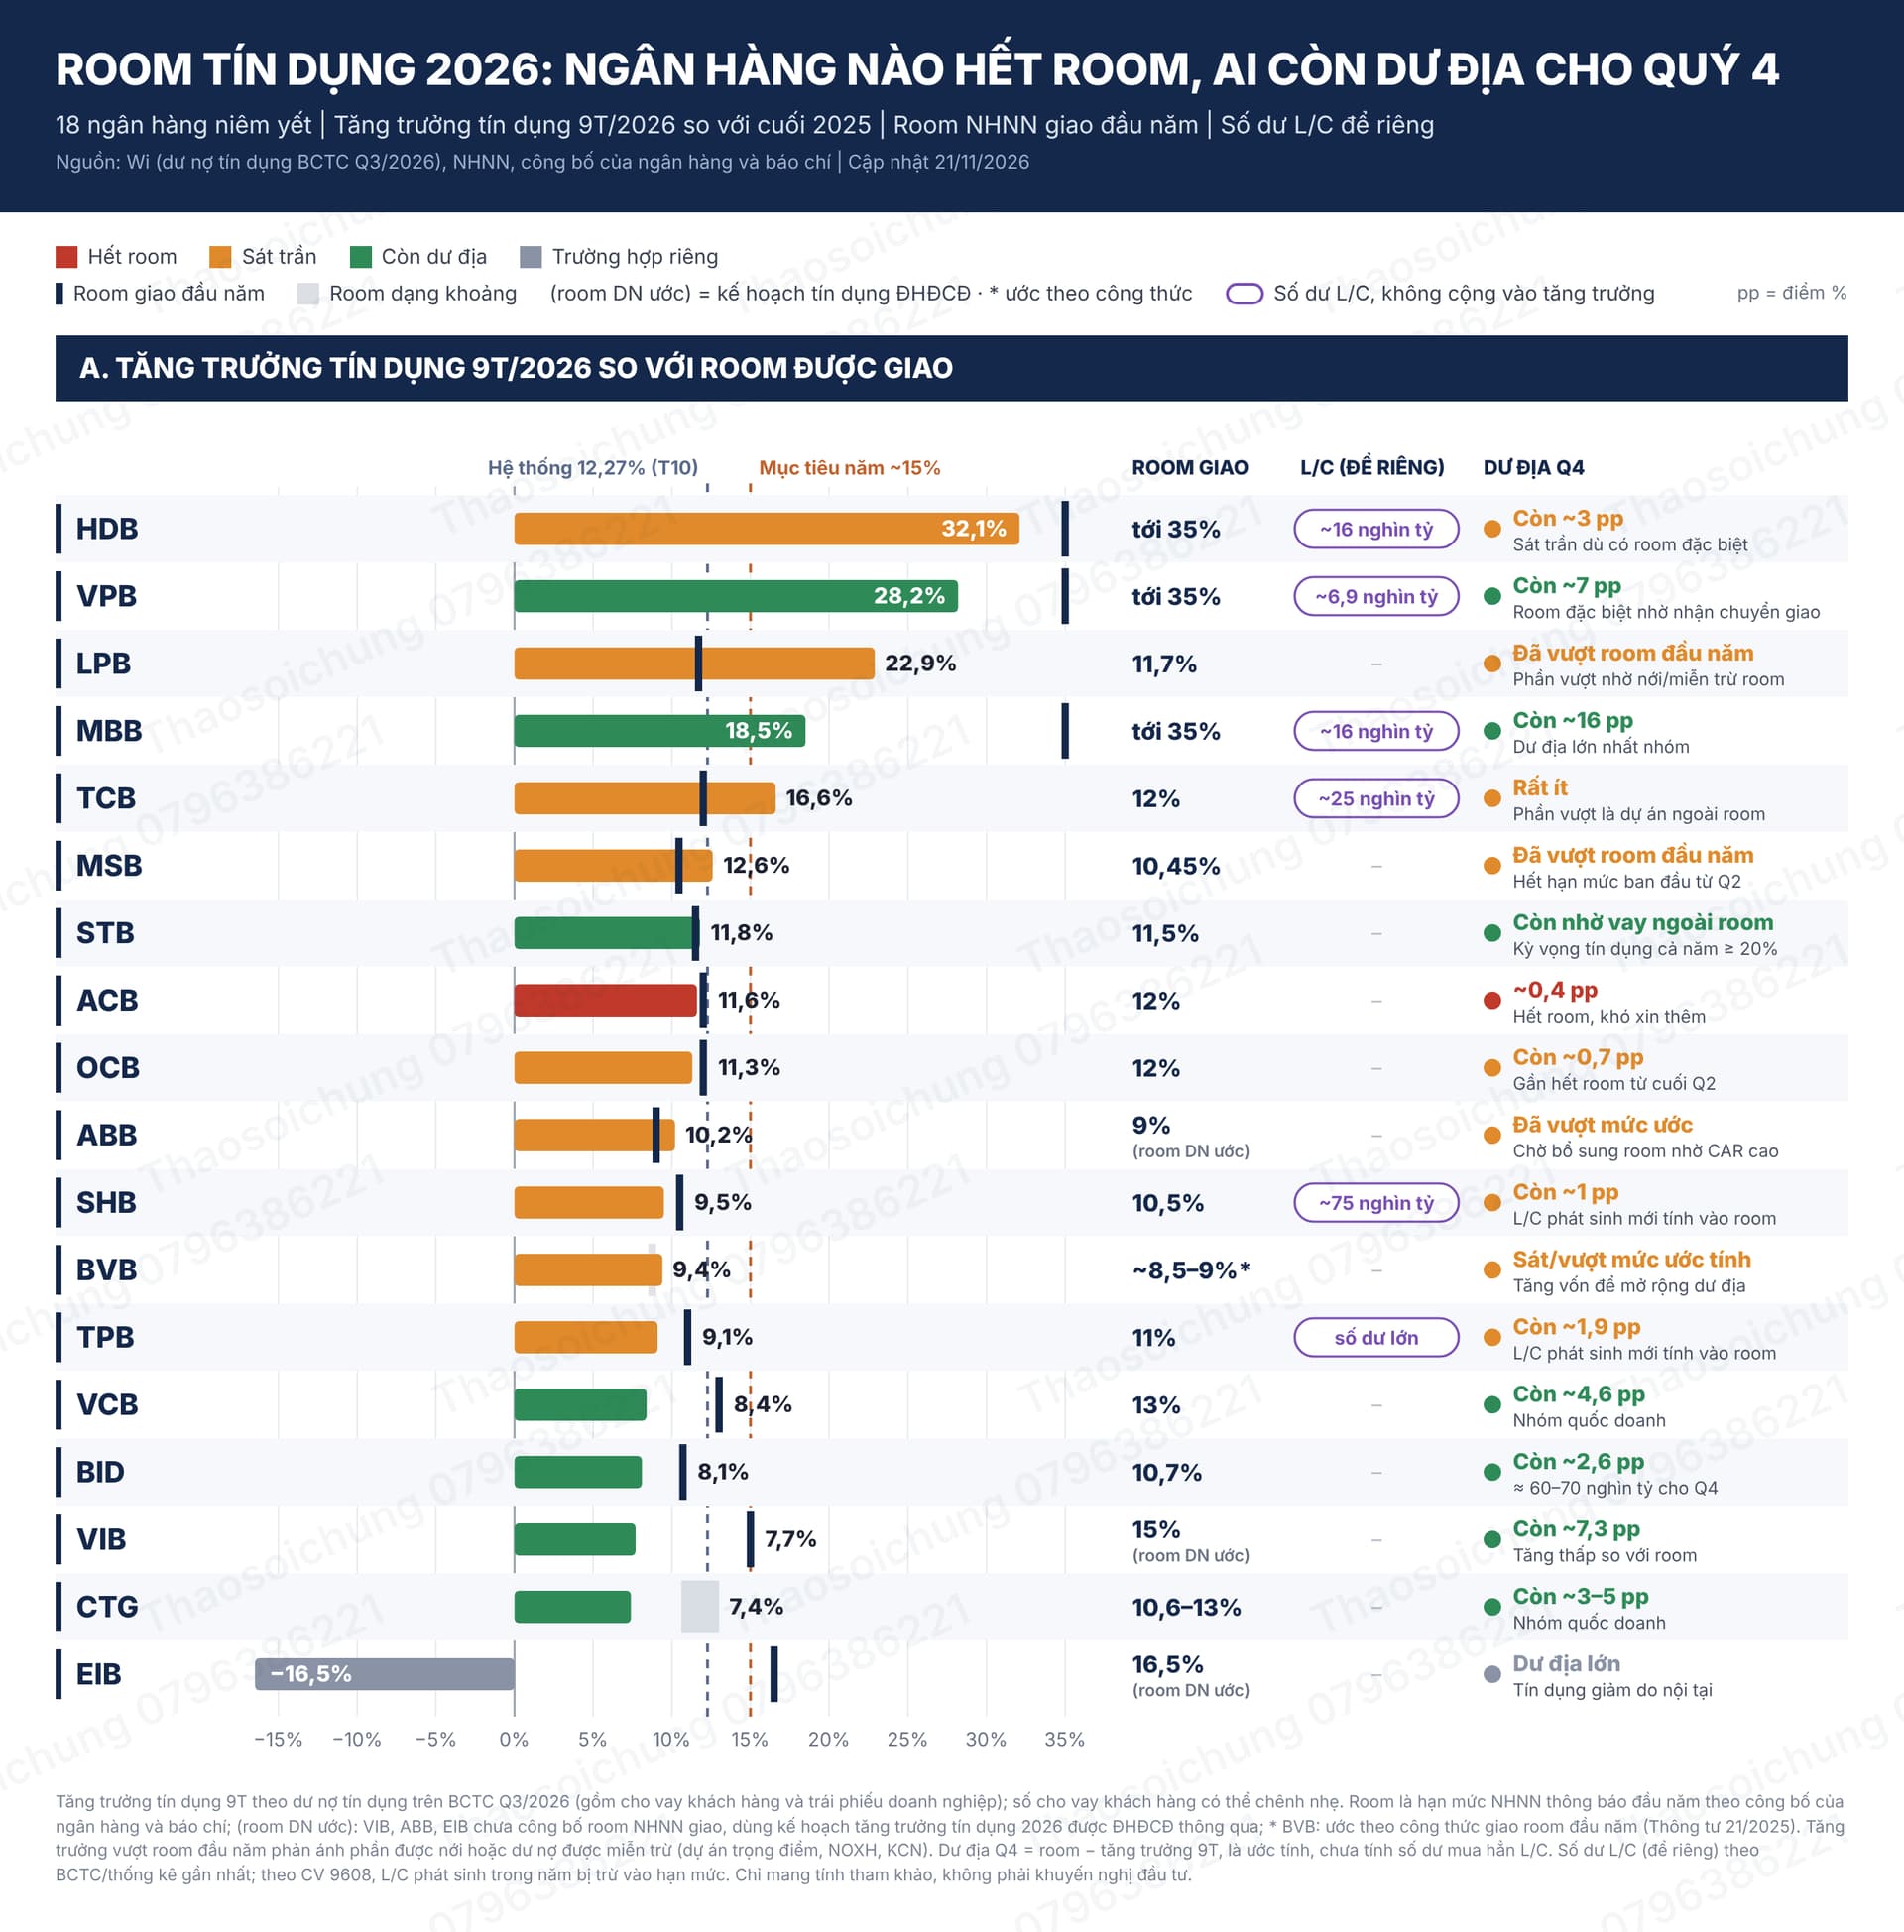
Diễn biến room tín dụng các Bank tính đến hết quý 3, xem Bank nào còn động lực tăng trưởng cho quý 4 đây
Trên sàn có bao nhiêu con chất lượng thật?
35% dư nợ cho vay mua nhà của BIDV đã chuyển sang lãi suất thả nổi.
Đáng chú ý, khoảng 62.000 tỷ đồng dư nợ sắp hết ưu đãi trong 12 tháng tới, có thể phải chịu lãi suất cao hơn 2–3 điểm phần trăm. Và không chỉ BIDV mà thời gian tới, các Bank cũng lần lượt thả nổi các khoản vay, tăng trưởng tiêu dùng để thúc GDP sẽ là 1 bài toán khó.