Ngân hàng- chất lượng tài sản suy yếu

, , ,

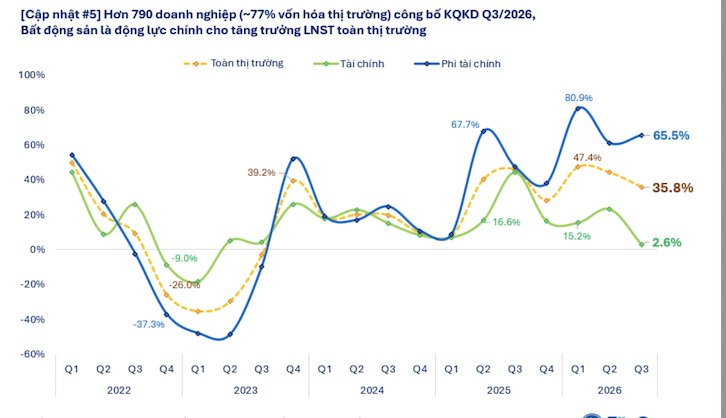
1>> MÙA BCTC THẤT VỌNG - LỢI NHUẬN GIẢM NHANH NHÓM TÀI CHÍNH

Tăng trưởng lợi nhuận sau thuế quý 3/2026 đạt 35,8% so với cùng kỳ năm trước, nhìn chung sức ép lãi suất làm lợi nhuận doanh nghiệp quý 3 đã bộc lộ nhiều sự khó khăn hơn

Dù v, mức tăng trưởng ở nhóm Tài chính đang suy giảm quá nhanh ( các ngành Bank Chứng Bảo hiểm …) hụt hơi trong khi ngành phi tài chính là có sự bứt tốc hơn ở đầu tàu HPG_ nhóm

Vingroup ( VIC_ VHM)
********** ĐIỂM NOTE NGẮN NHÓM NGÂN HÀNG**

Ngành ngân hàng đang bước vào giai đoạn mà tăng trưởng lợi nhuận cần được đánh giá cùng chất lượng tài sản thay vì chỉ nhìn vào tăng trưởng tín dụng —> Nợ nhóm 2 tiếp tục tăng mạnh ở quý 3, 3 quý liên tục tăng ở nợ nhóm 2, đây là nợ tiềm tàng rủi ro nhảy nhóm nợ là Cao

Ba rủi ro chính cần theo dõi trong quý 4 và năm 2027 là (1) nợ nhóm 2 tiếp tục chuyển thành nợ xấu, (2) LLR suy giảm khiến áp lực trích lập quay trở lại, và (3) CASA giảm cùng tăng trưởng tín dụng vượt huy động làm gia tăng chi phí vốn, gây sức ép lên NIM.

Trong giai đoạn này, ngân hàng có chất lượng tài sản tốt, LLR đủ dày, NIM ổn định và tăng trưởng tín dụng cân đối với huy động sẽ có nền tảng lợi nhuận bền vững hơn.

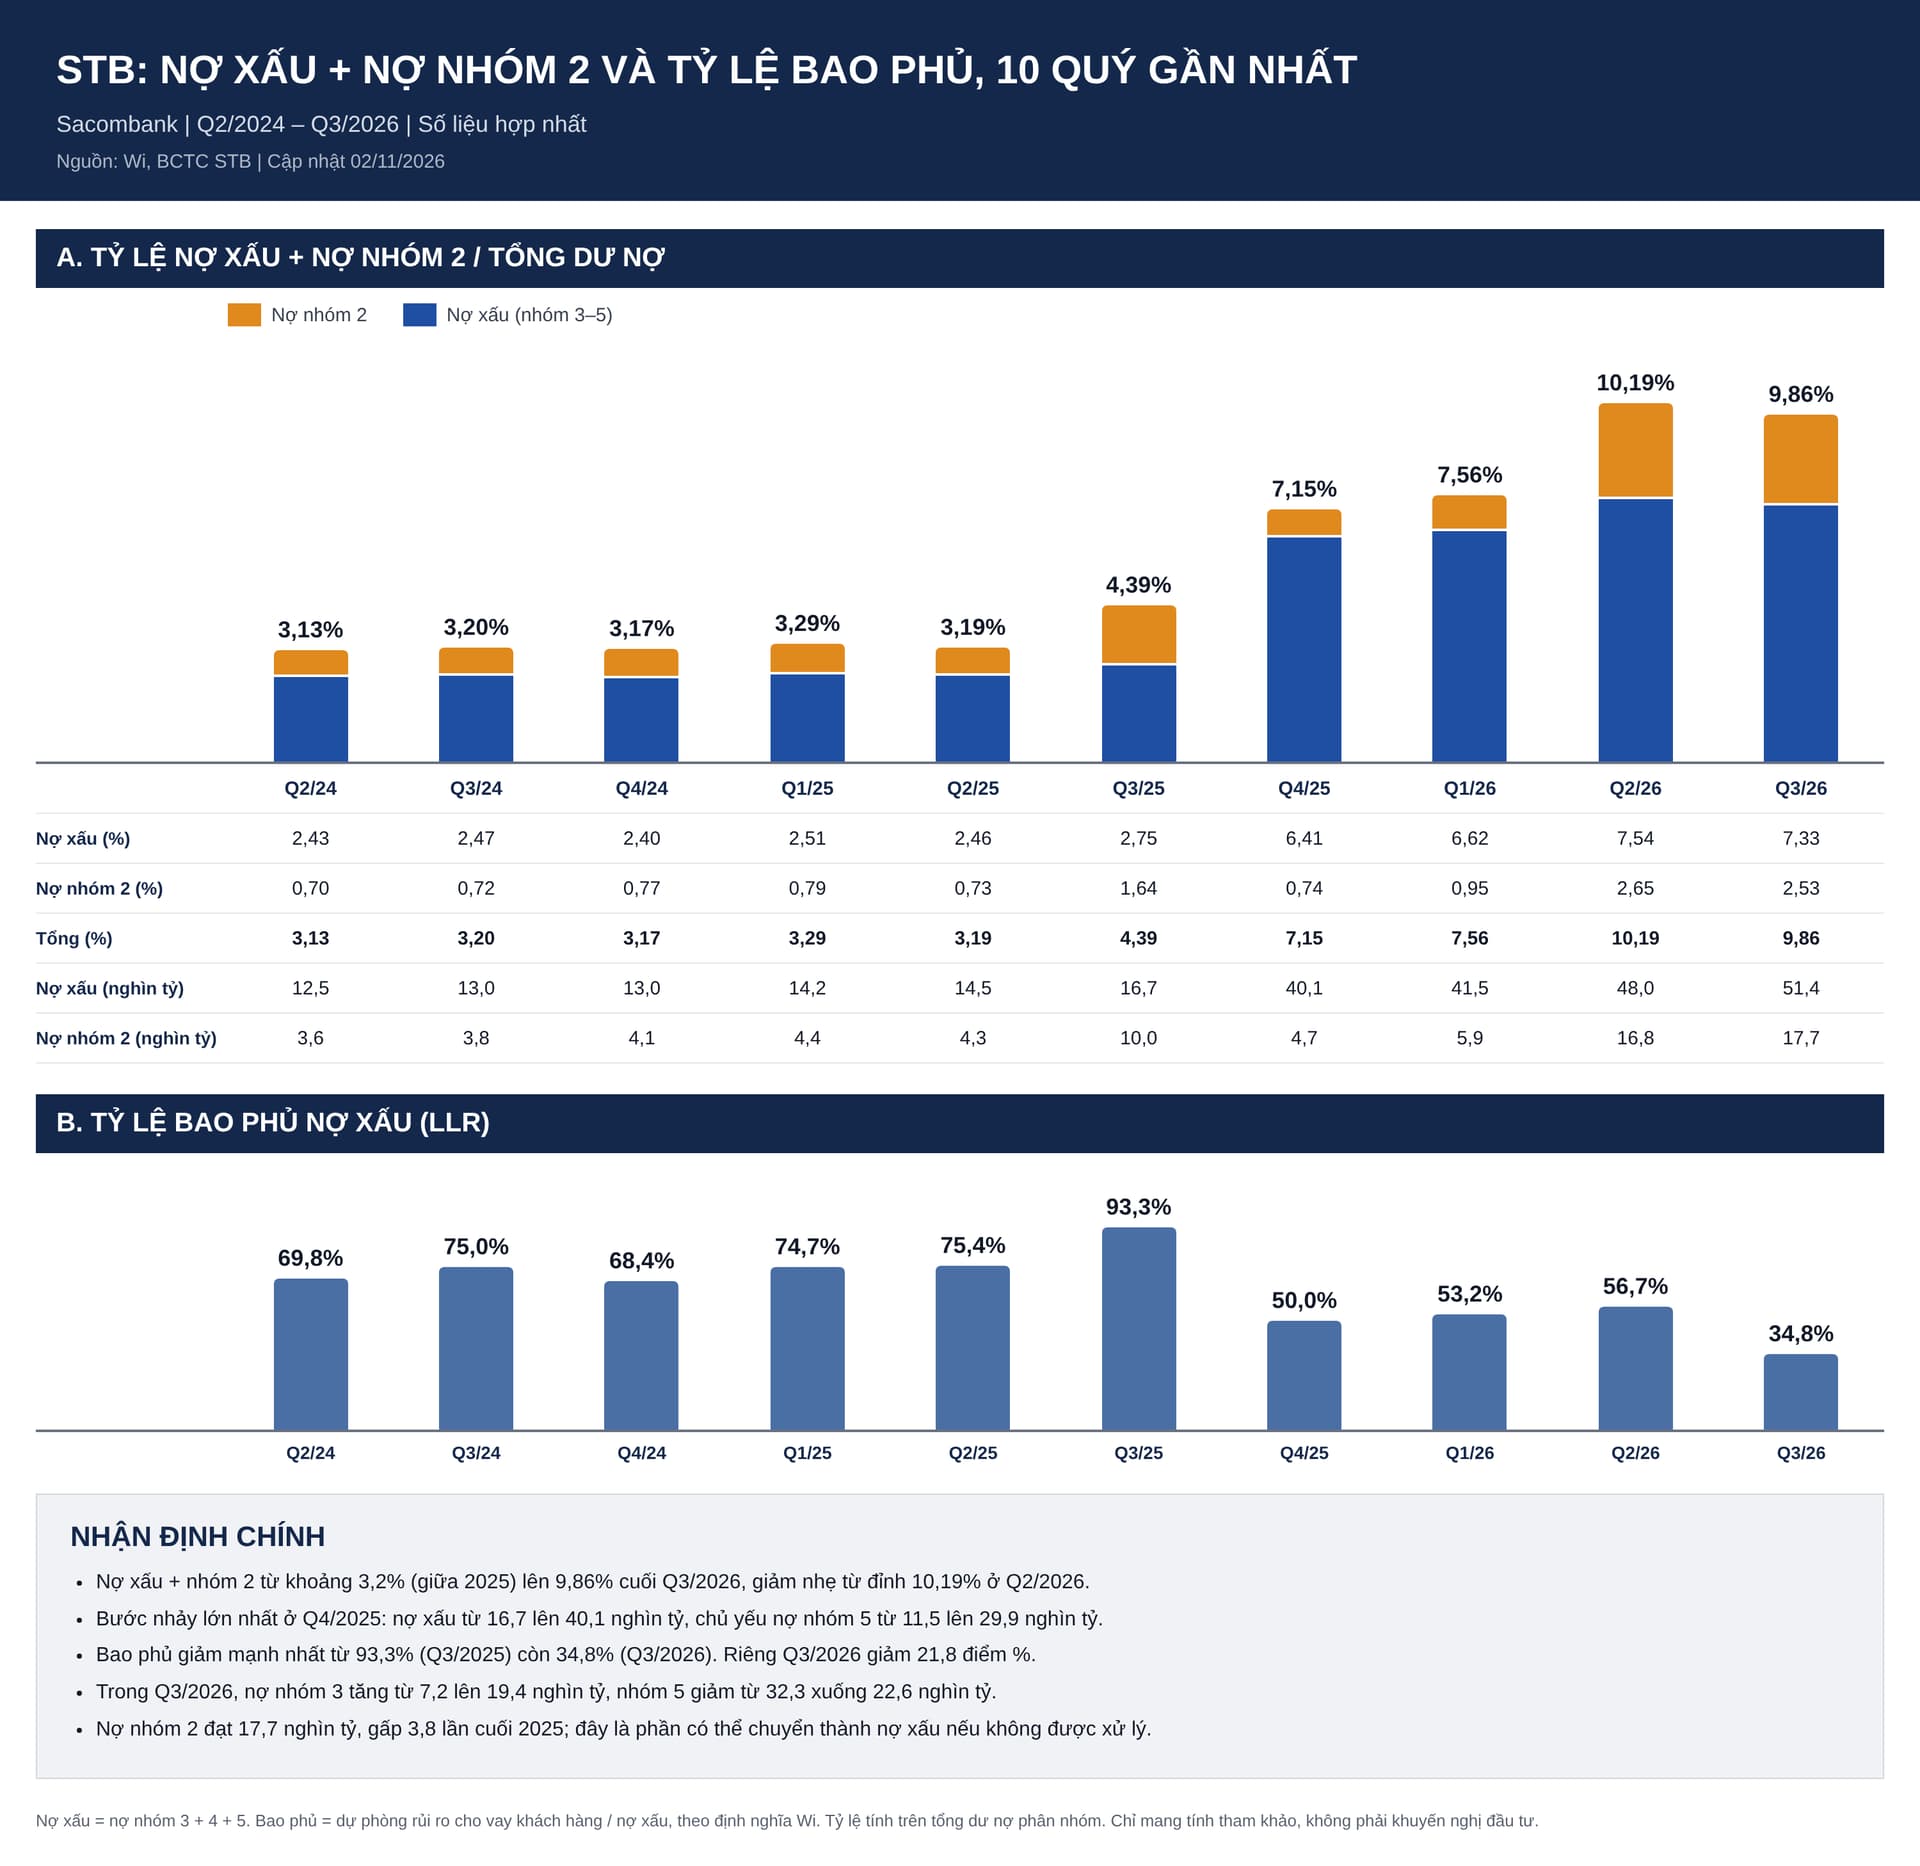
Đáng chú ý, STB đã xóa 15,6 nghìn tỷ đồng nợ xấu trong quý 3 nhưng tỷ lệ nợ xấu vẫn ở mức 7,3%, cho thấy lượng nợ tồn đọng cần xử lý còn lớn

-----------> Đây cũng là điểm cần thận trọng khi đánh giá lợi nhuận sau xử lý nợ, bởi xóa nợ không đồng nghĩa rủi ro đã được giải quyết hoàn toàn → Và quý này các Bank xóa nợ đẩy ra ngoại bảng tương đối nhiều.
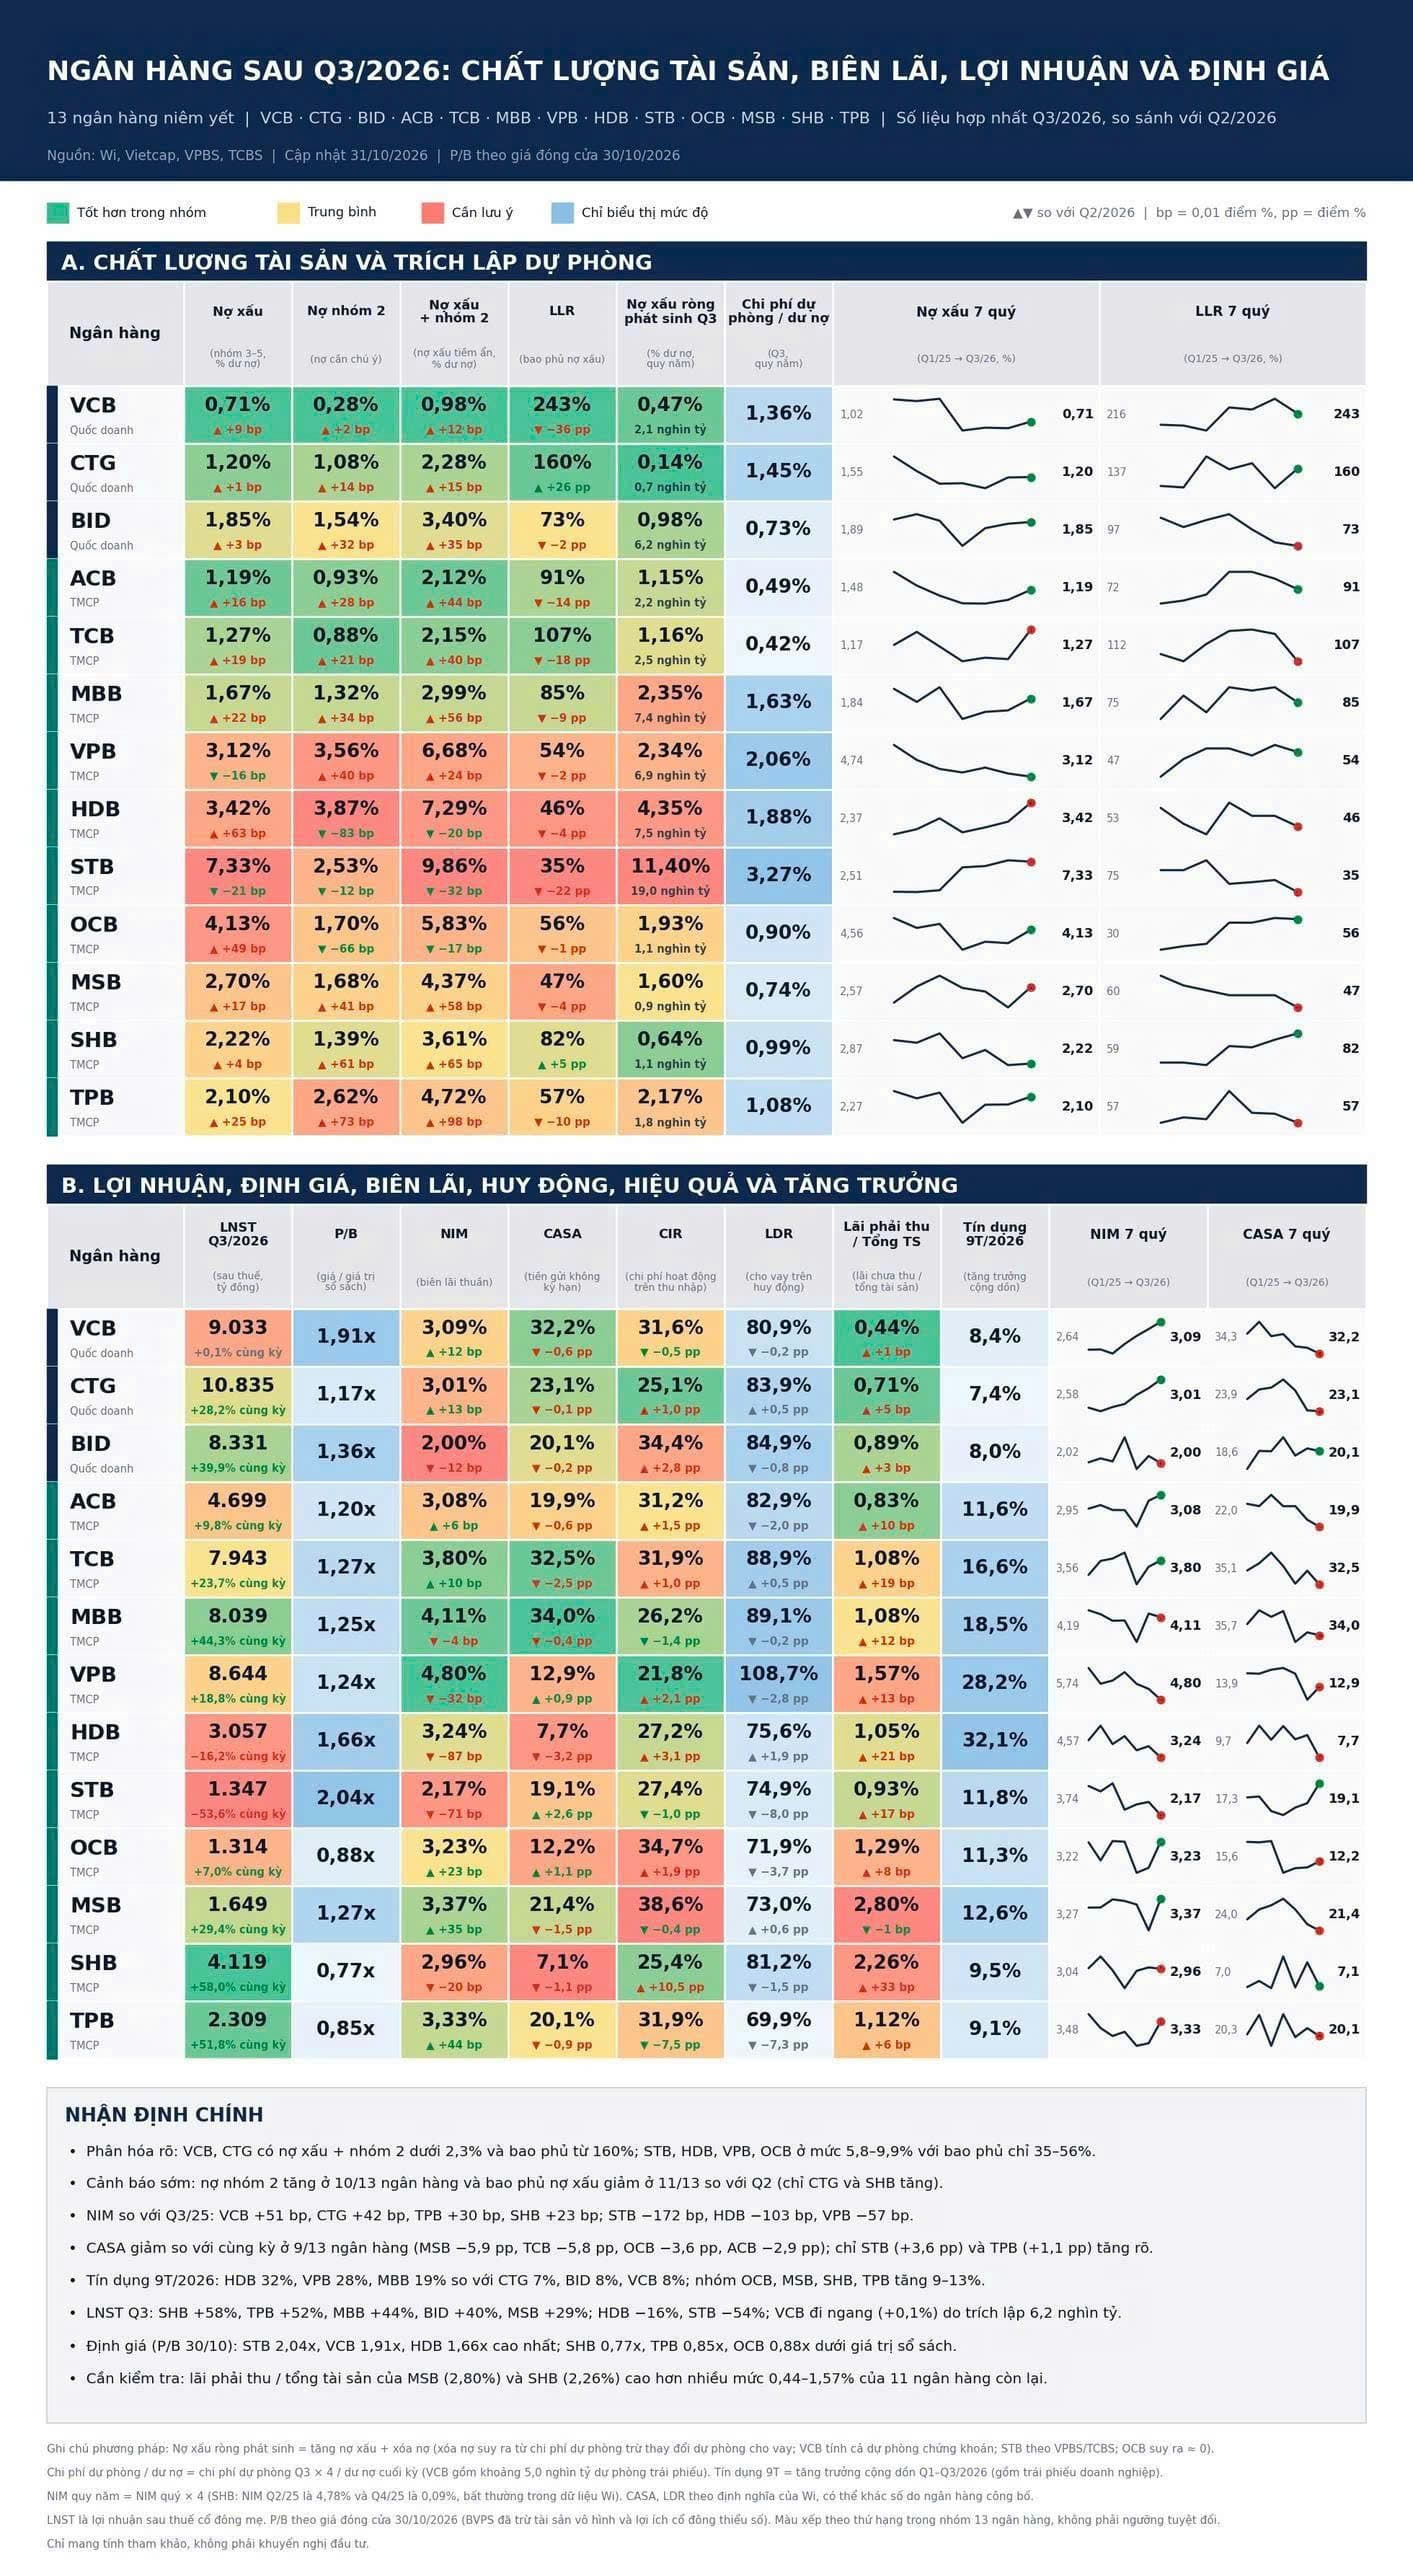
Sức ép cho quý 4 vẫn hiện hữu cho nhóm Ngân hàng khi thông tư 50 vào vận hành + biên lãi thuần sẽ mỏng dần

→ Nhóm Ngân hàng sẽ khá khó chịu trong giai đoạn tới, nhóm Bank phân hoá khó thì xung lực TT chung cũng bị ảnh hưởng.

Điểm cần chú ý: tỉ lệ nợ xấu và tốc độ tăng nợ xấu trong quý 3 khá nhanh, ngầm hiểu là áp lực các doanh nghiệp đang khá lớn như nào.
2 Likes

1793610148139_774052026529243437_7775768170076853369_b6bca5bc85c801dcd3fc44b325b711aa
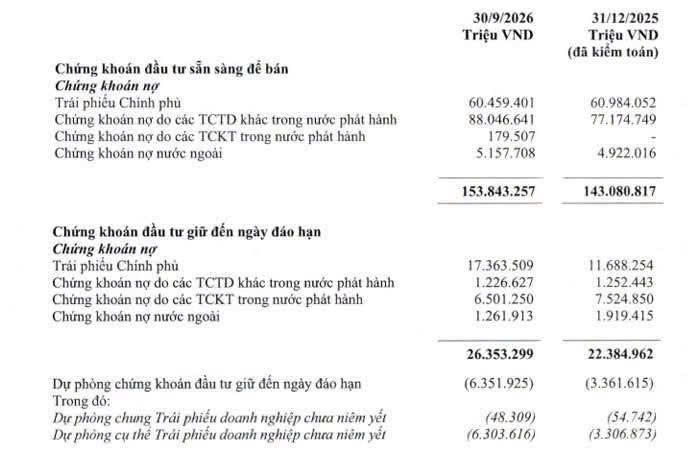
VCB trích lập dự phòng chủ đạo cho Trái phiếu hơn 5 nghìn tỷ trên tổng số trích lập 6,1 nghìn tỷ đồng. Trái ngược vs quý 2 là hoàn nhập, vậy liệu khoản này có là nơi VCB linh hoạt " giấu" lãi lỗ ko nhỉ. Vì book lãi lớn thì lại phản cảm quá

1 Likes

Cơ cấu tín dụng của MB ghi nhận sự dịch chuyển đáng chú ý, với lĩnh vực kinh doanh bất động sản đóng góp lớn nhất vào mức tăng dư nợ trong 9 tháng đầu năm. Khẩu vị rủi ro tăng dần :smile:
Với tốc độ tăng cao hơn đáng kể so với tín dụng chung, tỷ trọng cho vay kinh doanh bất động sản trong tổng dư nợ của MB tăng từ 11,18% lên 13,95%.

Đối với ngành xây dựng, dư nợ tăng 13%, lên 51.287 tỷ đồng. Đây là nhóm ngành được hạch toán riêng với hoạt động kinh doanh bất động sản trong cơ cấu tín dụng của MB.

2 Likes

Vậy liệu các BANK tăng vốn lớn trong năm nay, VPB TCB HDB MBB, với các thương vụ phát hành riêng lẻ lớn, có là giải pháp để làm tăng bộ đệm tài sản năm nay. Hay chỉ là liệu pháp chữa cháy tạm thời để qua giai đoạn căng lãi suất hiện tại ?

2 Likes

2025 các Bank tăng trưởng tín dụng quá nhanh, điển hình các Bank nhận hỗ trợ Bank 0đ thì room tín dụng dc đột phá hơn → Ts tăng nhanh chất lượng tín dụng ko tương xứng dẫn đến Bank phải dự phòng trên vốn khá nhiều , hệ số CAR ( hệ số an toàn vốn) suy giảm. Buộc phải tăng vốn bằng cách phát hành riêng lẻ + hiện hữu lớn để tăng vốn tự có kéo CAR

Và quan trọng hơn nợ xấu tăng mạnh phía trên → Tăng tăng trích lập, làm giảm lợi nhuận và lợi nhuận giữ lại. Nếu tổn thất lớn, vốn tự có có thể bị bào mòn.

Vốn cấp 1 dày hơn giúp ngân hàng có khả năng hấp thụ tổn thất tốt hơn.

1 Likes

Phát hành riêng lẻ + hiện hữu + Esop quá chời giấy game 2026 nhiều ông chủ Bank đã thành công. Big4 hiện đang quá chậm trễ ở cuộc đua tăng vốn này

1 Likes

sao nay nhóm quốc doanh bị bán mạnh vậy?

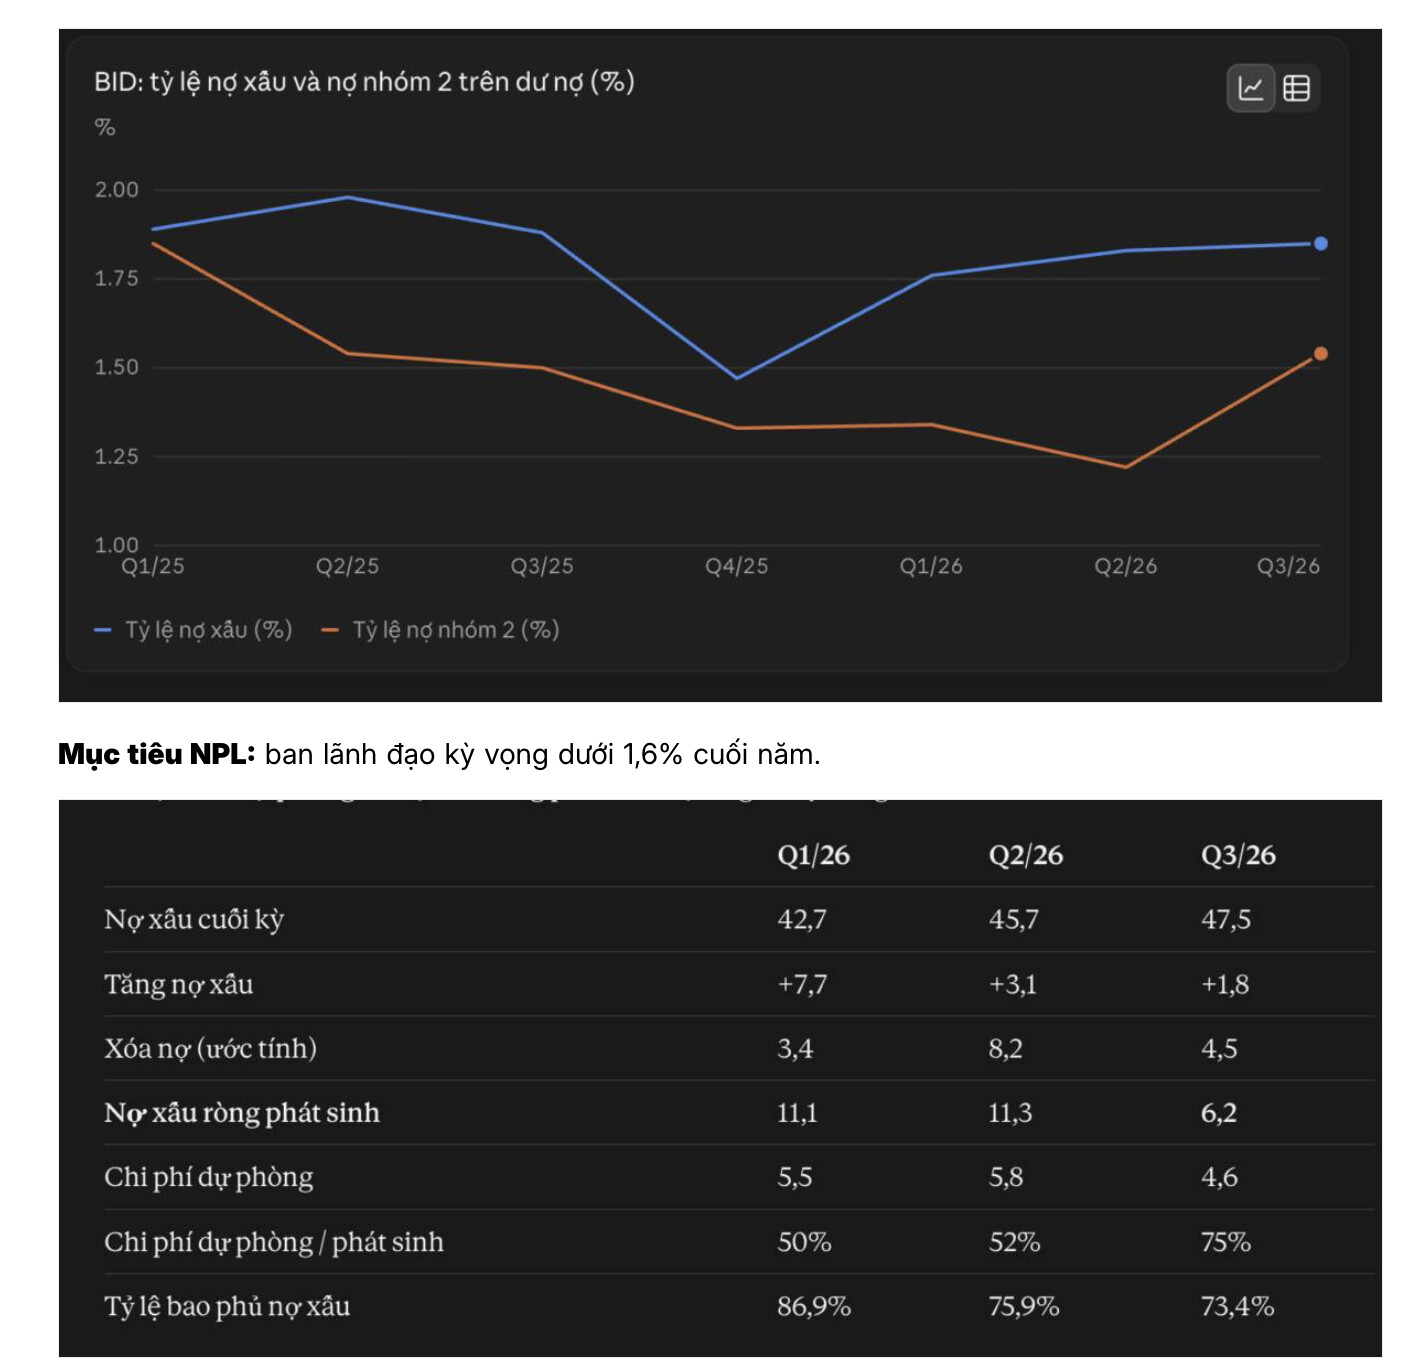
Bắt đầu lo ngại về mệnh lệnh hành chính giảm ls làm lợi nhuận quý 4 ảnh hưởng + lo ngại chất lượng VCB sau khi trích lập 6k1 tỷ cho nợ xấu. Bản chất hình thức giấu lãi nhưng ae bán hơi nặng tay :)) Còn BID là xấu thiệt nợ xấu tăng lên 1.8% mà Nim lại giảm nữa

hợp lí, NPL của VCB cao nhất ngành , do ae chưa nhìn xa, mới tăng được ít lại vác hàng ra bán


Quý này BID giữ tăng trưởng bằng cách trích lâp ít dự phòng lại :))

d67f1a49-784d-449e-9cfb-2ab67cfa04bf-1793417888240-width645height338
CTG tính ra chất lượng tài sản cũng tạm gọi là ổn vậy mà các Anh bán quá bán

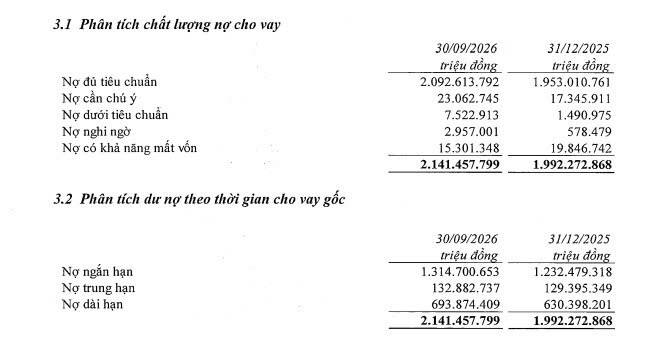
Giá trị xử lý rủi ro nợ xấu không đáng kể trong quý 3/2026, tổng giá trị xử lý rủi ro 9T 2026 lên 14,2 nghìn tỷ đồng → Đây là phần đẩy ra ngoại bảng

Nợ xấu mới hình thành ròng trong quý 3 khoảng 1,5 nghìn tỷ đồng. Trích lập mạnh trong quý 3 là 7,1 nghìn tỷ đồng → Quá an toàn , tăng bộ đệm bao phủ nợ xấu lên và có dư địa cho các quý tới trích lập ít hơn để giữ lợi nhuận, đúng mục đích của BLD muốn kéo tỉ lệ bao phủ lên


STB Big Bath gì lâu quá chứ tình hình nợ xấu ngày càng tăng chóng mặt và bao phủ thấp kỉ lục. Các khoản nợ của Bamboo góp phần tương đối đây.

VCB thu nhập lãi thuần tăng trưởng cao. Nóng sốt. đang bắt đầu tăng tốc

1 Likes

Phải chờ qua năm sau xem câu chuyện bán vốn + tăng vốn mới có thêm câu chuyện. Anh cả vẫn còn bánh vẽ nhưng chắc phải đợi năm sau reset , chứ quý 4 câu chuyện nhóm Ngân hàng nhạt dần


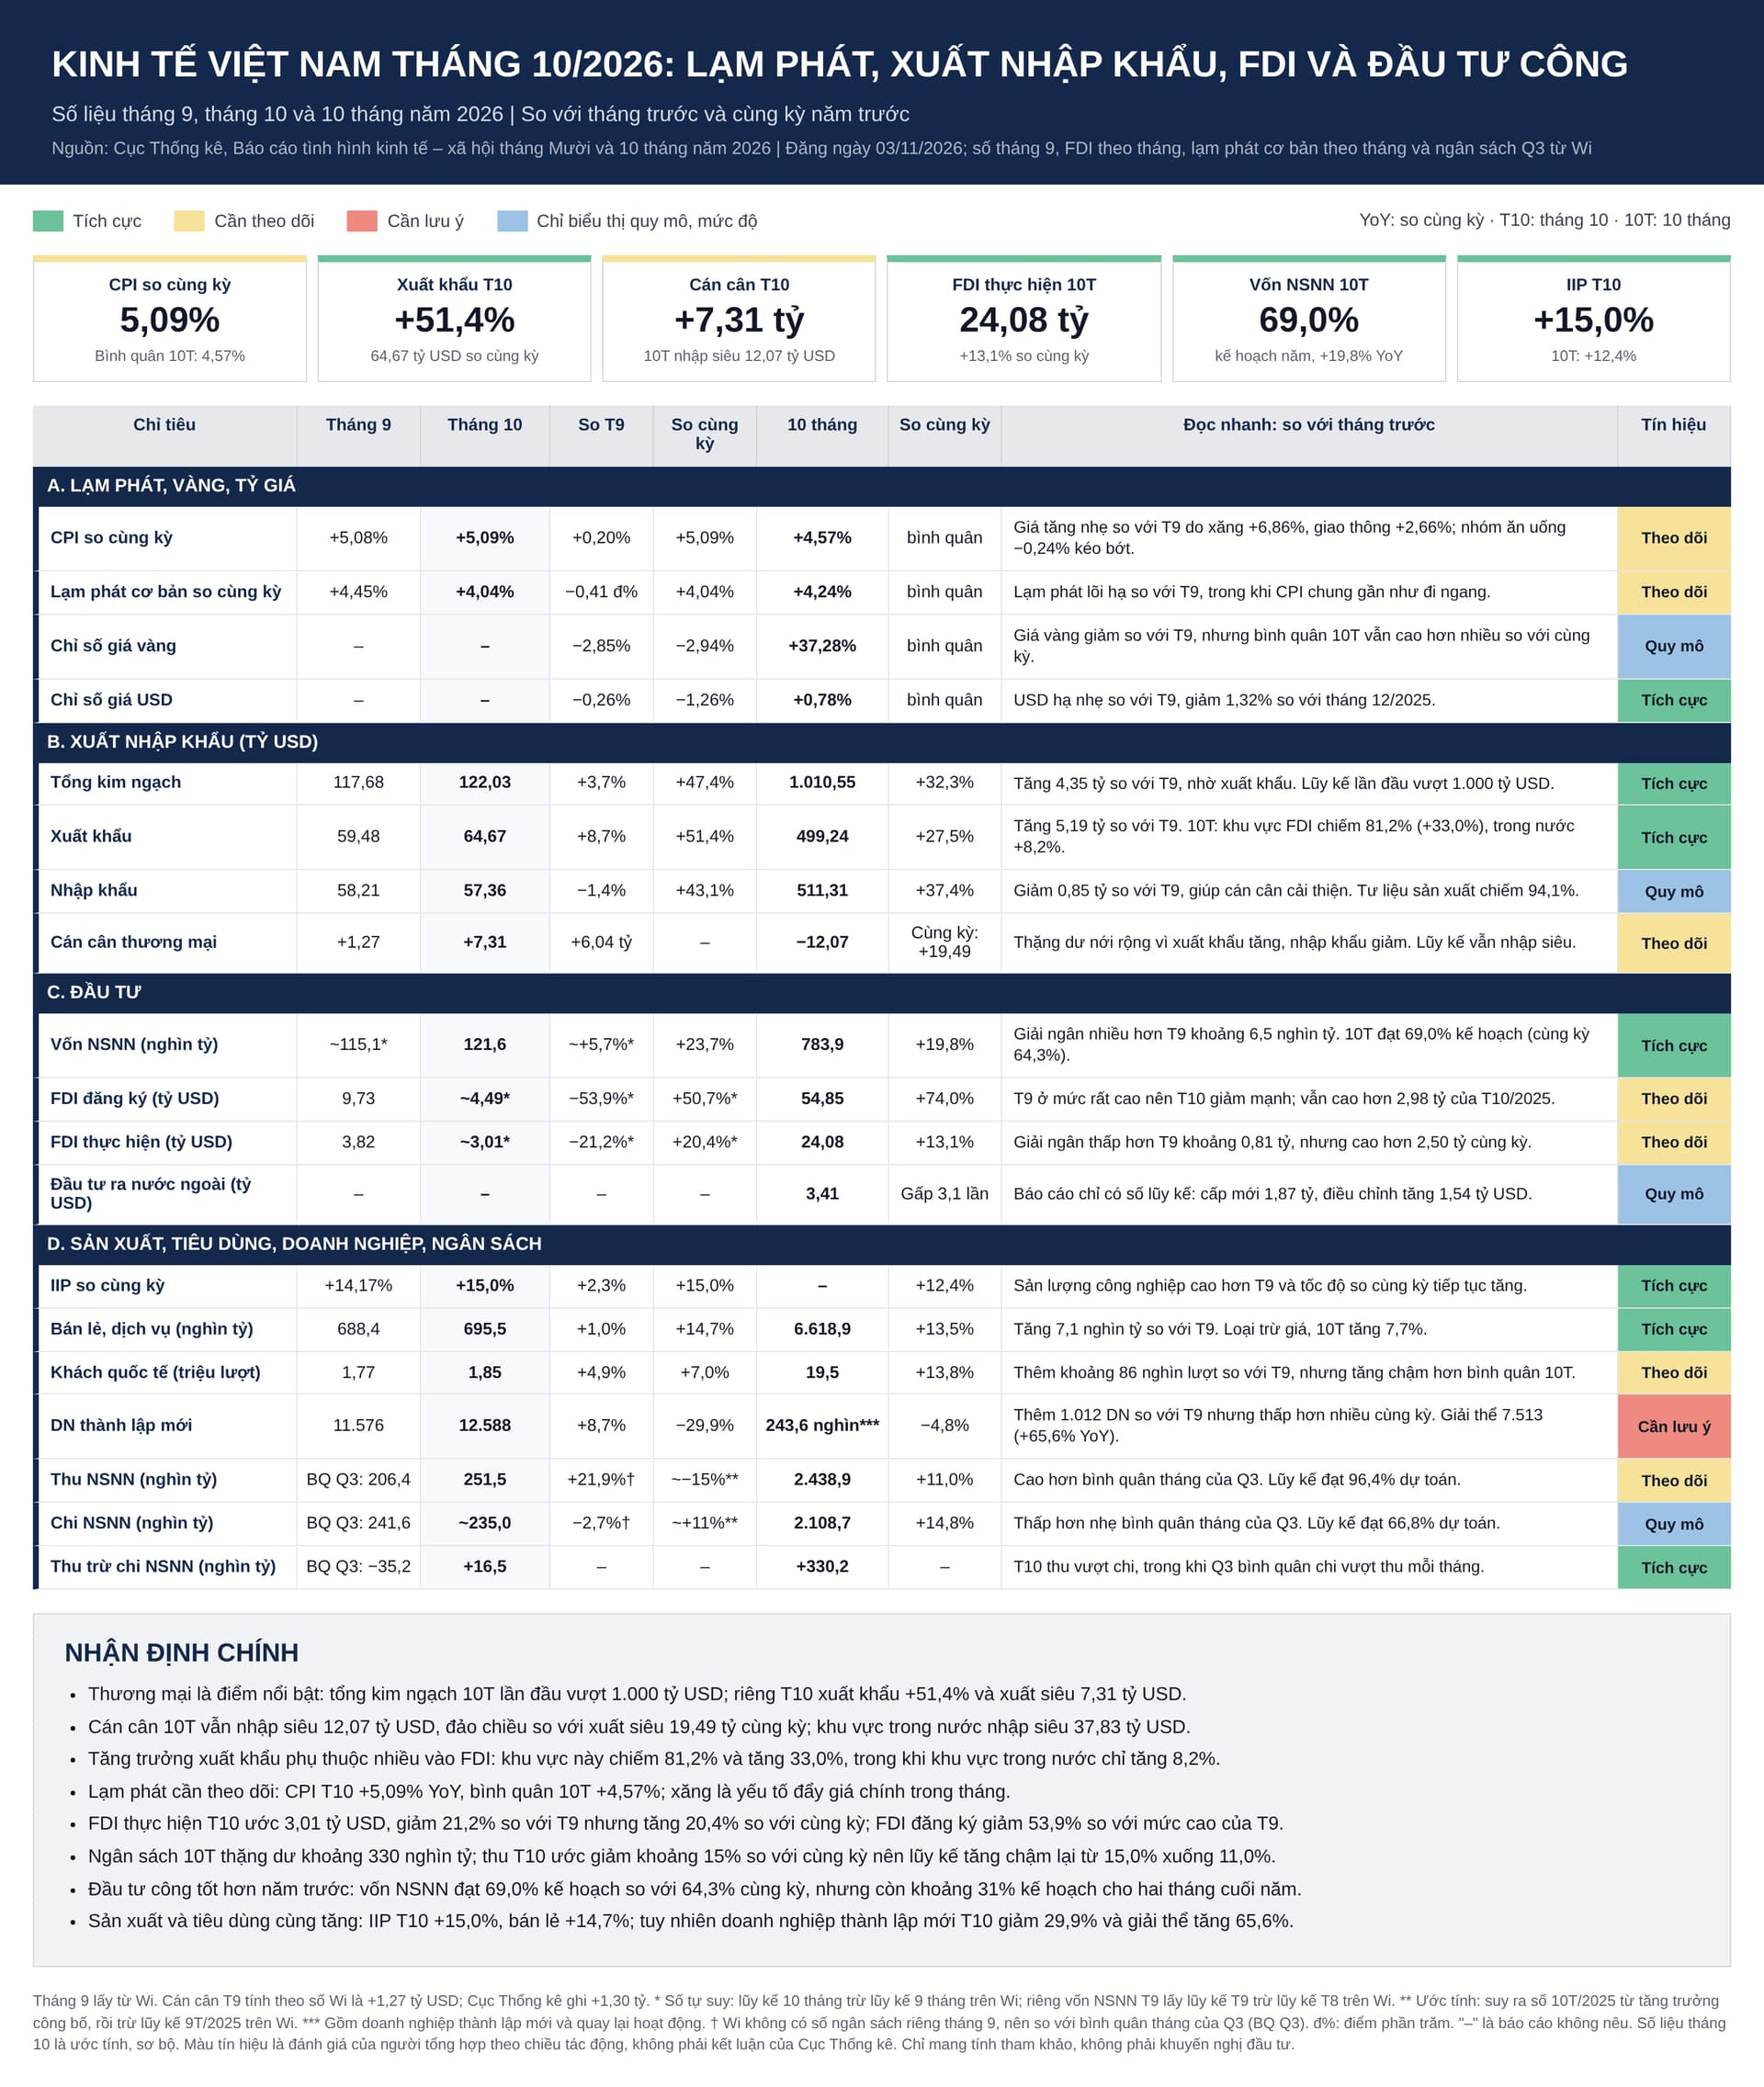
Lần đầu số xuất siêu trong 2026 đã quay lại mức > 7 tỷ $


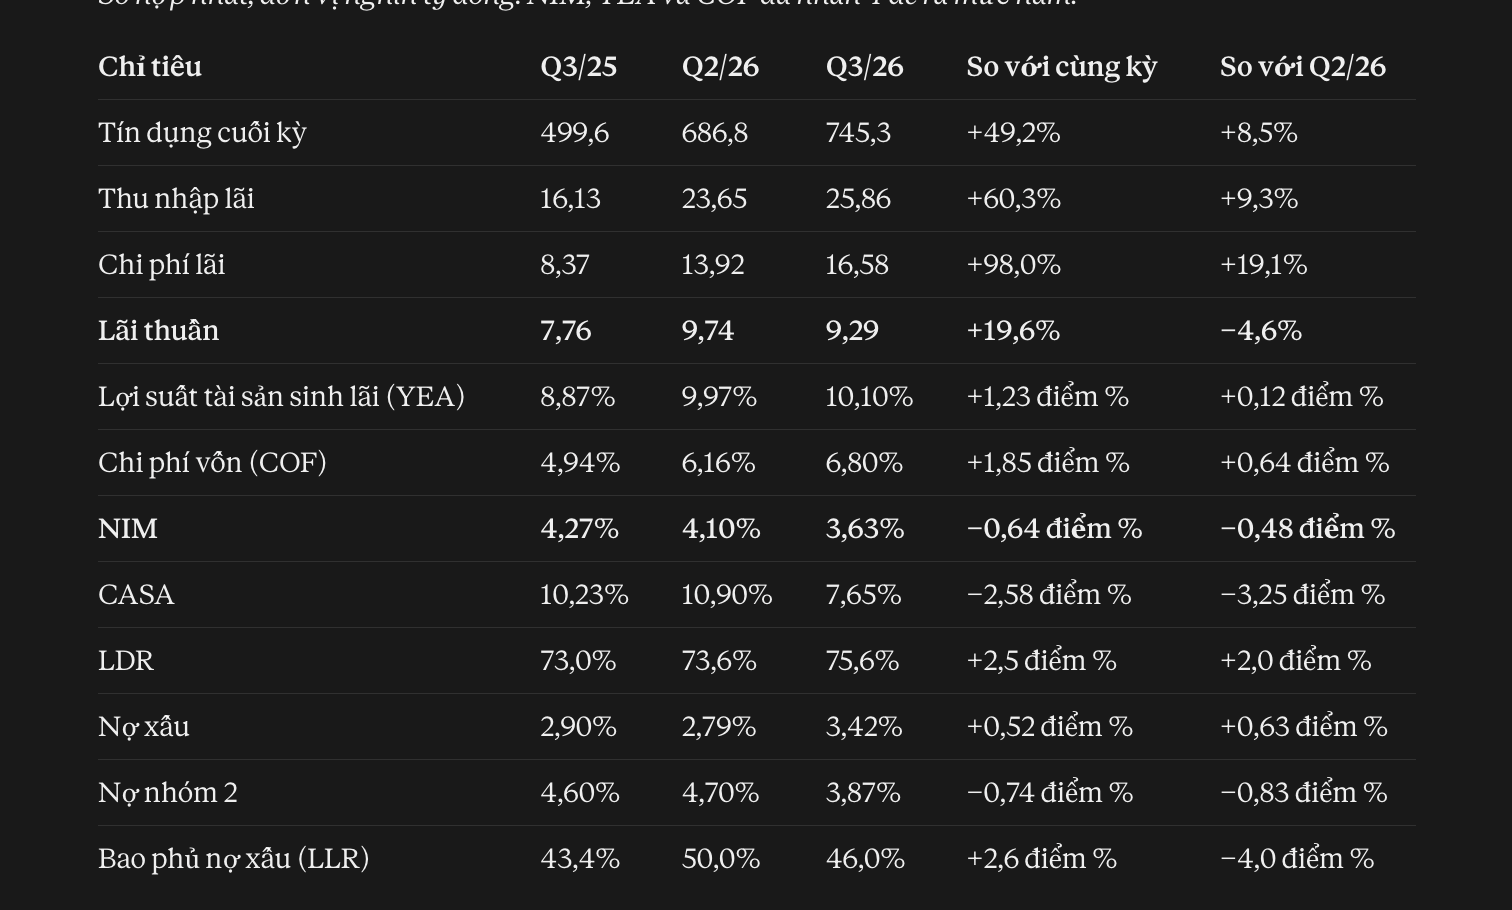
Chị Thảo push tín dụng nhanh quá gần gấp đôi svck, nợ xấu vì thế cũng tăng ác chiến lên 3.42%.

Q3 tín dụng tăng 49,2% YoY, còn lãi thuần chỉ tăng 19,6%. Cộng 9 tháng, lãi thuần chỉ tăng khoảng 10%.Chi phí huy động tăng quá mạnh, top đầu hệ thống cho việc tăng trg huy động có khác

Chiều nay ra tin VCB dc chấp thuận phát hành riêng lẻ luôn