Tin được đọc nhiều nhất trên các trang tài chính tuần qua có lẽ là chuyện các ngân hàng đồng loạt giảm lãi suất cho vay.
Sau định hướng của Chính phủ và Ngân hàng Nhà nước, các ngân hàng lớn lần lượt công bố giảm 1,5 đến 2 điểm phần trăm cho sản xuất kinh doanh và các lĩnh vực ưu tiên, kèm theo đó là giảm lãi suất huy động kỳ hạn dài.
Với nhiều người, con số 2% gợi lại cảm giác của năm 2023, khi tiền rẻ dần và thị trường tài sản đi lên theo.
Trong tháng 8, 93 Capital có một bài viết về thị trường BĐS, trong đó có một kết luận rằng lãi suất sẽ khó có thể giảm như năm 2023, vì lạm phát đang gần mục tiêu, thanh khoản ngân hàng không dư dả và cán cân ngoại hối còn mỏng. 2 tháng sau, lãi suất giảm 2%. Bài viết đó đã sai ở đâu, hay đang có một câu chuyện khác diễn ra phía sau con số?
Sau khi đọc kỹ nội dung định hướng, số liệu thanh khoản và cách từng ngân hàng triển khai, câu trả lời có lẽ nghiêng về vế thứ hai. Đây dường như là một đợt giảm lãi suất khó được như kỳ vọng của chúng ta khi đọc tin.
Lãi suất cho vay của một số nhóm khách hàng giảm thật, nhưng giá vốn của cả hệ thống ngân hàng gần như chưa thay đổi, và khi giá vốn chưa đổi mà giá bán giảm, thì phần chênh lệch ấy sẽ phải có ai đó gánh vác. Hiểu được bên nào chi trả, gánh vác bằng cách nào và gánh được bao lâu, có lẽ quan trọng hơn chính con số 2%.
Sâu hơn nữa, sau sự việc trên, có lẽ chúng ta sẽ nhận thấy rằng điều gì đó về dư địa thực tế còn lại, và về việc bức tranh thanh khoản phía sau những tiêu đề tuần qua có thể không sáng như con số 2% gợi ra.
Bài viết đi qua 8 phần:
- Thực sự chuyện gì đã xảy ra
- Vì sao đây chưa phải một đợt nới lỏng tiền tệ
- 2% này đến từ đâu
- Bài toán của người gửi tiền
- Ràng buộc từ thị trường quốc tế
- Năm 2012 có lẽ gần hơn năm 2023
- Mục tiêu hai con số và một nền kinh tế ngày càng cần nhiều vốn hơn
- Nhận định của người viết
1. Thực sự chuyện gì đã xảy ra
Trước khi bàn xem đợt giảm này có ý nghĩa gì, có lẽ nên xem lại kĩ hơn mức ảnh hưởng. Phần lớn sự hào hứng tuần qua đến từ con số 2%, nhưng ít ai hỏi rằng 2% đó áp dụng cho bao nhiêu phần trong tổng số tiền mà các ngân hàng đang cho vay, và quy mô tác động thế nào.
Định hướng của Ngân hàng Nhà nước gửi các tổ chức tín dụng hôm 18/10 có 3 nội dung chính. Thứ nhất, giảm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên tối thiểu 0,5 điểm phần trăm. Thứ hai, giảm lãi suất cho vay 1,5 đến 2 điểm phần trăm, tập trung vào sản xuất kinh doanh và các lĩnh vực ưu tiên.
Thứ ba, tiết giảm chi phí hoạt động để chia sẻ với doanh nghiệp. Trong cuộc họp với các ngân hàng sáng 19/10, Thống đốc nói rõ việc giảm là có chọn lọc, không cào bằng, và các ngân hàng cần cân đối lại kế hoạch lợi nhuận của mình cho phù hợp.
Các ngân hàng triển khai đúng theo tinh thần đó, tức là theo gói và theo nhóm khách hàng. BIDV dành khoảng 100.000 tỷ đồng cho vay ngắn hạn các ngành ưu tiên. Agribank có gói 70.000 tỷ. Sacombank giảm 2% cho doanh nghiệp chủ lực, xuất nhập khẩu và FDI với quy mô 40.000 tỷ, tương đương khoảng 6% dư nợ của chính họ. Các ngân hàng khác cũng công bố những gói có quy mô và đối tượng tương tự.
Từ danh sách này, TCBS đưa ra một ước tính đáng chú ý: phần dư nợ thuộc diện được giảm có lẽ chỉ vào khoảng 3 đến 5% tổng dư nợ toàn hệ thống. Hơn 95% còn lại vẫn trả lãi theo mặt bằng cũ, mà theo số liệu tháng 8 của Ngân hàng Nhà nước, lãi vay bình quân đang ở khoảng 10,7%/năm, cao hơn cùng kỳ năm trước chừng 3 điểm phần trăm.
Phía huy động, sáng 20/10 có khoảng 15 ngân hàng hạ lãi suất tiền gửi kỳ hạn dài 0,5 đến 0,7 điểm, đưa lãi suất 12 tháng tại quầy của Vietcombank và Agribank về 5,4%. Cũng trong ngày hôm đó, có ghi nhận một ngân hàng quốc doanh điều chỉnh biểu lãi suất 2 lần, buổi sáng giảm theo định hướng và buổi chiều đưa về mức cũ.
Như vậy, điều đã thực sự xảy ra là lãi suất cho vay của một phần nhỏ danh mục giảm khá mạnh, lãi suất huy động giảm nhẹ ở kỳ hạn dài, còn mặt bằng chung của cả hệ thống thì gần như chưa dịch chuyển.
2. Vì sao đây chưa phải một đợt nới lỏng tiền tệ
Một đợt nới lỏng tiền tệ thực sự thường có hình dạng tương đối rõ ràng. Ngân hàng trung ương hạ lãi suất mà họ cho hệ thống vay, bơm thêm thanh khoản ra thị trường liên ngân hàng, rồi để lãi suất huy động và cho vay dần hạ theo.
Năm 2023 đi theo cách như vậy, với 4 lần hạ lãi suất điều hành trong nửa đầu năm, lãi suất huy động bình quân về 5,7% và cho vay về khoảng 8,9% chỉ sau vài tháng. Giá vốn giảm trước tiên, và lãi vay giảm là hệ quả đến sau.
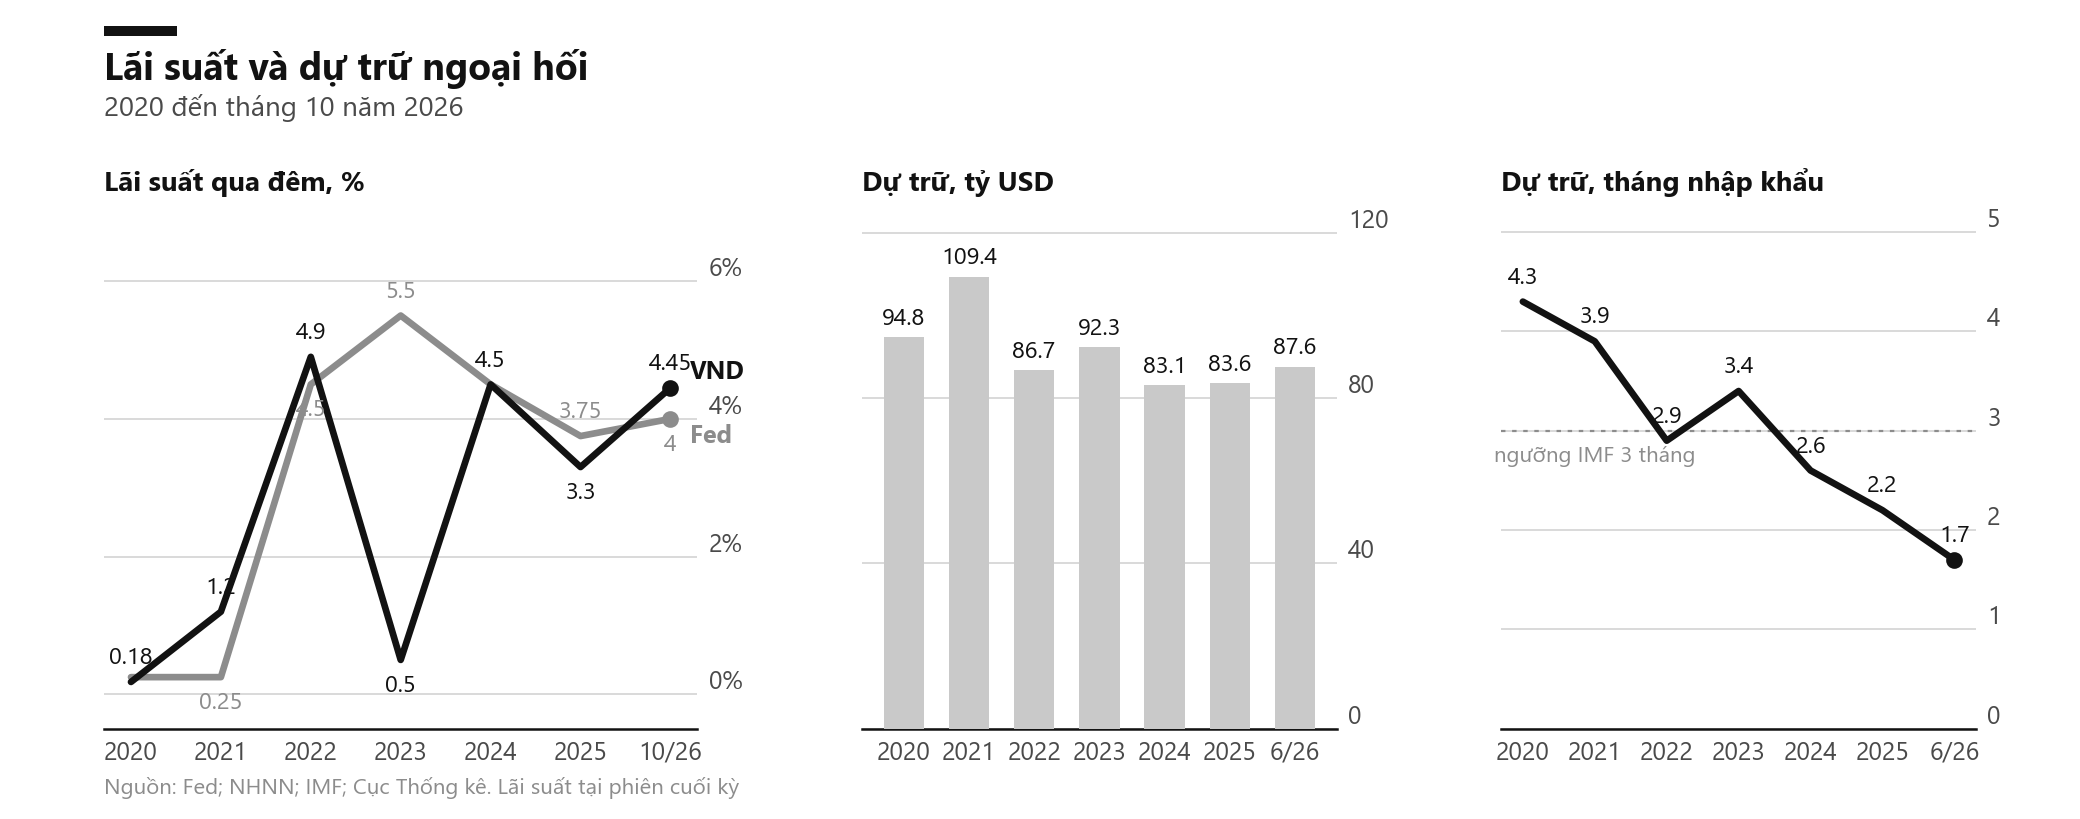
Trong tuần vừa qua, lãi suất tái cấp vốn vẫn giữ ở 4,5%, mức đã duy trì suốt 9 tháng của năm 2026. Thanh khoản ngắn hạn của hệ thống cũng không phải là chỗ thật sự đáng lo. Trên thị trường liên ngân hàng, lãi suất qua đêm lên xuống khá mạnh trong 3 tuần gần đây, có lúc gần 7% vào cuối quý rồi về dưới 1% ngay tuần sau đó, nhưng đây là phần vốn mà Ngân hàng Nhà nước có thể bơm vào hay rút ra chỉ trong vài phiên qua thị trường mở, hiếm khi là thứ khiến một ngân hàng phải cân nhắc khi định giá khoản vay.
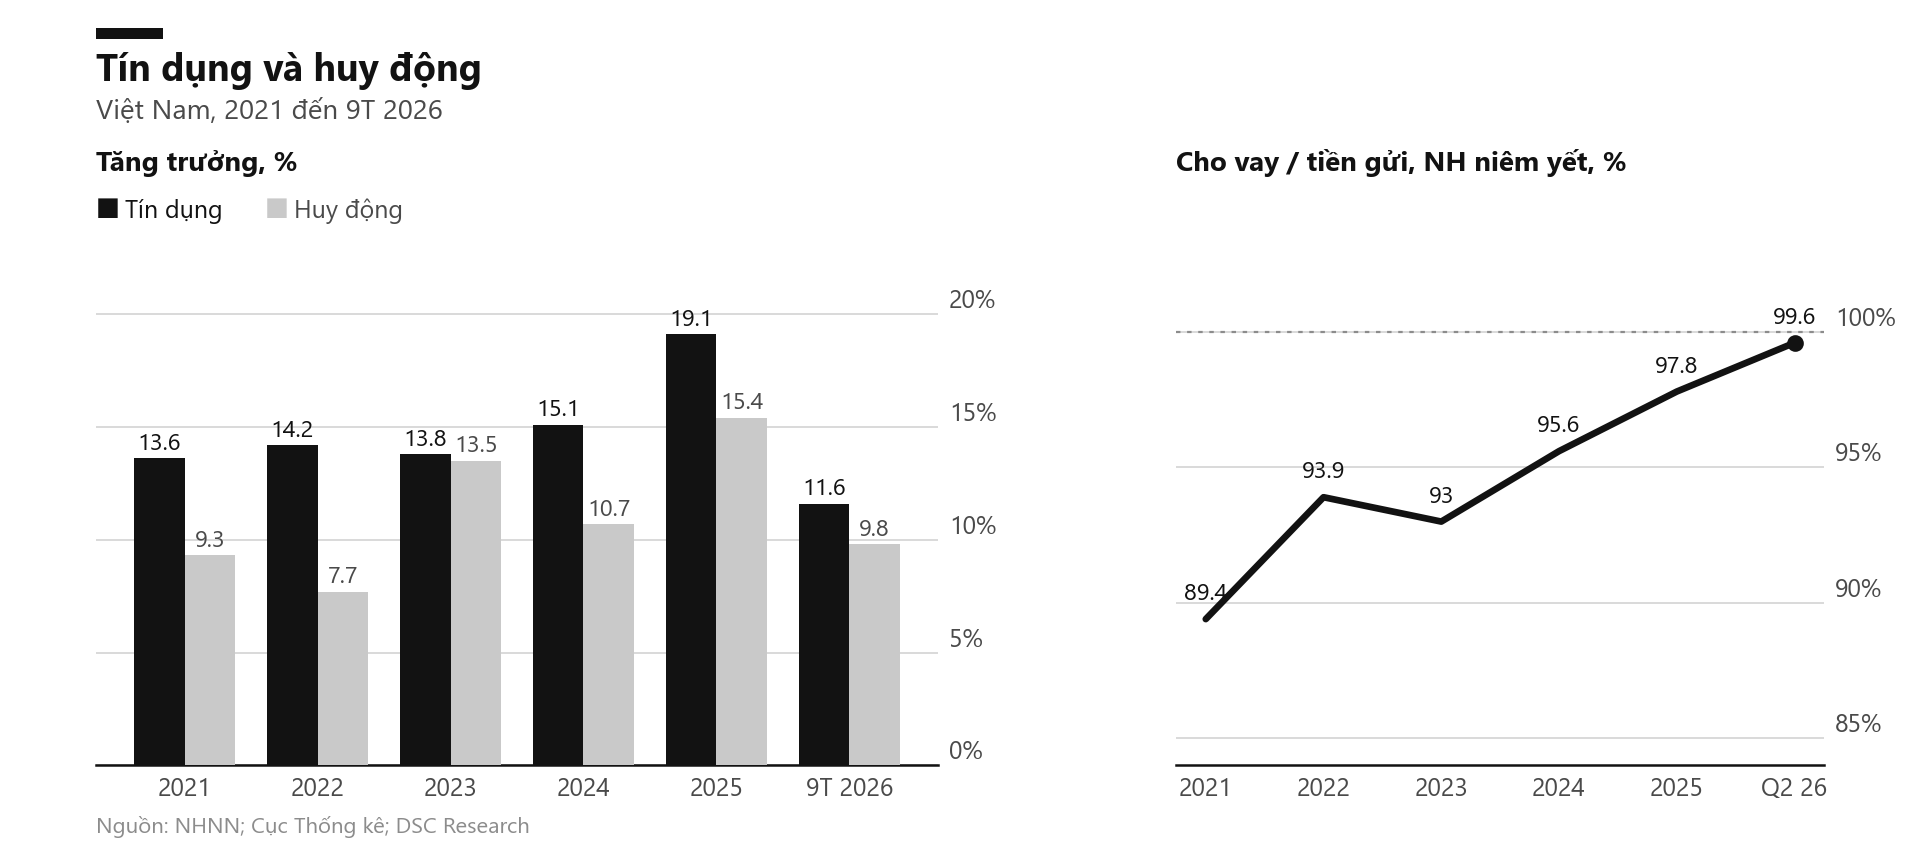
Giá vốn mà ngân hàng dùng để cho vay nằm ở nguồn vốn có kỳ hạn, chủ yếu là tiền gửi từ 6 đến 12 tháng trở lên, cùng với chứng chỉ tiền gửi và trái phiếu do chính ngân hàng phát hành. Trong 9 tháng đầu năm, tín dụng tăng khoảng 11,6% so với đầu năm, trong khi huy động vốn chỉ tăng khoảng 9,8%. Đây không phải chuyện của riêng năm nay.
Từ 2021 đến nay, năm nào tín dụng cũng tăng nhanh hơn huy động, có năm chênh tới 6 điểm phần trăm, và khoảng cách tích lũy qua 5 năm ấy đã đưa tỷ lệ cho vay trên tiền gửi khách hàng của nhóm ngân hàng niêm yết từ dưới 90% năm 2021 lên sát 100% vào giữa năm 2026, nghĩa là các ngân hàng về cơ bản đã cho vay hết số tiền gửi mà họ huy động được.
Câu chuyện kỳ hạn còn khó hơn quy mô, vì phần lớn tín dụng tăng thêm là cho vay trung dài hạn, trong khi quy định hiện hành chỉ cho phép dùng tối đa 30% vốn ngắn hạn để cho vay trung dài hạn, nên muốn cho vay dài thì phải có tiền gửi dài. Tiền gửi dân cư lại phần lớn là kỳ hạn ngắn, và kết quả là các ngân hàng cạnh tranh nhau đúng ở phân khúc tiền gửi 12 tháng trở lên.
Lãi suất tiền gửi mới bình quân vì thế đã tăng khoảng 1,2 điểm phần trăm từ đầu năm, lên quanh 6,5% vào cuối tháng 9, ngay trong giai đoạn lãi suất qua đêm có lúc về dưới 1%. Khi hai con số này đi ngược chiều nhau trong cùng một tháng, có lẽ nên hiểu rằng hệ thống không thiếu tiền để qua ngày, mà đang thiếu thứ tiền có thể nằm yên đủ lâu để các ngân hàng đem cho vay dài.
Lạm phát cũng đang không ủng hộ việc nới lỏng. CPI tháng 9 tăng 5,08% so với cùng kỳ, bình quân 9 tháng tăng 4,52%, đều đã vượt mục tiêu 4,5% của cả năm. Ở bên ngoài, Fed vừa tăng lãi suất lần đầu kể từ năm 2023, lên 3,75 đến 4%.
Trong bối cảnh lạm phát vượt mục tiêu, thanh khoản chưa ổn định và đồng USD đang đắt lên, rất ít ngân hàng trung ương chọn cách hạ lãi suất điều hành, và Ngân hàng Nhà nước Việt Nam có lẽ cũng không phải ngoại lệ. Cách được chọn là định hướng các ngân hàng thương mại tự điều chỉnh giá cho một phần danh mục của mình.
Có một cách hình dung gần gũi hơn đó là hình ảnh của một nhà xe khách. Giá xăng không giảm, nhưng các nhà xe được khuyến khích giảm giá vé cho hành khách đi tuyến tỉnh. Giá vé sẽ giảm thật và hành khách tuyến tỉnh được lợi. Nhưng chi phí cho một chuyến xe thì vẫn như cũ, vì xăng vẫn giá cũ, nên nhà xe sẽ làm những việc mà họ vẫn thường làm trong tình huống ấy, chẳng hạn bớt những chuyến vắng khách, cân nhắc kỹ hơn khi nhận khách, giữ nguyên giá các tuyến khác, hoặc chấp nhận lợi nhuận thấp hơn trong một thời gian. Ở đây, lãi suất cho vay là giá vé, còn lãi suất huy động và thanh khoản liên ngân hàng là giá xăng.
Krugman có một cách diễn đạt khá hữu ích cho tình huống này. Ông coi lãi suất là mức giá cân bằng giữa những người muốn giữ tiền và những người muốn dùng tiền, và muốn mức giá ấy thấp một cách bền vững thì phải thay đổi được một trong hai phía, hoặc có thêm tiền sẵn sàng cho vay, hoặc bớt nhu cầu vay.
Một đợt điều chỉnh giá từ chính sách điều hành, dù thiện chí đến đâu, dường như chưa chạm tới hai phía ấy.
3. 2% giảm lãi suất đến từ đâu
Nếu giá vốn chưa giảm mà lãi vay của một nhóm khách hàng giảm, thì phần chênh lệch ấy sẽ phải được lấy từ đâu đó. Kinh tế vĩ mô xoay quanh một nguyên lý kế toán rất giản dị, rằng chi tiêu của người này là thu nhập của người khác, và vì thế lãi vay của người này cũng chính là thu nhập lãi của người kia. Theo cách nhìn đó, 2% tuần qua có lẽ đến từ 3 nguồn.
Nguồn thứ nhất là lợi nhuận của ngân hàng, tức là của cổ đông ngân hàng. TCBS ước tính biên lãi ròng toàn ngành có thể giảm khoảng 3 đến 7 điểm cơ bản và lợi nhuận trước thuế giảm 2 đến 4%. Con số nghe không lớn, nhưng nó không chia đều, bởi nhóm quốc doanh đi đầu trong đợt này trong khi lãi vay của họ vốn đã thấp nhất hệ thống, khoảng 7,4 đến 7,6% so với 8,4 đến 9,5% ở các ngân hàng tư nhân.
Thị trường gần như phản ứng ngay lập tức trong phiên 19/10, khi cổ phiếu ngân hàng bị bán khá mạnh, trong đó có cả VPBank dù ngân hàng này vừa báo lợi nhuận quý III ở mức kỷ lục. Việc Thống đốc đề nghị các ngân hàng cân đối lại kế hoạch lợi nhuận cũng cho thấy phần chi phí này đã được tính đến.
Nguồn thứ hai là người gửi tiền, qua mức giảm tối thiểu 0,5 điểm ở kỳ hạn dài. Đây là nguồn đáng để nói riêng, nên xin dành cho phần sau.
Nguồn thứ ba ít được nhắc đến hơn, là những người vay không nằm trong diện ưu tiên. Khi một ngân hàng phải giảm giá cho khoảng 5% danh mục trong lúc chi phí vốn chưa đổi, cách tự nhiên nhất để giữ biên lợi nhuận là giữ nguyên, hoặc giảm chậm hơn, với 95% còn lại. Người vay mua nhà, vay tiêu dùng hay các doanh nghiệp ngoài 5 lĩnh vực ưu tiên có thể là nơi phần chênh lệch ấy được bù lại, qua lãi suất, qua phí, hoặc qua các sản phẩm bán kèm.
Nhìn tổng thể, đợt giảm này về bản chất giống một khoản hỗ trợ chi phí vốn cho sản xuất kinh doanh, được thực hiện thông qua bảng cân đối của các ngân hàng thương mại thay vì qua ngân sách.
Nhà nước là cổ đông lớn ở 4 ngân hàng quốc doanh, nên một phần lợi nhuận mà các ngân hàng này chia sẻ với doanh nghiệp cũng chính là một phần cổ tức tương lai của ngân sách. Cách làm này có ưu điểm là nhanh và không cần thủ tục phân bổ như một gói hỗ trợ lãi suất thông thường, nhưng nó cũng đồng nghĩa với việc chi phí của chính sách nằm trong biên lãi ròng của ngân hàng, thay vì được ghi nhận một cách tường minh.
Bài viết này không bàn đến chuyện đúng sai của chính sách, bởi mỗi quyết định điều hành đều đã được cân nhắc kỹ càng từ nhiều phía mà người ngoài khó thấy hết. Điều bài viết muốn làm là giúp chúng ta hiểu bản chất của những gì đang diễn ra, để tự rút ra cách ứng xử cho túi tiền của mình, và chia sẻ góc nhìn cá nhân của người viết ở phần cuối.
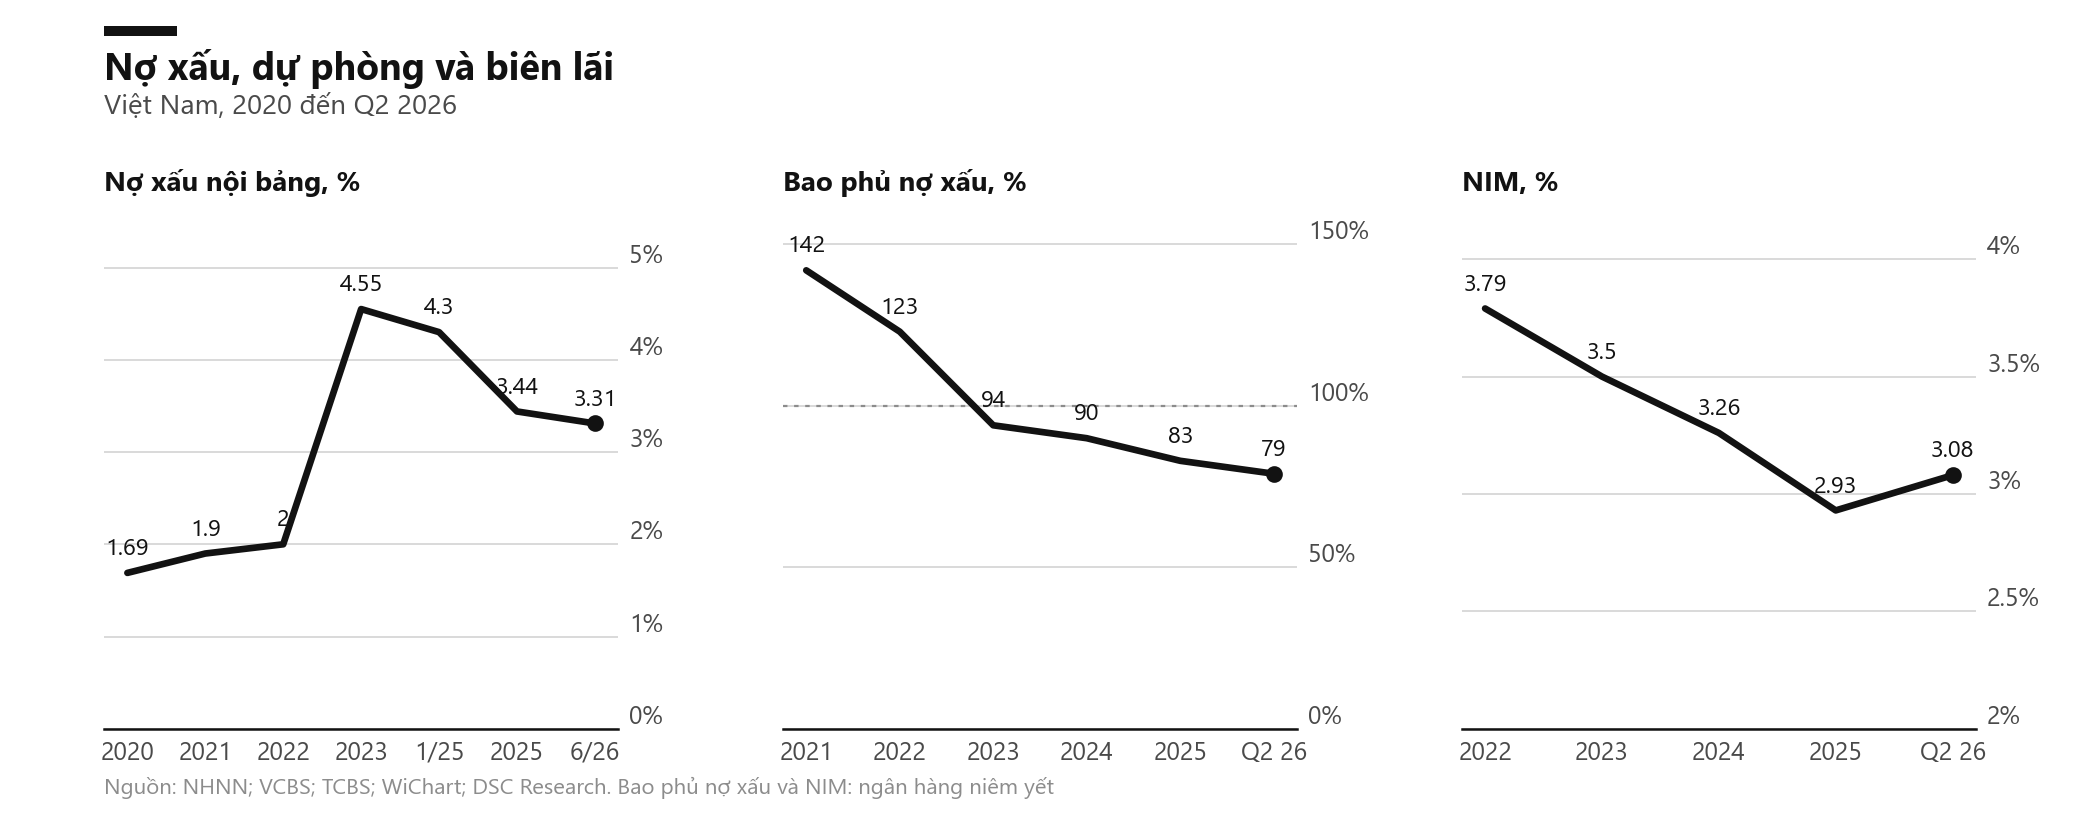
Chỉ xin lưu ý rằng phần chi phí đang được đặt lên lợi nhuận và vốn chủ sở hữu của ngân hàng trong lúc tấm đệm ấy không quá dày, với nợ xấu nội bảng toàn hệ thống khoảng 3,31% cuối tháng 6, đã hạ so với đỉnh 4,55% năm 2023 nhưng vẫn gần gấp đôi mức 1,7 đến 2% của giai đoạn 2020 đến 2022, trong khi tỷ lệ bao phủ nợ xấu bình quân của các ngân hàng niêm yết đã giảm từ khoảng 142% cuối năm 2021 xuống chưa đến 79%, và biên lãi ròng cũng đã hẹp lại từ gần 3,8% năm 2022 còn quanh 3%.
Các ngân hàng vì thế đang được giao cùng lúc 3 việc không dễ dung hòa, là giảm lãi suất, kiểm soát nợ xấu và tăng trưởng tín dụng khoảng 15% cho cả năm.