Cuộc đua “ông vua thị phần”: VPS mất thế độc tôn, SSI tìm lại hào quang, TCBS tăng tốc
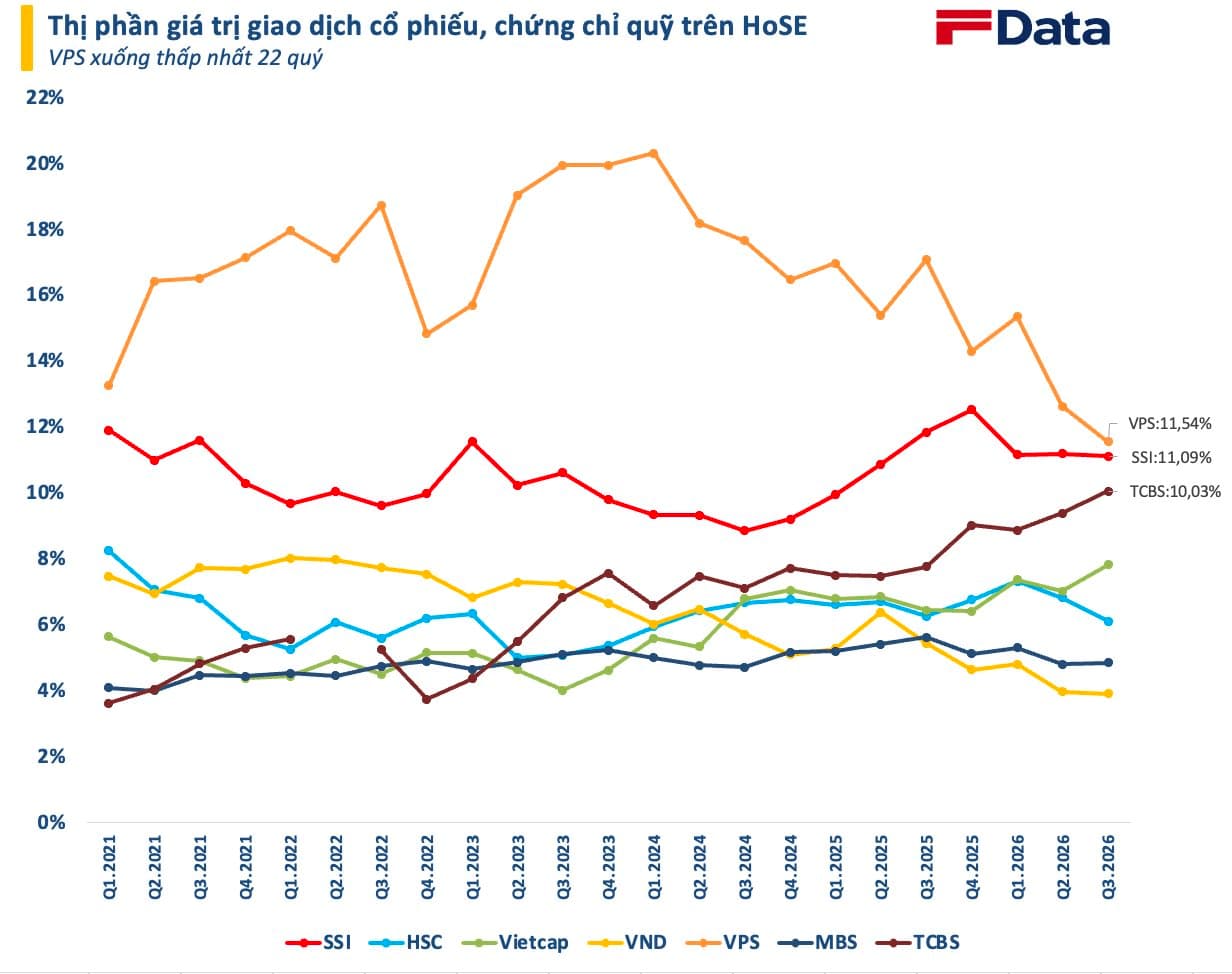
VPS vẫn dẫn đầu với 11,54%, song SSI đã áp sát ở 11,09%, còn TCBS lần đầu vượt ngưỡng hai chữ số, đạt 10,03%. Khoảng cách từ vị trí số một đến số ba chỉ còn 1,51 điểm phần trăm. Ngôi đầu chưa đổi chủ, nhưng người giữ vương miện đã không còn khoảng cách an toàn.
Đằng sau những con số ấy là cuộc cạnh tranh giữa các cách chinh phục nhà đầu tư: độ phủ môi giới, năng lực tư vấn, sức mạnh vốn và trải nghiệm công nghệ.
Muốn hiểu cuộc đua hôm nay, phải nhìn lại lần đổi ngôi năm 2021.
SSI từng là cái tên quen thuộc ở vị trí dẫn đầu. Năm 2017, công ty nắm 15,66% thị phần; trong ba quý đầu năm 2018, tỷ lệ này lên vùng 18–21%. Tuy nhiên, vị trí số một theo quý vẫn có thể thay đổi: quý IV/2018, BVSC bất ngờ vượt SSI với 17,04% thị phần. Lịch sử cho thấy chiếc vương miện chưa bao giờ được bảo đảm vĩnh viễn.
Bước ngoặt lớn đến vào quý I/2021. VPS vươn lên dẫn đầu với 13,24%, vượt SSI ở mức 11,89%. Chỉ hai năm trước, VPS còn đứng thứ chín với 3,14%. Đà tiến ấy gắn với mạng lưới môi giới phủ rộng trên các diễn đàn, hội nhóm, mở tài khoản trực tuyến và chính sách giao dịch cạnh tranh.
VPS đã tìm đúng công thức cho giai đoạn thị trường bùng nổ nhà đầu tư mới: tiếp cận nhanh, mở tài khoản thuận tiện và hỗ trợ giao dịch sát sao. Khi nhu cầu mua bán tăng mạnh, độ phủ trở thành lợi thế quyết định. Đây là thời kỳ nôm na là “Covid - Social - Tiền rẻ”.
VPS: thời kỳ thắng bằng độ phủ đang gặp thử thách.
Quý III/2024, VPS còn giữ 17,63% thị phần, gần gấp đôi SSI ở mức 8,84%. Đến quý III/2026, thị phần VPS còn 11,54%, thấp nhất trong 23 quý. Khoảng cách giữa hai doanh nghiệp từ 8,79 điểm phần trăm đã co lại chỉ còn 0,45 điểm.
Theo tôi, diễn biến này gợi mở rằng thời kỳ mô hình mass retail trading — lấy độ phủ khách hàng cá nhân và hoạt động giao dịch làm động lực chủ đạo — có thể đang qua giai đoạn thuận lợi nhất.
Khi nhiều công ty cùng cung cấp mở tài khoản trực tuyến, phí cạnh tranh và ứng dụng giao dịch, những lợi thế từng giúp một doanh nghiệp bứt phá sẽ khó duy trì sự khác biệt. Nhà đầu tư có thêm lựa chọn, còn công ty chứng khoán phải trả lời câu hỏi khó hơn: khách hàng ở lại vì điều gì?
Dù vậy, thị phần giảm chưa đủ chứng minh nhà đầu tư cá nhân đã rời thị trường hay giá trị giao dịch tuyệt đối của VPS suy giảm. Điều dữ liệu xác nhận là VPS vẫn số một, nhưng lợi thế dẫn trước đang bị bào mòn.
SSI: con đường tìm về hào quang xưa đã gần hơn, nhưng chưa hoàn tất.
Từ 8,84% quý III/2024 lên 11,09% quý III/2026, SSI đã cải thiện đáng kể vị thế. Tuy nhiên, riêng quý vừa qua, thị phần SSI giảm nhẹ từ 11,17% xuống 11,09%. Việc áp sát VPS lần này chủ yếu đến từ đối thủ mất thị phần nhanh hơn.
Đó là điểm cần phân biệt: SSI đang tiến gần ngôi đầu, nhưng chưa thể gọi đây là một cú bứt tốc trong quý III.
Lợi thế đáng chú ý của SSI nằm ở nền tảng khách hàng cá nhân và tổ chức, kinh nghiệm phục vụ các định chế đầu tư, cùng nguồn lực vốn. Theo lịch sử phát triển được công ty công bố, vốn điều lệ SSI đạt khoảng 24.931 tỷ đồng vào tháng 2/2026.
Trong góc nhìn của tôi, nguồn lực ấy tạo điều kiện để SSI cạnh tranh bằng chất lượng dịch vụ và khả năng đáp ứng nhu cầu vốn. Muốn lấy lại hào quang, SSI cần biến lợi thế sẵn có thành tăng trưởng giao dịch thực tế, thay vì chỉ chờ người dẫn đầu chậm lại.
TCBS: băng băng tiến lên, nhưng đích đến vẫn ở phía trước.
Nếu VPS là câu chuyện phòng thủ, SSI là câu chuyện trở lại, thì TCBS là cái tên thể hiện đà tăng rõ nhất hiện nay.
Thị phần TCBS tăng từ 7,75% quý III/2025 lên 10,03% quý III/2026. So với quý trước, công ty tăng thêm 0,67 điểm phần trăm và là doanh nghiệp duy nhất trong top 3 gia tăng thị phần quý này. TCBS hiện chỉ còn cách SSI 1,06 điểm.
Chiến lược TCBS công bố đặt trọng tâm vào nền tảng WealthTech, hệ sinh thái Techcombank và chính sách Zero Fee. Ưu đãi giao dịch đi cùng các sản phẩm đầu tư, công cụ phân tích và dịch vụ margin, tạo thêm điểm tiếp xúc với khách hàng.
Theo tôi, sức mạnh của cách tiếp cận này nằm ở khả năng đưa nhiều nhu cầu tài chính lên cùng một nền tảng. Khi khách hàng có thể giao dịch, quản lý tiền và lựa chọn sản phẩm thuận tiện, mối quan hệ với công ty chứng khoán có cơ hội kéo dài hơn một lần mở tài khoản.
Nhưng “băng băng về đích” nên được hiểu là đà tiến hiện tại. TCBS chưa đứng đầu, và một vài quý tăng trưởng không bảo đảm tốc độ ấy sẽ kéo dài mãi.
Cuộc đua giờ đây hấp dẫn chính vì cả ba đều còn cơ hội: VPS có nền tảng để bảo vệ ngôi đầu, SSI đã tiến sát vị trí từng thuộc về mình, còn TCBS đang thu hẹp khoảng cách bằng đà tăng thị phần.
Chiếc vương miện tiếp theo sẽ thuộc về doanh nghiệp biến được khách hàng mở tài khoản thành khách hàng gắn bó — và biến thị phần giao dịch thành lợi nhuận bền vững.