-
Bộ Tài chính đã đề xuất giảm thuế xuất khẩu urê từ 5% xuống 0% trong dự thảo sửa đổi Nghị định 26/2023/NĐ-CP. Thời điểm áp dụng hiện chưa được công bố.
-
Bộ Tài chính cho rằng công suất sản xuất urê trong nước đủ đáp ứng hoàn toàn nhu cầu nội địa, qua đó tạo ra lượng dư thừa đáng kể để xuất khẩu.
-
Việc xóa bỏ thuế xuất khẩu sẽ cải thiện khả năng cạnh tranh về giá của urê Việt Nam trên thị trường quốc tế, qua đó hỗ trợ tăng sản lượng xuất khẩu và lợi nhuận của các doanh nghiệp sản xuất urê.
-
Bộ Tài chính cũng kỳ vọng lợi nhuận doanh nghiệp tăng thêm sẽ phần nào bù đắp khoản thu ngân sách từ thuế xuất khẩu nhờ thuế thu nhập doanh nghiệp cao hơn. Đồng thời, xuất khẩu phân bón tăng cũng có thể hỗ trợ cán cân thương mại và dòng ngoại tệ vào Việt Nam.
-
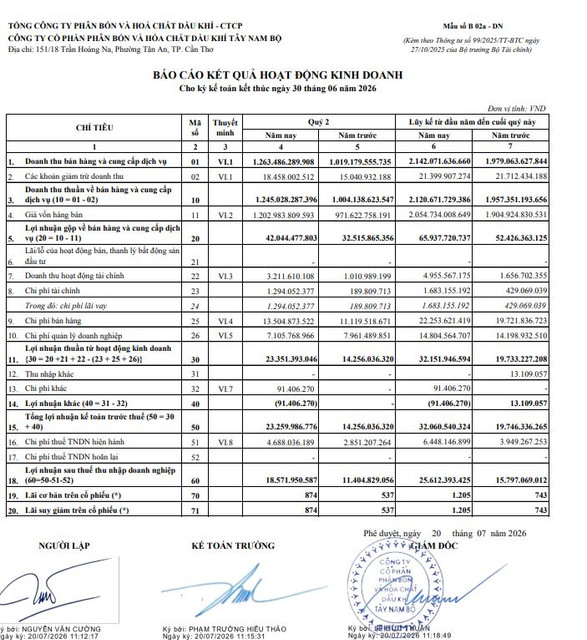
Theo ước tính, việc giảm thuế xuất khẩu có thể giúp LNTT của DCM tăng trung bình 216 tỷ đồng/năm trong giai đoạn 2027-2030, tương đương 8.5% LNTT mỗi năm. Đối với DPM, ước tính việc giảm thuế xuất khẩu có thể giúp LNTT tăng trung bình 100 tỷ/năm trong giai đoạn 2027-2030, tương đương 5% LNTT mỗi năm.
phân đạm có psw vol ít chưa tăng .ln khủng phết .cp phân đạm dưới mệnh giá
DCM, DPM: Đề xuất đưa thuế xuất khẩu urê về 0% mở thêm dư địa lợi nhuận
Ngành phân bón đang xuất hiện một yếu tố chính sách đáng chú ý khi Bộ Tài chính đề xuất giảm thuế xuất khẩu urê từ 5% xuống 0% trong dự thảo sửa đổi Nghị định 26/2023/NĐ-CP. Nếu được thông qua, thay đổi này có thể cải thiện trực tiếp hiệu quả xuất khẩu của các nhà sản xuất urê trong nước, trong đó CTCP Phân bón Dầu khí Cà Mau (DCM) và Tổng Công ty Phân bón và Hóa chất Dầu khí - CTCP (DPM) là hai doanh nghiệp hưởng lợi đáng kể.
Cơ sở của đề xuất nằm ở việc năng lực sản xuất urê trong nước hiện đã đủ đáp ứng nhu cầu nội địa và còn tạo ra lượng sản phẩm dư thừa dành cho xuất khẩu. Trong bối cảnh đó, duy trì thuế xuất khẩu 5% khiến sản phẩm urê Việt Nam chịu thêm một lớp chi phí khi cạnh tranh trên thị trường quốc tế. Việc đưa thuế về 0% vì vậy không làm thay đổi năng lực sản xuất của doanh nghiệp, nhưng có thể cải thiện đáng kể biên lợi nhuận trên mỗi tấn hàng xuất khẩu hoặc giúp doanh nghiệp linh hoạt hơn trong việc điều chỉnh giá để giành đơn hàng.
Đây là điểm quan trọng đối với chất lượng tăng trưởng. Lợi ích từ chính sách này, nếu được áp dụng, không phải khoản lợi nhuận bất thường một lần mà có khả năng tác động trực tiếp và lặp lại lên hoạt động kinh doanh cốt lõi. Với cùng một sản lượng và giá xuất khẩu, doanh nghiệp có thể giữ lại phần giá trị trước đây phải nộp dưới dạng thuế. Ngược lại, nếu lựa chọn giảm giá bán tương ứng, urê Việt Nam sẽ cạnh tranh tốt hơn trên thị trường quốc tế, qua đó có khả năng hỗ trợ sản lượng tiêu thụ và hiệu suất vận hành nhà máy.
Trong hai doanh nghiệp, DCM được kỳ vọng hưởng lợi rõ nét hơn. Việc giảm thuế xuất khẩu được ước tính có thể giúp lợi nhuận trước thuế của DCM tăng trung bình khoảng 216 tỷ đồng mỗi năm trong giai đoạn 2027-2030, tương đương khoảng 8,5% lợi nhuận trước thuế hàng năm. Mức đóng góp này đủ lớn để trở thành một động lực lợi nhuận đáng theo dõi, đặc biệt trong những giai đoạn nguồn cung nội địa vượt nhu cầu và doanh nghiệp cần đẩy mạnh tiêu thụ tại thị trường nước ngoài.
Đối với DPM, tác động tích cực vẫn đáng kể nhưng ở mức thấp hơn. Lợi nhuận trước thuế có thể tăng trung bình khoảng 100 tỷ đồng mỗi năm trong giai đoạn 2027-2030, tương đương khoảng 5% lợi nhuận trước thuế hàng năm. Như vậy, xét riêng yếu tố thuế xuất khẩu, DCM có độ nhạy lợi nhuận cao hơn DPM và cũng là doanh nghiệp đáng chú ý hơn nếu chính sách được chính thức ban hành.
Ở góc độ rộng hơn, việc giảm thuế còn có thể giúp doanh nghiệp chủ động hơn trong cân đối giữa thị trường nội địa và xuất khẩu. Khi nguồn cung trong nước dư thừa, khả năng đưa hàng ra thị trường quốc tế với mức giá cạnh tranh sẽ giúp giảm áp lực tiêu thụ, duy trì công suất nhà máy và hạn chế tình trạng phải giảm giá quá mạnh tại thị trường nội địa. Chính phủ cũng kỳ vọng phần lợi nhuận gia tăng của doanh nghiệp có thể bù đắp một phần số thu ngân sách mất đi từ thuế xuất khẩu thông qua thuế thu nhập doanh nghiệp, đồng thời xuất khẩu cao hơn hỗ trợ cán cân thương mại và nguồn ngoại tệ.
Tuy nhiên, nhà đầu tư cần tách biệt giữa một đề xuất chính sách và lợi nhuận đã hình thành. Thuế xuất khẩu 0% hiện chưa chính thức có hiệu lực và thời điểm áp dụng cũng chưa được công bố. Vì vậy, khoản lợi nhuận tăng thêm của DCM và DPM trong giai đoạn 2027-2030 mới là kịch bản ước tính nếu chính sách được thông qua theo hướng đang đề xuất.
Ngay cả khi thuế được xóa bỏ, triển vọng của hai doanh nghiệp vẫn phụ thuộc đáng kể vào giá urê thế giới và khả năng tiêu thụ thực tế. Giảm 5% thuế giúp cải thiện sức cạnh tranh, nhưng không thể hoàn toàn bù đắp ảnh hưởng nếu giá phân bón quốc tế giảm mạnh hoặc nhu cầu xuất khẩu suy yếu. Do đó, sản lượng xuất khẩu, giá bán urê và diễn biến chi phí đầu vào vẫn là những biến số cần theo dõi song song với chính sách thuế.
Nhìn tổng thể, đề xuất đưa thuế xuất khẩu urê từ 5% về 0% là thông tin tích cực đối với ngành sản xuất urê, bởi tác động trực tiếp vào hiệu quả của hoạt động kinh doanh cốt lõi thay vì tạo ra lợi nhuận một lần. DCM có khả năng hưởng lợi lớn hơn với mức cải thiện lợi nhuận ước tính khoảng 8,5% mỗi năm, trong khi DPM có thể được hỗ trợ khoảng 5%. Yếu tố quyết định tiếp theo là việc đề xuất có được chính thức thông qua, thời điểm áp dụng và mức độ mà các doanh nghiệp có thể chuyển lợi thế thuế thành sản lượng xuất khẩu cũng như lợi nhuận thực tế.
Nhà đầu tư muốn xem sâu hơn về triển vọng, các động lực lợi nhuận, rủi ro và định giá của DCM hoặc DPM có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết và định giá cổ phiếu.