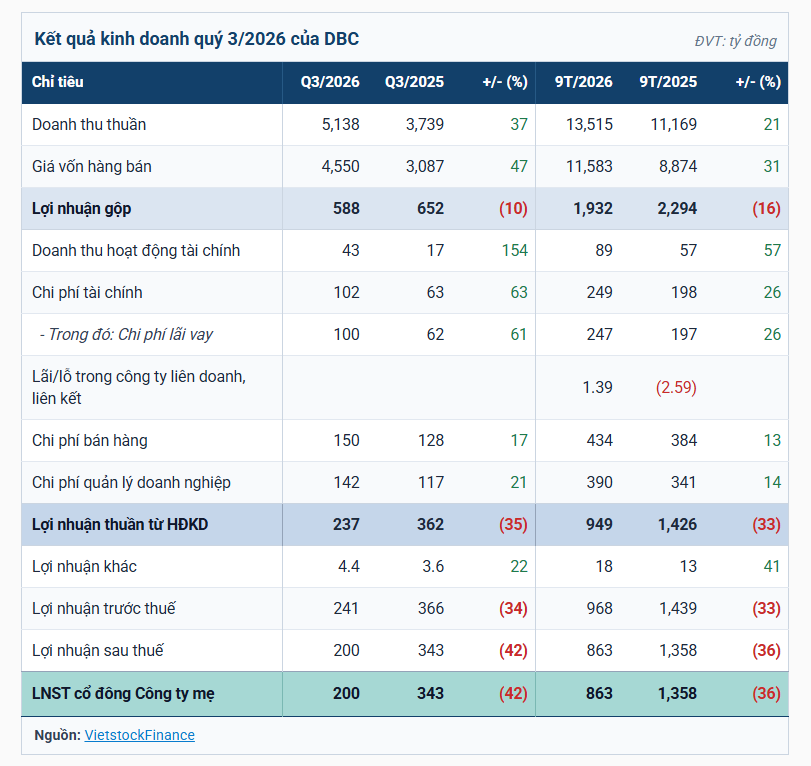
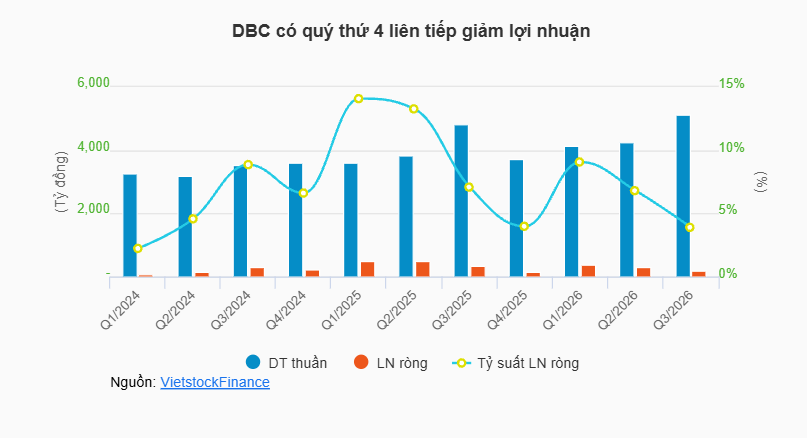
Báo cáo tài chính quý 3 của Tập đoàn Dabaco Việt Nam vừa chính thức công bố và lập tức trở thành chủ đề nóng: Doanh thu thuần bứt phá lên hơn 5.138 tỷ đồng (tăng 37,4% so với cùng kỳ), nhưng lợi nhuận sau thuế lại lao dốc gần 42%, chỉ còn hơn 200 tỷ đồng .
Nghịch lý “bán nhiều hơn nhưng lãi mỏng đi” đang khiến nhiều anh em cầm hàng hoang mang. Liệu DBC đã “hết vị” sau chu kỳ tăng nóng, hay đây thực chất là điểm uốn điển hình của một cổ phiếu chu kỳ hàng hóa (Commodity Stock) đang bước vào giai đoạn tái tạo cung - cầu?
1. Giải mã nghịch lý: Vì sao doanh thu tăng 37% mà lãi ròng lại bốc hơi 42%?
- Cơ cấu doanh thu tăng không đồng nghĩa với chất lượng biên lãi: Doanh thu vượt mốc 5.138 tỷ đồng chủ yếu nhờ lực đẩy mở rộng sản lượng từ các mảng phụ trợ như Dầu thực vật và Thức ăn chăn nuôi (Feed). Tuy nhiên, mảng chăn nuôi heo thịt (Farm) mới là “trái tim” tạo ra biên lợi nhuận ròng dày nhất cho DBC. Khi giá heo hơi trên thị trường hạ nhiệt, toàn bộ phần doanh thu tăng thêm không đủ bù đắp sự sụt giảm biên lãi từ mảng cốt lõi này.
- Hiệu ứng “Đòn bẩy hoạt động ngược” (Reverse Operating Leverage): Một hệ thống trang trại quy mô lớn luôn có định phí rất cao (khấu hao chuồng trại lạnh, nhân công, chi phí con giống, an toàn sinh học phòng dịch ASF). Khi giá heo hơi xuất chuồng giảm từ đỉnh về vùng giá thấp, doanh thu trên mỗi kg heo giảm ngay lập tức, nhưng chi phí vận hành cố định không thể cắt giảm tương ứng. Kết quả là biên lãi gộp bị bóp nghẹt, khiến lợi nhuận ròng sụt giảm theo cấp số nhân.
- Gánh nặng đòn bẩy nợ hơn 7.600 tỷ đồng: Tổng dư nợ vay và nợ thuê tài chính của DBC vẫn duy trì ở mức cao, vượt 7.622 tỷ đồng (chiếm gần 78% tổng nợ phải trả). Trong bối cảnh biên lợi nhuận kinh doanh bị nén, chi phí tài chính (lãi vay) cố định hàng quý tiếp tục là lực cản khiến lợi nhuận sau thuế bị bào mòn đáng kể.
2. Insight toàn cảnh ngành heo: Cuộc thanh lọc thị phần đang dọn đường cho ai?
Đằng sau con số sụt giảm lợi nhuận của DBC là bức tranh thực tế của toàn ngành chăn nuôi Việt Nam:
- Áp lực dư cung cục bộ trong quý 3: Giai đoạn giá heo neo cao trước đó đã thúc đẩy các “ông lớn” chăn nuôi (CP, Dabaco, BAF, Japfa) ồ ạt tái đàn công nghiệp. Lượng heo này đồng loạt đến tuổi xuất chuồng trong quý 3, trong khi sức mua tiêu dùng tại các chợ dân sinh và khu công nghiệp chưa bứt phá mạnh, dẫn đến hiện tượng dư cung ngắn hạn và kéo giá heo đi xuống.
- Nông hộ nhỏ lẻ kiệt quệ – Bản lề cho chu kỳ mới: Mặt bằng giá thấp kéo dài cộng với rủi ro dịch bệnh rình rập đang đẩy phần lớn các hộ chăn nuôi nhỏ lẻ vào cảnh thua lỗ, buộc phải giảm đàn hoặc bỏ chuồng. Trong ngành nông nghiệp, quy luật bất biến là: “Đáy lợi nhuận của hôm nay chính là mầm mống cho sự thiếu hụt nguồn cung ngày mai” . Việc nông hộ rời bỏ cuộc chơi sẽ nhường lại toàn bộ thị phần cho các doanh nghiệp làm chủ chuỗi 3F khép kín như DBC khi thị trường bước vào chu kỳ tăng giá mới.