Nhật kí trading 59: Sức ép đáo hạn cuối quí 3 so với quí 1 và quí 2 thế nào?

, ,

Tuần này là tuần đáo hạn nợ quí 3. Quí 1 và quí 2 tình trạng thanh khoản hệ thống cuối quí vô cùng căng thẳng xuất phát từ nhiêu nguyên nhân nhưng đều link trực tiếp với tỉ giá. Căng thẳng thanh khoản thể hiện rõ nhất ở lãi suất liên ngân hàng.

Đáo hạn nợ cuối quí III

Vàng không chịu nhiều tác động từ áp lực thanh khoản cuối quí như chứng khoán anh nhỉ? Lãi suất liên ngân hàng tăng mạnh cuối tháng 9 lên 7% rồi anh.

Áp lực lên thanh khoản quí này chịu tác động từ những nguyên nhân nào hả anh?

Nhóm ngành nào sẽ chịu tác động hả anh?

⚠️ DISCLAIMER:

• Quan điểm cá nhân: Mọi thông tin tại đây chỉ mang tính chất tham khảo, chia sẻ kiến thức và thể hiện góc nhìn cá nhân của tác giả.

• Không phải lời khuyên đầu tư: Nội dung này không cấu thành lời khuyên tài chính, tư vấn pháp lý hay khuyến nghị mua/bán bất kỳ loại tài sản nào.

• Tự chịu trách nhiệm: Thị trường luôn có rủi ro. Bạn vui lòng tự nghiên cứu và tự chịu trách nhiệm 100% đối với mọi quyết định xuống tiền của mình.

3 Likes


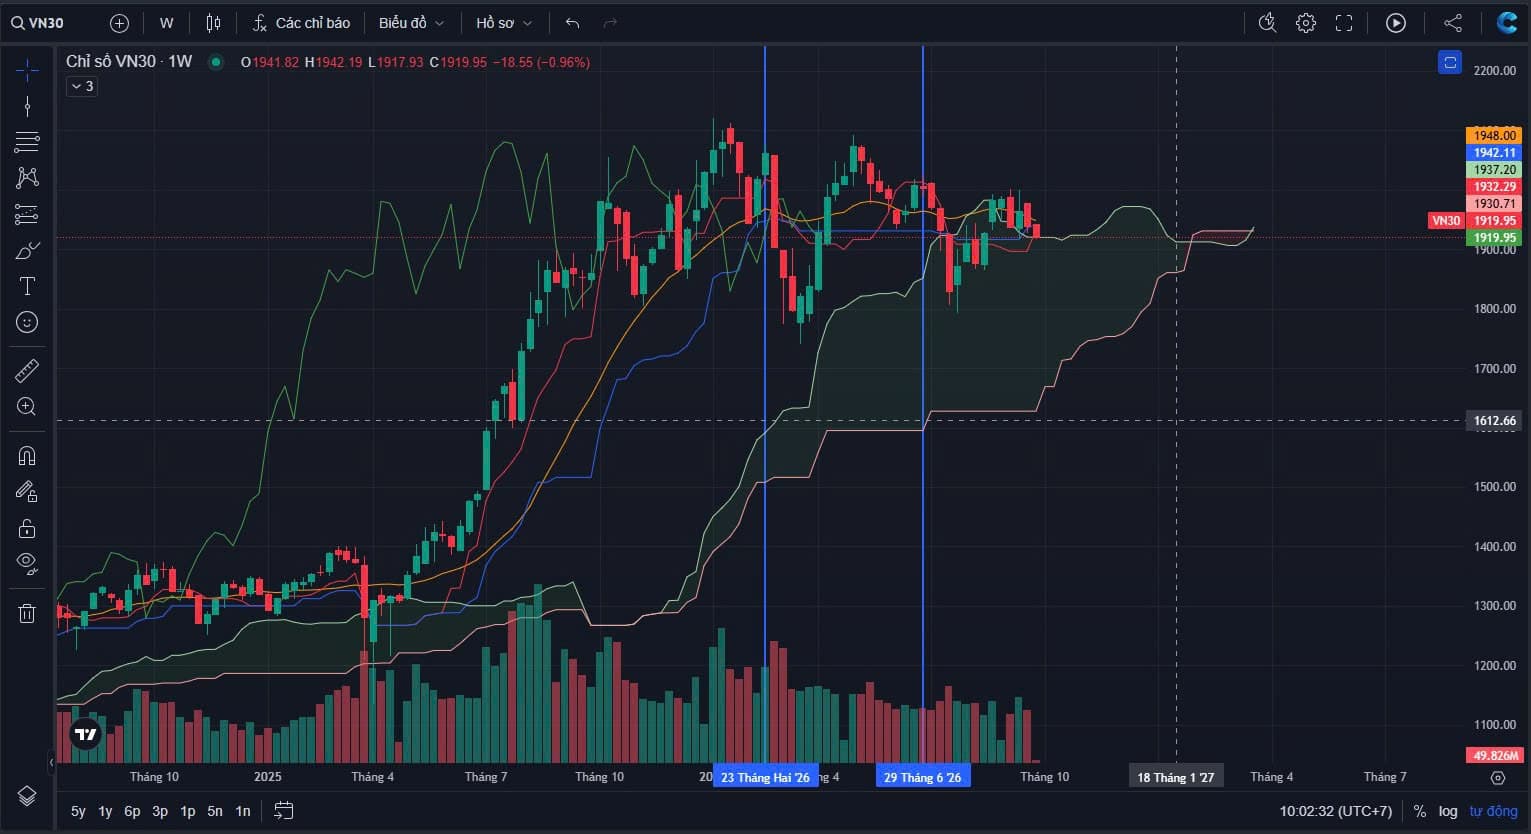
ACE nhìn kĩ mốc thời gian bên dưới để hiểu tác động tâm lý lên thị trường do hiệu ứng đáo hạn cuối quí mạnh thế nào? Quí 1 rơi vào tháng 2 sớm hơn hẳn 1 tháng là do nghỉ Tết Âm lịch.

3 Likes

Note 1:

Để tổng hợp lại bức tranh toàn cảnh, tình trạng căng thẳng thanh khoản hệ thống ngân hàng trong hai quý đầu năm 2026 — đặc biệt là các đợt bùng nổ lãi suất liên ngân hàng vào cuối quý I (tháng 2–3/2026) và cuối quý II (tháng 6/2026) — được cấu thành từ 5 nguyên nhân cốt lõi dưới đây.

Các nguyên nhân này được chia thành hai nhóm chính: áp lực kỹ thuật thời vụ và áp lực vĩ mô mang tính cơ cấu.

I. Áp lực kỹ thuật mang tính thời vụ (Trọng tâm cuối quý)

  • Hiệu ứng “chốt số liệu” và làm đẹp báo cáo tài chính (Window Dressing):
    Vào tuần cuối cùng của quý I và đặc biệt là quý II (chốt số liệu bán niên), các ngân hàng thương mại (NHTM) phải cân đối các chỉ số an toàn vốn và thanh khoản theo quy định nghiêm ngặt của Ngân hàng Nhà nước (NHNN). Để đảm bảo các tỷ lệ này đẹp trên báo cáo, các nhà băng có xu hướng giữ chặt nguồn tiền mặt VND tại quỹ và hạn chế cho vay ra thị trường liên ngân hàng, khiến nguồn cung tiền sụt giảm đột ngột.
  • Đỉnh điểm đáo hạn các khoản vay ngắn hạn tuần hoàn:
    Doanh nghiệp Việt Nam thường vận hành theo các gói tín dụng ngắn hạn (3 tháng hoặc 6 tháng). Các dòng tiền giải ngân rầm rộ đầu năm sẽ dồn dập đáo hạn vào cuối tháng 3 (cuối Q1) và cuối tháng 6 (cuối Q2). Nhu cầu gom tiền mặt thực tế từ phía các doanh nghiệp lớn để tất toán nợ gốc (nhằm được giải ngân lại cho chu kỳ sau) đã rút một lượng lớn thanh khoản ra khỏi hệ thống ngân hàng cùng một lúc.

II. Áp lực vĩ mô mang tính cơ cấu (Diễn biến xuyên suốt)

  • Tín dụng tăng trưởng vượt xa năng lực huy động vốn:
    Trong nửa đầu năm 2026, nền kinh tế phục hồi mạnh mẽ đẩy nhu cầu vay vốn lên rất cao (tín dụng đến cuối quý II tăng tới 8,37%). Ngược lại, do dòng tiền dịch chuyển sang các kênh đầu tư khác, huy động tiền gửi từ dân cư và tổ chức chỉ tăng 5,4%. Khoảng trống chênh lệch gần 3% này tạo ra sự thiếu hụt thanh khoản cốt lõi, buộc các ngân hàng phải liên tục vay mượn nhau hoặc tìm vốn ngắn hạn trên thị trường mở.
  • "Cơn sốt" vàng và áp lực đầu cơ tỷ giá trên thị trường tự do (Đặc biệt gay gắt ở Q1):
    Vào đầu tháng 2/2026, thị trường chứng kiến cơn sốt vàng và giá USD “chợ đen” nhảy vọt lên mức 26.500 - 26.700 VND/USD. Hiện tượng người dân rút tiền gửi để đầu cơ vàng và doanh nghiệp găm giữ ngoại tệ (USD) đã trực tiếp bóp nghẹt dòng tiền VND luân chuyển trong hệ thống ngân hàng.
  • Nghĩa vụ tất toán dòng tiền lớn từ Trái phiếu Doanh nghiệp (Đặc biệt cao điểm ở Q2):
    Quý II/2026 là “đỉnh nợ” trái phiếu với tổng giá trị đến hạn bùng nổ lên tới 58.000 – 59.000 tỷ đồng (trong đó nhóm bất động sản chiếm phần lớn). Việc các tập đoàn lớn phải liên tục rút tiền gửi thanh toán tại ngân hàng để tất toán gốc/lãi cho trái chủ đúng hạn đã tạo ra một áp lực cộng hưởng rất lớn lên thanh khoản của các NHTM lớn (vốn là nơi lưu trú dòng tiền của các tập đoàn này).

:shield: Vai trò điều tiết mang tính chủ đích của Ngân hàng Nhà nước

Cần lưu ý rằng, sự căng thẳng này một phần cũng nằm trong định hướng điều hành của NHNN. Để đối phó với áp lực tỷ giá và lạm phát, NHNN đã chủ động duy trì trạng thái thanh khoản hệ thống ở mức “vừa đủ” chứ không bơm thừa thãi. Việc nhà điều hành giữ lãi suất liên ngân hàng neo ở mức cao (có lúc lên 13% - 17%) là giải pháp cần thiết để thu hẹp chênh lệch lãi suất VND-USD, từ đó bảo vệ giá trị đồng nội tệ trước sức ép toàn cầu.

3 Likes

Lần này bạn view né dòng ngân hàng nhưng dừng lại luôn ko thấy nọi tại sao. Nghe hơi bị hẫng.

1 Likes

Tương đối nhạy cảm nên mình ko view kĩ. Nguyên nhân thì đơn giản đây là nhóm ngành có tỉ lệ đòn bẩy cao nhất. Trong khi giá đang neo ở nền cao khung tháng. Mã cụ thể thì mình xin phép né ko nhắc.

2 Likes

NVL PNJ nay sao sàn thế bác?

NVL bị bán né PHT sắp tới.
PNJ Kế hoạch kinh doanh 2026 đảo chiều sang lỗ kỷ lúc 6270 tỉ + người nhà lãnh đạo đồng loạt chuyển sang vị thế thoái vốn

PNJ đợt rồi Vanguard mua vào mà còn rơi. Mua được chưa?

1 Likes

Dont fight the trend anh ạ. Nhóm ngành xếp vào nhóm bán lẻ xa xỉ phẩm cũng là nhóm đang bị nước ngoài bearisk

Mã này tiềm năng trong dài hạn

Note 2: Hiện tại lãi suất liên ngân hàng qua đêm đã giảm lại về mức 1%. Lãi suất liên ngân hàng là chỉ báo phản ánh thanh khoản hệ thống. Đạt đỉnh 17% vào quí 1. Đạt đỉnh 13% vào cuối quí 2. Và tuần sát cuối quí 3 bật tăng lên mức 7% làm thị trường lo ngại.

Lãi suất liên ngân hàng (Thị trường 2) chính là “nhiệt kế” nhạy bén nhất, phản ánh tức thì trạng thái thanh khoản của hệ thống tài chính. Khi dòng tiền trong hệ thống bị thắt chặt, biến số này sẽ lập tức bật tăng mạnh, phản ánh nhu cầu vay mượn cấp bách giữa các nhà băng để đảm bảo tỷ lệ dự trữ bắt buộc và các tiêu chuẩn an toàn vốn.

Trong 9 tháng đầu năm 2026, thị trường tiền tệ Việt Nam chứng kiến chuỗi biến động dữ dội với những cú sốc thanh khoản đẩy lãi suất liên ngân hàng lên các mức đỉnh kỷ lục:

  1. Quý 1/2026: Cú sốc kỹ thuật đầu năm (Đỉnh điểm ~17%/năm)

• Nguyên nhân: Áp lực rút tiền mặt mang tính chu kỳ cao điểm trước và sau Tết Nguyên Đán, cộng hưởng với làn sóng người dân rút tiền gửi tiết kiệm để chuyển sang đầu cơ khi giá vàng liên tục lập đỉnh lịch sử. Đồng thời, việc Việt Nam quay đầu nhập siêu ngắn hạn và áp lực địa chính trị Trung Đông khiến tỷ giá USD/VND căng thẳng.

• Đỉnh điểm biến động: Vào phiên giao dịch chốt sổ đầu năm ngày 3/2/2026, lãi suất qua đêm xảy ra một “cú sốc kỹ thuật” cực mạnh khi bất ngờ nhảy vọt lên mức khoảng 17%/năm do nghẽn dòng tiền cục bộ, trước khi bình ổn trở lại quanh vùng 6.8% - 7%/năm vào cuối quý [Tạp chí Kinh tế Tài chính].

  1. Quý 2/2026: Áp lực cấu trúc bộc lộ toàn diện (Đỉnh điểm ~13%/năm)

• Nguyên nhân: Các điểm nghẽn mang tính cấu trúc hệ thống đè nặng lên các nhà băng: tốc độ tăng trưởng tín dụng vượt xa tốc độ huy động vốn khiến tỷ lệ LDR thuần toàn ngành vọt lên mức báo động 116%, tiền gửi không kỳ hạn (CASA) sụt giảm mạnh, và áp lực đáo hạn trái phiếu doanh nghiệp (đặc biệt là nhóm Bất động sản) chạm đỉnh điểm trong năm.

• Đỉnh điểm biến động: Trong suốt quý, lãi suất liên ngân hàng neo cao ở nền 7% - 8%/năm, kích hoạt cuộc đua lãi suất huy động dân cư lên tới 8.5% - 9.6%/năm. Đặc biệt, vào ngày chốt sổ báo cáo tài chính bán niên 30/6/2026, áp lực cân đối dòng tiền đột biến đã đẩy lãi suất bình quân kỳ hạn qua đêm vọt thẳng lên mức đỉnh khoảng 13%/năm.

  1. Quý 3/2026: Áp lực tỷ giá đạt đỉnh và cú đảo chiều ngoạn mục (Đỉnh điểm ~7%/năm)

• Nguyên nhân: Giá dầu thế giới tăng vọt kích hoạt rủi ro lạm phát, đi kèm với việc Việt Nam đạt đỉnh nhập siêu ngắn hạn. Đồng USD duy trì sức mạnh buộc Ngân hàng Nhà nước (NHNN) phải phát hành tín phiếu và bán ngoại tệ để can thiệp, hút một lượng lớn nội tệ ra khỏi hệ thống.

• Đỉnh điểm biến động: Đến trung tuần tháng 9/2026, lãi suất qua đêm bị đẩy lên mức đỉnh 7%/năm. tuy nhiên, ngay cuối tháng 9/2026, nhờ NHNN bơm ròng mạnh qua kênh OMO và kích hoạt nghiệp vụ hoán đổi ngoại tệ (Swap USD/VND) để cung ứng VND tức thì, thanh khoản được giải tỏa ngoạn mục, kéo lãi suất qua đêm lao dốc mạnh về sát mức 1%/năm.

Tóm lại: Chuỗi biến động của lãi suất liên ngân hàng trong 3 quý năm 2026 là minh chứng rõ nét cho vai trò phản ánh sức khỏe dòng tiền. Dù đối mặt với nhiều áp lực vĩ mô dồn dập (vàng, tỷ giá, trái phiếu), hệ thống ngân hàng vẫn giữ được sự ổn định chung nhờ các công cụ điều tiết vô cùng linh hoạt và kịp thời của NHNN.