NKG – Phú Mỹ + Biên lợi nhuận: Catalyst cho chu kỳ tăng trưởng mới?

Update NKG — 26/08/2026

Quan điểm nhanh: NKG đang ở trạng thái “turnaround có catalyst nhưng earnings chưa xác nhận”. Q2 đã hồi phục rất mạnh, nhưng phần lớn câu chuyện hiện vẫn đặt cược vào biên lợi nhuận duy trì + sản lượng H2 + Nam Kim Phú Mỹ. Ở giá khoảng 11.050 đồng/cp, upside có nhưng chưa đủ lớn nếu dùng kịch bản cơ sở; tôi nghiêng THEO DÕI / TÍCH LŨY THĂM DÒ, chưa phải điểm mua mạnh.

1. Investment thesis là gì?

NKG = câu chuyện phục hồi lợi nhuận + mở rộng công suất Phú Mỹ + định giá P/B thấp.

Thesis chính gồm 3 tầng:

  1. KQKD tạo đáy và hồi phục: Q2/2026 doanh thu 4.150 tỷ (+9% YoY), sản lượng 203 nghìn tấn (+54% QoQ), LNST 104 tỷ; biên gộp bật lên 10,5% từ 2,6% Q1. (VIETCAP)
  2. Nam Kim Phú Mỹ dự kiến đi vào vận hành từ Q3/2026, tạo bước nhảy về công suất và là động lực tăng trưởng trung hạn. Dự án có tổng mức đầu tư khoảng 4.500 tỷ đồng. (Via.gov.vn)
  3. P/B thấp: với BVPS khoảng 15.541 đồng, giá 11.050 đồng tương đương khoảng 0,71x P/B. Tuy nhiên P/E trailing vẫn cao do earnings hiện tại thấp. (iShareInvest)

=> NKG không phải câu chuyện “rẻ vì P/E”, mà là “rẻ trên tài sản và kỳ vọng earnings phục hồi”.


2. Ba yếu tố đang hỗ trợ thesis

① Q2 xác nhận earnings đã hồi phục

Đây là tín hiệu quan trọng nhất.

  • Sản lượng: 203k tấn, +54% QoQ.
  • Doanh thu: 4.150 tỷ, +27% QoQ, +9% YoY.
  • LNST: 104 tỷ, +366% QoQ.
  • Biên gộp: 10,5%, so với 2,6% Q1.

Đặc biệt, lợi nhuận Q2 không đến từ khoản lợi nhuận bất thường; Vietcap ghi nhận core NPAT cũng 104 tỷ. (VIETCAP)

=> Earnings momentum đã quay lại.

② Nam Kim Phú Mỹ là catalyst mang tính cấu trúc

Đây mới là phần quan trọng của thesis 2026–2027.

NKG hiện có các nhà máy tôn mạ với tổng công suất khoảng 1 triệu tấn/năm, trong khi Phú Mỹ sẽ nâng đáng kể năng lực sản xuất. Dự án dự kiến vận hành từ Q3/2026. (Via.gov.vn)

Nếu Phú Mỹ ramp-up đúng tiến độ:

Capacity ↑ → volume ↑ → revenue ↑ → operating leverage ↑ → EPS ↑.

③ Định giá tài sản hấp dẫn

Giá NKG hiện khoảng 11.050 đồng/cp, trong khi BVPS khoảng 15.541 đồng/cp.

Tức:

P/B ≈ 0,71x.

Trong khi đó, mục tiêu giá gần đây của một số báo cáo nằm trong vùng 11.600–12.200 đồng, còn consensus 12 tháng trên Investing khoảng 13.370 đồng. (DSC Securities)

=> Downside về tài sản không quá lớn, nhưng upside sẽ chỉ mở rộng nếu ROE quay trở lại.


3. Ba yếu tố đang phủ định thesis

① Sản lượng H1 vẫn rất yếu

Đây là điểm tôi đánh giá bearish nhất.

6T/2026:

  • Sản lượng: 335k tấn, -18% YoY
  • Xuất khẩu: -33% YoY
  • Doanh thu: -6% YoY

Vietcap chỉ ghi nhận NKG hoàn thành 27% sản lượng dự phóng cả năm và 21% LNST dự phóng cả năm sau 6 tháng. (VIETCAP)

Muốn đạt forecast 1,25 triệu tấn cả năm, H2 phải tăng tốc rất mạnh.

=> Thesis đang cần một cú “H2 acceleration”.

② Biên Q2 10,5% có khả năng không bền vững

Đây là điểm cần cực kỳ cảnh giác.

Vietcap cho rằng biên Q2 được hỗ trợ bởi price-cost lag: NKG bán sản phẩm với giá cao trong khi tồn kho nguyên liệu được mua trước khi giá hàng hóa tăng.

Do đó, 10,5% không nên được annualize. Vietcap đánh giá lợi ích này thiên về tạm thời hơn là cấu trúc. (VIETCAP)

Nếu Q3 GPM quay về 6–8%, thesis earnings sẽ yếu đi đáng kể.

③ Đòn bẩy + nhu cầu tăng vốn

Dư nợ cuối Q2 khoảng 8.554 tỷ đồng, tăng 24,6% so với đầu năm. (Entrade X by DNSE)

NKG đồng thời dự kiến phát hành 124,6 triệu cổ phiếu, tỷ lệ 4:1, giá 12.000 đồng để huy động khoảng 1.495 tỷ đồng cho Phú Mỹ và vốn lưu động. (baodautu)

Đây là con dao hai lưỡi:

  • tốt: bổ sung vốn cho tăng trưởng;
  • xấu: dilution + nhu cầu vốn lớn + ROIC hiện còn thấp.

4. Earnings revision: ĐANG CÓ XU HƯỚNG GIẢM

Đây là điểm tôi đánh giá không nên bỏ qua.

Vietcap hiện dự phóng 2026:

  • Revenue: 26.966 tỷ
  • LNST CĐTS: 596 tỷ
  • Sản lượng: 1,25 triệu tấn

Nhưng 6T mới đạt:

  • Revenue: 7.412 tỷ = 27% forecast
  • LNST CĐTS: 126 tỷ = 21% forecast
  • Volume: 335k tấn = 27% forecast. (VIETCAP)

Quan trọng hơn, chính Vietcap đã cảnh báo rủi ro phải điều chỉnh giảm forecast vì H2 khó bù khoảng cách. (VIETCAP)

Vì vậy tôi xếp:

Earnings revision: :arrow_lower_right: NEGATIVE / DOWNWARD BIAS

Q2 earnings tăng mạnh không đồng nghĩa earnings estimate đã tăng.

Đây là sự khác biệt rất quan trọng.


5. Valuation hiện tại

Giá tham chiếu quanh 11.050 đồng/cp. (cafef)

Chỉ tiêu NKG hiện tại
Giá ~11.050
P/B ~0,71x
BVPS ~15.541
P/E TTM ~31x
ROE ~2,2%
Vốn hóa ~5,4–5,5 nghìn tỷ
Dư nợ ~8.554 tỷ

(iShareInvest)

Điểm mấu chốt: P/B rẻ nhưng ROE quá thấp.

Vì vậy tôi không dùng P/B 0,7x để kết luận “NKG rất rẻ”.

Nếu ROE chỉ 2–4%, thị trường có lý do để trả P/B thấp.

Valuation framework tôi dùng:

  • Bear: 9.500–10.500
  • Base: 12.000–13.000
  • Bull: 14.000–15.500

Một báo cáo gần đây đặt TP 11.600; Algolab giữ TP 12.200; consensus 12 tháng khoảng 13.370. (DSC Securities)

=> Risk/reward hiện tại khoảng +10–20% ở base case, nhưng chưa đủ hấp dẫn để aggressive buy.


6. Catalyst

Catalyst #1 — KQKD Q3/2026

Đây là catalyst quan trọng nhất.

Tôi sẽ nhìn 3 con số:

Volume > 250k tấn
GPM > 9%
LNST > 120–130 tỷ

Nếu đạt cả 3 → thesis được xác nhận mạnh.

Catalyst #2 — Nam Kim Phú Mỹ chạy thương mại

Nếu nhà máy chạy đúng tiến độ và có sản lượng thương mại thực sự trong Q3/Q4:

NKG sẽ được re-rate từ “steel turnaround” → “steel growth”.

Catalyst #3 — Giá thép/HRC tiếp tục tăng

Giá bán tăng trong khi tồn kho nguyên liệu giá thấp giúp margin expansion.

Catalyst #4 — Xuất khẩu hồi phục

Q2 export volume tăng 225% QoQ, dù từ nền rất thấp. (VIETCAP)

Nếu xuất khẩu tiếp tục phục hồi trong H2, upside earnings sẽ lớn hơn đáng kể.

Catalyst #5 — Insider buying

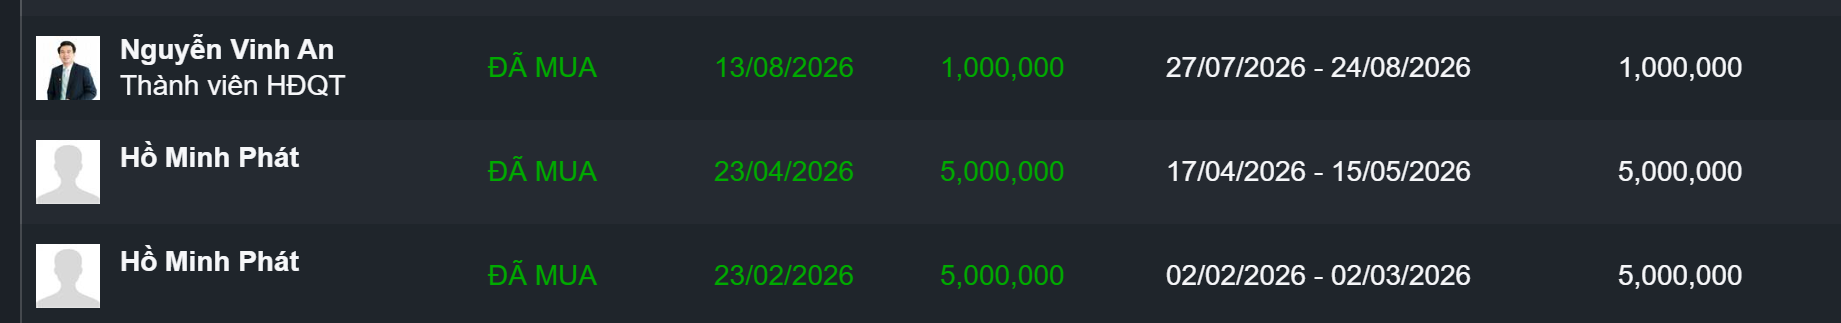
Tổng giám đốc Nguyễn Vinh An đã hoàn tất mua 1 triệu cổ phiếu NKG, nâng sở hữu lên khoảng 0,33%. (Entrade X by DNSE)

Đây là tín hiệu sentiment tốt, nhưng không nên dùng thay cho earnings confirmation.


7. Key risk

Tôi xếp rủi ro NKG theo thứ tự:

1. Margin risk
GPM 10,5% Q2 không lặp lại.

2. Volume risk
Xuất khẩu tiếp tục giảm vì protectionism + cạnh tranh Trung Quốc.

3. Phú Mỹ execution risk
Chậm vận hành hoặc ramp-up thấp → thesis growth bị trì hoãn.

4. Balance-sheet risk
Nợ cao trong khi dự án còn cần vốn.

5. Dilution risk
Phát hành 124,6 triệu cổ phiếu sẽ làm tăng số lượng cổ phiếu khoảng 25%.

6. Accounting/governance risk
Khoản lợi nhuận 94 tỷ năm 2025 đã bị loại bỏ sau kiểm tra chất lượng kiểm toán, khiến KQKD 2025 và Q2/2025 phải điều chỉnh hồi tố. (VIETCAP)

Đây là điểm tôi đánh giá cần discount valuation cao hơn so với một doanh nghiệp thép có chất lượng báo cáo ổn định.


8. Điều gì khiến tôi sai?

Đây mới là phần quan trọng nhất của thesis.

Tôi sai theo hướng bullish nếu:

Q3/2026:

  • Volume >250–270k tấn
  • GPM duy trì ≥9%
  • LNST >120–130 tỷ
  • Phú Mỹ chạy thương mại đúng tiến độ
  • Export volume tiếp tục tăng
  • Nợ/VCSH không tăng quá nhanh.

Khi đó, forecast 2026 phải được revision UP, và NKG có khả năng re-rate về P/B 0,9–1,0x.

→ Giá hợp lý có thể mở rộng lên 14–15,5k.


Tôi sai theo hướng bearish nếu:

NKG đồng thời đạt:

GPM ≥9% + Volume tăng mạnh + Phú Mỹ ramp-up tốt.

Khi đó, thị trường sẽ bắt đầu nhìn NKG bằng 2027 earnings, thay vì earnings TTM hiện tại.

Và đây chính là scenario có thể khiến P/E hiện tại ~30x trở nên misleading: nếu EPS tăng mạnh 2027, forward P/E có thể nhanh chóng giảm xuống vùng hấp dẫn.


Investment conclusion

NKG: TÍCH LŨY THĂM DÒ — chờ earnings confirmation

Yếu tố Đánh giá
Business recovery :green_circle: Đang cải thiện
Q2 earnings :green_circle: Tốt
Volume :yellow_circle: Chưa xác nhận
Margin :yellow_circle: Rất cần theo dõi
Phú Mỹ :green_circle: Catalyst lớn
Balance sheet :red_circle: Rủi ro
Earnings revision :red_circle: Downward bias
P/B :green_circle: ~0,7x
P/E :red_circle: Cao
Catalyst :green_circle: Q3 + Phú Mỹ
Risk/Reward :yellow_circle: Khá
Action Tích lũy thăm dò / chưa mua mạnh

Tôi sẽ theo dõi đặc biệt 4 biến số:

NKG = Volume → GPM → Phú Mỹ → Earnings Revision

Trong đó, GPM Q3 là biến số quan trọng nhất.

Nếu Q3 GPM ≥9% và LNST >120 tỷ: thesis chuyển từ “turnaround speculation” sang “earnings recovery”.

Nếu GPM <7% và LNST <80 tỷ: thesis suy yếu mạnh, P/B thấp chưa đủ để mua.

Ở mức ~11.050 đồng, NKG bắt đầu có margin of safety về tài sản, nhưng chưa có margin of safety đủ lớn về earnings. (cafef)

Xếp hạng hiện tại: 6,5/10 — đáng theo dõi, phù hợp vị thế nhỏ trước khi Q3 xác nhận.
1 Likes

Đã có NKG 10.6 và sẽ ôm hết 2027

1 Likes

ok bác, theo lãnh đạo thôi

1 Likes

NKG: Xuất khẩu cải thiện, lợi nhuận quý 3 kỳ vọng duy trì ổn định

CTCP Thép Nam Kim (NKG) đang bước qua giai đoạn phục hồi đáng chú ý sau khi kết quả quý 2/2026 cải thiện mạnh cả về sản lượng lẫn biên lợi nhuận. Tuy nhiên, sang quý 3, câu chuyện không còn nằm ở việc biên lợi nhuận tiếp tục mở rộng, mà chuyển sang khả năng duy trì lợi nhuận nhờ xuất khẩu tăng và doanh thu tài chính hồi phục.

Trong quý 2/2026, NKG ghi nhận doanh thu thuần 4.150 tỷ đồng, tăng 9% so với cùng kỳ, trong khi lợi nhuận sau thuế công ty mẹ đạt 104 tỷ đồng, cải thiện mạnh so với mức lỗ 3 tỷ đồng cùng kỳ năm trước. Động lực quan trọng nhất đến từ biên lợi nhuận gộp tăng lên 10,5%, cao hơn đáng kể mức 5,4% cùng kỳ và cũng là mức cao của NKG trong giai đoạn 2019–2026.

Chất lượng phục hồi trong quý 2 nhìn chung khá tích cực khi biên gộp được hỗ trợ bởi giá bán cải thiện và lượng hàng tồn kho có giá vốn thấp. Sản lượng tiêu thụ tôn mạ đạt khoảng 203 nghìn tấn, tăng 29% so với quý trước. Đáng chú ý, xuất khẩu đạt 92 nghìn tấn, tăng tới 73% so với quý trước và 12% so với cùng kỳ, trong khi tiêu thụ nội địa vẫn tương đối yếu. Điều này cho thấy tăng trưởng của NKG trong giai đoạn hiện tại đang phụ thuộc nhiều hơn vào khả năng tìm kiếm thị trường xuất khẩu thay vì nhu cầu xây dựng trong nước.

Dù vậy, lợi nhuận quý 2 chưa phản ánh hoàn toàn mức cải thiện của hoạt động cốt lõi. Doanh thu tài chính chỉ đạt 0,9 tỷ đồng, thấp hơn nhiều so với mức trên 50 tỷ đồng thường thấy ở các quý trước do chưa ghi nhận lãi từ các khoản cho vay mới và thu nhập chênh lệch tỷ giá giảm. Ngược lại, chi phí lãi vay tăng lên 67 tỷ đồng. Vì vậy, dù biên gộp tăng mạnh, biên lợi nhuận ròng của NKG chỉ hồi phục về khoảng 2,5%.

Sang quý 3/2026, kết quả kinh doanh được kỳ vọng đi ngang so với quý trước thay vì tiếp tục tăng mạnh. Doanh thu dự phóng khoảng 4.171 tỷ đồng, gần như không đổi so với quý 2 nhưng tăng 11% so với cùng kỳ. Lợi nhuận sau thuế công ty mẹ ước đạt khoảng 100 tỷ đồng, giảm nhẹ 4% theo quý nhưng tăng hơn gấp đôi so với cùng kỳ. Nguyên nhân chính là biên gộp dự kiến thu hẹp từ 10,5% xuống khoảng 8,3% khi giá nguyên liệu đầu vào bắt đầu tăng trở lại.

Điểm đáng chú ý nhất trong quý 3 là thị trường xuất khẩu tiếp tục đóng vai trò bù đắp cho nhu cầu trong nước. Sản lượng xuất khẩu của NKG được ước tính đạt gần 97 nghìn tấn, tăng 5% so với quý trước và 71% so với cùng kỳ. Trong khi đó, sản lượng nội địa dự kiến giảm nhẹ so với quý trước và thấp hơn khoảng 21% so với cùng kỳ do quý 3 chưa phải mùa cao điểm xây dựng.

Brazil đang nổi lên như một thị trường mới đáng theo dõi. Trong 7 tháng đầu năm 2026, lượng thép cán dẹt và ống thép Việt Nam xuất khẩu sang Brazil tăng hơn 4 lần so với cùng kỳ. Riêng tháng 7, Brazil chiếm khoảng 50% sản lượng xuất khẩu của NKG, trong khi tỷ trọng này còn dưới 10% trong quý 1. NKG cũng lần đầu xuất khẩu thành công 12.500 tấn thép cán nguội ủ sang thị trường này. Nếu nhu cầu tại Brazil được duy trì cùng các thị trường truyền thống như Đông Nam Á và Úc, xuất khẩu có thể tiếp tục là phần quan trọng nhất giúp NKG ổn định sản lượng trong giai đoạn nhu cầu nội địa chưa phục hồi rõ ràng.

Một yếu tố khác có thể hỗ trợ lợi nhuận quý 3 là doanh thu tài chính quay trở lại từ các khoản cho vay mới. Tuy nhiên, đây cũng là điểm cần phân biệt với tăng trưởng cốt lõi. Phần lợi nhuận này có thể giúp bù đắp cho biên gộp thu hẹp, nhưng không đồng nghĩa hiệu quả hoạt động sản xuất thép tiếp tục cải thiện so với quý 2.

Về rủi ro, áp lực đầu vào đang tăng trở lại khi giá than cốc và chi phí năng lượng có dấu hiệu đi lên từ tháng 9. Trong khi giá bán thép có thể được hỗ trợ bởi chi phí tăng, khả năng chuyển toàn bộ phần tăng giá nguyên liệu sang khách hàng vẫn là yếu tố cần theo dõi. Ngoài ra, bảng cân đối của NKG đã mở rộng khá nhanh trong quý 2 khi hàng tồn kho tăng 31% so với quý trước lên 5.704 tỷ đồng, được tài trợ một phần đáng kể bằng nợ vay ngắn hạn tăng thêm khoảng 1.600 tỷ đồng. Điều này khiến chi phí lãi vay tiếp tục là áp lực đáng lưu ý nếu vòng quay tồn kho chậm lại.

Nhìn tổng thể, NKG đã đi qua một quý phục hồi mạnh về biên lợi nhuận và đang bước sang giai đoạn ổn định hơn. Quý 3 khó lặp lại mức biên gộp cao của quý 2, nhưng xuất khẩu tăng, thị trường Brazil mở rộng và doanh thu tài chính hồi phục có thể giúp lợi nhuận duy trì quanh mức hiện tại. Trong các quý tới, ba yếu tố đáng theo dõi nhất là sức cầu xuất khẩu, diễn biến giá nguyên liệu HRC – than cốc và khả năng kiểm soát tồn kho, nợ vay khi nhu cầu nội địa vẫn chưa thực sự bước vào chu kỳ tăng mạnh.

Nếu anh/chị đang nắm giữ hoặc quan tâm đến NKG và muốn trao đổi thêm về độ bền của đà phục hồi, rủi ro biên lợi nhuận hay chiến lược với vị thế hiện tại, có thể liên hệ em qua thông tin tại trang tiểu sử để được hỗ trợ trực tiếp.

NKG: Xuất khẩu phục hồi, nhưng biên lợi nhuận khó lặp lại đỉnh quý 2

CTCP Thép Nam Kim (NKG) ghi nhận sự phục hồi rõ nét trong quý 2/2026 khi doanh thu và lợi nhuận cùng cải thiện mạnh so với quý trước. Tuy nhiên, điểm đáng chú ý không chỉ nằm ở mức tăng lợi nhuận, mà ở sự thay đổi trong cơ cấu tăng trưởng: thị trường xuất khẩu đang đóng vai trò ngày càng quan trọng trong bối cảnh tiêu thụ nội địa vẫn tương đối yếu. Sang quý 3, lợi nhuận nhiều khả năng duy trì quanh mức quý trước, nhưng biên lợi nhuận khó lặp lại mức cao của quý 2.

Trong quý 2/2026, doanh thu thuần NKG đạt 4.150 tỷ đồng, tăng 27% so với quý trước và 9% so với cùng kỳ. Tổng sản lượng tôn mạ đạt khoảng 203 nghìn tấn, tăng 29% QoQ. Động lực chính đến từ xuất khẩu với hơn 92 nghìn tấn, tăng tới 73% so với quý trước và 12% YoY, trong khi sản lượng nội địa chỉ tăng 7% QoQ và vẫn thấp hơn 7% so với cùng kỳ.

Điều này cho thấy sự phục hồi của NKG hiện chưa đến từ việc thị trường thép trong nước tăng mạnh trở lại. Ngược lại, doanh nghiệp đang bù đắp phần nào sự yếu đi của nhu cầu nội địa bằng việc mở rộng sang các thị trường xuất khẩu mới, nổi bật là Brazil. Riêng tháng 7/2026, Brazil đã chiếm khoảng 50% sản lượng xuất khẩu của NKG, trong khi tỷ trọng này còn dưới 10% vào quý 1. NKG cũng lần đầu xuất khẩu thành công 12.500 tấn thép cán nguội ủ sang thị trường này.

Điểm tích cực nhất của quý 2 nằm ở biên lợi nhuận. Lợi nhuận gộp đạt 437 tỷ đồng, tăng hơn 5 lần so với quý trước, đưa biên lợi nhuận gộp lên 10,5% từ mức chỉ 2,6% trong quý 1. Đây là mức tương đối cao của NKG trong nhiều năm gần đây.

Tuy nhiên, cần nhìn đúng chất lượng của mức biên này. Sự cải thiện đến từ hai yếu tố chính là giá bán tăng và NKG đang sử dụng lượng hàng tồn kho có giá vốn thấp. Vì vậy, không nên mặc định biên gộp trên 10% là mặt bằng có thể duy trì ổn định trong các quý tiếp theo.

LNST công ty mẹ quý 2 đạt 104 tỷ đồng, tăng 366% so với quý trước. Dù vậy, mức cải thiện của lợi nhuận ròng thấp hơn đáng kể so với lợi nhuận gộp. Nguyên nhân là doanh thu tài chính gần như không đáng kể, chỉ khoảng 1 tỷ đồng, trong khi chi phí lãi vay tăng lên 67 tỷ đồng. Điều này cho thấy áp lực tài chính vẫn đang lấy đi một phần đáng kể thành quả cải thiện từ hoạt động kinh doanh cốt lõi.

Sang quý 3/2026, doanh thu NKG được dự kiến quanh 4.171 tỷ đồng, gần như đi ngang so với quý trước. Sản lượng tôn mạ có thể đạt khoảng 206 nghìn tấn, trong đó xuất khẩu tiếp tục tăng khoảng 5% QoQ lên gần 97 nghìn tấn. Như vậy, động lực tăng trưởng đang dịch chuyển từ giá bán sang sản lượng xuất khẩu.

Ở chiều ngược lại, biên gộp được kỳ vọng giảm từ 10,5% xuống khoảng 8,3%. Giá bán trung bình không còn tăng mạnh, trong khi giá nguyên liệu HRC đã ở mặt bằng cao hơn. Lượng hàng tồn kho lớn giúp NKG chưa phải phản ánh ngay toàn bộ áp lực chi phí nguyên liệu vào giá vốn, nhưng lợi thế này khó kéo dài mãi.

LNST công ty mẹ quý 3 được dự kiến quanh 100 tỷ đồng, giảm nhẹ 4% so với quý trước nhưng gấp hơn hai lần cùng kỳ. Đáng chú ý, một phần lợi nhuận có thể được hỗ trợ bởi khoảng 50 tỷ đồng doanh thu tài chính từ các khoản cho vay mới. Do đó, nếu chỉ nhìn lợi nhuận ròng đi ngang sẽ chưa phản ánh đầy đủ việc hoạt động sản xuất thực tế có thể đang chịu áp lực biên lợi nhuận cao hơn.

Một vấn đề cần theo dõi là cấu trúc bảng cân đối. Cuối quý 2, hàng tồn kho của NKG tăng 31% QoQ lên khoảng 5.704 tỷ đồng, trong khi nợ vay ngắn hạn tăng thêm khoảng 1.600 tỷ đồng. Công ty đồng thời mở rộng các khoản đầu tư tài chính và cho vay ngắn hạn. Một số khoản giải ngân mới có thể tạo thêm thu nhập tài chính trong nửa cuối năm, nhưng lại không có tài sản bảo đảm, khiến rủi ro tín dụng cần được lưu ý.

Ngoài ra, thị trường xuất khẩu vừa là động lực vừa là yếu tố bất định. Việc mở rộng sang Brazil đang giúp NKG giảm bớt áp lực từ nhu cầu nội địa, nhưng thị trường Úc vẫn tồn tại rủi ro liên quan đến cuộc điều tra chống bán phá giá đối với thép mạ nhập khẩu từ Việt Nam. Đây là yếu tố có thể ảnh hưởng đến cơ cấu thị trường và khả năng duy trì sản lượng xuất khẩu trong thời gian tới.

Nhìn rộng hơn, triển vọng năm 2026 của NKG đang tốt lên chủ yếu nhờ biên lợi nhuận phục hồi hơn là tăng trưởng mạnh về sản lượng. Doanh thu cả năm được dự kiến tăng khoảng 6%, trong khi LNST công ty mẹ có thể tăng mạnh lên 315 tỷ đồng do nền năm 2025 thấp và biên gộp cải thiện. Sang năm 2027, khả năng duy trì đà phục hồi sẽ phụ thuộc nhiều hơn vào sự trở lại của nhu cầu nội địa, khả năng giữ thị trường xuất khẩu mới và hiệu quả sử dụng công suất trong bối cảnh quy mô tài sản đang tăng lên.

Với NKG, câu chuyện đáng theo dõi trong các quý tới không chỉ là lợi nhuận có tiếp tục tăng hay không, mà là mức lợi nhuận đó đến từ hoạt động thép cốt lõi hay ngày càng phụ thuộc vào thu nhập tài chính. Nếu xuất khẩu tiếp tục tăng trong khi biên gộp duy trì ở mức hợp lý, chất lượng phục hồi sẽ trở nên thuyết phục hơn. Ngược lại, chi phí lãi vay cao, nhu cầu nội địa yếu hoặc rủi ro tại các thị trường xuất khẩu có thể khiến quá trình cải thiện chậm lại.

Nếu anh/chị đang nắm giữ hoặc quan tâm đến NKG và muốn trao đổi thêm về triển vọng, các rủi ro cần theo dõi hoặc chiến lược với vị thế hiện tại, có thể liên hệ với em qua thông tin tại trang tiểu sử để được hỗ trợ trực tiếp.

Bác phân tích nước đôi vậy cuối cùng chẳng biết ngon hay không ngon😆