1. Bức Tranh Chung: Quý 3 Kéo Lợi Nhuận 9 Tháng Lên 14.309 Tỷ Đồng
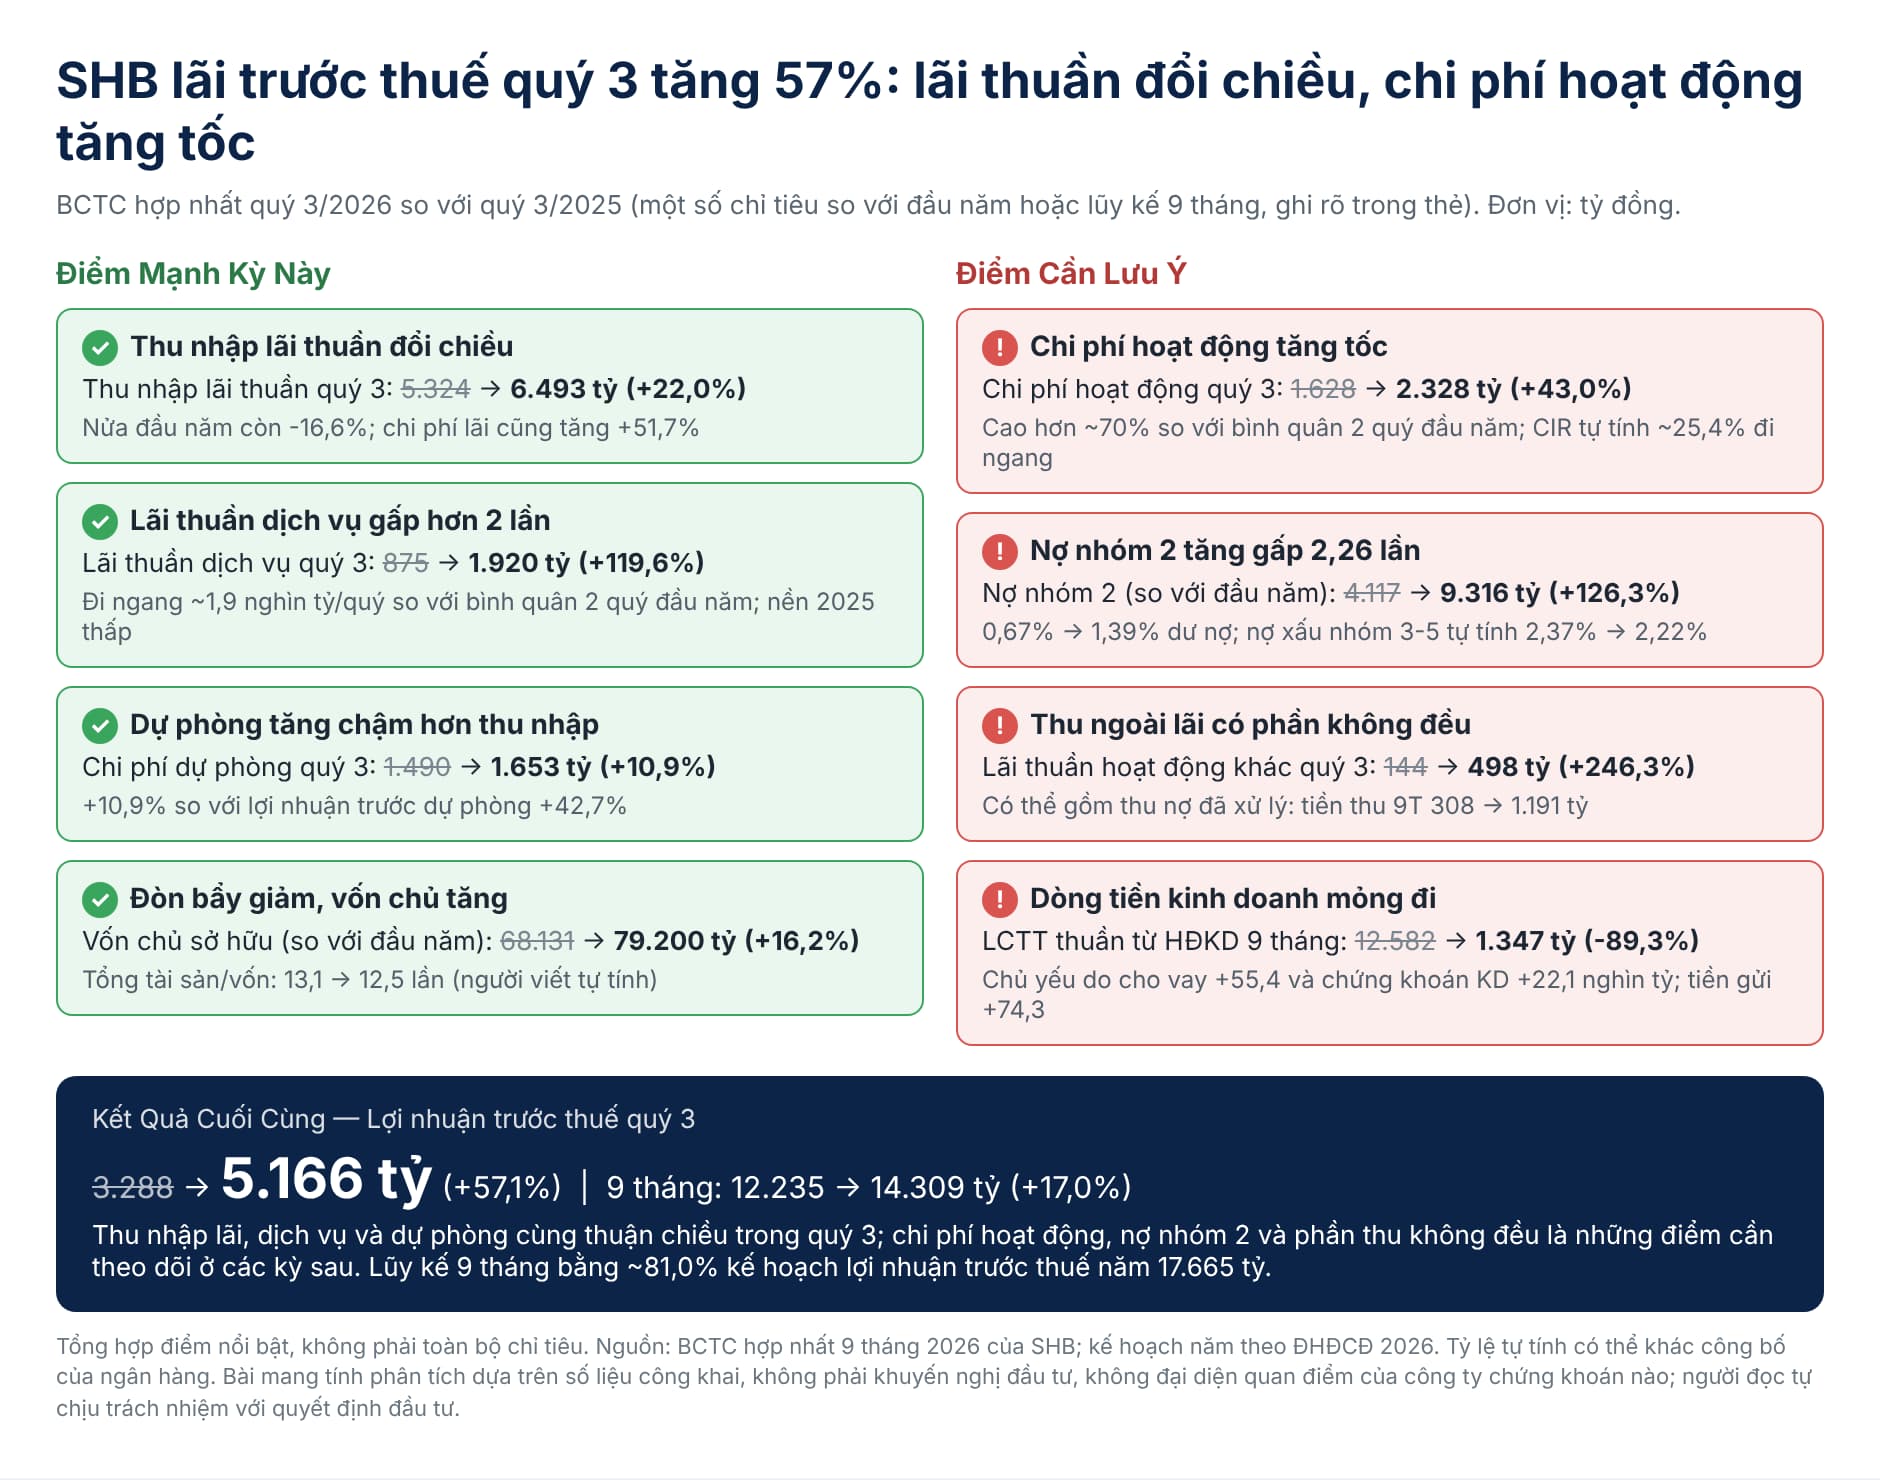
Theo BCTC hợp nhất, lợi nhuận trước thuế quý 3/2026 của SHB đạt 5.166 tỷ đồng, tăng 57,1% so với 3.288 tỷ của quý 3/2025. Lợi nhuận sau thuế quý 3 là 4.119 tỷ đồng, tăng 58,0%. Lũy kế 9 tháng, lợi nhuận trước thuế đạt 14.309 tỷ đồng (+17,0%) và lợi nhuận sau thuế 11.447 tỷ đồng (+17,4%).
Hai mức tăng này khác nhau rất xa (+57% của quý so với +17% của 9 tháng), cho thấy quý 3 là quý có nhiều thay đổi nhất trong năm của SHB: hai quý đầu năm lợi nhuận tăng chậm, riêng quý 3 bứt lên. Phần còn lại của bài đi tìm xem mức bứt phá đó đến từ đâu, phần nào có tính lặp lại và phần nào cần được nhìn thận trọng hơn.
| Chỉ tiêu | Quý 3/2025 | Quý 3/2026 | Thay đổi | 9T/2025 | 9T/2026 | Thay đổi |
|---|---|---|---|---|---|---|
| Thu nhập lãi thuần | 5.324 | 6.493 | +22,0% | 20.028 | 18.751 | -6,4% |
| Lãi thuần từ dịch vụ | 875 | 1.920 | +119,6% | 1.888 | 5.744 | +204,3% |
| Lãi thuần từ ngoại hối | 69 | 219 | +215,3% | 186 | 398 | +114,1% |
| Lãi thuần từ hoạt động khác | 144 | 498 | +246,3% | 611 | 1.392 | +127,9% |
| Chi phí hoạt động | 1.628 | 2.328 | +43,0% | 4.308 | 5.070 | +17,7% |
| Lợi nhuận trước dự phòng | 4.779 | 6.819 | +42,7% | 18.487 | 21.319 | +15,3% |
| Chi phí dự phòng rủi ro tín dụng | 1.490 | 1.653 | +10,9% | 6.252 | 7.010 | +12,1% |
| Lợi nhuận trước thuế | 3.288 | 5.166 | +57,1% | 12.235 | 14.309 | +17,0% |
| Lợi nhuận sau thuế | 2.607 | 4.119 | +58,0% | 9.750 | 11.447 | +17,4% |
2. Thu Nhập Lãi Thuần: Từ Giảm Sang Tăng, Trong Lúc Chi Phí Lãi Cũng Tăng Mạnh
Điểm đáng chú ý nhất của quý 3 là thu nhập lãi thuần, khoản thu chính của một ngân hàng. Quý 3/2026 đạt 6.493 tỷ đồng, tăng 22,0% so với cùng kỳ. Trong khi đó, nửa đầu năm khoản này giảm khoảng 16,6% (12.258 tỷ so với 14.704 tỷ), kéo mức lũy kế 9 tháng còn âm 6,4%. Nói cách khác, xu hướng đã đổi chiều trong quý gần nhất, nhưng mới chỉ một quý.
Phía sau con số ròng là hai dòng đều tăng nhanh: thu nhập lãi và các khoản thu nhập tương tự quý 3 đạt 21.031 tỷ (+41,1%), còn chi phí lãi đạt 14.538 tỷ (+51,7%). Chi phí lãi tăng nhanh hơn thu nhập lãi cho thấy phần chênh lệch giữ lại được đang mỏng đi so với quy mô cả hai dòng. Về cơ cấu bảng cân đối, tiền gửi khách hàng tăng 13,0% so với đầu năm (646.402 tỷ), nhanh hơn mức tăng 9,0% của dư nợ cho vay (670.302 tỷ). Tỷ lệ cho vay trên tiền gửi khách hàng vì thế giảm từ 107,5% xuống 103,7%. Đây là số do người viết tự tính từ BCTC, không phải chỉ tiêu LDR theo quy định của Ngân hàng Nhà nước.
Lưu ý thêm: BCTC không công bố NIM, nên bài không suy ra biên lãi ròng từ các số trên.
3. Dịch Vụ Và Các Khoản Thu Ngoài Lãi: Trụ Cột Mới Hay Nền So Sánh Thấp?
Lãi thuần từ hoạt động dịch vụ quý 3 đạt 1.920 tỷ đồng, gấp hơn 2,2 lần cùng kỳ; lũy kế 9 tháng đạt 5.744 tỷ, gấp khoảng 3 lần. Cần đọc con số này cùng với hai điểm: thứ nhất, nền so sánh năm 2025 rất thấp (quý 3/2025 chỉ 875 tỷ); thứ hai, quý 3/2026 (1.920 tỷ) gần bằng mức bình quân hai quý đầu năm (khoảng 1.912 tỷ/quý), tức khoản thu này đã đi ngang ở mặt bằng mới chứ không tiếp tục leo thang trong quý 3.
Về cơ cấu, các khoản thu ngoài lãi (dịch vụ, ngoại hối, chứng khoán, hoạt động khác, góp vốn mua cổ phần) chiếm khoảng 29,0% tổng thu nhập hoạt động của quý 3/2026, so với 16,9% của quý 3/2025. Riêng dịch vụ chiếm khoảng 21,0%, so với 13,6%. Cơ cấu thu nhập vì thế đa dạng hơn, đây là điểm cộng về mặt nguồn thu.
Hai khoản cần tách riêng khi nhìn “phần cốt lõi”. Lãi thuần từ ngoại hối quý 3 là 219 tỷ (+215%), vốn là khoản biến động theo tỷ giá và nhu cầu thị trường. Lãi thuần từ hoạt động khác là 498 tỷ (+246%), trong đó có thể có các khoản thu không đều đặn như thu nợ đã được xử lý rủi ro: báo cáo lưu chuyển tiền tệ ghi nhận tiền thu từ nợ đã xử lý bằng dự phòng 9 tháng là 1.191 tỷ đồng, so với 308 tỷ cùng kỳ (khoảng 3,9 lần). Thuyết minh bản OCR người viết có trong tay chưa cho phép tách chính xác bao nhiêu trong số này nằm ở quý 3, nên chưa nên đồng nhất toàn bộ phần tăng của hai dòng này với thu nhập lặp lại.
4. Chi Phí Hoạt Động: Quý 3 Tăng Nhanh Hơn Mặt Bằng Hai Quý Đầu Năm
Chi phí hoạt động quý 3 là 2.328 tỷ đồng, tăng 43,0% so với cùng kỳ. So với bình quân hai quý đầu năm 2026 (khoảng 1.371 tỷ/quý, tính từ 5.070 tỷ lũy kế trừ quý 3), mức chi quý 3 cao hơn khoảng 70%. BCTC không nêu riêng nguyên nhân của bước tăng này, nên bài không suy đoán lý do; người đọc có thể theo dõi thuyết minh về chi phí nhân viên, chi phí quản lý và khấu hao ở các kỳ tiếp theo.
Điểm cân bằng là tổng thu nhập hoạt động quý 3 cũng tăng mạnh (ước khoảng 9.147 tỷ so với 6.407 tỷ), nên tỷ lệ chi phí trên thu nhập (CIR) do người viết tự tính gần như đi ngang quanh 25,4% ở cả hai kỳ. Nghĩa là chi phí tăng nhanh nhưng chưa làm xấu đi hiệu quả hoạt động, miễn là thu nhập duy trì được mặt bằng mới.
5. Chất Lượng Tài Sản Và Dự Phòng: Nợ Xấu Tính Toán Giảm, Nợ Nhóm 2 Tăng Gấp Hơn Hai Lần
Chi phí dự phòng rủi ro tín dụng quý 3 là 1.653 tỷ (+10,9%), lũy kế 9 tháng 7.010 tỷ (+12,1%), tức tăng thấp hơn đáng kể so với tốc độ tăng lợi nhuận trước dự phòng của quý. Đây là một trong những yếu tố giúp lợi nhuận trước thuế tăng mạnh hơn.
Theo số liệu phân loại nợ trong thuyết minh, nợ nhóm 3 đến nhóm 5 đạt khoảng 14.889 tỷ đồng, tương đương 2,22% dư nợ cho vay khách hàng, so với 2,37% ở thời điểm so sánh. Quỹ dự phòng đạt 12.159 tỷ, tương ứng mức bao phủ khoảng 82% (so với khoảng 72%). Cần lưu ý: tỷ lệ 2,22% là số người viết tự tính từ thuyết minh; SHB trong các công bố với nhà đầu tư nêu mức nợ xấu thấp hơn (dưới 2%), có thể do khác phạm vi hoặc phương pháp tính, người đọc nên đối chiếu theo công bố chính thức của ngân hàng.
Ở chiều ngược lại, nợ nhóm 2 (nợ cần chú ý) đạt 9.316 tỷ đồng (khoảng 1,39% dư nợ), tăng gấp khoảng 2,26 lần so với 4.117 tỷ (0,67%) ở thời điểm so sánh. Nợ nhóm 2 chưa phải nợ xấu, nhưng là nhóm đứng ngay trước nợ xấu trong thang phân loại, nên thường được theo dõi như tín hiệu sớm. Chỉ dựa trên báo cáo giữa niên độ, chưa thể kết luận nhóm nợ này tăng do lý do gì hay sẽ diễn biến ra sao.
6. Bảng Cân Đối Và Dòng Tiền: Đòn Bẩy Giảm, Dòng Tiền Kinh Doanh Mỏng Đi
Tổng tài sản đạt 993.512 tỷ đồng (+11,4% so với đầu năm), vốn chủ sở hữu 79.200 tỷ (+16,2%). Vì vốn tăng nhanh hơn tài sản, hệ số tổng tài sản/vốn chủ sở hữu giảm từ khoảng 13,1 lần xuống 12,5 lần. Đòn bẩy giảm cho thấy việc tăng lợi nhuận trong kỳ không đi kèm mức sử dụng vốn chủ sở hữu cao hơn; đồng thời, về mặt tính toán, vốn chủ sở hữu nền lớn hơn là yếu tố cần lưu ý khi so sánh ROE giữa các kỳ.
Về dòng tiền, lưu chuyển tiền thuần từ hoạt động kinh doanh 9 tháng đạt khoảng 1.347 tỷ đồng, thấp hơn nhiều so với 12.582 tỷ cùng kỳ năm trước và thấp hơn lợi nhuận sau thuế (11.447 tỷ). Với ngân hàng, đây chủ yếu là đặc điểm vận hành: tiền vốn được đưa vào cho vay khách hàng (tăng 55.440 tỷ) và danh mục chứng khoán kinh doanh (tăng 22.073 tỷ, trong khi cùng kỳ năm trước giảm 5.623 tỷ), được bù đắp bằng tiền gửi khách hàng tăng 74.253 tỷ. Vì vậy chưa nên đọc dòng tiền kinh doanh thấp là dấu hiệu xấu của chất lượng lợi nhuận; điều cần theo dõi là cấu trúc nguồn vốn và thanh khoản các quý sau.
Cũng cần nhắc lại rằng BCTC bản OCR có một số dòng nhòe số (một phần thuyết minh dư nợ theo ngành, vài dòng lưu chuyển tiền tệ), nên các con số tính toán ở phần 5 và 6 nên được đối chiếu lại với bản PDF gốc đã công bố.
7. SHBFinance, Vốn Điều Lệ Và Tiến Độ So Với Kế Hoạch Năm
Báo cáo ghi nhận SHB Finance (SHBFinance) tại thời điểm 30/9/2026 vẫn là công ty liên kết (SHB sở hữu 50%), giá trị ghi sổ khoản đầu tư khoảng 442 tỷ đồng. Vì vậy, tính đến hết 30/9, BCTC chưa phản ánh kết quả của giao dịch chuyển nhượng vốn SHBFinance được công bố trong tháng 10. Phần lãi hoặc lỗ phát sinh (nếu có) sẽ do các báo cáo kỳ sau ghi nhận; bài viết này không dự đoán con số.
Tương tự, vốn điều lệ trên BCTC tại 30/9/2026 là 45.942 tỷ đồng. Mức 53.442 tỷ đồng mà một số bài báo nhắc tới là mức vốn sau khi hoàn tất phát hành thêm cổ phiếu; theo thông tin công bố của SHB, cổ phiếu phát hành thêm đã được ghi nhận vào tài khoản cổ đông và dự kiến hoàn tất thủ tục trong tháng 10/2026, tức sau ngày lập BCTC. Hai con số này không mâu thuẫn mà khác thời điểm.
Về kế hoạch, ĐHĐCĐ 2026 đặt kế hoạch lợi nhuận trước thuế 17.665 tỷ đồng (kịch bản 1, tăng trưởng tín dụng 10,2%). Với 14.309 tỷ lũy kế 9 tháng, SHB đã hoàn thành khoảng 81,0% kế hoạch; con số này trùng với công bố ước tính của ngân hàng tại hội nghị nhà đầu tư. Bài viết chỉ nêu tỷ lệ hoàn thành lũy kế, không đưa ra nhận định về khả năng đạt hay vượt kế hoạch.
8. Tổng Hợp: Một Quý Kết Quả Mạnh Đứng Trên Ba Lớp Nền Cần Phân Biệt
Nhìn xuyên suốt, quý 3 của SHB là câu chuyện của sự dịch chuyển giữa ba lớp kết quả không cùng tính chất. Lớp thứ nhất là thu nhập lãi thuần, vốn là khoản chủ lực, vừa đổi chiều sang tăng sau nửa đầu năm giảm, nhưng đi cùng chi phí lãi tăng nhanh hơn. Lớp thứ hai là các khoản thu ngoài lãi, tăng mạnh nhờ nền so sánh thấp và mặt bằng dịch vụ mới, trong đó một phần (ngoại hối, thu nợ đã xử lý) có tính không đều đặn. Lớp thứ ba là lớp chi phí, gồm chi phí hoạt động tăng tốc trong quý 3 và chi phí dự phòng tăng chậm hơn thu nhập, giữa lúc nợ nhóm 2 tăng gấp hơn hai lần dù tỷ lệ nợ xấu tính toán giảm.
Vì vậy, mức tăng +57% của lợi nhuận quý 3 là kết quả của sự trùng khớp của cả ba lớp, trong đó có những phần lặp lại được và có những phần phụ thuộc vào kỳ. Phép thử trong các quý tiếp theo là liệu thu nhập lãi thuần có giữ được mức mới, mặt bằng dịch vụ có duy trì quanh 1,9 nghìn tỷ mỗi quý, và chi phí hoạt động cùng nợ nhóm 2 diễn biến thế nào khi vốn điều lệ tăng lên 53.442 tỷ đồng. Đây là các chỉ tiêu có thể kiểm chứng trong những BCTC sắp tới.
Vậy SHB sắp tới sẽ đi biên 10.5-13.4? Dự kiến trong vòng bao nhiêu tháng đạt được mục tiêu? Cả nhà liên hệ ngay số Zal.o 096.996.5276 (Linh) để nhận ngay kế hoạch của SHB cho 2027 về những thông tư, chính sách, nghị định ảnh hưởng đến đà tăng trưởng của riêng SHB và ngành ngân hàng được tổng hợp và chia sẻ một cách nhanh nhất để anh chị có thể yên tâm triển khai các kế hoạch của bản thân về SHB cho 2027.
Miễn trừ trách nhiệm: Bài viết mang tính phân tích dựa trên số liệu công khai từ báo cáo tài chính và các nguồn được trích dẫn, không phải khuyến nghị đầu tư, không đại diện cho quan điểm chính thức của bất kỳ công ty chứng khoán nào. Các tỷ lệ do người viết tự tính có thể khác với số công bố chính thức của ngân hàng. Người đọc tự chịu trách nhiệm với quyết định đầu tư của mình.
Nguồn tham khảo:
- BCTC hợp nhất 9 tháng năm 2026 của SHB (tài liệu người dùng cung cấp).
- SHB tổ chức Hội nghị nhà đầu tư: cập nhật kế hoạch kinh doanh – LSVN
- SHB tổ chức Hội nghị nhà đầu tư – Vnbusiness
- ĐHĐCĐ SHB: gần 3.000 cổ đông, 2 kịch bản tăng trưởng – Mekong ASEAN
- SHB lên tiếng về tiến độ tăng vốn lên 53.442 tỷ đồng – Mekong ASEAN