Mấy hôm nay thị trường xôn xao vụ Thông tư 50/2026/TT-NHNN nới trần tỷ lệ cho vay trên tổng tiền gửi (LDR). Nhiều anh chị làm ngân hàng nhắn Phương: “Quả này room cho vay mở toang, cổ phiếu Bank vào sóng lớn rồi!”
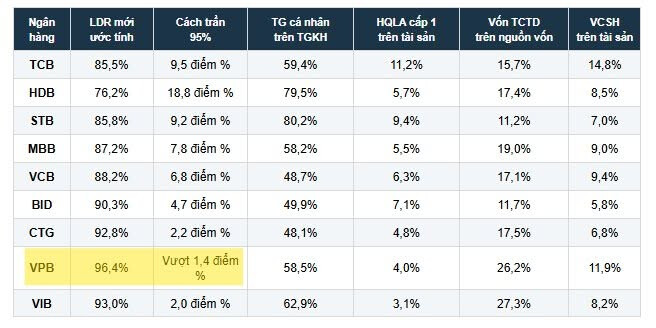
Nhưng ngồi bóc tách lại số liệu từ Thông tư 50, bản chất câu chuyện lại hoàn toàn khác:
Trần LDR thì tăng (từ 85% lên 95%), nhưng MẪU SỐ (D - Tổng huy động) lại bị tính lại gần như toàn bộ!
Theo quy định mới:
-
Cấu phần D ĐƯỢC CỘNG THÊM: Vốn điều lệ + Lợi nhuận chưa phân phối, vốn vay nước ngoài, chênh lệch nhận ròng liên ngân hàng dương, trái phiếu đủ điều kiện vốn cấp 2
-
Nhưng D LẠI BỊ TRỪ: Đầu tư trái phiếu doanh nghiệp và tiền gửi Kho bạc Nhà nước chỉ còn được tính 20% (thay vì mức 50% như Quyết định 1743 trước đây)
Lấy một ví dụ số liệu thực tế để anh chị dễ hình dung:
-
Giả sử dư nợ cho vay L = 800.000 tỷ
-
Huy động D theo cách tính cũ = 1.000.000 tỷ ➔ LDR là 80% (Dưới trần 85%). Dư địa cho vay tối đa cũ: 850.000 tỷ
-
Nhưng tính lại theo công thức mới, D bị co lại chỉ còn 900.000 tỷ ➔ LDR tự động nhảy vọt lên 88,89%!
-
Với trần mới 95%, hạn mức cho vay tối đa mới = 900.000 tỷ x 95% = 855.000 tỷ
Nhìn tưởng được nới thêm 10% (tương đương gần 100.000 tỷ), nhưng thực tế hạn mức cho vay chỉ tăng thêm vỏn vẹn 5.000 TỶ ĐỒNG!
Chưa kể, tăng 10 điểm % trần LDR không đồng nghĩa với việc ngân hàng được tự do giải ngân. Chốt chặn cuối cùng kiểm soát van tín dụng vẫn là:
-
Hạn mức tăng trưởng tín dụng (Room) do NHNN phân bổ từng đợt
-
Tỷ lệ an toàn vốn (CAR)
-
Tỷ lệ đòn bẩy (LEV)
Đầu tư cổ phiếu ngân hàng cũng giống như thẩm định hồ sơ: Nhìn vỏ ngoài lãi suất/hạn mức thì hấp dẫn, nhưng phải bóc sạch bảng cân đối và dòng tiền mới thấy nội lực thực tế
Anh chị đang nắm giữ mã Bank nào đã kịp soi lại công thức D mới theo Thông tư 50 chưa? Cùng để lại mã ở phần bình luận, Phương chia sẻ thêm góc nhìn định giá chi tiết nhé!