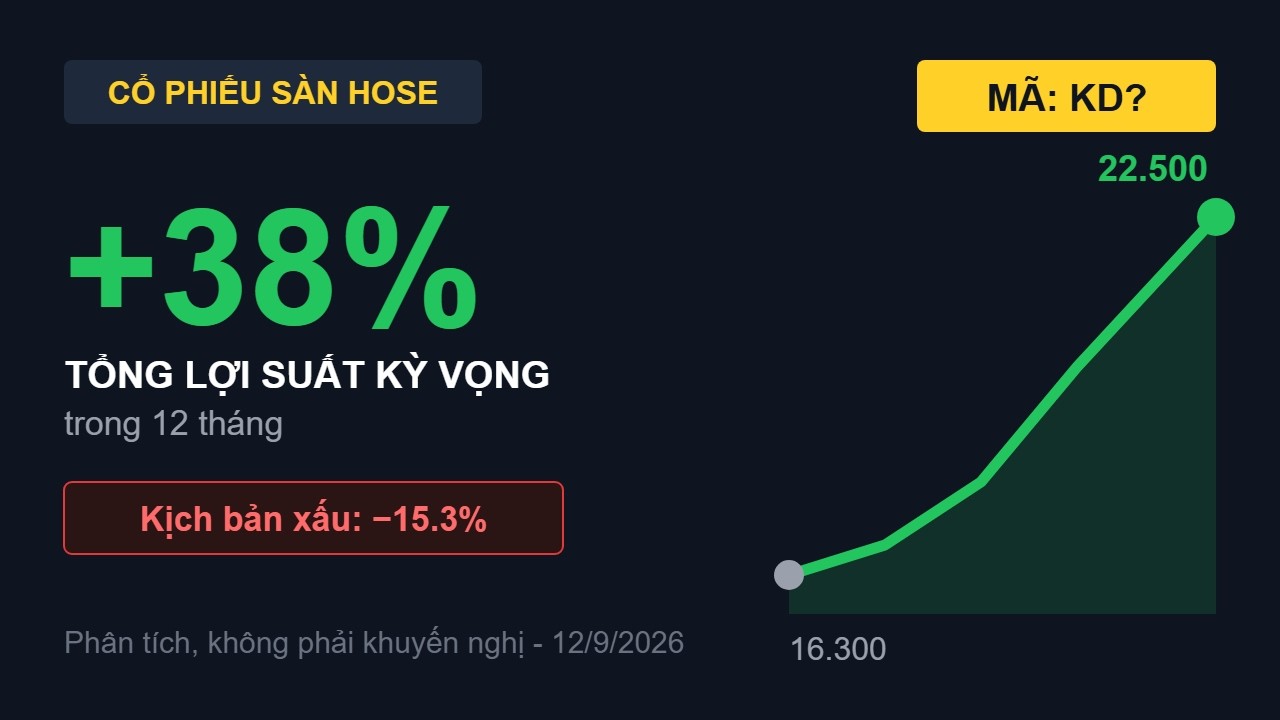
Các cao thủ cho em hỏi mai mua KDH được không??? Cổ phiếu KDH đã chia đôi từ đỉnh, giá còn đang thấp hơn đáy thuế quan năm ngoái, mặc dù quỹ đất sạch đã đầy đủ pháp lý ở TPHCM chỉ sau mỗi VHM.
Nóng: cổ phiếu KDH đã chia đôi từ đỉnh mặc dù quỹ đất sạch đã đầy đủ pháp lý ở TPHCM chỉ sau mỗi VHM

2 Likes
Lợi nhuận quý 2 này của KDH được dự báo tăng trưởng mạnh
Giá KDH đang 22 được CTCK khuyến nghị mua với định giá 41.5k/cp

1 Likes
Sói vào thả likes thôi hihi
1 Likes
Cảm ơn cao thủ. Cho em xin chút nhận định về KDH nhé
1 Likes
Có CTCK định giá KDH 6x.
Doanh nghiệp hiếm hoi sở hữu quỹ đất hơn 600ha ngay tại TPHCM hoạt động thế nào?
Đến nay, quy mô vốn chủ sở hữu của công ty đã tăng gần 13 lần so với ngày niêm yết.

KDH sở hữu quỹ đất hơn 600ha ngay tại TPHCM
CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH) được thành lập năm 2001 với vốn điều lệ 10 tỷ đồng. Vào năm 2007, công ty tiến hành cổ phần hóa. 3 năm sau đó, KDH chính thức niêm yết trên sàn chứng khoán. Đến nay, quy mô vốn chủ sở hữu của công ty đã tăng gần 13 lần so với ngày niêm yết.

Hiện tại, CTCP Đầu tư Tiên Lộc – một công ty tư vấn quản lý tại TPHCM là cổ đông nắm tỷ trọng cổ phiếu cao nhất (13,03%) tại doanh nghiệp này, tiếp đến là các quỹ đầu tư trong và ngoài nước. Tỷ lệ sở hữu của cổ đông ngoại tại KDH lên đến gần 40%. Một trong những quỹ ngoại lớn đầu tư vào KDH là nhóm quỹ Dragon Capital (5,58%).

Nhà Khang Điền cũng là doanh nghiệp hiếm hoi sở hữu quỹ đất lớn ngay tại TPHCM (hơn 600ha). Quỹ đất của KDH chủ yếu tập trung tại khu vực phía Đông (Thành phố Thủ Đức), phía Tây và Tây Nam (Bình Tân, Bình Chánh) của TPHCM.
Phần lớn quỹ đất của KDH đã được đền bù, giải phóng mặt bằng từ nhiều năm trước. Một số dự án có thể kể đến như KCN Lê Minh Xuân (đã bồi thường 89/109 ha), Dự án Tân Tạo (chiếm hơn 50% quỹ đất của doanh nghiệp - 85% đã đền bù). Điều này đem lại lợi thế cho KDH khi quỹ đất lớn tại TPHCM ngày càng khan hiếm, cho phép doanh nghiệp triển khai dự án quy mô lớn và bài bản hơn.

KDH phát triển các sản phẩm đa dạng từ nhà ở thương mại (căn hộ, biệt thự và nhà liên kế) đến KCN. Với nhà ở thương mại, KDH thành công trong triển khai các sản phẩm nhà ở trung và cao cấp với tỷ lệ hấp thụ sản phẩm ở mức cao. Điều đáng nói là, KDH còn là doanh nghiệp niêm yết hàng đầu về phát triển nhà ở phân khúc trung và cao cấp.
Hai dự án mở bán gần nhất của Nhà Khang Điền đều có tỷ lệ hấp thụ cao. Tỷ lệ hấp thụ dự án căn hộ (dự án Privia) vào khoảng 100% trong 3 tháng, hấp thụ nhà liền đất (dự án Classia) hơn 90% trong 2 năm. Đây là mức hấp thụ cao đối với sản phẩm trung - cao cấp, đặc biệt là đối với dự án nhà liền thổ khi thị trường gặp nhiều khó khăn.
Bên cạnh phát triển nhà ở thương mại, KDH còn có sở hữu quỹ đất phát triển khu công nghiệp (KCN). KDH hiện đang xin giấy phép xây dựng cho dự án KCN Lê Minh Xuân mở rộng giai đoạn 1 (tổng quy mô khoảng 110ha) tại khu vực Bình Chánh.
Nhà Khang Điền đang lời lãi thế nào?
Theo cáo cáo tài chính, 6 tháng đầu năm 2024, KDH ghi nhận doanh thu là 979 tỷ đồng, giảm 4% so với cùng kỳ). Lợi nhuận sau thuế của công ty cũng ghi nhận là 344 tỷ đồng (giảm 25% so với cùng kỳ). Kết quả này đã hoàn thành lần lượt 25% và 44% kế hoạch đặt ra trong năm.
Lợi nhuận sau thuế trong nửa đầu năm 2024 giảm chủ yếu là do biên lợi nhuận gộp thấp hơn (68,9% so với 84,2% trong 6 tháng 2023) và phát sinh 56 tỷ đồng tiền phạt và bồi thường.
Trong 6 tháng đầi năm, KDH đã tăng nợ ròng thêm 2.552 tỷ đồng lên 5.159 tỷ đồng do đẩy nhanh tiến độ thanh toán tiền sử dụng đất và giải phóng mặt bằng trước khi bảng giá đất mới được áp dụng từ 1/1/2026. Điều này dẫn đến tỷ lệ Nợ ròng/Vốn chủ sở hữu của công ty tăng từ 16,8% lên 32,6%, cao hơn mức trung bình của ngành là 26,7%.

Về triển vọng phát triển của các phân khúc thị trường bất động sản, theo Chứng Khoán Shinhan Việt Nam, đối với phân khúc đất khu công nghiệp, công ty chứng khoán này nhận định KDH có được giấy phép vào quý 4/2024 và mất 1 - 1,5 năm để triển khai hạ tầng. Sau khi đi vào hoạt động, KCN dự kiến sẽ sớm được lấp đầy và thúc đẩy doanh thu cho KDH từ năm 2026.
Trong khi đó, KDH sẽ đón đầu sự phục hồi của thị trường nhà liền thổ trong giai đoạn 2025 - 2026. Cụ thể, KDH đang hợp tác với Keppel để triển khai 2 dự án Clarita & Emeria. Hai dự án này đã được KDH triển khai xây dựng từ qusy 3/2023 và đang chuẩn bị ra mắt vào dự kiến cuối quý 4/2024.
"Chúng tôi kì vọng tỷ lệ hấp thụ của hai dự án đạt khoảng 70% trong giai đoạn 2024 - 2025 khi TPHCM vẫn trong tình trạng khan hiếm nguồn cung bởi các vướng mắc về giá đất vẫn đang chờ giải quyết, dự án của KDH dự kiến hoàn thành 80 - 90% khi mở bán vào cuối năm, tạo được sự tin tưởng cho người mua và hai dự án ở vị trí thuận lợi và kết nối hạ tầng tốt (thành phố Thủ Đức).
Từ đó, chúng tôi dự phóng giá trị kí bán của KDH năm 2024 và 2025 lần lượt đạt 3.382 tỷ đồng (giảm 37%) và 7.164 tỷ đồng (tăng 112%). Doanh thu năm 2024 và 2025 đạt tương ứng là 3.779 tỷ đồng (tăng 81,0%) và 6.066 tỷ đồng (tăng 60,5%).

Nhận định tình hình kinh doanh của Nhà Khang Điền trong năm 2024, Công ty chứng khoán ACB (ACBS) cho biết, công ty đã điều chỉnh doanh thu ước tính năm 2024 tăng 18% lên 4.573 tỷ đồng (tăng 119% so với cùng kỳ) và LNST tăng 14% lên 925 tỷ đồng (tăng 27% so với cùng kỳ) do cộng thêm doanh thu và lợi nhuận bán đất nền ghi nhận trong 6 tháng năm 2024.
ACBS cho hay: "Đối với năm 2025, chúng tôi ước tính doanh thu đạt 5.147 tỷ đồng (tăng 13% so với cùng kỳ ) và LNST đạt 1.599 tỷ đồng (tăng 73% so với cùng kỳ) chủ yếu nhờ vào đóng góp của Clarita, Emeria và KCN Lê Minh Xuân mở rộng
Tuy nhiên, LNST của cổ đông công ty mẹ năm 2025 có thể đi ngang và đạt 920 tỷ đồng (giảm 0,1% so với cùng kỳ) do ghi nhận lợi ích cổ đông thiểu số khá lớn khi KDH chia 49% lợi nhuận của các dự án Clarita và Emeria cho Keppel"
600ha = 6 triệu m2 đất lõi TPHCM x 25 triệu =150 nghìn tỷ.
1 Likes
KDH đã giảm rất sâu rồi. Tạo đáy là dễ x2.
Đang đè cho phó chủ tịch gom 20trieu mà, sau 21/8 sẽ bung lụa
Chào bác chủ top @soigia271 cùng cả nhà đang quan tâm đến cổ phiếu KDH,
Bác chủ top đặt vấn đề rất chuẩn và trúng trọng tâm: việc cổ phiếu KDH chiết khấu sâu từ đỉnh trong khi sở hữu quỹ đất sạch pháp lý hoàn thiện tại TP.HCM (chỉ đứng sau VHM) đang mở ra vùng giá rất đáng chú ý cho nhà đầu tư giá trị.
Bóc tách kỹ từ Báo cáo tài chính soát xét bán niên 2026, mình xin chia sẻ thêm 4 trụ cột định lượng để bác @soigia271 và anh em có góc nhìn toàn diện hơn trước khi giải ngân:
-
Lợi thế quỹ đất sạch hơn 650 ha tại TP.HCM & Trợ lực từ Bảng giá đất mới:
Phần lớn quỹ đất của KDH đã hoàn tất giải phóng mặt bằng với giá vốn lịch sử cực thấp (thừa hưởng từ thương vụ sáp nhập BCCI trước đây). Khi khung giá đất mới của TP.HCM chính thức áp dụng, giá trị thị trường của quỹ đất này tăng vọt trong khi giá vốn giữ nguyên, giúp Khang Điền duy trì biên lợi nhuận gộp dự án ở mức rất cao (~59%). -
Điểm rơi dòng tiền bàn giao các dự án hợp tác Keppel Land (2027 - 2028):
Dự án Gladia (Clarita & Emeria tại TP. Thủ Đức) và The Solina (Bình Chánh) triển khai liên doanh cùng Keppel Land thuộc phân khúc cao cấp, dự kiến đóng góp lũy kế hơn 12.000 tỷ đồng doanh thu bàn giao. Đây là động lực then chốt giúp đảo chiều dòng tiền thuần từ hoạt động kinh doanh sang thặng dư mạnh mẽ. -
Áp lực nợ vay và ‘át chủ bài’ Tân Tạo A (330 ha):
Nợ vay ngắn và dài hạn tăng lên mức 16.659 tỷ đồng để tài trợ danh mục tồn kho 29.488 tỷ đồng. Đây là lý do khiến thị giá chịu áp lực điều chỉnh thời gian qua. Tuy nhiên, nút thắt này sẽ được giải tỏa khi KDH triển khai hợp tác phát triển hoặc chuyển nhượng cổ phần tại đại dự án KDC Tân Tạo A (330 ha), mở khóa nguồn vốn lưu động dồi dào và hạ nhanh tỷ lệ đòn bẩy. -
Định giá tài sản RNAV và kịch bản mục tiêu:
Khoản lãi tài chính 2.599 tỷ từ thoái vốn công ty con trong nửa đầu năm tạo đệm lợi nhuận vững chắc. Định giá theo phương pháp RNAV danh mục dự án kết hợp chiết khấu dòng tiền DCF xác định vùng giá trị hợp lý của KDH đạt mức biên an toàn rất hấp dẫn so với mức thị giá hiện tại.
Gửi bác chủ top và anh em video phân tích chi tiết BCTC soát xét, bóc tách cơ cấu tồn kho 29.488 tỷ và mô hình định giá RNAV của KDH để mọi người tham khảo: