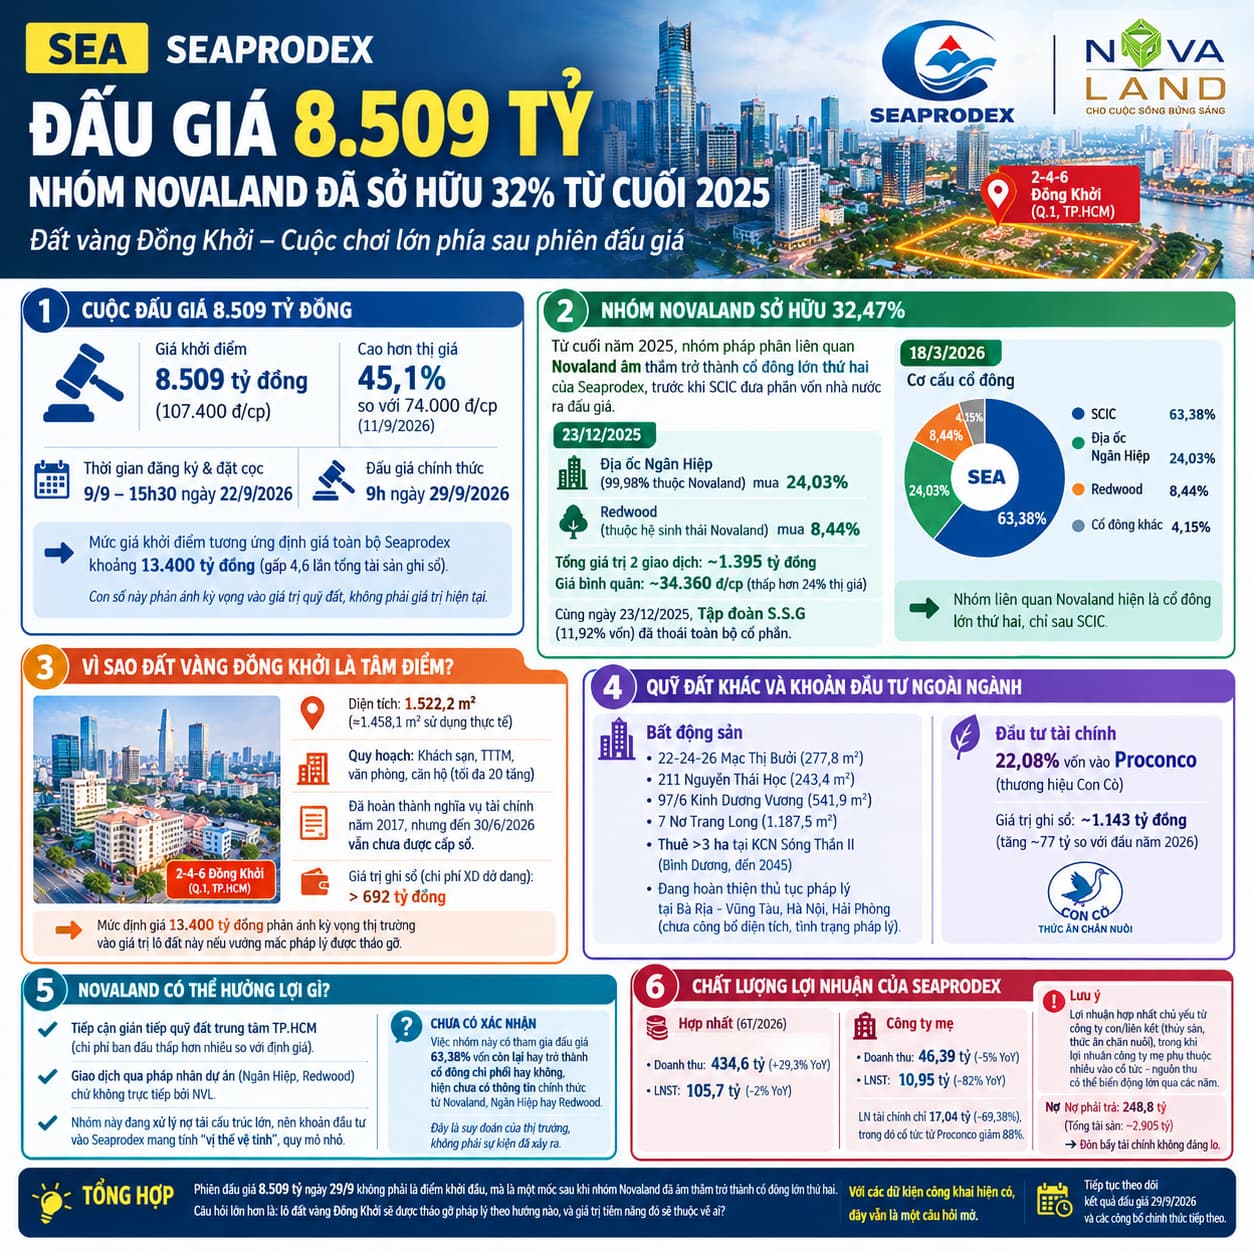
Ngày 29/9/2026, SCIC sẽ đấu giá toàn bộ 63,38% vốn điều lệ tại Tổng Công ty Thủy sản Việt Nam - CTCP (Seaprodex, mã SEA), tương đương 79,228 triệu cổ phiếu, để chính thức rút khỏi doanh nghiệp này. Nhưng câu chuyện đáng chú ý hơn cả phiên đấu giá lại nằm ở một diễn biến đã xảy ra gần một năm trước đó: từ cuối năm 2025, một nhóm pháp nhân gắn với hệ sinh thái Novaland đã âm thầm trở thành cổ đông lớn thứ hai của Seaprodex, nắm giữ tổng cộng 32,47% vốn - ngay trước khi phần vốn nhà nước được đưa ra đấu giá công khai. Bài viết này tập trung làm rõ mối quan hệ sở hữu này, quỹ đất đứng sau sức hút của Seaprodex, và những gì có thể - cũng như chưa thể - suy đoán về vị thế của nhóm Novaland trong câu chuyện thoái vốn.
1. Cuộc Đấu Giá 8.509 Tỷ Đồng Và Mức Giá Cao Hơn Thị Trường 45%
Theo thông tin công bố, SCIC sẽ bán đấu giá theo hình thức cả lô duy nhất (không chia nhỏ) toàn bộ 79,228 triệu cổ phiếu SEA, giá khởi điểm 8.509 tỷ đồng cho cả lô, tương đương khoảng 107.400 đồng/cổ phiếu. Mức giá này cao hơn khoảng 45,1% so với giá đóng cửa 74.000 đồng/cổ phiếu ngày 11/9/2026 của cổ phiếu SEA trên UPCOM. Nhà đầu tư quan tâm đăng ký và đặt cọc từ ngày 9/9 đến 15h30 ngày 22/9, phiên đấu giá chính thức diễn ra lúc 9h ngày 29/9/2026. Nếu giao dịch thành công, tỷ lệ sở hữu nhà nước tại Seaprodex sẽ giảm về 0%.
Mức giá khởi điểm nói trên tương ứng với định giá toàn bộ Seaprodex khoảng 13.400 tỷ đồng. Một số báo so sánh con số này với tổng tài sản ghi sổ của công ty (hơn 2.905 tỷ đồng tính đến 30/6/2026) để đưa ra tỷ lệ “gấp 4,6 lần”. Cần lưu ý đây là phép so sánh với tổng tài sản, không phải vốn chủ sở hữu, nên khoảng cách lớn này một phần phản ánh cách nhà nước định giá dựa trên giá trị tiềm năng của quỹ đất (đặc biệt là lô đất tại trung tâm TPHCM) thay vì dựa trên kết quả kinh doanh hiện tại của công ty.
2. Nhóm Liên Quan Novaland Đã Âm Thầm Gom 32% Từ Cuối 2025
Trước khi câu chuyện đấu giá SCIC thu hút chú ý, cơ cấu cổ đông của Seaprodex đã có một bước chuyển đáng kể. Ngày 23/12/2025, CTCP Địa ốc Ngân Hiệp - công ty con do Novaland sở hữu 99,98% vốn, đơn vị đang phát triển các phân khu Wonderland và Habana Island tại dự án NovaWorld Hồ Tràm - mua vào 24,03% vốn điều lệ Seaprodex. Cùng ngày, CTCP Đầu tư Redwood (tiền thân là Nova Cồn Ấu, thành lập năm 2012, cũng gắn với hệ sinh thái Novaland) mua thêm 8,44%. Tổng giá trị hai giao dịch vào khoảng 1.395 tỷ đồng, với giá bình quân khoảng 34.360 đồng/cổ phiếu - thấp hơn khoảng 24% so với thị giá cổ phiếu SEA tại thời điểm đó (quanh 40.500 đồng).
Đáng chú ý, cũng chính vào ngày 23/12/2025, Tập đoàn S.S.G - một cổ đông lớn khác mới xuất hiện từ tháng 8/2025 với 11,92% vốn - đã thoái toàn bộ cổ phần tại Seaprodex, dù các nguồn tin không nêu rõ đây có phải là giao dịch đối ứng trực tiếp với hai bên mua vào hay không.
Kết quả, theo dữ liệu cổ đông tại ngày 18/3/2026, cơ cấu sở hữu Seaprodex gồm: SCIC 63,38%, Địa ốc Ngân Hiệp 24,03%, Redwood 8,44%, cổ đông khác 4,15%. Như vậy, nhóm liên quan Novaland hiện là cổ đông lớn thứ hai, chỉ đứng sau SCIC, và khoản đầu tư này đã tồn tại từ trước khi biết phần vốn nhà nước sẽ được đấu giá công khai với mức giá cao hơn hẳn giá họ từng mua vào.
3. Vì Sao Đất Vàng Đồng Khởi Là Tâm Điểm: Chín Năm Chưa Có Sổ
Tài sản được nhắc đến nhiều nhất khi nói về Seaprodex là lô đất tại số 2-4-6 đường Đồng Khởi, phường Sài Gòn (Quận 1 cũ), TPHCM - vị trí giáp ba mặt đường Đồng Khởi, Tôn Đức Thắng và Ngô Đức Kế. Lô đất có diện tích 1.522,2 m² (diện tích sử dụng thực tế khoảng 1.458,1 m²), đã được quy hoạch cho phép xây dựng tổ hợp khách sạn, trung tâm thương mại, văn phòng cho thuê và căn hộ, với chiều cao tối đa 20 tầng.
Điểm đáng lưu ý về mặt pháp lý: Seaprodex được ghi nhận đã hoàn thành nghĩa vụ tài chính về tiền sử dụng đất từ năm 2017, nhưng tính đến 30/6/2026 - tức 9 năm sau - công ty vẫn chưa được cấp Giấy chứng nhận quyền sử dụng đất để chính thức triển khai dự án. Trên báo cáo tài chính, khoản mục liên quan đến lô đất này (chi phí xây dựng cơ bản dở dang) có giá trị ghi sổ hơn 692 tỷ đồng - một con số nhỏ hơn nhiều so với mức định giá 13.400 tỷ đồng mà nhà nước đang đặt ra cho toàn bộ công ty, phần chênh lệch lớn phản ánh kỳ vọng thị trường vào giá trị lô đất này nếu vướng mắc pháp lý được tháo gỡ - đây là kỳ vọng của thị trường, không phải một mức định giá đã được xác nhận chính thức.
4. Quỹ Đất Còn Lại Và Khoản Đầu Tư Ngoài Ngành Thủy Sản
Ngoài lô đất Đồng Khởi, Seaprodex còn quản lý và sử dụng một số bất động sản khác tại TPHCM: văn phòng tại 22-24-26 Mạc Thị Bưởi (277,8 m²), đất và nhà tại 211 Nguyễn Thái Học (243,4 m²), công trình tại 97/6 Kinh Dương Vương (541,9 m²), và đất, nhà tại 7 Nơ Trang Long (1.187,5 m²). Ngoài ra, công ty đang thuê hơn 3 ha đất tại Khu công nghiệp Sóng Thần II (Bình Dương) theo hợp đồng thuê 45 năm đến năm 2045 - đây là quyền sử dụng đất thuê có thời hạn, không phải đất sở hữu lâu dài. Các nguồn tin cũng đề cập Seaprodex đang trong quá trình hoàn thiện thủ tục pháp lý cho một số lô đất khác tại Bà Rịa - Vũng Tàu, Hà Nội và Hải Phòng, song thông tin công khai hiện chưa nêu cụ thể diện tích và tình trạng pháp lý của các lô này.
Bên cạnh bất động sản, một cấu phần giá trị khác của Seaprodex là khoản đầu tư 22,08% vốn vào Proconco - doanh nghiệp sở hữu thương hiệu thức ăn chăn nuôi Con Cò, với giá trị ghi sổ khoảng 1.143 tỷ đồng (tăng khoảng 77 tỷ đồng so với đầu năm 2026). Đây là khoản đầu tư tài chính vào công ty liên kết, không phải bất động sản, nhưng lại là nguồn đóng góp lợi nhuận đáng kể và biến động khá mạnh giữa các kỳ, như phần dưới đây sẽ phân tích.
5. Novaland Có Thể Hưởng Lợi Gì - Và Giới Hạn Của Suy Đoán Này
Về mục đích đầu tư, phía Novaland từng công bố đây là “khoản đầu tư dài hạn, nhằm đa dạng hóa hệ sinh thái bên cạnh ngành nghề cốt lõi bất động sản”, trong bối cảnh chuẩn bị cho giai đoạn tăng trưởng hậu tái cấu trúc. Nhìn vào cấu trúc giao dịch, có một vài điểm đáng chú ý mang tính quan sát khách quan, không phải kết luận về ý đồ: thứ nhất, việc mua vào Seaprodex giúp nhóm liên quan Novaland tiếp cận gián tiếp một quỹ đất trung tâm TPHCM hiếm có trên thị trường, với chi phí ban đầu (khoảng 1.395 tỷ đồng cho 32,47% vốn) thấp hơn đáng kể so với mức định giá 13.400 tỷ đồng mà nhà nước hiện đặt ra cho toàn bộ công ty; thứ hai, giao dịch được thực hiện thông qua các pháp nhân dự án và đầu tư (Ngân Hiệp, Redwood) chứ không phải trực tiếp bởi công ty mẹ niêm yết NVL, trong bối cảnh bản thân Novaland đang xử lý khối lượng nợ tái cấu trúc lớn (theo các công bố trước đó, tập đoàn được cho là chưa đủ nguồn tiền trả các khoản nợ đến hạn cho tới hết năm 2026) - điều này khiến khoản đầu tư vào Seaprodex mang tính chất một vị thế vệ tinh, quy mô nhỏ so với tổng nợ đang tái cơ cấu, hơn là một cấu phần trọng tâm trong kế hoạch tài chính của tập đoàn.
Về việc nhóm này có tham gia đấu giá 63,38% vốn còn lại vào ngày 29/9 hay trở thành cổ đông chi phối hay không, tính đến thời điểm bài viết, chưa có thông tin hay công bố chính thức nào từ phía Novaland, Ngân Hiệp hay Redwood xác nhận điều này. Việc thị trường đặt câu hỏi về khả năng nhóm này tiếp tục gia tăng sở hữu là suy đoán dựa trên vị thế cổ đông lớn sẵn có, không phải một sự kiện đã xảy ra hay được xác nhận.
6. Một Lưu Ý Về Chất Lượng Lợi Nhuận Của Seaprodex
Theo báo cáo tài chính hợp nhất 6 tháng đầu năm 2026, Seaprodex ghi nhận doanh thu hơn 434,6 tỷ đồng (tăng 29,3% so với cùng kỳ) và lợi nhuận sau thuế hơn 105,7 tỷ đồng (giảm khoảng 2% so với cùng kỳ). Tuy nhiên, tại báo cáo riêng công ty mẹ, doanh thu chỉ đạt 46,39 tỷ đồng (giảm 5%) và lợi nhuận sau thuế giảm mạnh tới 82%, còn 10,95 tỷ đồng - nguyên nhân chủ yếu đến từ doanh thu tài chính (chỉ đạt 17,04 tỷ đồng, giảm 69,38%), trong đó cổ tức được chia từ các khoản đầu tư như Proconco giảm tới 88%. Nợ phải trả của công ty ở mức thấp, khoảng 248,8 tỷ đồng trên tổng tài sản gần 2.905 tỷ đồng, cho thấy đòn bẩy tài chính không phải là rủi ro đáng lo ngại ở thời điểm hiện tại.
Điều đáng lưu ý ở đây là lợi nhuận hợp nhất của Seaprodex phần lớn đến từ hoạt động của các công ty con/liên kết trong mảng thủy sản và thức ăn chăn nuôi, trong khi lợi nhuận tại công ty mẹ lại phụ thuộc nhiều vào khoản cổ tức được chia - một nguồn thu nhập có thể biến động mạnh giữa các năm tùy vào chính sách chia cổ tức của các công ty liên kết, chứ không phải một dòng thu nhập đều đặn, lặp lại được. Đây là điểm nhà đầu tư quan tâm đến cổ phiếu SEA nên phân biệt rõ khi nhìn vào con số lợi nhuận công bố.
Tổng Hợp
Phiên đấu giá 8.509 tỷ đồng ngày 29/9 không phải là điểm khởi đầu của câu chuyện Seaprodex, mà là một mốc diễn ra sau khi nhóm liên quan Novaland đã âm thầm xây dựng vị thế cổ đông lớn thứ hai từ cuối năm 2025, với chi phí thấp hơn đáng kể so với mức giá nhà nước đang chào bán phần vốn còn lại. Điều này đặt trọng tâm của câu chuyện không chỉ ở việc “ai sẽ trả 8.509 tỷ đồng để mua 63,38% vốn nhà nước”, mà còn ở câu hỏi rộng hơn: lô đất vàng Đồng Khởi vướng pháp lý suốt 9 năm sẽ được tháo gỡ theo hướng nào, và giá trị tiềm năng đó cuối cùng sẽ được ghi nhận, hiện thực hóa vào tay nhóm cổ đông nào. Với dữ kiện công khai hiện có, đây vẫn là một câu hỏi mở, và nhà đầu tư quan tâm đến SEA hoặc NVL nên tiếp tục theo dõi kết quả phiên đấu giá 29/9 cùng các công bố thông tin chính thức tiếp theo, thay vì suy đoán trước kết quả.
Vây cổ đông đang nắm NVL phải chuẩn bị vị thế như thế nào trước cuộc đấu giá này? Cả nhà liên hệ ngay số Zal.o 096.996.5276 (Linh) để nhận ngay kế hoạch cụ thể về NVL để có nhà nắm được các thông tư hoặc chính sách nào sắp tới sẽ tiếp tục hỗ trợ cho đà tăng trưởng NVL được tổng hợp và báo cáo trước.
Bài viết mang tính phân tích dựa trên số liệu và thông tin công khai từ báo chí, báo cáo tài chính doanh nghiệp và các nguồn được trích dẫn dưới đây, không phải khuyến nghị đầu tư, không phải báo cáo nghiên cứu hay quan điểm chính thức của bất kỳ công ty chứng khoán nào, và không có bảo đảm nào về kết quả phiên đấu giá ngày 29/9/2026. Người đọc tự chịu trách nhiệm với quyết định đầu tư của mình.
Nguồn tham khảo:
- SCIC trước ngày thoái vốn: Quỹ đất lớn, ai đang là cổ đông? - Dân trí
- Hai pháp nhân liên quan hệ sinh thái Novaland (NVL) chi gần 1.400 tỷ đồng sở hữu Seaprodex (SEA) - Doanh Nhân/Báo Pháp Luật
- Định giá Seaprodex (SEA) hơn 13.400 tỷ đồng khi SCIC thoái vốn - Doanh Nhân/Báo Pháp Luật
- Novaland “toan tính” gì khi đổ tiền vào Seaprodex? - VietnamFinance
- Sức khỏe tài chính của công ty thủy sản liên quan đến Novaland trước thương vụ 8.500 tỷ đồng - Kinh tế Chứng khoán
- Nhà nước thoái vốn tại Seaprodex - doanh nghiệp nắm “đất vàng” 3 mặt tiền ở TPHCM - Thanh Niên
- Doanh nghiệp được SCIC rao ngàn tỉ, nắm loạt đất vàng ở TPHCM, có lô 3 mặt tiền Đồng Khởi - Tuổi Trẻ
- SCIC đấu giá lô cổ phần chi phối Seaprodex - Báo Đấu Thầu
- [SCIC đấu giá toàn bộ hơn 79,2 triệu cổ phiếu Seaprodex (SEA) - Tin nhanh chứng khoán
- Seaprodex: Tập đoàn S.S.G rút, Novaland và Redwood thành cổ đông lớn - Nhà Đầu Tư
- Công ty đang được Nhà nước rao bán với giá 8.500 tỷ đồng - Kenh14
- Giá cổ phiếu SEA - Simplize
- Từ nay đến cuối 2026, Novaland (NVL) chưa đủ nguồn tiền để trả các khoản nợ - VnExpress