Kết quả kinh doanh đã có tín hiệu cải thiện nhưng dòng tiền, áp lực vốn và khả năng chuyển hóa tài sản thành tiền mặt vẫn là bài toán lớn với nhiều doanh nghiệp bất động sản, đặc biệt là Novaland khi chuẩn bị phát hành gần 800,7 triệu cổ phiếu.

Cổ phiếu bất động sản tiếp tục chịu áp lực mạnh trong những phiên cuối tháng 9, trong đó đáng chú ý nhất là CTCP Tập đoàn Đầu tư Địa ốc No Va (mã chứng khoán: NVL) khi giảm hết biên độ hai phiên liên tiếp 28–29/09. Trong phiên 28/09, NVL đóng cửa tại 11.050 đồng/cổ phiếu, giảm 6,75%, với hơn 54 triệu cổ phiếu còn dư bán tại giá sàn và gần như không có lực mua đối ứng. Sang phiên 29/09, cổ phiếu tiếp tục bị bán xuống giá sàn ngay từ đầu phiên.
Trong khi đó, CTCP Đầu tư và Phát triển Bất động sản An Gia (mã chứng khoán: AGG) cũng chịu áp lực đáng kể khi giảm 5,45% trong phiên 28/09. Diễn biến của AGG nằm trong xu hướng điều chỉnh rộng hơn của nhóm bất động sản khi nhiều cổ phiếu địa ốc đã mất 50–60% giá trị trong khoảng một năm và quay về vùng giá từng xuất hiện trong giai đoạn khủng hoảng trái phiếu 2022.
Điểm đáng chú ý là câu chuyện của NVL và AGG có một phần giao nhau ở áp lực chung của ngành, nhưng nguyên nhân khiến NVL bị bán tháo lại mang tính đặc thù hơn, liên quan trực tiếp đến cấu trúc vốn, dòng tiền và đợt phát hành cổ phiếu quy mô lớn đang đến gần.
NVL: Cú giảm sàn diễn ra ngay trước thời điểm chốt quyền tăng vốn
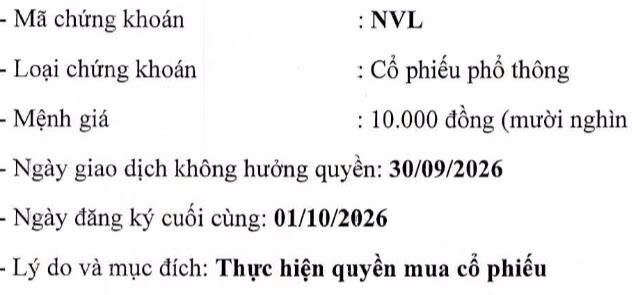
Với NVL, thông tin có tác động trực tiếp nhất đến tâm lý thị trường hiện nay là kế hoạch chào bán gần 800,7 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu, tỷ lệ thực hiện quyền 3:1. Ngày đăng ký cuối cùng là 01/10/2026, trong khi thời gian đăng ký mua và nộp tiền kéo dài từ 08/10 đến 29/10/2026. Nếu phân phối toàn bộ, Novaland dự kiến thu về gần 8.007 tỷ đồng.

(Nguồn: NVL)
Về bản chất, đây là một đợt huy động vốn nhằm xử lý áp lực tài chính chứ không đơn thuần phục vụ mở rộng đầu tư. Toàn bộ số tiền dự kiến được sử dụng để thanh toán các khoản nợ, nghĩa vụ tài chính và các khoản phải trả quá hạn của Novaland cùng một số công ty con. Theo thông tin được công bố, hơn 5.953 tỷ đồng trong tổng số tiền huy động dự kiến được dành để thanh toán một phần hoặc toàn bộ dư nợ gốc của 13 lô trái phiếu.
Chính mục đích sử dụng vốn này khiến nhà đầu tư phải đặt câu hỏi về chất lượng dòng tiền của doanh nghiệp. Khi một lượng vốn lớn huy động từ cổ đông được ưu tiên dùng để xử lý nghĩa vụ tài chính, điều đó đồng nghĩa bài toán trước mắt của Novaland vẫn là củng cố bảng cân đối kế toán và thanh khoản, thay vì tạo ra ngay một chu kỳ tăng trưởng mới.
Tại ngày 30/06/2026, Novaland ghi nhận tổng tài sản khoảng 258.658 tỷ đồng, trong đó hàng tồn kho lên tới 157.712 tỷ đồng, tương đương khoảng 61% tổng tài sản. Tổng nợ phải trả ở mức 193.420 tỷ đồng, trong khi dư nợ vay và nợ thuê tài chính khoảng 72.911 tỷ đồng. Đáng chú ý hơn, dòng tiền thuần từ hoạt động kinh doanh trong 6 tháng đầu năm vẫn âm khoảng 3.595 tỷ đồng.
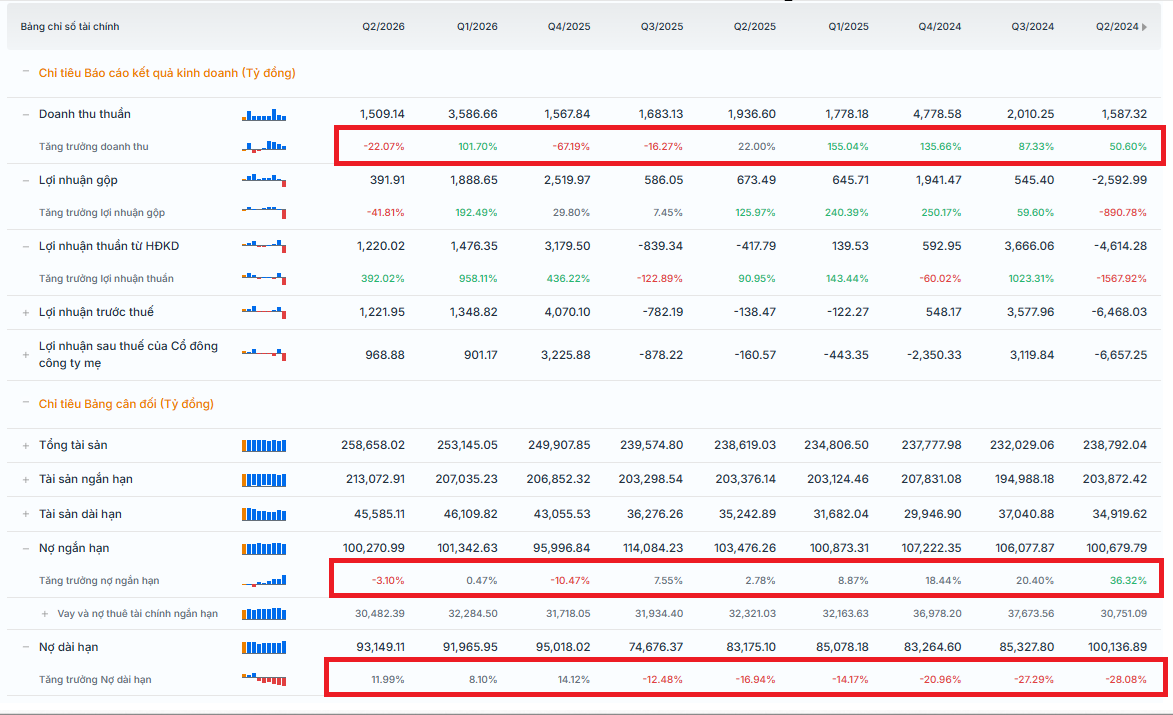
Doanh nghiệp đang “chật vật” trong việc đảo nguồn vốn để cơ cấu nợ ngắn hạn.
Đây là điểm khác biệt quan trọng giữa lợi nhuận kế toán và tiền mặt. Trong nửa đầu năm, Novaland ghi nhận lợi nhuận sau thuế 1.772 tỷ đồng, đảo chiều so với khoản lỗ hơn 666 tỷ đồng cùng kỳ năm trước và hoàn thành khoảng 96% kế hoạch lợi nhuận năm. Tuy nhiên, dòng tiền kinh doanh vẫn âm, cho thấy lợi nhuận chưa chuyển hóa tương ứng thành lượng tiền mặt đủ lớn để giải quyết các nghĩa vụ tài chính.
Áp lực càng rõ hơn khi đặt cạnh quy mô tài sản. Phần lớn nguồn lực của Novaland nằm trong các dự án bất động sản và hàng tồn kho, trong khi việc biến các tài sản này thành tiền phụ thuộc vào tiến độ pháp lý, xây dựng, mở bán, bàn giao và khả năng hấp thụ của thị trường. Nói cách khác, giá trị tài sản lớn không đồng nghĩa với khả năng thanh toán tức thời.
Bên cạnh đó, Novaland vẫn đang phải thực hiện kế hoạch bán tài sản để tạo nguồn tiền. Theo báo cáo được công bố gần đây, doanh nghiệp đã hoàn tất thanh lý 4 tài sản, thu về khoảng 11.266 tỷ đồng trong tổng kế hoạch bán tài sản trị giá 15.617 tỷ đồng. Tuy nhiên, kiểm toán vẫn lưu ý đến các yếu tố liên quan dòng tiền, nghĩa vụ nợ ngắn hạn và khả năng hoạt động liên tục.
Trong bối cảnh đó, đợt phát hành 8.000 tỷ đồng trở thành một phép thử lớn đối với cổ đông. Nhà đầu tư không chỉ phải cân nhắc việc bỏ thêm tiền để duy trì tỷ lệ sở hữu mà còn phải đánh giá khả năng đợt chào bán hoàn tất với tỷ lệ cao, cũng như mức độ cải thiện thực tế của bảng cân đối sau khi nguồn vốn được giải ngân.
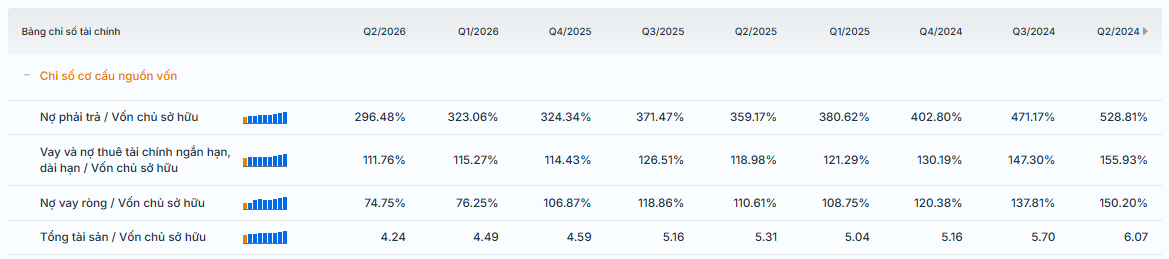
Tỷ lệ đòn bẩy đã giảm mạnh từ đỉnh Q2.2024 tuy nhiên vẫn rất cao và tiềm ẩn rủi ro lớn khi môi trường lãi suất tăng.
Một yếu tố khác cũng tác động đến tâm lý thị trường là hoạt động bán cổ phiếu của các tổ chức liên quan. Diamond Properties, tổ chức có liên quan đến ông Bùi Cao Nhật Quân, đăng ký bán 2,7 triệu cổ phiếu NVL trong giai đoạn từ 29/09 đến 09/10. Công đoàn cơ sở Novaland cũng đăng ký bán 2,5 triệu cổ phiếu. Tuy nhiên, tổng lượng đăng ký bán khoảng 5,2 triệu cổ phiếu thấp hơn nhiều so với lượng dư bán hàng chục triệu cổ phiếu tại giá sàn, vì vậy các giao dịch này khó có thể được xem là nguyên nhân duy nhất của cú giảm.
Điều thị trường phản ánh mạnh hơn có thể là sự kết hợp của nhiều yếu tố: cổ phiếu đã giảm trong nhiều phiên trước đó, triển vọng huy động vốn tạo áp lực lên tâm lý, bảng cân đối vẫn lớn về nợ và tồn kho, trong khi dòng tiền kinh doanh chưa dương trở lại.
AGG chịu áp lực từ sự suy yếu của hoạt động cốt lõi
Với AGG, câu chuyện có phần khác NVL. An Gia không đối mặt với quy mô nghĩa vụ tài chính tương tự Novaland, nhưng kết quả kinh doanh cho thấy khả năng tạo doanh thu từ hoạt động bất động sản cốt lõi chưa thực sự ổn định.
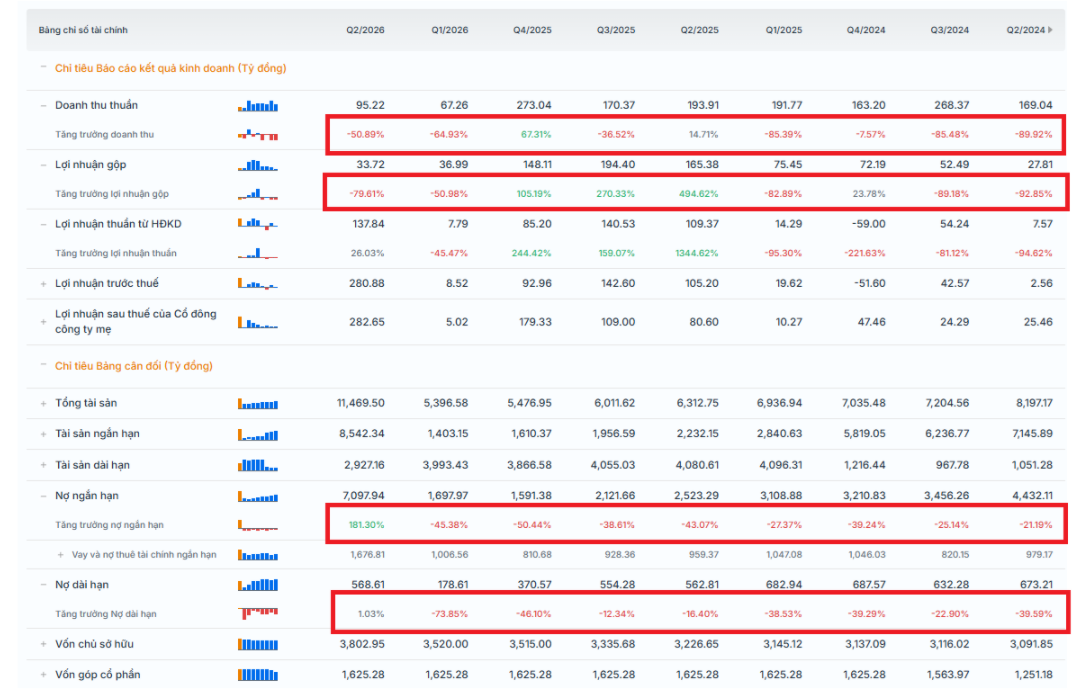
Lợi nhuận AGG có tăng trưởng quý gần đây nhưng hàm chứa sự không bền vững (Nguồn: Simplize)
Trong quý II/2026, AGG ghi nhận doanh thu thuần khoảng 95,2 tỷ đồng, giảm 47% so với cùng kỳ. Lợi nhuận gộp giảm tới 79%, còn khoảng 34 tỷ đồng. Doanh thu từ mảng bán và cho thuê căn hộ giảm mạnh, từ khoảng 131 tỷ đồng trong quý II/2025 xuống gần 27 tỷ đồng. Trong khi đó, mảng dịch vụ tư vấn đóng góp hơn 63,6 tỷ đồng, tăng 41% so với cùng kỳ.
Điểm đáng chú ý là lợi nhuận quý II của AGG lại tăng mạnh nhờ các khoản thu nhập ngoài hoạt động kinh doanh bất động sản cốt lõi. Theo dữ liệu được công bố, lợi nhuận sau thuế đạt khoảng 282,6 tỷ đồng, tăng nhiều lần so với cùng kỳ, trong khi doanh thu bán nhà lại suy giảm. Phần cải thiện lợi nhuận chủ yếu đến từ hoạt động tài chính và lợi nhuận khác.
Đây là một yếu tố mà thị trường thường đặc biệt quan tâm với doanh nghiệp địa ốc. Lợi nhuận có thể tăng mạnh trong một quý nhờ chuyển nhượng khoản đầu tư, hợp tác dự án hoặc các khoản thu nhập tài chính, nhưng để tạo nền tảng định giá bền vững, dòng tiền từ bán hàng và tiến độ bàn giao dự án vẫn đóng vai trò quan trọng.
Dữ liệu quý I cũng cho thấy dòng tiền kinh doanh của AGG tiếp tục âm, trong khi lượng tiền mặt giảm so với đầu năm. Điều này khiến nhà đầu tư phải theo dõi khả năng chuyển hóa lợi nhuận thành tiền, đặc biệt trong bối cảnh thị trường nhà ở đang chịu sức ép từ chi phí vốn và thanh khoản.
AGG cũng vừa thực hiện một số đợt phát hành cổ phiếu. Doanh nghiệp trả cổ tức năm 2025 bằng cổ phiếu với tỷ lệ 10:1, đồng thời phát hành cổ phiếu thưởng ESOP năm 2026. Việc gia tăng số lượng cổ phiếu lưu hành không nhất thiết là yếu tố tiêu cực, nhưng có thể ảnh hưởng đến cung cổ phiếu và cách thị trường đánh giá lợi nhuận trên mỗi cổ phần.
Từ vùng khoảng 19.000 đồng/cổ phiếu, AGG đã lùi về 9.180 đồng/cổ phiếu vào cuối phiên 28/09, tương đương mức giảm gần 50%. Đây cũng là vùng giá thấp nhất của cổ phiếu kể từ khi niêm yết vào tháng 01/2020. Diễn biến này cho thấy áp lực đối với AGG không chỉ xuất hiện trong một vài phiên mà đã kéo dài trong nhiều tháng.
Ở cấp độ ngành, cả NVL và AGG đều đang chịu tác động từ một biến số lớn hơn: sức mua bất động sản chưa phục hồi đồng đều trong khi chi phí vốn tăng. Theo các dữ liệu được công bố gần đây, lãi suất vay mua nhà cố định 12–24 tháng tại một số ngân hàng trong tháng 8 phổ biến khoảng 10,9%/năm, cao hơn đáng kể so với mức 8,5–9,2%/năm được ghi nhận trong quý II.
Khi lãi suất tăng, tác động đến doanh nghiệp bất động sản diễn ra theo hai chiều. Người mua nhà phải cân nhắc nhiều hơn về khả năng trả nợ, khiến tốc độ hấp thụ có thể chậm lại; trong khi doanh nghiệp có dư nợ cao phải chịu chi phí tài chính lớn hơn, đặc biệt nếu cần tái cấp vốn hoặc huy động nguồn vốn mới.
Vì vậy, cú giảm của NVL có thể được nhìn nhận trong hai lớp áp lực. Lớp thứ nhất là áp lực chung của nhóm bất động sản khi thị trường điều chỉnh mạnh; lớp thứ hai mang tính riêng của Novaland, khi cổ phiếu giảm đúng thời điểm doanh nghiệp chuẩn bị chốt quyền phát hành lượng cổ phiếu rất lớn để xử lý nghĩa vụ tài chính.
Với AGG, áp lực lại nghiêng nhiều hơn về câu chuyện chất lượng và tính bền vững của lợi nhuận, tiến độ tạo doanh thu từ hoạt động bất động sản cốt lõi, dòng tiền và tâm lý chung đối với nhóm cổ phiếu địa ốc.
Những diễn biến tiếp theo của hai mã sẽ phụ thuộc đáng kể vào khả năng cải thiện dòng tiền, tiến độ triển khai và bàn giao dự án, sức hấp thụ của thị trường nhà ở cũng như khả năng doanh nghiệp thực hiện các kế hoạch tài chính đã công bố. Riêng với NVL, kết quả của đợt phát hành gần 800,7 triệu cổ phiếu và tốc độ chuyển hóa nguồn vốn huy động thành giảm nghĩa vụ nợ sẽ là những biến số đáng chú ý trong giai đoạn tới.