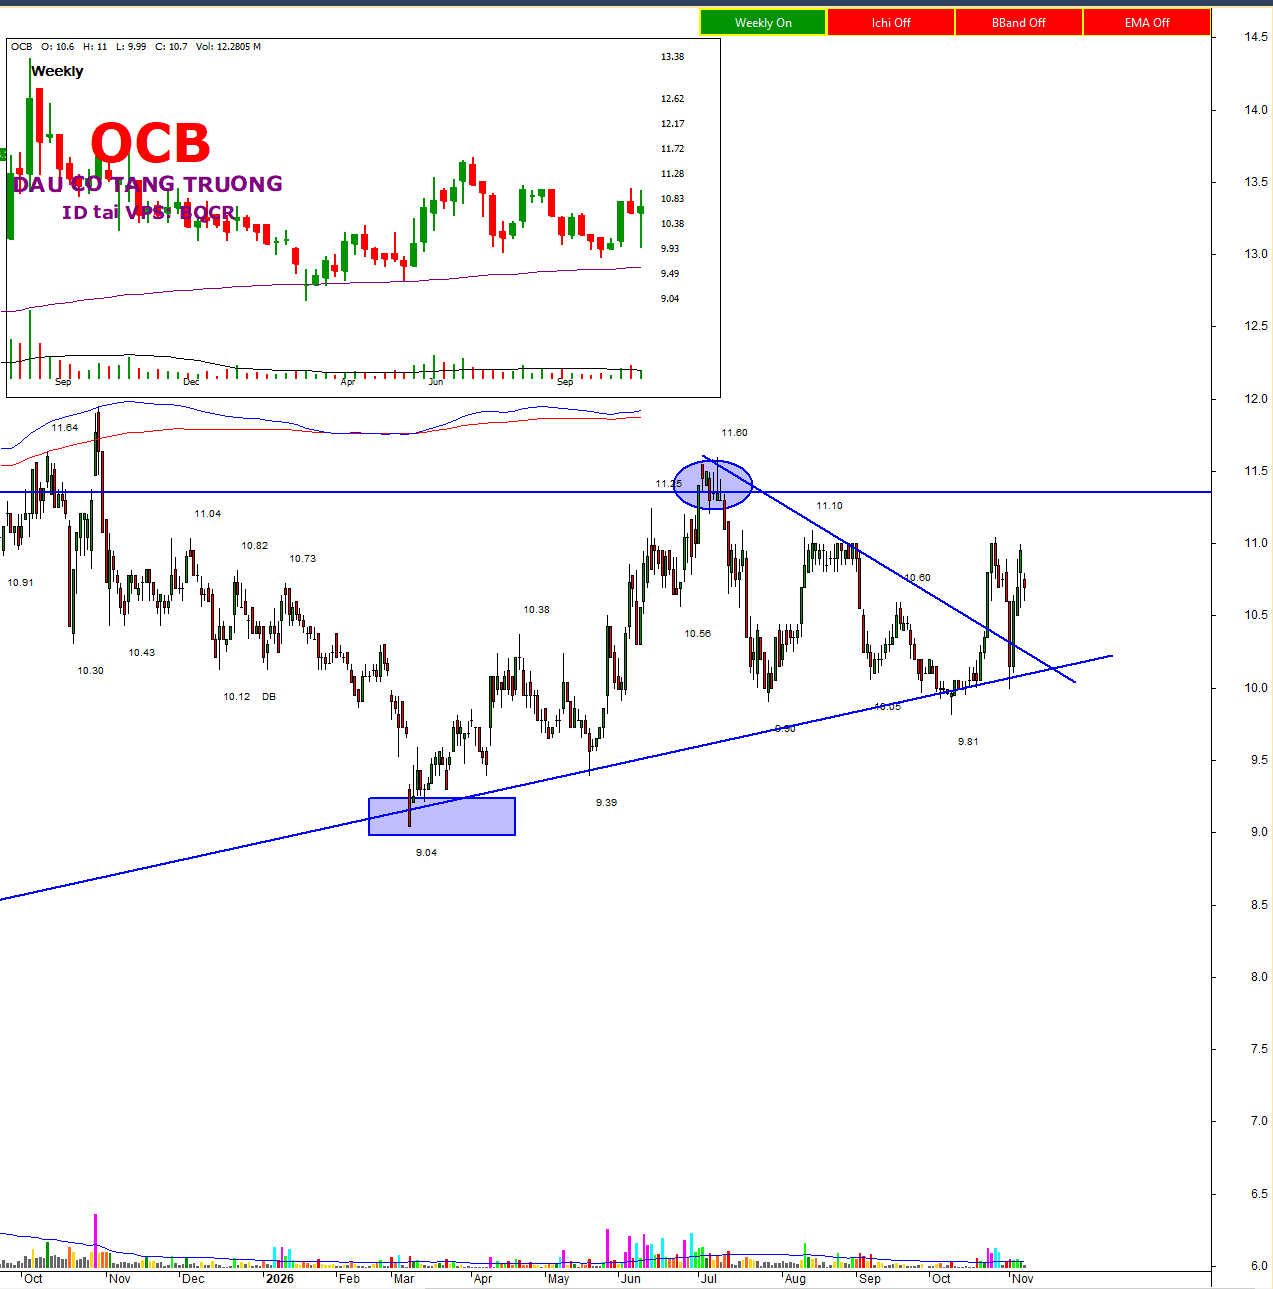
Ocb: chú ngựa ô ngành ngân hàng

, , ,

OCB đang có câu chuyện khá rõ: ngân hàng tái định giá sau giai đoạn bị chiết khấu vì nợ xấu, nay hưởng lợi từ pháp lý xử lý tài sản bảo đảm + lợi nhuận phục hồi + tăng vốn 15%.

1. Luật hóa Nghị quyết 42: điểm mở nút thắt

Việc luật hóa cơ chế xử lý nợ xấu giúp ngân hàng có cơ sở pháp lý tốt hơn để thu giữ, xử lý, phát mại tài sản bảo đảm và bán nợ theo cơ chế thị trường. Đây là yếu tố rất quan trọng với nhóm ngân hàng có tỷ lệ nợ xấu/TSĐB cao như OCB vsf MSB giai đoạn tháng 6-7/2025 tới nay.
Tác động đến OCB:

  • Tăng tốc thu hồi nợ.
  • Giảm áp lực trích lập dự phòng.
  • Cải thiện chất lượng tài sản.
  • Tạo dư địa phục hồi lợi nhuận sau giai đoạn bị nợ xấu kéo lùi.

2. Mục tiêu kinh doanh nổi bật nhất nhóm Ngân Hàng
OCB đặt kế hoạch 2026 với LNTT tăng 39%n/n đạt 6,960 tỷ đồng, tổng tài sản tăng 10%n/n đạt 354,214 tỷ đồng, huy động thị trường 1 tăng 14%n/n đạt 251,919 tỷ đồng,

3. Chất lượng tài sản: đang qua vùng xấu nhất

OCB từng bị thị trường chiết khấu mạnh vì lo ngại nợ xấu, trái phiếu doanh nghiệp và bất động sản. Nhưng nếu cơ chế xử lý nợ xấu hiệu quả hơn, nhóm bank như OCB sẽ hưởng lợi lớn vì phần “kẹt” trong tài sản bảo đảm có thể được xử lý nhanh hơn.

Điểm cần theo dõi:

  • Nợ xấu nội bảng.
  • Nợ nhóm 2.
  • Tỷ lệ bao phủ nợ xấu.
  • Dự phòng/lợi nhuận trước dự phòng.
    Nếu nợ nhóm 2 giảm và chi phí dự phòng hạ, OCB sẽ bước vào pha cải thiện lợi nhuận rất rõ.

4. Lợi nhuận tăng trưởng trở lại

Năm 2025, OCB ghi nhận kết quả kinh doanh có dấu hiệu phục hồi: quý I/2025 lãi trước thuế khoảng 893 tỷ đồng, quý II/2025 lãi trước thuế khoảng 999 tỷ đồng.
Báo cáo thường niên 2025 của OCB cho thấy tổng tài sản cuối 2025 đạt 322.949 tỷ đồng, tăng 17% so với 2024; huy động thị trường 1 đạt 220.958 tỷ đồng, tăng 15%.

5. Chia cổ phiếu từ vốn chủ sở hữu 15%

OCB có câu chuyện tăng vốn bằng cổ phiếu từ nguồn vốn chủ sở hữu tỷ lệ 15%. Đây là điểm tốt về mặt thị trường vì:

  • Tăng vốn điều lệ.
  • Cải thiện năng lực tăng trưởng tín dụng.
  • Tăng CAR.

Bán vốn nước ngoài và Cổ đông chiến lược

  • Tiếp tục bán vốn cho cổ đông nước ngoài hoặc phát hành trái phiếu chuyển
    đổi để gia tăng thêm tỷ lệ sở hữu nước ngoài 10%.
  • Cổ đông chiến lược Aozora Bank tiếp tục đồng hành với OCB trong giai đoạn
    tới.

TRẠNG THÁI VẬN ĐỘNG: OCB CHO PHASE D KHUNG DÀI HẠN
**CHO ĐIỂM LPS PHASE D ĐỒNG THỜI TEST NỀN 2024 **
VƯỢT ĐỈNH 6 THÁNG - CÁCH ĐỈNH 1 NĂM 13%
CHO ĐIỂM PIVOT

1 Likes

Nick này nghe quen quen

OCB VƯỢT ĐỈNH 6 THÁNG
CÁCH ĐỈNH 1 NĂM 13.91%
TREND UP - CHO TRẠNG THÁI MARK UP trong PHASE E - nền ngắn
Xuất hiện điển PIVOT

OCB VƯỢT ĐỈNH TIẾP

OCB CÁCH ĐỈNH 10%

CHỜ ĐỢI THƯỜI ĐIỂM VƯỢT ĐỈNH THỜI ĐẠI

OCB VƯỢT TIẾP

OCB: Tín dụng tăng nhanh nhưng áp lực chất lượng tài sản vẫn hiện hữu

Ngân hàng TMCP Phương Đông (OCB) đang cho thấy sự cải thiện khá rõ về quy mô hoạt động khi tín dụng tăng tốc mạnh trong quý 2/2026. Tuy nhiên, điểm đáng chú ý là tốc độ mở rộng tín dụng chưa chuyển hóa tương ứng sang NIM, trong khi nợ nhóm 2 gia tăng khiến áp lực dự phòng vẫn là yếu tố có thể giới hạn tăng trưởng lợi nhuận trong nửa cuối năm.

Trong quý 2/2026, OCB ghi nhận lợi nhuận trước thuế 1.246 tỷ đồng, tăng 25% so với cùng kỳ. Lũy kế 6 tháng, lợi nhuận trước thuế đạt 2.470 tỷ đồng, tăng 31%. Tổng thu nhập hoạt động quý 2 đạt 3.205 tỷ đồng, tăng 18% so với quý trước và 21% so với cùng kỳ. Động lực quan trọng nhất đến từ tín dụng và sự phục hồi của nguồn thu ngoài lãi.

Tăng trưởng tín dụng đến cuối quý 2 đạt khoảng 11% so với đầu năm, tăng mạnh so với mức 2,6% tại cuối quý 1 và gần chạm hạn mức tín dụng được cấp đầu năm. Khối doanh nghiệp tiếp tục đóng vai trò chủ lực với dư nợ tăng 12,9%, trong đó cho vay kinh doanh bất động sản tăng 34%. Trong khi đó, tín dụng bán lẻ cũng bắt đầu phục hồi khi tăng 6,2%, so với mức 2,5% tại cuối quý 1.

Điểm tích cực ở đây là tăng trưởng không chỉ phụ thuộc vào một phân khúc. Tín dụng doanh nghiệp vẫn mở rộng nhanh, trong khi bán lẻ đã có dấu hiệu cải thiện sau giai đoạn tăng trưởng chậm. Tuy nhiên, cơ cấu tăng trưởng cũng cần được theo dõi khi dư nợ bất động sản tăng nhanh hơn tốc độ tín dụng chung. OCB cho biết ngân hàng vẫn tuân thủ các giới hạn cho vay bất động sản và phần tăng thêm chủ yếu liên quan đến các dự án bất động sản khu công nghiệp.

Một điểm sáng khác trong quý 2 là thu nhập ngoài lãi đạt 680 tỷ đồng, tăng gấp đôi so với quý trước và tăng 47% so với cùng kỳ. Riêng thu nhập phí dịch vụ đạt 396 tỷ đồng, tăng khoảng 150% theo quý và 34% theo năm. Các mảng quản lý tài khoản, thẻ và tư vấn doanh nghiệp đóng góp đáng kể, giúp cơ cấu doanh thu bớt phụ thuộc hoàn toàn vào tín dụng.

Dù tín dụng tăng mạnh, NIM của OCB lại chỉ cải thiện nhẹ lên 2,96%. Nguyên nhân quan trọng là ngân hàng phải loại phần lãi dự thu liên quan đến các khoản nợ nhóm 2, khiến lợi suất tài sản không tăng tương ứng với tốc độ mở rộng dư nợ. Đây là điểm cần lưu ý bởi tăng trưởng tín dụng chỉ thực sự tạo ra chất lượng lợi nhuận tốt khi đi cùng khả năng duy trì biên lãi và kiểm soát chi phí tín dụng.

Chất lượng tài sản vì vậy đang là vấn đề đáng theo dõi nhất. Nợ xấu hình thành ròng trong quý 2 khoảng 512 tỷ đồng, giảm so với hơn 700 tỷ đồng của quý trước, nhưng nợ nhóm 2 lại tăng 32%. Đáng chú ý, khoảng 2.200 tỷ đồng, tương đương 42% dư nợ nhóm 2 cuối quý, đến từ các khoản mua nợ trong nửa đầu năm. Diễn biến này cho thấy áp lực trả nợ của một bộ phận khách hàng chưa hoàn toàn được giải quyết.

Tỷ lệ nợ xấu cho vay khách hàng cuối quý 2 ở mức 3,6%, giảm nhẹ so với quý trước, trong khi tỷ lệ bao phủ nợ xấu cải thiện lên khoảng 57,8%. Bộ đệm dự phòng đã tốt hơn đáng kể so với cùng kỳ nhưng vẫn chưa phải mức cao, vì vậy nếu nợ nhóm 2 tiếp tục chuyển xuống các nhóm nợ xấu hơn, chi phí tín dụng có thể tiếp tục gây áp lực lên lợi nhuận.

Điều này thể hiện khá rõ trong triển vọng quý 3/2026. Lợi nhuận trước thuế được kỳ vọng đạt khoảng 1.422 tỷ đồng, tăng 14% so với quý 2 nhưng giảm 8% so với cùng kỳ. Tổng thu nhập hoạt động vẫn có thể tăng 12% nhờ tín dụng và thu nhập ngoài lãi, nhưng chi phí dự phòng được dự báo tăng tới 123% so với cùng kỳ do nợ xấu hình thành ròng có thể tăng lên khoảng 800 tỷ đồng.

Như vậy, câu chuyện của OCB trong giai đoạn hiện tại không nằm ở khả năng mở rộng quy mô mà ở việc chuyển tăng trưởng tín dụng thành lợi nhuận bền vững. Nếu ngân hàng được cấp thêm hạn mức tín dụng và tiếp tục duy trì tốc độ tăng trưởng, nguồn thu lãi vẫn có dư địa cải thiện. Tuy nhiên, hiệu quả cuối cùng sẽ phụ thuộc nhiều vào NIM và mức độ chuyển hóa của nợ nhóm 2 thành nợ xấu.

Triển vọng cả năm cũng đã trở nên thận trọng hơn. Lợi nhuận trước thuế năm 2026 được dự báo khoảng 5.686 tỷ đồng, tăng 13% so với năm trước nhưng thấp hơn 13% so với kỳ vọng trước đó. NIM được điều chỉnh xuống 3,02%, dự báo thu nhập ngoài lãi giảm 19% so với trước, trong khi chi phí dự phòng được nâng thêm 7% nhằm phản ánh rủi ro tín dụng cao hơn.

Nhìn tổng thể, OCB vẫn đang duy trì được tăng trưởng lợi nhuận nhờ tín dụng mở rộng, thu nhập phí cải thiện và hiệu quả vận hành tốt hơn. Tuy nhiên, chất lượng tăng trưởng chưa thực sự đồng đều khi NIM còn chịu áp lực và nợ nhóm 2 tăng nhanh. Trong các quý tới, ba yếu tố cần theo dõi sát là khả năng kiểm soát nợ nhóm 2, diễn biến chi phí dự phòng và mức cải thiện của NIM. Nếu chất lượng tài sản ổn định trở lại, tăng trưởng tín dụng hiện tại mới có điều kiện chuyển hóa rõ hơn thành tăng trưởng lợi nhuận bền vững.

Nếu anh/chị đang nắm giữ hoặc quan tâm đến OCB và muốn trao đổi thêm về chất lượng tài sản, rủi ro dự phòng hoặc chiến lược nắm giữ, có thể liên hệ với em qua thông tin tại trang tiểu sử để được hỗ trợ trực tiếp.

OCB: Lợi nhuận tăng, nhưng nợ xấu mới là biến số quyết định quý 4

Ngân hàng TMCP Phương Đông (OCB) ghi nhận lợi nhuận trước thuế quý 3/2026 khoảng 1.600 tỷ đồng, tăng 33% so với quý trước và 7% so với cùng kỳ. Lũy kế 9 tháng, lợi nhuận đạt khoảng 4.100 tỷ đồng, tăng 20%. Tuy nhiên, điểm đáng chú ý không nằm ở tốc độ tăng lợi nhuận, mà ở sự đối lập giữa biên lãi cải thiện và chất lượng tài sản đang suy yếu. Đây sẽ là yếu tố quyết định OCB có duy trì được đà tăng trưởng trong quý cuối năm hay không.

Một tín hiệu tích cực là nguồn thu cốt lõi đã tốt lên. Biên lãi ròng trong quý 3 mở rộng khoảng 20 điểm cơ bản so với quý trước, giúp thu nhập lãi thuần tăng 10% theo quý và 14% so với cùng kỳ. Điều này cho thấy lợi nhuận không chỉ được hỗ trợ bởi việc giảm chi phí dự phòng, mà hoạt động cho vay cũng đang tạo ra mức sinh lời tốt hơn.

Dù vậy, tăng trưởng tín dụng lại chưa thực sự mạnh trong quý 3. Dư nợ cho vay khách hàng giảm nhẹ 0,2% so với cuối quý 2, đưa mức tăng trưởng tín dụng từ đầu năm lên 10,8%. OCB đồng thời tái cơ cấu một phần danh mục từ các khoản vay ngắn hạn sang trung và dài hạn. Việc cải thiện lợi suất cho vay trong bối cảnh dư nợ không tăng mạnh là điểm tích cực đối với biên lãi, nhưng khả năng tiếp tục mở rộng tín dụng trong quý 4 vẫn là biến số quan trọng đối với tăng trưởng thu nhập.

Vấn đề nằm ở phía chất lượng tài sản. Tỷ lệ nợ xấu của danh mục cho vay, nếu tính cả khoản nợ chờ xử lý tài sản bảo đảm, tăng 49 điểm cơ bản so với quý trước lên 4,1%. Lượng nợ xấu hình thành mới trong kỳ cũng tăng mạnh so với quý 2. Diễn biến này cho thấy áp lực tín dụng chưa qua, dù một khoản nợ nhóm 2 quy mô lớn liên quan đến khách hàng doanh nghiệp trong lĩnh vực hàng không đã được thanh toán đầy đủ và quay lại nhóm 1.

Đây cũng là điểm cần thận trọng khi nhìn vào mức tăng 33% lợi nhuận trước thuế so với quý trước. Chi phí dự phòng thực tế thấp hơn đáng kể so với mức kỳ vọng ban đầu, góp phần hỗ trợ lợi nhuận quý 3. Nếu nợ xấu tiếp tục hình thành nhanh, OCB có thể phải tăng trích lập trong các quý tới và phần lợi ích từ biên lãi cải thiện sẽ bị thu hẹp.

Bài toán của OCB vì vậy khá rõ: ngân hàng đang kiếm được nhiều hơn trên mỗi đồng vốn cho vay, nhưng rủi ro tín dụng cũng đang tăng lên. Quý 4 sẽ tích cực hơn nếu OCB vừa đẩy được tăng trưởng tín dụng, vừa giữ biên lãi ổn định và kiểm soát tốc độ phát sinh nợ xấu. Ngược lại, nếu chất lượng tài sản tiếp tục suy giảm, chi phí dự phòng có thể trở thành lực cản lớn nhất đối với lợi nhuận.

Nhìn tổng thể, kết quả 9 tháng cho thấy hoạt động cốt lõi của OCB đã có cải thiện, nhưng chưa đủ để bỏ qua rủi ro chất lượng tài sản. Thay vì chỉ nhìn mức tăng 20% của lợi nhuận trước thuế, biến số đáng quan tâm hơn trong 1–2 quý tới là khả năng kiểm soát nợ xấu và chi phí dự phòng. Nếu hai yếu tố này ổn định, phần cải thiện từ biên lãi mới có thể chuyển hóa thành tăng trưởng lợi nhuận bền vững.

Câu chuyện chính của OCB đã rõ hơn, nhưng để đánh giá đầy đủ vẫn cần đặt triển vọng lợi nhuận cạnh chất lượng tài sản, rủi ro tín dụng và mức định giá hiện tại.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của OCB có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.

OCB SIẾT XONG CHỜ VƯỢT ĐỈNH THỜI ĐẠI

Qua NVB mà chén siêu cổ ngành ngân hàng