“ÔNG LỚN” TRỞ LẠI, CÓ ĐÁNG ĐỂ TÍCH SẢN?
I. Kết quả kinh doanh
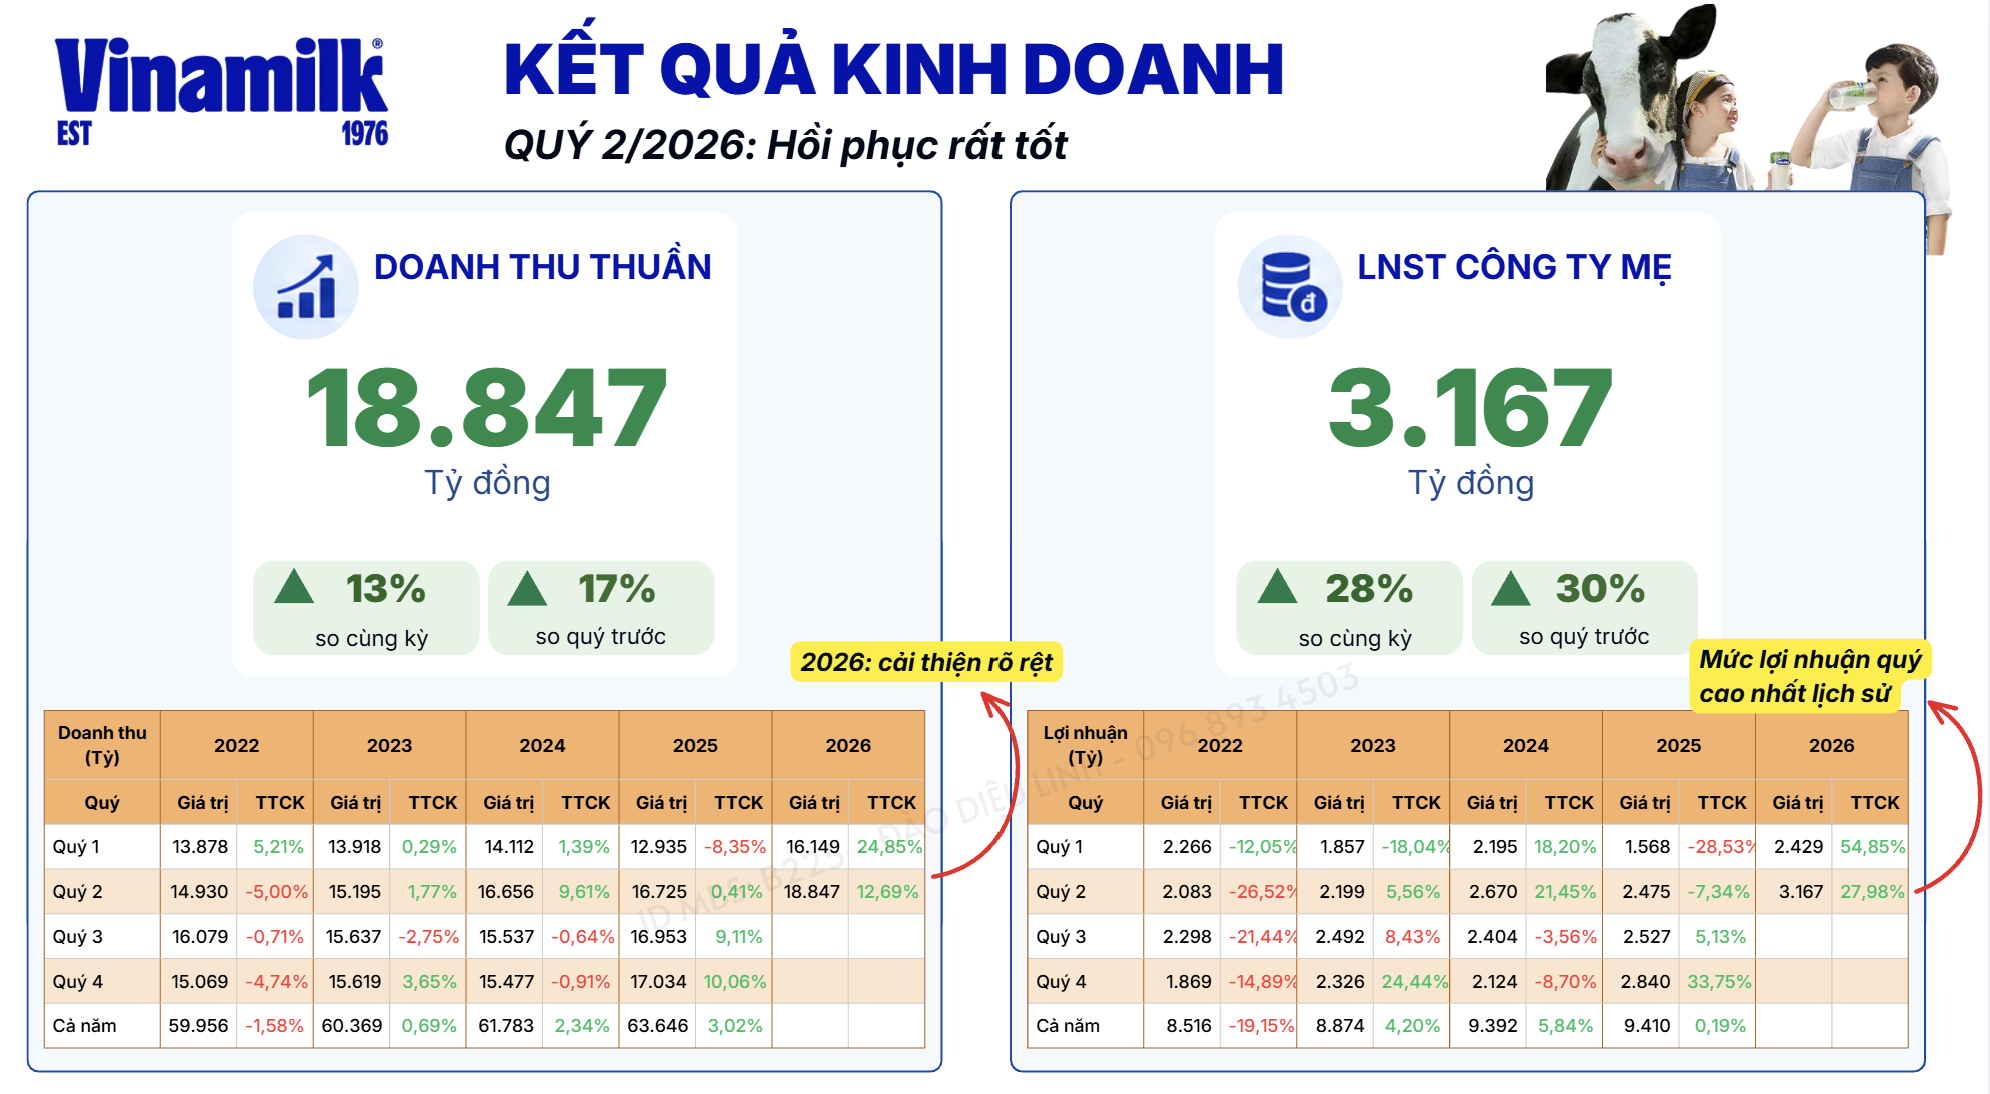
1. Quý 2
- Q2/2026: Doanh thu thuần đạt 18.847 tỷ đồng (+13% YoY, +17% QoQ).
- LNST công ty mẹ: 3.167 tỷ đồng (+28% YoY, +30% QoQ), cao nhất lịch sử theo quý.
- Đáng chú ý, cùng kỳ 2025 VNM cũng đã tăng trưởng, nhưng năm nay vẫn tiếp tục duy trì đà tăng mạnh, cho thấy sự cải thiện không chỉ đến từ nền thấp.
→ Sau giai đoạn gần như đi ngang từ 2022, VNM đang có sự cải thiện đáng kể cả về doanh thu và lợi nhuận.
2. Cơ cấu thị trường Quý 2
- Nội địa: Doanh thu 14.516 tỷ (+6,5% YoY, +20% QoQ), nhờ sản lượng tiêu thụ phục hồi và điều chỉnh giá bán.
- Nước ngoài: 4.332 tỷ (+39% YoY), nổi bật với Angkor Milk +210% và Driftwood +104% về LNST nhờ tăng trưởng kinh doanh và tối ưu chi phí.
- Biên lợi nhuận gộp: phục hồi lên 43,5%, từ 42% cùng kỳ nhờ Vinamilk chốt trước một phần nguyên liệu bột sữa ở vùng giá thuận lợi.
3. 6T/2026: Doanh thu 34.996 tỷ (+18%), LNST 5.596 tỷ (+38%), hoàn thành >50% kế hoạch doanh thu và 57% kế hoạch lợi nhuận năm.
II. Ngành sữa chịu nhiều áp lực
Kết quả của VNM đáng chú ý hơn khi đặt trong bối cảnh ngành sữa đang chịu nhiều áp lực: sức mua có giai đoạn suy giảm do lạm phát và người tiêu dùng thắt chặt chi tiêu, trong khi thị trường sữa nước dần bão hòa và tỷ lệ sinh giảm ảnh hưởng đến sữa bột.
Tuy nhiên, ngành đang có sự phân hóa và dịch chuyển sang phân khúc cao cấp:
- Sữa chua vẫn tăng trưởng tốt nhờ nhu cầu chăm sóc sức khỏe.
- Sữa nước tăng chậm do thị trường bão hòa.
- Sữa bột chịu áp lực về sản lượng nhưng được hỗ trợ bởi xu hướng cao cấp hóa.
- Người tiêu dùng ngày càng quan tâm đến chất lượng, nguồn gốc và dinh dưỡng chuyên biệt thay vì chỉ chú trọng giá.
III. Tái định vị thương hiệu
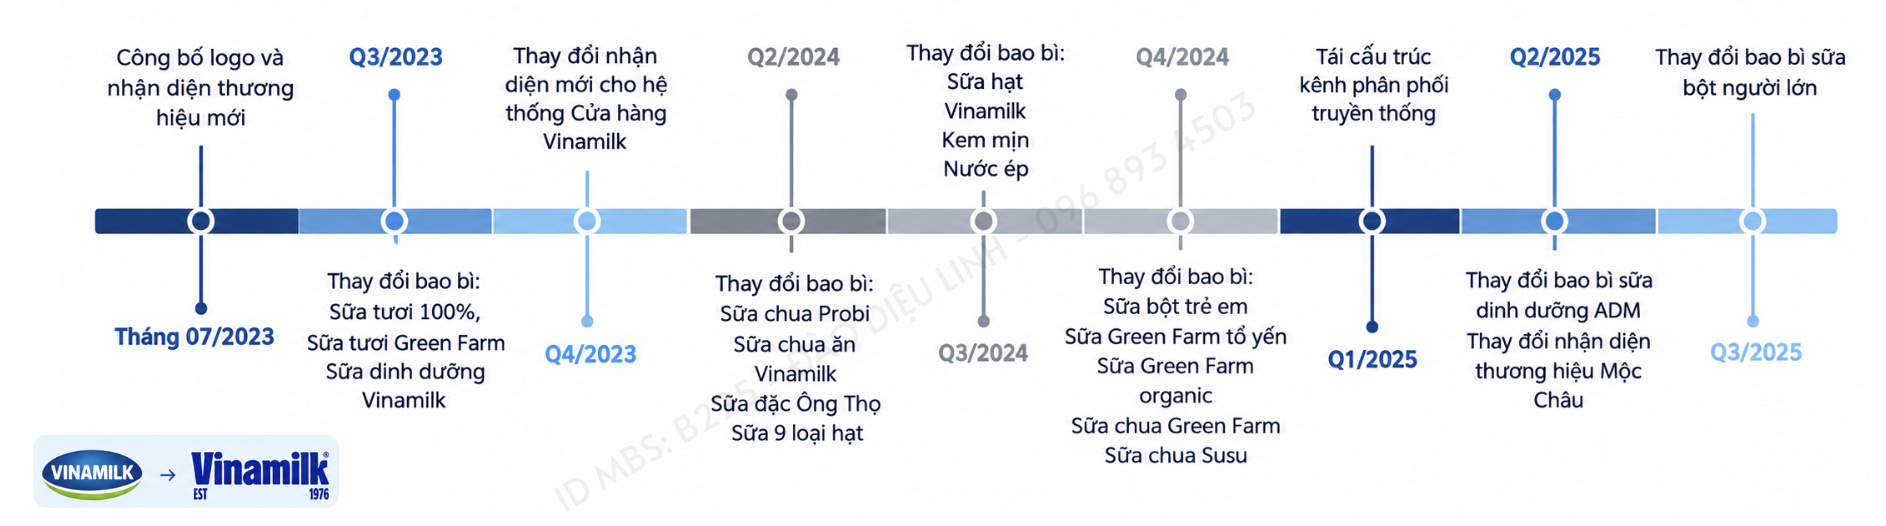
Kết quả tăng trưởng hiện tại của VNM là thành quả của quá trình tái cấu trúc kéo dài nhiều năm, bắt đầu rõ nét từ 2023:
- Trẻ hóa thương hiệu: đổi nhận diện, bao bì, cửa hàng, website; chuyển mạnh sang marketing số và mạng xã hội để tiếp cận thế hệ khách hàng mới.
- Trẻ hóa nhân sự: khoảng 90% nhân sự tuyển mới dưới 40 tuổi, giúp doanh nghiệp thích ứng nhanh hơn với thay đổi của người tiêu dùng.
- Sức mạnh thương hiệu cải thiện: Brand Finance nâng Vinamilk từ AAA lên AAA+ năm 2025.
- Cao cấp hóa sản phẩm: đẩy mạnh các dòng sản phẩm giá trị gia tăng, dinh dưỡng chuyên biệt, giúp cải thiện cơ cấu doanh thu.
- Cải tổ hệ thống phân phối: duy trì hơn 200.000 điểm bán truyền thống, đồng thời mở rộng thương mại điện tử, bán hàng trực tiếp và chuỗi cửa hàng Vinamilk – Mộc Châu Milk.
- Mở rộng quốc tế: tiếp tục đẩy mạnh xuất khẩu, trong đó Trung Đông là thị trường chủ lực.
IV. Lợi thế
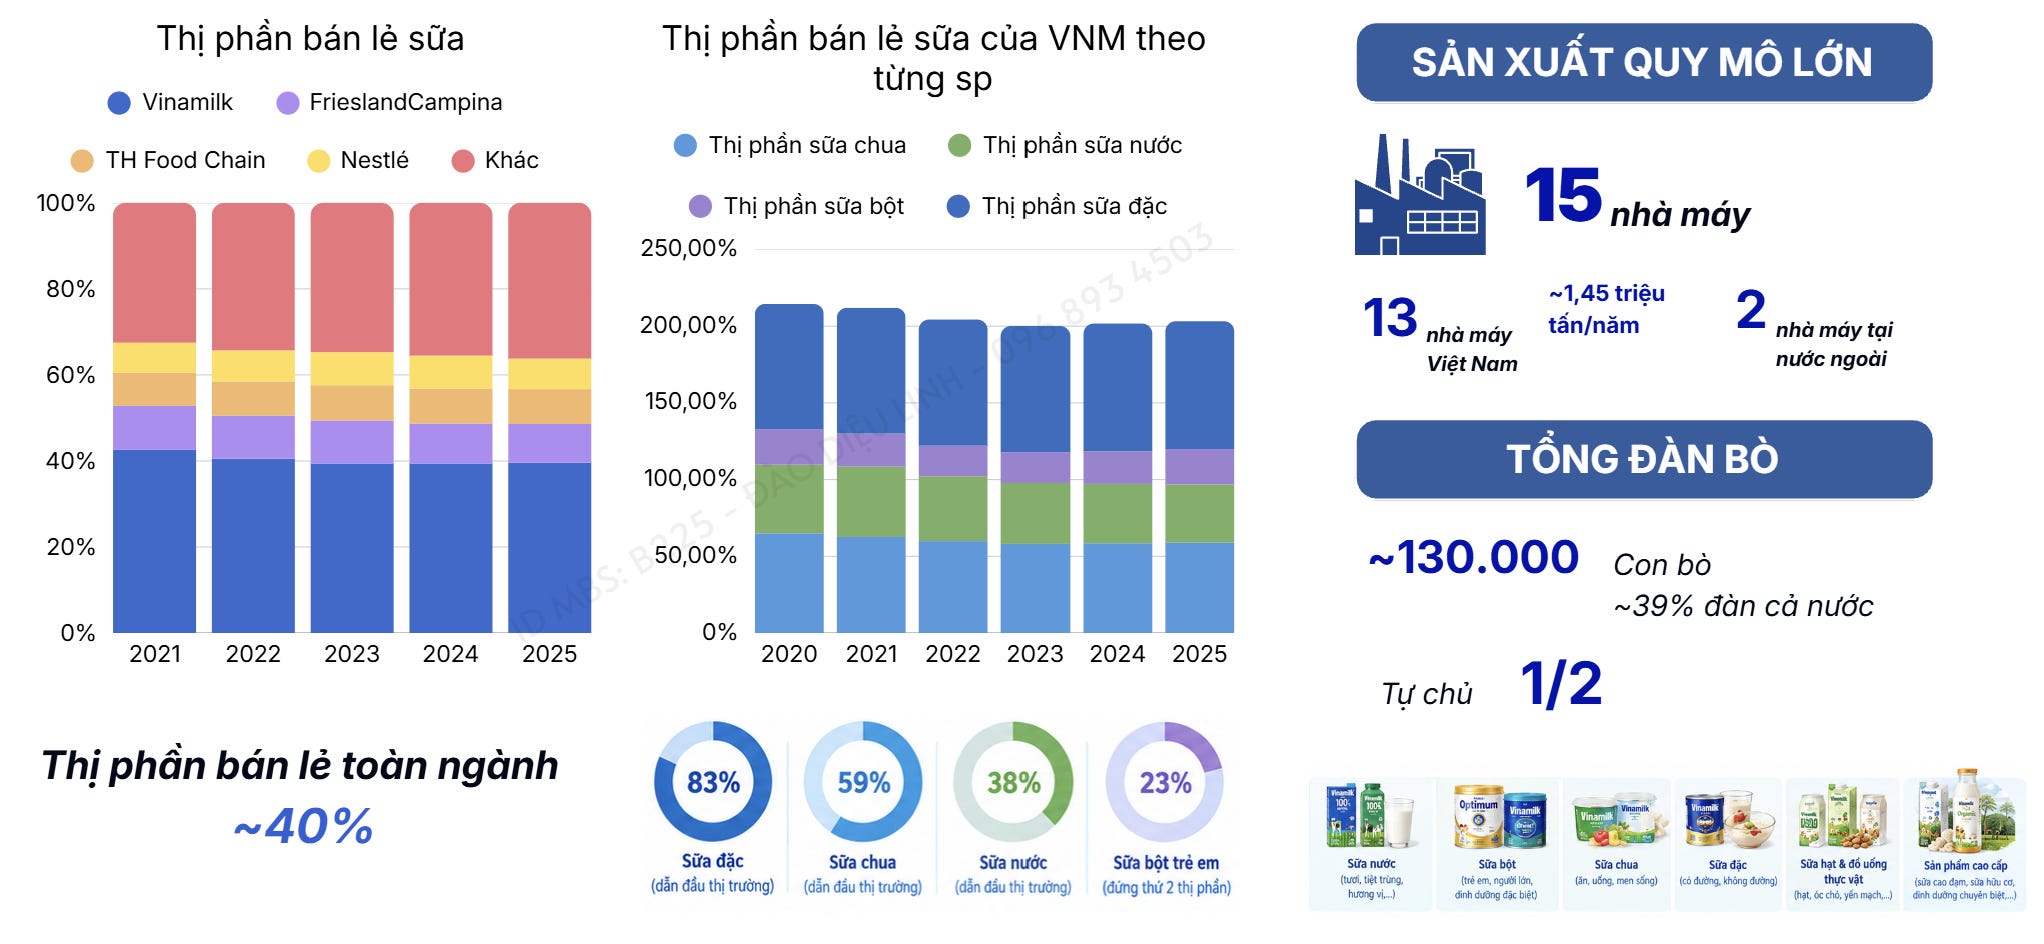
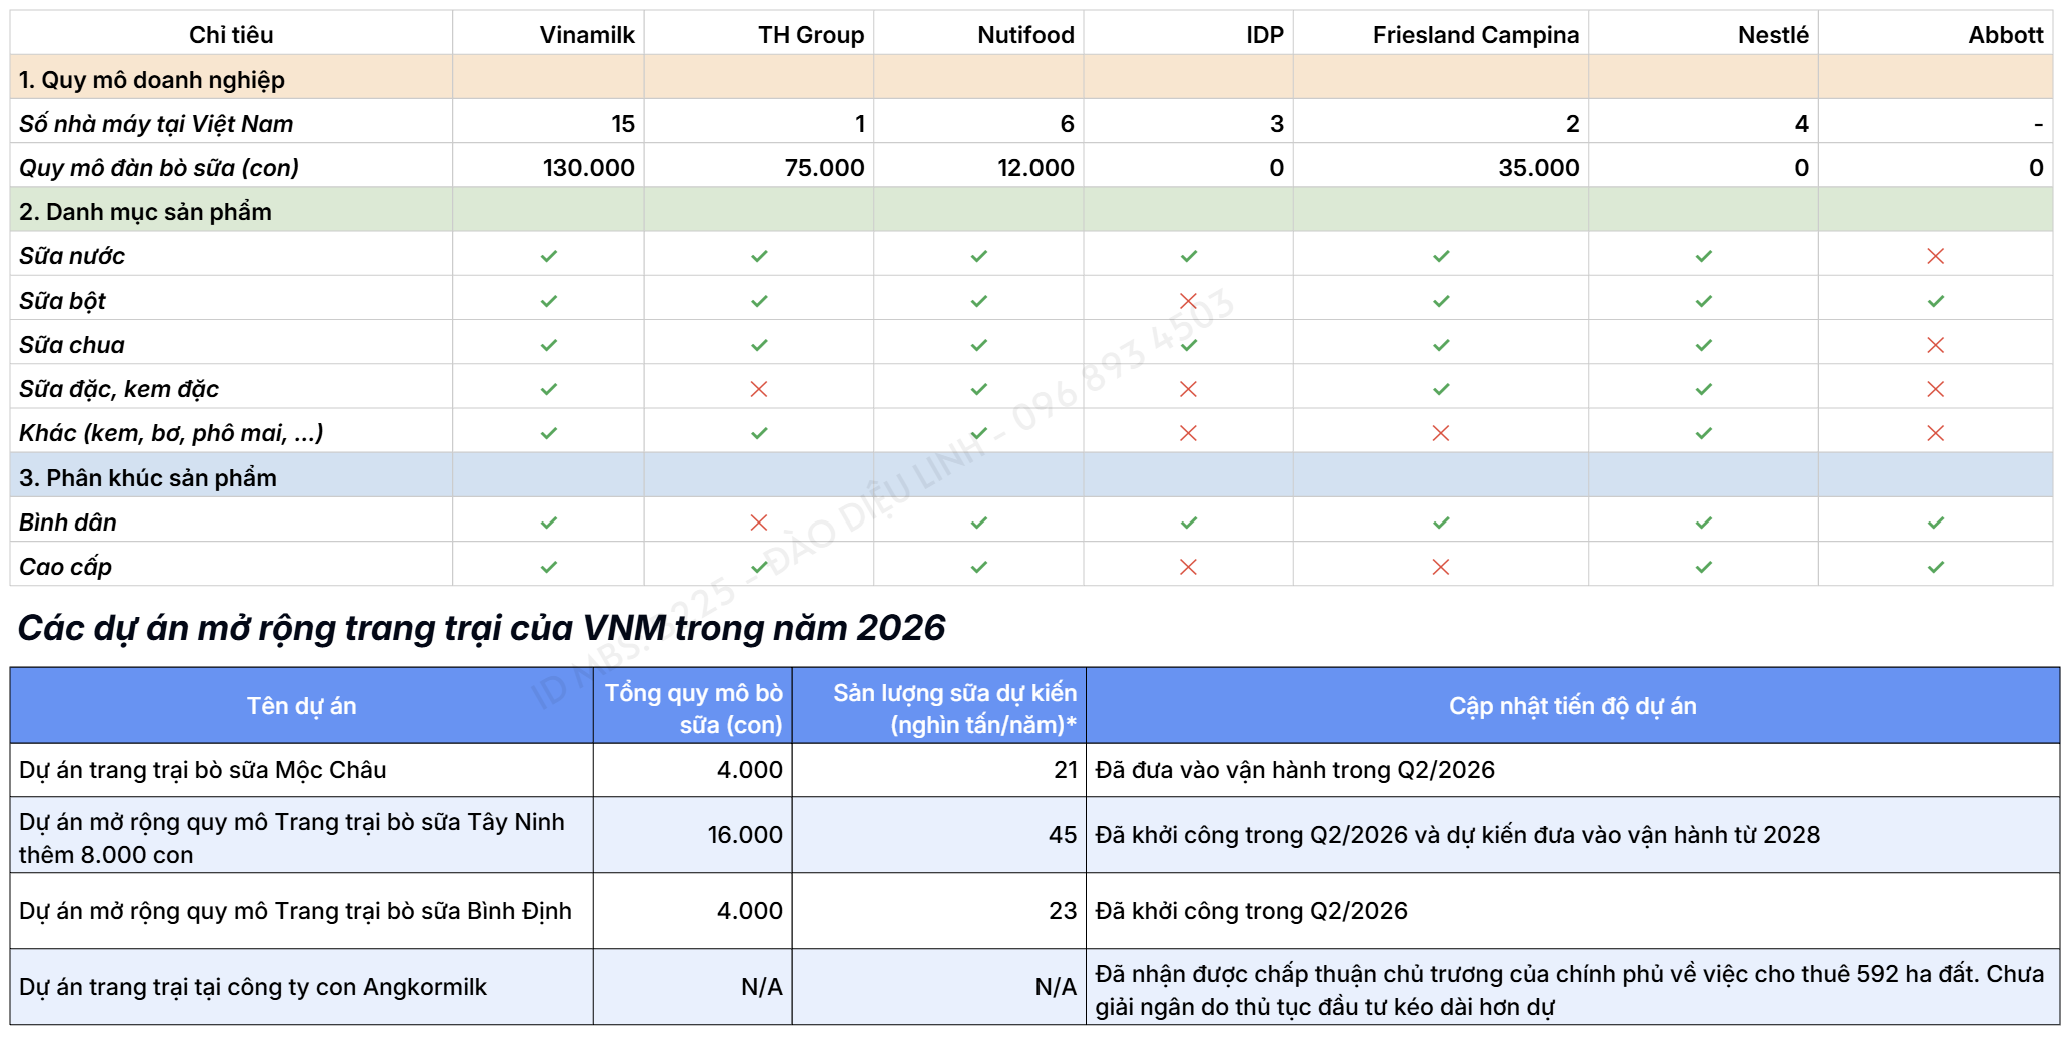
Lợi thế lớn của VNM nằm ở quy mô, thị phần và độ phủ:
- Thị phần: khoảng 40% toàn ngành, dẫn đầu nhiều phân khúc: sữa đặc 83%, sữa chua 59%, sữa nước 38%; đứng thứ 2 ở sữa bột trẻ em với 23%.
- Quy mô sản xuất: sở hữu 15 nhà máy, tổng công suất trong nước khoảng 1,45 triệu tấn/năm.
- Nguồn nguyên liệu: quản lý và liên kết khoảng 130.000 con bò, tương đương gần 39% đàn bò sữa cả nước, tự chủ khoảng một nửa nhu cầu sữa tươi nguyên liệu.
- Danh mục sản phẩm đa dạng: giúp VNM phủ rộng nhiều phân khúc và đáp ứng nhiều nhu cầu tiêu dùng.
→ Quy mô lớn, thị phần cao và hệ thống sản xuất – nguyên liệu rộng tạo cho VNM lợi thế đáng kể khi thị trường bước vào giai đoạn trưởng thành.
V. Sức khỏe tài chính
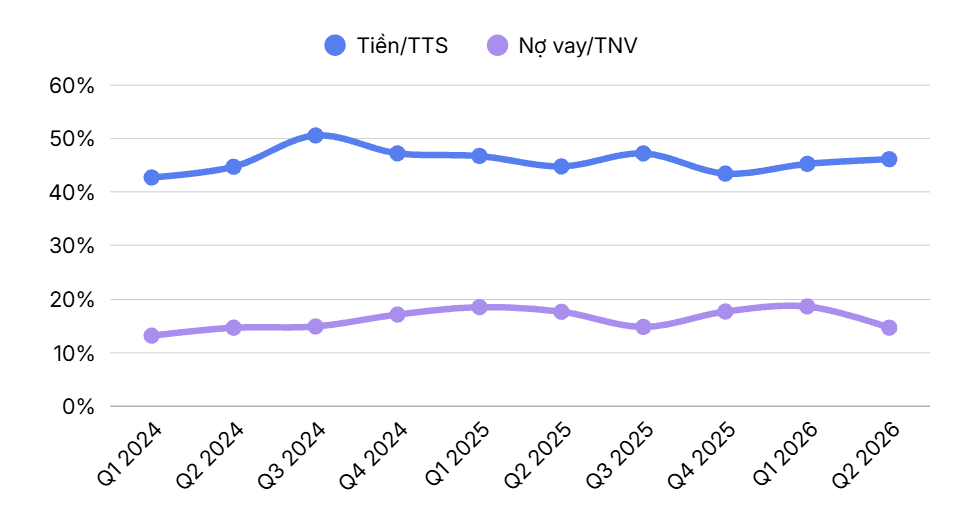
- Tiền và đầu tư ngắn hạn: khoảng 26.503 tỷ đồng, tương đương 46% tổng tài sản.
- Tiền ròng sau nợ vay: khoảng 18.000 tỷ đồng, cho thấy bảng cân đối tài chính khá vững.
- Nợ vay: chỉ khoảng 15% tổng nguồn vốn, chủ yếu là nợ ngắn hạn phục vụ vốn lưu động.
- Nhờ lượng tiền mặt lớn và đòn bẩy thấp, VNM có khả năng duy trì chính sách cổ tức tiền mặt cao, những năm gần đây khoảng 4.000–5.000 đồng/cp.
VI. Câu chuyện khác
- TH True Milk IPO: mức định giá được đề cập 1,86–3,3 tỷ USD, có thể trở thành một mốc tham chiếu cho định giá ngành sữa. Tuy nhiên, cần lưu ý VNM và TH khác nhau về tăng trưởng, biên lợi nhuận, tài sản và cấu trúc vốn.
- Cơ cấu cổ đông: Platinum Victory đã giảm sở hữu xuống dưới 2,5% và rút đại diện khỏi HĐQT; nếu tiếp tục thoái vốn, áp lực cung từ cổ đông này có thể giảm.
- SCIC và quản lý vốn Nhà nước: nếu cơ chế mới cho phép SCIC chủ động hơn trong việc giữ lại, tái đầu tư hoặc tái cơ cấu vốn, VNM có thể có thêm dư địa giữ lại một phần lợi nhuận để tái đầu tư, thay vì chủ yếu chi trả cổ tức.
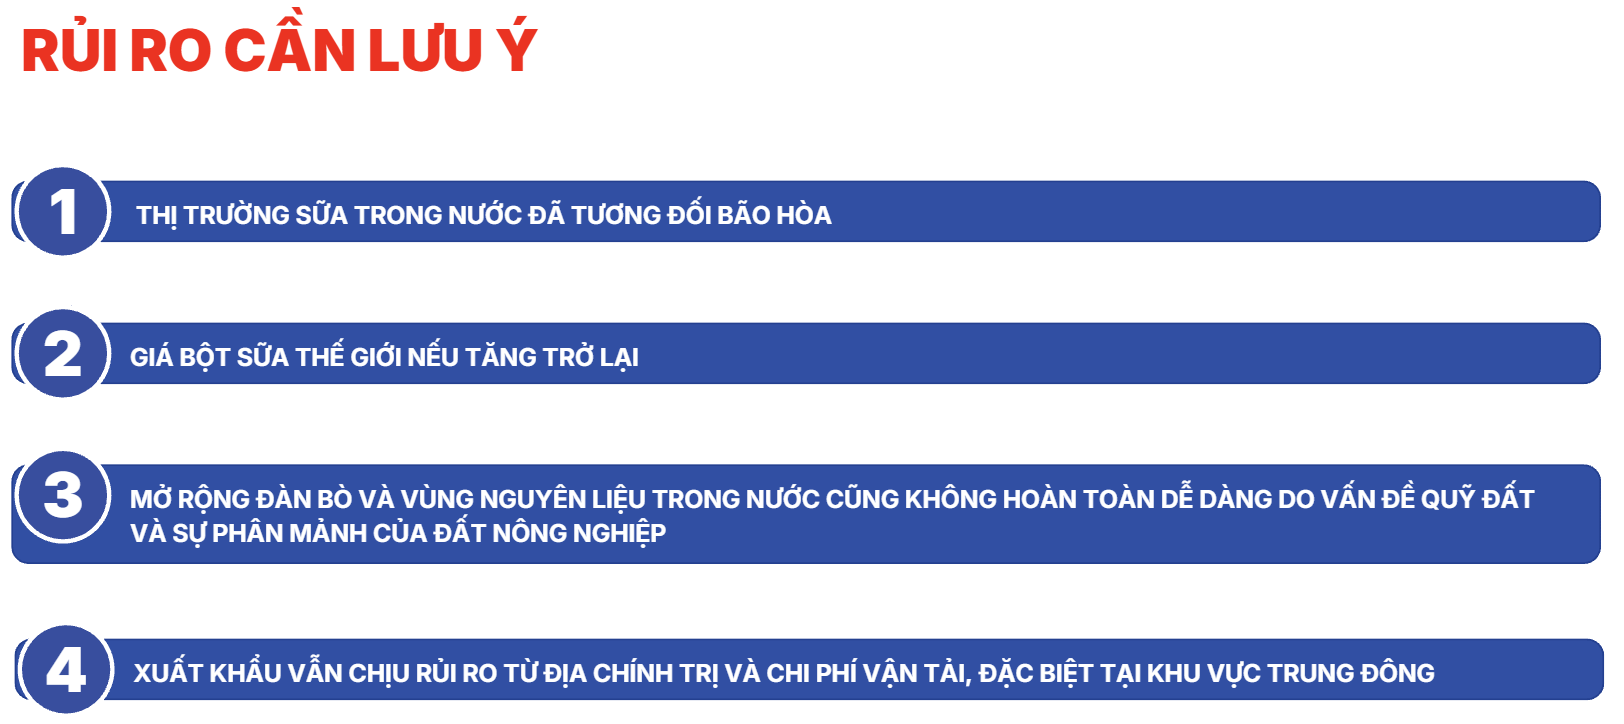
VII. Rủi ro
Trân trọng
Đào Diệu Linh | ID MBS: B225