PHP – Cái hay của câu chuyện Lạch Huyện 3&4 nằm ở chỗ “ăn” được 2 lần

Nếu nhìn riêng Lạch Huyện 3&4 thì mình thấy cái hay nhất của PHP không chỉ nằm ở việc có thêm một cảng nước sâu mới, mà nằm ở cách PHP bắt tay với TIL – đơn vị khai thác cảng thuộc hệ sinh thái MSC .

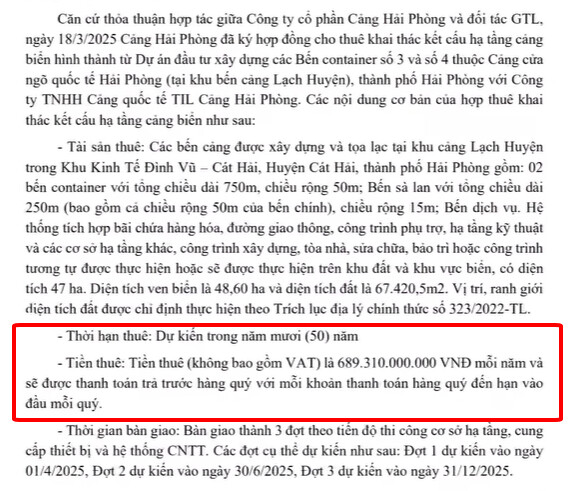
PHP là bên bỏ vốn đầu tư hạ tầng cảng, sau đó cho liên doanh HTIT thuê lại để khai thác trong thời hạn dài 50 năm với tiền thuê vào ~ 690 tỷ đồng/năm . Như vậy, chỉ riêng việc sở hữu tài sản và cho thuê, PHP đã có một nguồn doanh thu khá đều trong thời gian dài. Với tổng vốn đầu tư bỏ ra xây dựng cảng Lạch Huyện 3&4 gần 7000 tỷ đồng thì với nguồn thu từ hợp đồng cho thuê thôi PHP đã hoà vốn chỉ sau hơn 10 năm và phần còn lại sẽ là lợi nhuận cho PHP.

Nhưng câu chuyện chưa dừng ở đó. PHP còn nắm 51% vốn tại HTIT , tức là ngoài tiền thuê cảng, PHP vẫn tiếp tục hưởng phần lợi nhuận từ chính hoạt động khai thác của liên doanh. Hiểu đơn giản là PHP vừa đóng vai “chủ nhà” thu tiền thuê bất kể liên doanh lãi hay lỗ, vừa là “cổ đông” hưởng lợi khi cảng làm ăn tốt .

Điểm mình đánh giá quan trọng hơn nữa là đối tác đứng sau HTIT lại là TIL, thuộc hệ sinh thái MSC . MSC hiện có năng lực vận chuyển trên 23 triệu TEU/năm , mạng lưới kết nối hơn 500 cảng và riêng tại Việt Nam mỗi năm vận chuyển hơn 1 triệu TEU hàng xuất nhập khẩu. Vì vậy, việc đi cùng MSC giúp Lạch Huyện 3&4 có lợi thế lớn về nguồn hàng và khả năng kéo các tuyến tàu nội Á, châu Âu, châu Mỹ về khai thác tại cảng. Với một cảng mới, có một hãng tàu lớn đứng sau hỗ trợ nguồn hàng thì tốc độ lấp đầy công suất sẽ khác rất nhiều so với việc phải tự đi tìm khách từ đầu.

Thực tế hiệu quả đã bắt đầu phản ánh vào số liệu. Lãi từ công ty liên doanh, liên kết trong Q2/2026 đạt khoảng 92 tỷ đồng, trong khi cùng kỳ chỉ khoảng 5 tỷ đồng; lũy kế 6 tháng đạt khoảng 157 tỷ đồng so với 28 tỷ đồng cùng kỳ . Đồng thời, sản lượng Lạch Huyện 3&4 được kỳ vọng đạt khoảng 700–750 nghìn TEU trong 2026 , vượt 1 triệu TEU trong 2027 , tức tiến rất gần công suất thiết kế khoảng 1,1 triệu TEU/năm .

Nên nếu tóm lại câu chuyện này thì mình nhìn PHP theo hướng khá đơn giản: đầu tư cảng một lần nhưng tạo ra hai nguồn lợi ích – một bên là dòng tiền thuê hạ tầng dài hạn, một bên là lợi nhuận từ HTIT. Và nhờ có MSC đứng sau hỗ trợ nguồn hàng, khả năng Lạch Huyện 3&4 lấp đầy công suất nhanh cũng rõ ràng hơn. Đây mới là điểm khiến dự án này có thể trở thành động lực đưa lợi nhuận PHP lên một mặt bằng mới trong vài năm tới.
image

PHP: Chu kỳ tăng trưởng mới đang chuyển từ kỳ vọng sang lợi nhuận

Điểm đáng chú ý nhất của CTCP Cảng Hải Phòng (PHP) lúc này không nằm ở hệ thống cảng truyền thống, mà ở tốc độ lấp đầy Bến 3–4 Lạch Huyện. Trong khi sản lượng các cảng sông gần như đi ngang, Lạch Huyện đang đưa PHP từ một doanh nghiệp cảng tăng trưởng ổn định sang giai đoạn lợi nhuận tăng nhanh hơn. Câu hỏi quan trọng là đà tăng này có đủ mạnh để bù lại áp lực dư cung ngày càng lớn tại Hải Phòng hay không.

Nửa đầu năm 2026 cho thấy sự thay đổi đã bắt đầu phản ánh rõ vào kết quả kinh doanh. Doanh thu PHP đạt 1.695 tỷ đồng, tăng 37% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt khoảng 735 tỷ đồng, tăng 119%. Đáng chú ý hơn, biên lợi nhuận gộp tăng lên 54,8% và lợi nhuận từ các công ty liên doanh, liên kết tăng từ 28 tỷ lên 157 tỷ đồng, chủ yếu nhờ đóng góp từ Bến 3–4 Lạch Huyện.

Điều này cho thấy câu chuyện của PHP không đơn thuần là sản lượng tăng. PHP đang hưởng lợi theo hai lớp: vừa có nguồn thu từ việc cho thuê hạ tầng, vừa sở hữu 51% đơn vị khai thác Bến 3–4 Lạch Huyện. Khi sản lượng qua cảng tăng, phần lợi nhuận từ liên doanh cũng tăng theo, tạo khả năng cải thiện lợi nhuận nhanh hơn doanh thu.

Động lực này có cơ sở để tiếp tục trong những quý tới. Đến hết tháng 8/2026, Bến 3–4 Lạch Huyện đã xử lý khoảng 428 nghìn TEU, tương đương khoảng 61% kế hoạch 700 nghìn TEU của cả năm. Sản lượng được hỗ trợ bởi hệ sinh thái MSC/TIL và kế hoạch mở thêm các tuyến tàu lớn. Song song đó, khung giá bốc dỡ tại Lạch Huyện đã được điều chỉnh tăng khoảng 10–11% từ tháng 2/2026. Nói đơn giản, PHP đang có cả sản lượng tăng và mặt bằng giá dịch vụ tốt hơn cùng lúc.

Đây cũng là điểm khiến câu chuyện PHP khác với phần còn lại của hệ thống cảng. Sản lượng tại Chùa Vẽ, Đình Vũ và Tân Vũ trong 8 tháng đầu năm 2026 đạt khoảng 1,14 triệu TEU, gần như không tăng so với cùng kỳ. Các cảng này vẫn tạo nền doanh thu ổn định, nhưng khó trở thành động lực tăng trưởng chính.

Mâu thuẫn lớn nhất nằm ở chỗ công suất cảng Hải Phòng đang tăng nhanh hơn nhu cầu. Riêng năm 2025, công suất thiết kế tăng khoảng 43,5%, trong khi sản lượng container chỉ tăng 12,1%. Tuy nhiên, dòng hàng lại đang dịch chuyển rõ về các cảng nước sâu: sản lượng tại Lạch Huyện giai đoạn 2021–2025 tăng bình quân khoảng 34,5% mỗi năm, cao hơn nhiều so với toàn khu vực Hải Phòng.

Vì vậy, luận điểm của PHP trong 1–2 quý tới phụ thuộc chủ yếu vào tốc độ lấp đầy Bến 3–4 Lạch Huyện. Nếu nguồn hàng từ MSC/TIL tiếp tục tăng như kế hoạch, lợi nhuận của PHP vẫn có khả năng duy trì tốc độ tăng cao. Ngược lại, cạnh tranh từ các bến mới tại Lạch Huyện và tình trạng dư cung công suất là hai yếu tố có thể khiến sản lượng tăng chậm hơn kỳ vọng.

PHP vì thế đang bước vào một giai đoạn khác trước: các cảng truyền thống giữ nền, còn Lạch Huyện trở thành động cơ tăng trưởng. Điểm quyết định không còn là PHP có thêm công suất hay không, mà là công suất mới được lấp đầy nhanh đến mức nào và chuyển thành lợi nhuận ra sao.

Nhà đầu tư muốn tham khảo vùng giá tích sản và mức giá mục tiêu của PHP có thể liên hệ qua thông tin trên trang tiểu sử.