PHP - Thống lĩnh cửa ngõ hàng hải miền Bắc!

, , , ,

Việt Nam sở hữu lợi thế đặc biệt để phát triển kinh tế biển nhờ đường bờ biển dài hơn 3.260 km, vị trí nằm trên tuyến hàng hải quốc tế huyết mạch, cùng hệ thống cảng biển, tài nguyên thủy sản, dầu khí và tiềm năng điện gió ngoài khơi rất lớn. Trong bối cảnh đó, Đảng và Nhà nước đã xác định kinh tế biển là một trong những động lực tăng trưởng quan trọng của đất nước. Theo tinh thần Nghị quyết số 36-NQ/TW về Chiến lược phát triển bền vững kinh tế biển Việt Nam và những định hướng mới trong giai đoạn hiện nay, Việt Nam đặt mục tiêu xây dựng nền kinh tế biển hiện đại, phát triển các trung tâm logistics, cảng nước sâu, đô thị ven biển, năng lượng tái tạo và từng bước đưa đất nước trở thành quốc gia mạnh về biển, giàu lên từ biển.

Năm 2025, trọng tâm lớn là việc ban hành Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân, trong đó xác định khu vực kinh tế tư nhân là một trong những động lực quan trọng nhất của nền kinh tế quốc gia. Thì 2026 nghị quyết mới xác định phát triển mạnh DN Biển, nhất là các Tập đoàn, tổng công ty quy mô lớn đồng thời hình thành những trung tâm kinh tế biển mạnh của quốc gia và khu vực dựa trên lợi thế mà nước ta có sẵn.
Việt Nam sẽ phát triển tập đoàn kinh tế biển quy mô lớn - Báo VnExpress

Ngành Cảng biển : Miếng bánh vẫn liên tục được phình to, nhưng cảng nước sâu mới chiếm trọn tinh túy Sản lượng container tại khu vực Hải Phòng vẫn duy trì tăng trưởng tích cực, đạt CAGR khoảng 9,4%/năm trong giai đoạn 2019–2025. Tuy nhiên, tăng trưởng đang phân hóa rõ khi cụm cảng nước sâu Lạch Huyện tăng mạnh hơn nhiều - khoảng 31,9%/năm, nhờ xu hướng dịch chuyển hàng hóa từ cảng sông ra cảng nước sâu để tiếp nhận tàu mẹ và khai thác các tuyến xa. Ngược lại, nhóm cảng sông Cấm tăng trưởng chậm hơn, chịu cạnh tranh gay gắt và đơn giá xếp dỡ gần như đi ngang trong nhiều năm.

Ba yếu tố chính đang định hình xu hướng tại Hải Phòng:
• Quy hoạch Chính phủ: Di dời cảng Hoàng Diệu để phát triển đô thị, đồng thời ưu tiên cảng nước sâu Lạch Huyện nhằm giảm chi phí logistics và đón tàu lớn (lên đến 150.000 DWT).
• Hạ tầng cảng: Thượng nguồn sông Cấm chỉ tiếp nhận tàu nhỏ (1.700 TEU, 1-2 tàu/lần), trong khi hạ nguồn (2.500 TEU, 3-4 tàu) và Lạch Huyện (13.000 TEU) đáp ứng xu hướng tàu container ngày càng lớn.
• Tăng trưởng chênh lệch: Từ 2018-2023, cảng sông Cấm chỉ tăng trưởng 1.1%/năm (CAGR), thấp hơn nhiều so với mức 8% toàn ngành, trong khi Lạch Huyện đạt CAGR 32.2%, cho thấy dòng hàng đang đổ về cảng nước sâu.

Cảng Nước Sâu Lạch Huyện 3 & 4: Động Lực Tăng Trưởng Chính, Kỳ Vọng Bùng Nổ
• Lạch Huyện là “ngôi sao” của PHP: Cảng nước sâu duy nhất miền Bắc, tiếp nhận tàu 150.000 DWT/13.000 TEU, kết nối trực tiếp châu Âu/Mỹ mà không trung chuyển qua Singapore/Hong Kong. Điều này giảm chi phí logistics, rút ngắn thời gian vận chuyển, thu hút hàng xuất khẩu miền Bắc (dệt may, điện tử, thép, nông sản).
• Xu hướng dịch chuyển: Nguồn hàng từ thượng/hạ nguồn sông Cấm đang đổ về Lạch Huyện, giúp PHP nâng thị phần container, cạnh tranh với Gemalink, Tân Cảng, Hải An.
• Lợi nhuận cao: Giá dịch vụ chạm trần khung (cao hơn 25% so với cảng sông Cấm theo Quyết định 810/QĐ-BGTVT), nhờ nhu cầu vượt công suất và vị thế độc quyền. Khi Lạch Huyện 3&4 chính thức hoạt động, đây sẽ là động lực chính đẩy sản lượng thông qua tăng vọt, mở rộng biên lợi nhuận và đảm bảo tăng trưởng ổn định đến 2027.

Định giá cổ phiếu hấp dẫn: PHP đang giao dịch với P/E khoảng 12,9 lần, Dthu LNST tăng trưởng đều từng quý, biên LN gộp cao, vay nợ ít, Cổ tức tiền mặt đều hang năm.
image
image

image

Phân tích kỹ thuật:


DaviidNguyen: 0866.379.868
VFS Hà Nội: 00549

1 Likes

Break

Các cụ quan tâm CP lh em qua zl sdt tren nhe

PHP hàng về khủng dữ

PHP đã vượt đỉnh

PHP chạy tiếp

PHP nổ mạnh

FDI vào VN mấy năm gần đây tập trung ở kv phía bắc. VN mình có TQ đổ vào đầu tư, hàng từ tỉnh sâu nội địa của nó đi qua HP-VN gần hơn.

1 Likes

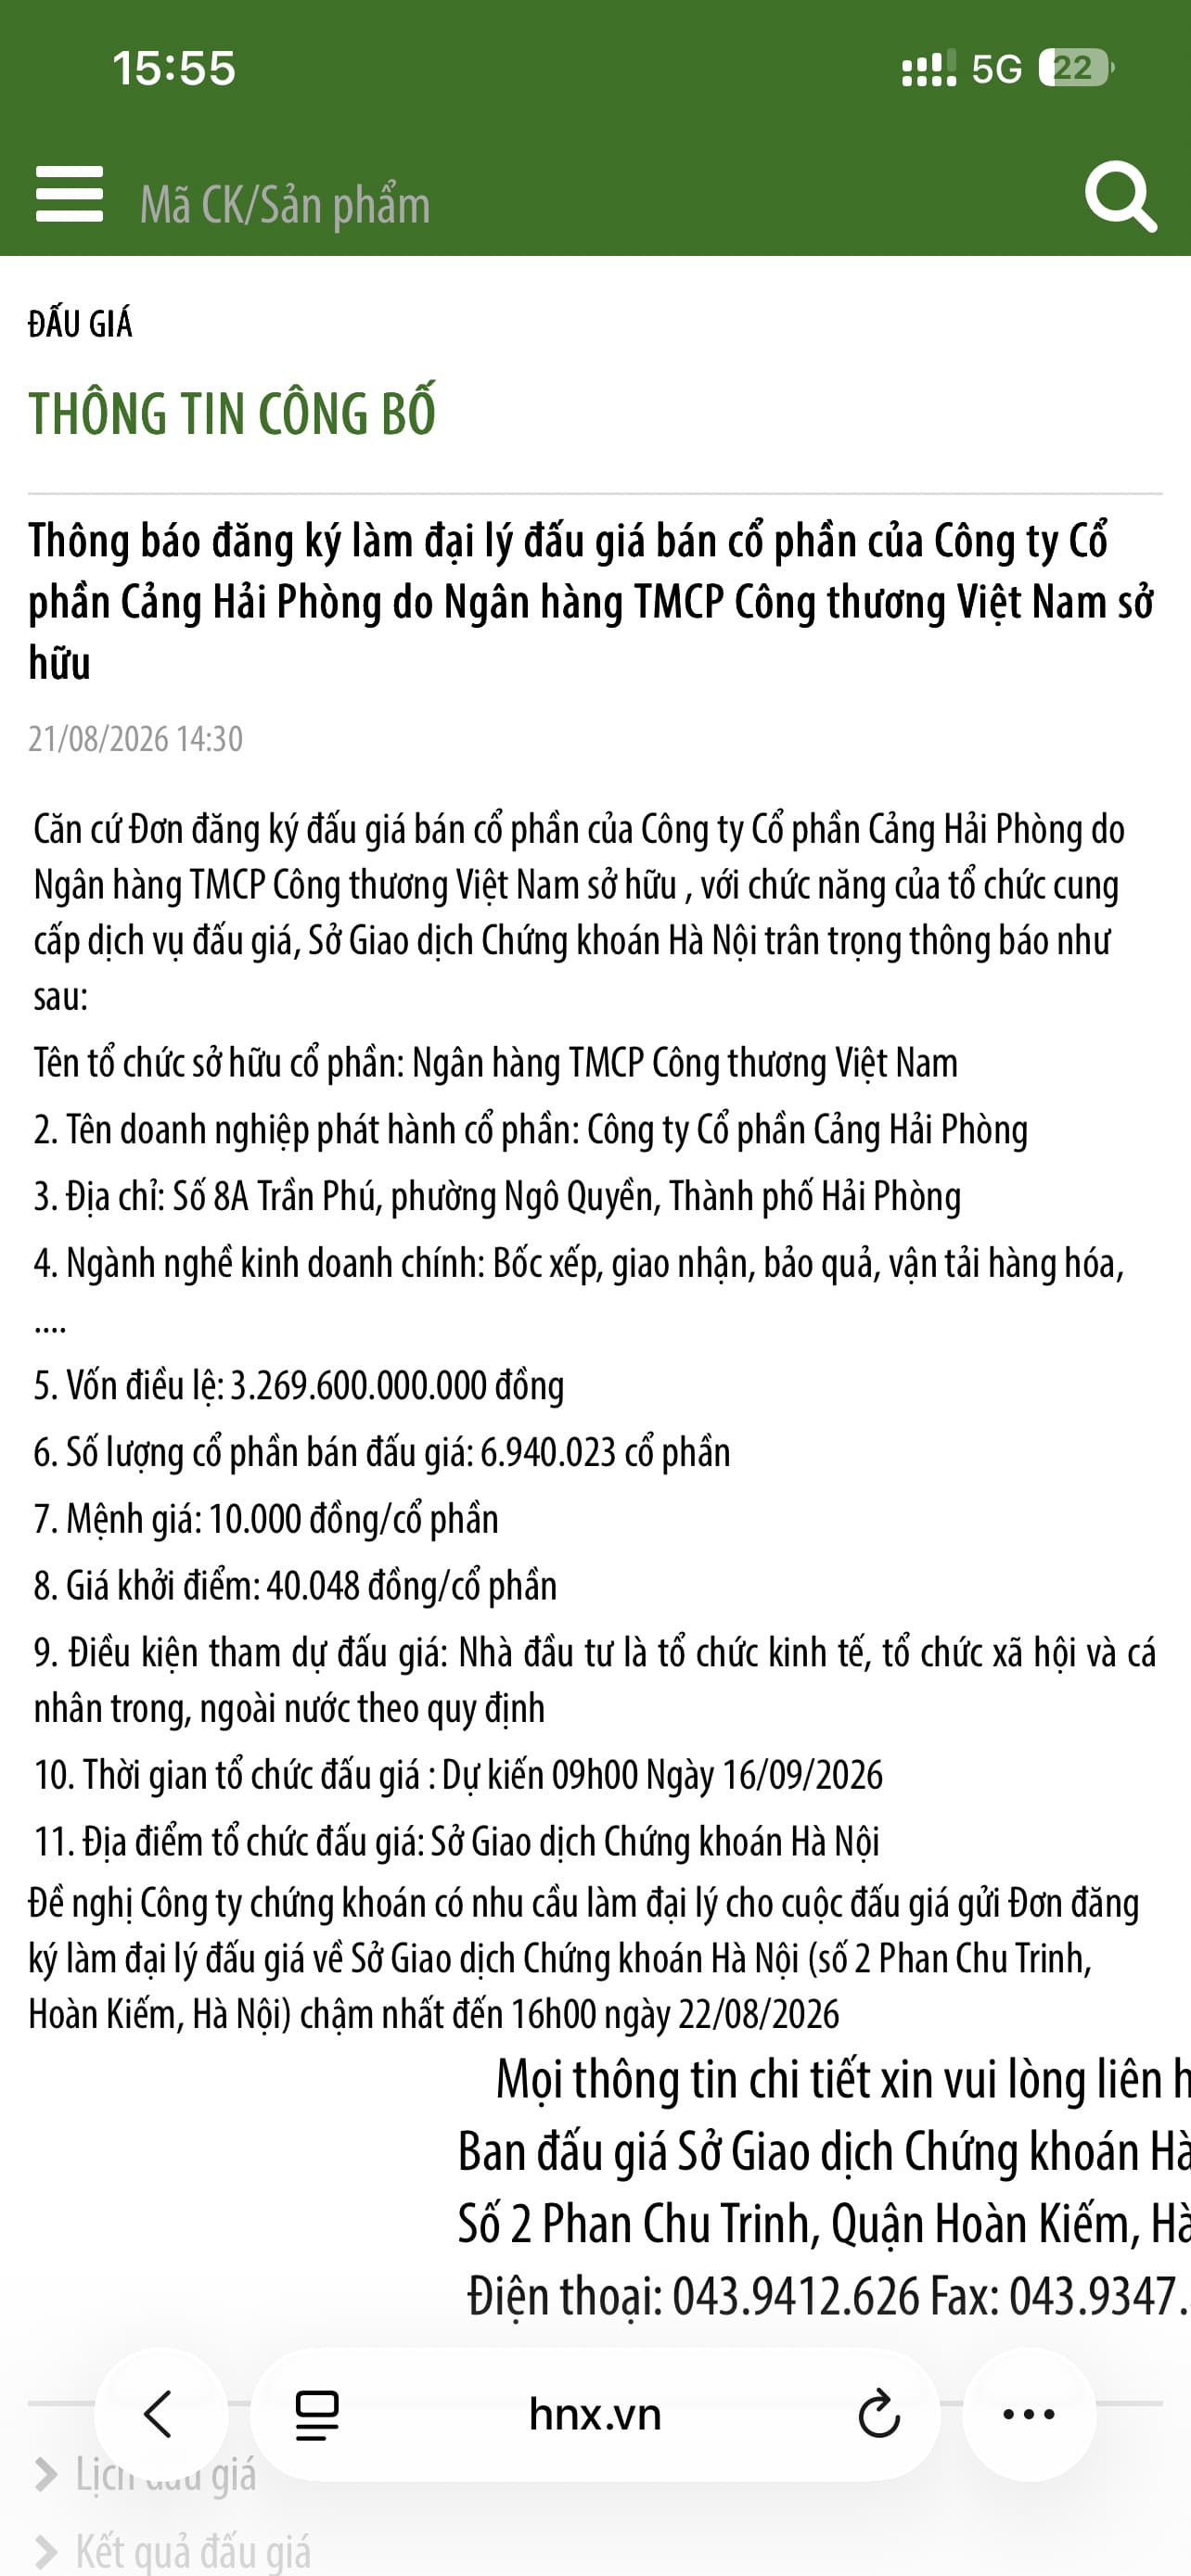
Đấu giá ngon rồi ae

1 Likes

Chào bác chủ top @DaviidNguyen và các bác đang theo dõi nhóm cổ phiếu cảng biển & logistics,

Rất đồng tình với góc nhìn của bác DaviidNguyen về tiềm năng kinh tế biển và vị thế cửa ngõ hàng hải miền Bắc của PHP cùng các bến Lạch Huyện. Sóng vốn FDI dịch chuyển và kim ngạch xuất nhập khẩu tăng trưởng 2 chữ số đang tạo ra bệ phóng rất lớn cho toàn bộ trục hạ tầng hàng hải - logistics từ Bắc vào Nam.

Bên cạnh các cảng biển đón tàu mẹ trực tiếp như cụm Lạch Huyện hay Cái Mép - Thị Vải, một mắt xích dòng tiền cực kỳ then chốt trong chuỗi cung ứng nhưng đang bị định giá chiết khấu sâu dưới giá trị sổ sách chính là hệ thống cảng cạn (ICD) và tổ hợp kho bãi logistics yết hầu kết nối hàng hóa.

Tiêu biểu ở khu vực phía Nam là cổ phiếu ILB (Công ty Cổ phần ICD Tân Cảng - Long Bình, trực thuộc hệ sinh thái Tổng Công ty Tân Cảng Sài Gòn SNP) với nhiều số liệu định lượng đáng chú ý cho giai đoạn 2026 - 2028:

  1. Đòn bẩy công suất từ Cụm kho 26-27 & Cao tốc Biên Hòa - Vũng Tàu: Cụm kho mới 46.000m² đưa tổng diện tích sàn kho bãi lên 546.000m² (lớn nhất miền Nam), thúc đẩy doanh thu 6T/2026 tăng 32.3% YoY. Tuyến cao tốc Biên Hòa - Vũng Tàu thông xe cuối năm 2026 sẽ rút ngắn 40% thời gian vận chuyển kết nối cụm cảng Cái Mép - Thị Vải, dự phóng sản lượng ICD vượt 380.000 TEU và EPS 2026 đạt ~3.089 đ/cp.
  2. Bảng cân đối tài chính pháo đài & Cổ tức tiền mặt 7.6% - 8.0%: Vị thế tiền mặt ròng đạt 216.6 tỷ VND (tương đương 5.670 đ tiền mặt/cp), tỷ lệ nợ vay/VCSH chỉ 22.8%. Đây là tấm đệm vững chắc đảm bảo cổ tức tiền mặt đều đặn 1.427 - 1.500 đ/cp mỗi năm.
  3. Hào kinh tế vị trí yết hầu & Khả năng điều tiết giá dịch vụ: Khu đất 105 ha có hợp đồng thuê dài hạn tới năm 2058. Cơ chế điều tiết cước theo Thông tư 39/2023/TT-BGTVT giúp ILB chuyển tiếp 50-60% biến động chi phí sang khách thuê FDI, giữ vững biên EBITDA quanh 38.0% - 38.1%.

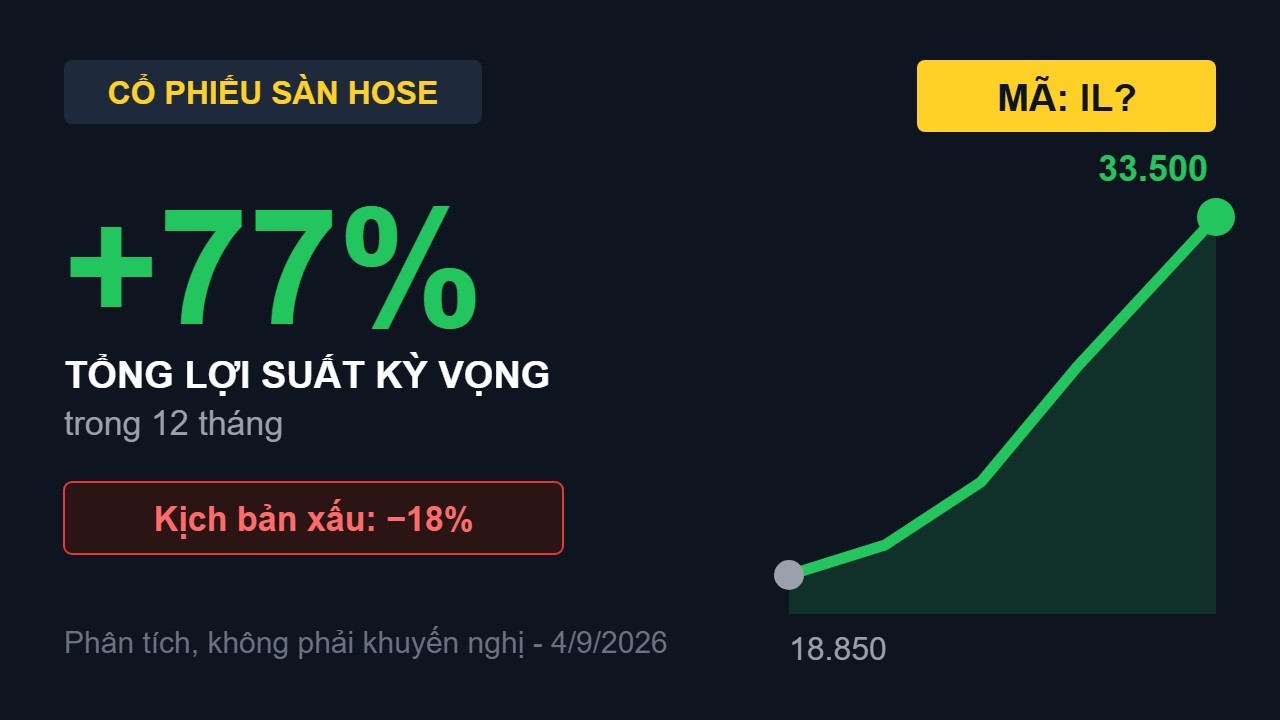
Hiện tại thị trường đang định giá ILB ở mức rất thận trọng với P/E trailing chỉ ~6.4x và P/B 0.84x (thấp hơn nhiều so với giá trị tài sản ròng), trong khi định giá hợp lý theo mô hình DCF và EV/EBITDA rơi vào khoảng 25.000 đ/cp.

Gửi các bác video phân tích chi tiết BCTC 6T/2026, mô hình dòng tiền và kịch bản tăng trưởng của ILB để cùng theo dõi và thảo luận thêm góc nhìn về nhóm logistics - cảng biển:

1 Likes

Lúc nào có vol vào ới câu nhé

Logistics Q3/2026: Cảng biển hưởng lợi từ thương mại tăng mạnh, chuyển phát vẫn chịu áp lực chi phí

Bức tranh ngành logistics trong Q3/2026 đang cho thấy sự phân hóa khá rõ. Hoạt động xuất nhập khẩu tăng mạnh tạo nền tảng thuận lợi cho các doanh nghiệp cảng biển và vận tải biển, đặc biệt là nhóm cảng nước sâu có hiệu quả khai thác cao. Ngược lại, với nhóm bưu chính – chuyển phát, doanh thu vẫn có thể duy trì tăng trưởng tốt nhờ tiêu dùng và thương mại điện tử, nhưng giá nhiên liệu cao tiếp tục gây sức ép lên biên lợi nhuận. Vì vậy, yếu tố đáng chú ý không chỉ nằm ở tốc độ tăng doanh thu, mà là khả năng chuyển tăng trưởng sản lượng thành lợi nhuận thực tế.

Trong Q3/2026, tính đến giữa tháng 9, tổng kim ngạch xuất nhập khẩu của Việt Nam tăng khoảng 29,6% so với cùng kỳ. Lưu lượng hàng hóa qua hệ thống cảng biển cả nước được ước tính tăng 21,7%, trong khi hai khu vực cảng trọng điểm Hải Phòng và TP.HCM tăng lần lượt khoảng 9,7% và 8,6%. Động lực đến từ sự phục hồi của các thị trường xuất khẩu lớn, nhu cầu tích trữ hàng hóa cho mùa mua sắm cuối năm và xu hướng dịch chuyển chuỗi cung ứng. Bên cạnh đó, tình trạng ùn tắc tại một số cảng trung chuyển trong khu vực cũng khiến các hãng tàu phải điều chỉnh mạng lưới vận tải, tạo thêm cơ hội cho các cụm cảng Việt Nam.

Trong nhóm này, CTCP Gemadept (GMD) đang nổi bật nhờ đồng thời hưởng lợi từ sản lượng tăng và hiệu quả của hệ thống cảng nước sâu. Lợi nhuận Q3/2026 được dự báo tăng khoảng 86% so với cùng kỳ. Động lực quan trọng đến từ Gemalink khi sản lượng qua cảng có thể tăng hơn 27%, trong bối cảnh cảng tiếp tục khai thác vượt công suất thiết kế. Điều đáng chú ý là tăng trưởng của GMD không chỉ đến từ lượng hàng qua cảng mà còn được hỗ trợ bởi phần lợi nhuận từ công ty liên doanh, liên kết, giúp mức tăng lợi nhuận cao hơn đáng kể so với tốc độ tăng sản lượng.

CTCP Cảng Hải Phòng (PHP) cũng là doanh nghiệp hưởng lợi trực tiếp từ sự cải thiện của hoạt động thương mại khu vực phía Bắc. Lợi nhuận Q3 được dự báo tăng khoảng 65% so với cùng kỳ, nhờ giá dịch vụ tăng và đóng góp ngày càng lớn từ bến số 3, 4 Lạch Huyện. Sau thời gian đầu vận hành, hiệu suất khai thác của cụm bến mới đang có xu hướng cải thiện, đồng thời được hỗ trợ bởi việc mở thêm tuyến dịch vụ. Nếu sản lượng tiếp tục tăng trong các quý tới, đây có thể trở thành động lực tăng trưởng có tính dài hạn hơn thay vì chỉ là yếu tố mùa vụ của Q3.

Với CTCP Container Việt Nam (VSC), câu chuyện lợi nhuận có thêm một lớp khác. Hoạt động cảng cốt lõi cải thiện nhờ sản lượng tăng và giá dịch vụ bình quân cao hơn, qua đó hỗ trợ biên lợi nhuận gộp. Tuy nhiên, một phần đáng kể tăng trưởng lợi nhuận còn đến từ lợi nhuận công ty liên doanh, liên kết khi CTCP Vận tải và Xếp dỡ Hải An (HAH) đóng góp nhiều hơn. Do đó, khi đánh giá chất lượng tăng trưởng của VSC cần tách riêng phần cải thiện từ hoạt động cảng với phần lợi nhuận đến từ khoản đầu tư vào doanh nghiệp liên kết.

Bản thân HAH vẫn duy trì triển vọng tương đối ổn định dù giá nhiên liệu tăng gây áp lực lên chi phí vận hành. Lợi nhuận Q3 được ước tính tăng khoảng 12% so với cùng kỳ. Điểm hỗ trợ nằm ở việc tăng giá dịch vụ, kiểm soát chi phí tốt hơn và mở rộng hoạt động cho thuê tàu trong bối cảnh giá cước thuê tàu vẫn ở mức cao. Việc chuyển thêm tàu từ tự vận hành sang cho thuê và gia hạn hợp đồng với mức giá thuận lợi giúp biên lợi nhuận mảng khai thác tàu có khả năng cải thiện, phần nào bù đắp tác động từ nhiên liệu.

Ở chiều ngược lại, nhóm bưu chính – chuyển phát đang đối diện bài toán khó hơn. Lũy kế 8 tháng năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,2%, trong khi khối lượng vận chuyển hàng hóa đường bộ tăng khoảng 18%. Đây là nền tảng thuận lợi cho doanh thu chuyển phát, đặc biệt khi thương mại điện tử tiếp tục mở rộng. Tuy nhiên, giá nhiên liệu được ước tính tăng hơn 52% so với cùng kỳ khiến phần lớn doanh nghiệp khó chuyển toàn bộ mức tăng doanh thu thành lợi nhuận.

Tổng CTCP Bưu chính Viettel (VTP) có khả năng chống chịu tốt hơn nhờ quy mô mạng lưới lớn, khả năng áp dụng phụ phí nhiên liệu và khai thác các đơn hàng liên tỉnh, khối lượng lớn. Lợi nhuận Q3 được dự báo phục hồi khoảng 11% so với cùng kỳ. Ngoài chuyển phát truyền thống, những hoạt động có biên lợi nhuận cao hơn như kho bãi, logistics xuyên biên giới và hợp tác với FedEx cũng bắt đầu đóng góp. Dù vậy, giá nhiên liệu vẫn là biến số quan trọng cần theo dõi bởi đây là yếu tố có thể giới hạn tốc độ mở rộng biên lợi nhuận.

Nhìn tổng thể, Q3/2026 là giai đoạn thuận lợi hơn đối với ngành logistics nhưng lợi ích không phân bổ đồng đều. Nhóm cảng biển, đặc biệt là các doanh nghiệp sở hữu cảng nước sâu và còn dư địa tăng hiệu suất khai thác, đang có khả năng chuyển tăng trưởng thương mại thành lợi nhuận rõ rệt hơn. Trong khi đó, vận tải biển vẫn phụ thuộc vào diễn biến giá cước và nhiên liệu, còn chuyển phát phải cân bằng giữa tăng trưởng sản lượng với áp lực chi phí. Yếu tố cần theo dõi trong các quý tới là liệu đà tăng xuất nhập khẩu có được duy trì sau mùa cao điểm cuối năm và giá nhiên liệu có hạ nhiệt đủ để cải thiện biên lợi nhuận hay không.

Nhà đầu tư quan tâm đến nhóm logistics có thể liên hệ Duy Anh qua trang bio để nhận thêm báo cáo phân tích chi tiết và trao đổi về chiến lược đầu tư phù hợp.