Bối cảnh ngành cao su thiên nhiên khởi sắc cùng làn sóng dịch chuyển hạ tầng khu công nghiệp phía Nam đang mở ra giai đoạn ghi nhận lợi nhuận đột biến cho các doanh nghiệp sở hữu quỹ đất lớn. Nổi bật trong xu hướng đó, Công ty Cổ phần Cao su Phước Hòa (HOSE: PHR) vừa công bố kết quả kinh doanh quý 2 với lợi nhuận sau thuế tăng mạnh. Kết quả bứt phá này được hưởng lợi trực tiếp từ việc giá cao su tăng cao trên thị trường quốc tế, cũng như ghi nhận khoản tiền đền bù đất KCN. Bài viết này của chúng tôi sẽ đưa ra dự báo về KQKD Q3/26, cũng như mức định giá phù hợp cho PHR trong năm nay.
I. Kết quả kinh doanh Q2/26
Kết thúc Q2/26, PHR ghi nhận doanh thu thuần đạt 406 tỷ đồng - tăng 10% yoy với động lực chính đến từ mảng cao su ( chiếm trên 92% tổng doanh thu). Trong bối cảnh nguồn cung thiếu hụt cùng bất ổn địa chính trị, nguồn cầu vẫn duy trì từ ngành lốp xe đã khiến giá cao su vẫn neo ở mức cao. Nhờ giá bán tăng tốt hơn so với giá vốn, nên biên lãi gộp Q2/26 của PHR đạt 34,2% - mở rộng so với mức 27% của cùng kỳ.
Trong kì, thu nhập tài chính tăng mạnh nhờ khoản tiền gửi được hưởng lãi suất cao. Ngoài ra, thu nhập từ công ty liên kết tăng 43 tỷ (+32% yoy) do hoạt động cho thuê tích cực của KCN Nam Tân Uyên.
Một trong những điểm đáng chú ý trong báo cáo KQKD của PHR trong quý vừa qua là thu nhập đột biến từ đền bù đất cao su tại KCN VSIP III (323,4 tỷ) và KCN Thaco Bắc Tân Uyên (171 tỷ đồng). Cùng với lợi nhuận thuần từ HĐKD, khoản thu nhập này đã giúp LNST trong quý tăng vọt lên 370,2 tỷ - tương đương tăng trưởng 291%. Tuy nhiên, chúng tôi cho rằng tiến độ ghi nhận đang chậm hơn kế hoạch ban đầu, nên phần lớn khoản đền bù còn lại sẽ dồn vào nửa cuối năm để đảm bảo đúng tiến độ, cho thấy tiềm năng tăng trưởng trong 2H26 là vẫn rất lớn.
Lũy kế 6T26, PHR ghi nhận doanh thu đạt 874,6 tỷ (+29% yoy) và hoàn thành 40% kế hoạch năm. Trong khi đó, lũy kế LNST đạt 655,3 tỷ (+332% yoy), trong đó dòng tiền nhận từ khoản bồi thường đất lên tới 495,1 tỷ đồng.
II. Lợi nhuận Q3/26 sẽ khởi sắc
Tương tự với GVR, chúng tôi cho rằng báo cáo Q3/26 của PHR sẽ ghi nhận nhiều tín hiệu tích cực, đến từ cả hoạt động kinh doanh cốt lõi (mảng cao su) và nhận tiền đề bù KCN. Trong dài hạn, mảng KCN sẽ dần thay chiếm tỷ trọng cao hơn trong cơ cấu doanh thu.
1. Mảng cao su - giá cao su vượt đỉnh 10 năm
Chúng tôi nhận định giá bán cao su sẽ tiếp tục neo cao trong Q3/26 và có thể kéo dài đến cuối năm 2026 bởi những yếu tố sau:
- Về nguồn cung : mưa lớn kéo dài ở Thái Lan đã làm nguồn cung bị gián đoạn. Ngoài ra, việc chuyển đổi diện tích cao su sang cây trồng khác/ KCN tại các quốc gia sản xuất lớn cũng khiến nguồn cung suy giảm. Theo Hiệp hội Các quốc gia Sản xuất Cao su Tự nhiên, nguồn cung toàn cầu 2026 dự kiến thiếu hụt khoảng 300 - 500 nghìn tấn và có thể kéo dài sang các năm sau đó.
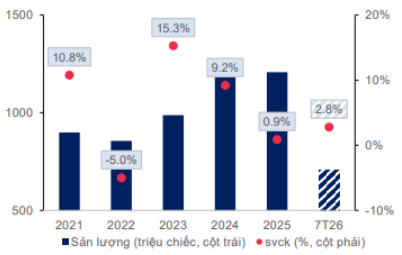
- Về nguồn cầu: Theo Cục thống kê Trung Quốc, sản lượng sản xuất lốp xe trong tháng 7/2026 tăng 8,1% yoy, đạt 102,6 triệu chiếc, lũy kế 7T26 tăng 2,8%, đạt 709 triệu chiếc, cho thấy sản lượng sản xuất lốp xe tại Trung Quốc đang phục hồi. Tuy nhiên, chỉ số tồn kho phương tiện của Trung Quốc đang ở mức 61,1% - cao hơn con số trung bình 50% - cho thấy tồn kho phương tiện đang ở trạng thái dư thừa. Tồn kho cao có thể khiến các nhà sản xuất ôtô điều chỉnh giảm sản lượng. Trong khi đó, nhu cầu lốp xe tại Mỹ cũng suy yếu. (Hình 1)
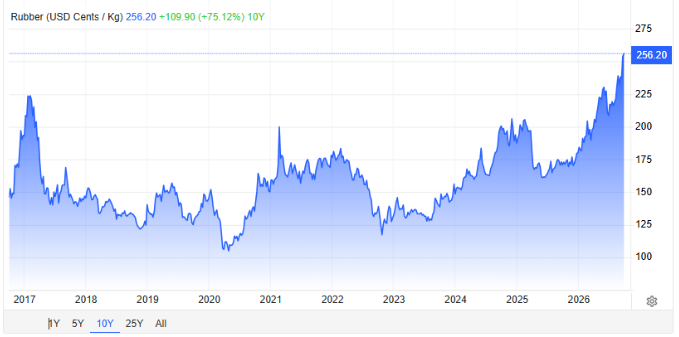
- Căng thẳng địa chính trị giữa Mỹ và Iran đẩy giá dầu và chi phí logistics tăng cao, nâng chi phí sản xuất cao su tổng hợp và gián tiếp đẩy giá cao su thiên nhiên tăng cao và vượt đỉnh 10 năm. Đây là nguyên nhân chính dẫn đến giá cao su neo cao như hiện nay, bên cạnh việc nguồn cung đang thấp hơn so với nhu cầu thực tế. (Hình 2)
Với những luận điểm trên, chúng tôi kỳ vọng giá bán cao su bình quân của PHR trong nửa cuối năm có thể lên tới 65tr/tấn - cao hơn mức trung bình của Q2/26 là 60tr/tấn do giá cao su hiện tại đang cao hơn.
2. Tiến độ ghi nhận tiền đền bù đất cao su
Như đã phân tích ở trên, chúng tôi kỳ vọng nửa cuối 2026 PHR sẽ tiếp tục ghi nhận lợi nhuận tăng mạnh nhờ tiền đền bù tại KCN VSIP III và Bắc Tân Uyên 1. Giai đoạn 2026 - 2027, ước tính còn khoảng 3.500 - 3.600 tỷ đồng đền bù liên quan đến 2 dự án này. Riêng năm 2026, chúng tôi tham khảo các nguồn thông tin thì khả năng doanh nghiệp sẽ nhận được khoảng 1.500 tỷ đồng tiền đền bù, trong đó dự kiến Q3/26 sẽ nhận được 500 tỷ và Q4/26 sẽ nhận phần còn lại (500 tỷ).
Tuy nhiên, nhà đầu tư cần lưu ý đây là dòng thu nhập gắn với tiến độ hành chính của từng dự án thu hồi đất, không phát sinh đều đặn giữa các quý. Trên thực tế, đã từng có nhiều lần dòng tiền đền bù không xuất hiện như kỳ vọng, nên nhà đầu tư cần lưu ý để đưa ra các đánh giá về rủi ro và lợi nhuận.
3. ĐHCĐ bất thường - loại bỏ một số ngành không cốt lõi
Theo công bố tài liệu cho cuộc họp ĐHĐCĐ bất thường, PHR dự kiến loại bỏ 02 ngành nghề kinh doanh không cốt lõi (bán lẻ xăng dầu và truyền tải, phân phối điện) để có thể nâng room ngoại từ 0% lên tối đa 49%. Trong bối cảnh thị trường chứng khoán Việt Nam vừa được nâng hạng, thì việc PHR nâng room ngoại trở lại 49% sẽ giúp doanh nghiệp tiếp cận được dòng vốn ngoại, và tăng thanh khoản của cổ phiếu.
III. Kết luận, đánh giá
Với những nhận định trên, chúng tôi kỳ vọng PHR sẽ ghi nhận LNST vào khoảng 1.600 - 1.800 tỷ đồng, với giả định giá cao su vẫn neo quanh vùng khoảng $2.500/tấn và PHR nhận được được khoảng 1.200 - 1.400 tỷ tiền đền bù. Trong trường hợp số tiền đền bù cao hơn, PE fwd sẽ được chiết khấu sâu hơn, tạo mặt bằng định giá hấp dẫn hơn.
Trong giả định LNST vào khoảng 1.600 - 1.800 tỷ, PE fwd trong năm 2026 sẽ vào khoảng 4,4x - 4,9x, tương đương mức định giá phù hợp vào khoảng 38.000 - 40.000đ/cổ phiếu. Đây là một mặt bằng định giá khá hấp dẫn trong giai đoạn hiện nay, tuy nhiên nhà đầu tư cần lưu ý rủi ro:
- (1) giá cao su quay đầu giảm do các thông tin chiến sự hạ nhiệt,
- (2) dòng tiền đền bù không như kỳ vọng,
- hoặc (3) lãi suất tiếp tục neo cao, thị trường chung gặp phải một đợt điều chỉnh lớn.
Nếu một trong các thông tin này xảy ra, chúng tôi cho rằng PHR sẽ ghi nhận những diễn biến giá tiêu cực, giá cổ phiếu có thể quay trở lại vùng đáy quanh 28.000 - 29.000đ/cổ phiếu.
———-Team LTBNM tổng hợp và phân tích ————-