PHR: Giá cao su cải thiện, lợi nhuận 2026 vẫn phụ thuộc lớn vào tiền đền bù đất
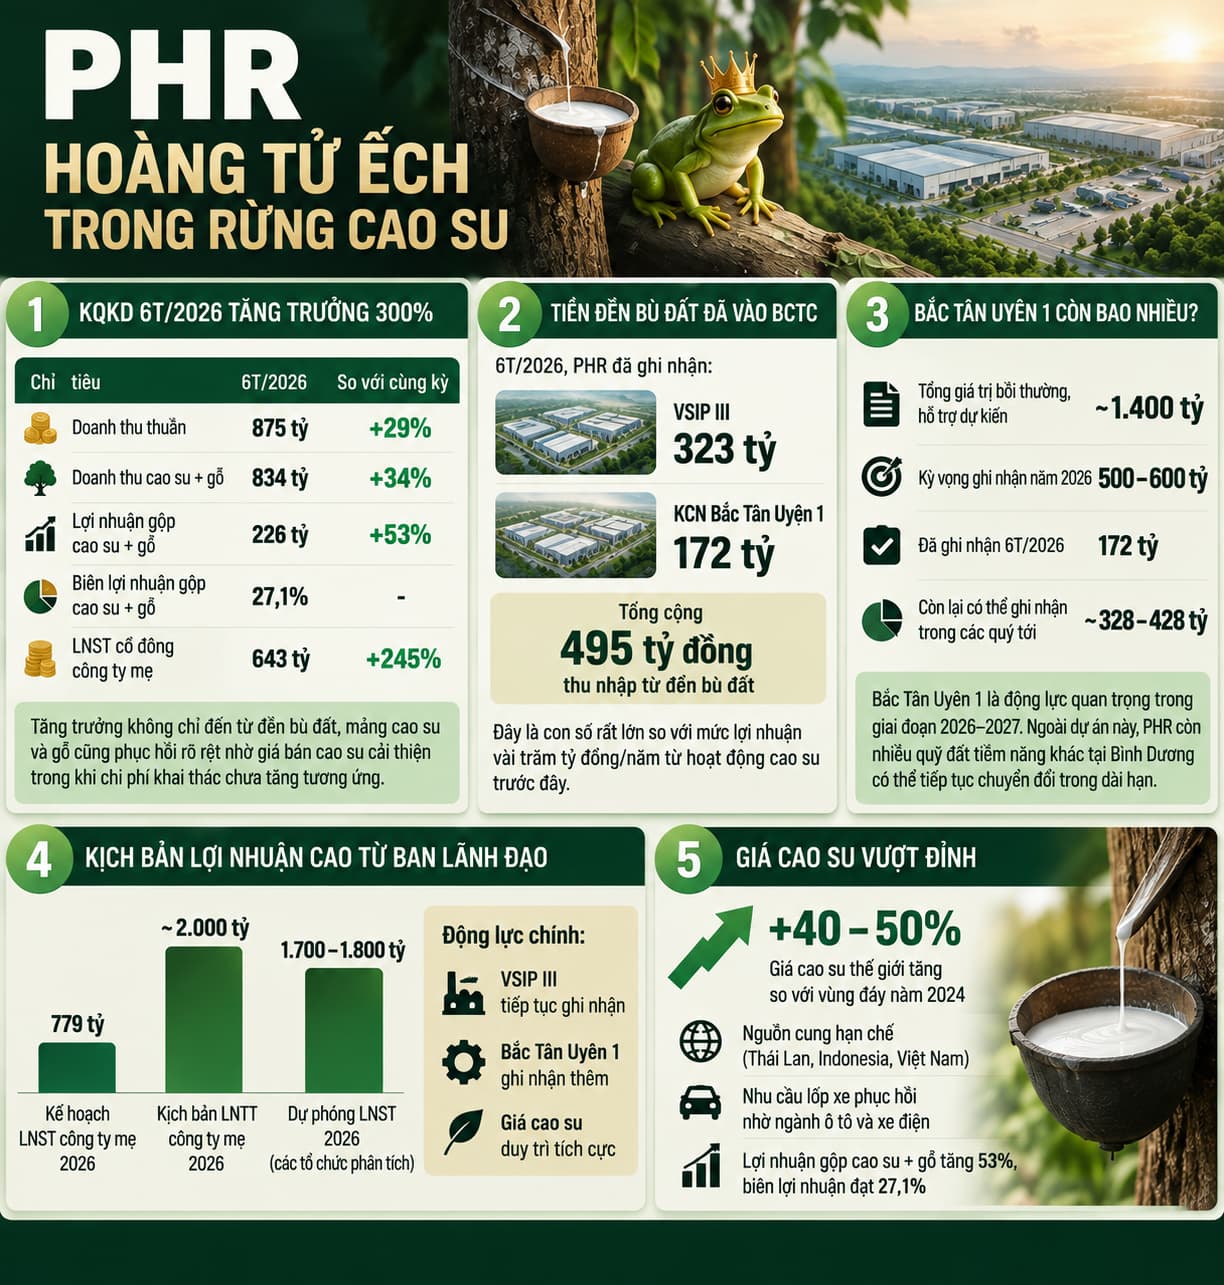
CTCP Cao su Phước Hòa (PHR) đang bước vào giai đoạn lợi nhuận tăng mạnh nhờ sự kết hợp của hai yếu tố: hiệu quả kinh doanh cao su cải thiện khi giá bán duy trì ở mức cao và dòng tiền đền bù từ việc chuyển đổi đất sang khu công nghiệp được ghi nhận. Tuy nhiên, hai động lực này có chất lượng khá khác nhau. Mảng cao su cho thấy sự cải thiện thực chất trong hoạt động cốt lõi, trong khi phần lớn mức tăng lợi nhuận năm 2026 vẫn đến từ các khoản đền bù đất mang tính không thường xuyên.
Trong quý 2/2026, PHR ghi nhận doanh thu thuần 406,3 tỷ đồng, tăng 10,4% so với cùng kỳ nhưng giảm 13,4% so với quý trước do đây là giai đoạn thấp điểm khai thác mủ. Đáng chú ý hơn doanh thu là khả năng sinh lời của mảng cao su. Biên lợi nhuận gộp tăng lên 34,2%, cao hơn đáng kể mức 26,9% cùng kỳ năm trước và 25% trong quý 1/2026. Nguyên nhân chủ yếu đến từ giá bán cao su tăng trong khi chi phí đầu vào không tăng tương ứng.
Điều này cho thấy chất lượng hoạt động cốt lõi của PHR đang có sự cải thiện. Lợi nhuận gộp quý 2 đạt 138,9 tỷ đồng, tăng hơn 40% so với cùng kỳ. Cùng với đó, chi phí bán hàng và quản lý doanh nghiệp giảm, đưa tỷ lệ chi phí này trên doanh thu từ 11,7% xuống còn 8,6%. Nhờ vậy, lợi nhuận từ hoạt động kinh doanh tăng hơn 62% so với cùng kỳ, đạt gần 189 tỷ đồng.
Tuy nhiên, nếu chỉ nhìn vào mức tăng mạnh của lợi nhuận sau thuế thì có thể đánh giá quá cao tốc độ cải thiện của hoạt động kinh doanh chính. LNST thuộc cổ đông công ty mẹ quý 2 đạt 364 tỷ đồng, gấp khoảng 3 lần cùng kỳ, nhưng một phần rất lớn đến từ 264 tỷ đồng thu nhập khác ròng. Khoản này chủ yếu là tiền bồi thường liên quan đến KCN VSIP III và dự án Bắc Tân Uyên 1.
Lũy kế 6 tháng đầu năm, PHR đạt khoảng 643 tỷ đồng LNST thuộc cổ đông công ty mẹ, tăng 245% so với cùng kỳ. Kết quả này phản ánh đồng thời hai động lực: giá cao su tốt hơn giúp mảng kinh doanh chính cải thiện và việc ghi nhận đền bù đất tạo ra khoản lợi nhuận lớn ngoài hoạt động thường xuyên. Vì vậy, tăng trưởng lợi nhuận của PHR trong năm nay là rất cao nhưng không nên xem toàn bộ phần tăng trưởng này là lợi nhuận có thể lặp lại hàng năm.
Bước sang quý 3/2026, hoạt động cao su được kỳ vọng tiếp tục là điểm sáng. Doanh thu thuần ước đạt khoảng 630 tỷ đồng, tăng 55% so với quý trước, trong đó riêng cao su có thể đóng góp khoảng 609 tỷ đồng. Sự phục hồi mạnh theo quý chủ yếu đến từ việc bước vào mùa cao điểm khai thác sau giai đoạn thấp điểm của quý 2.
Điểm đáng chú ý là sản lượng tiêu thụ cao su quý 3 dự kiến khoảng 9.510 tấn, giảm 25% so với cùng kỳ, nhưng giá bán bình quân có thể đạt khoảng 64 triệu đồng/tấn, tăng 36%. Như vậy, động lực lợi nhuận không nằm ở việc bán được nhiều hơn mà chủ yếu đến từ mặt bằng giá bán thuận lợi. Nếu giá cao su tiếp tục duy trì tốt trong khi giá vốn mủ và chi phí nhân công không tăng tương ứng, biên lợi nhuận gộp quý 3 có thể tiếp tục mở rộng lên khoảng 37,7%.
Đây là yếu tố đáng theo dõi vì khác với khoản đền bù đất, cải thiện biên lợi nhuận cao su phản ánh trực tiếp sức khỏe hoạt động cốt lõi. Một doanh nghiệp có doanh thu không tăng mạnh nhưng biên lợi nhuận mở rộng vẫn có thể tạo ra mức tăng lợi nhuận đáng kể nếu môi trường giá bán thuận lợi được duy trì.
Dù vậy, câu chuyện lớn nhất đối với lợi nhuận năm 2026 vẫn nằm ở đất khu công nghiệp. Riêng quý 3, khoản bồi thường chuyển đổi đất được ước tính khoảng 320 tỷ đồng và có thể chiếm hơn một nửa lợi nhuận trước thuế. Quan trọng hơn, phần lớn giá trị đền bù dự kiến còn lại trong năm, khoảng 985 tỷ đồng, đang được kỳ vọng ghi nhận trong quý 4.
Điều đó đồng nghĩa lợi nhuận năm 2026 của PHR có khả năng tập trung rất mạnh vào những tháng cuối năm. Đây vừa là động lực, vừa là rủi ro. Quý 2 đã cho thấy tiến độ ghi nhận tiền bồi thường có thể chậm hơn kỳ vọng, vì vậy thời điểm hạch toán thực tế của các khoản đền bù sẽ có ảnh hưởng rất lớn tới kết quả từng quý.
Ở góc nhìn dài hơn, PHR vẫn có một cấu trúc tài sản tương đối đặc biệt khi sở hữu hoạt động cao su tạo dòng tiền, lượng tiền gửi lớn và quỹ đất có khả năng chuyển đổi sang phát triển khu công nghiệp. Dự án Tân Lập giai đoạn 1, trong đó PHR sở hữu 51%, là một trong những tài sản có thể trở thành động lực kế tiếp nếu quá trình pháp lý và triển khai diễn ra đúng kế hoạch. Các hướng kinh doanh mới như nông nghiệp và năng lượng hiện mới ở giai đoạn cần tiếp tục theo dõi, chưa nên xem là nguồn tăng trưởng chắc chắn.
Rủi ro quan trọng nhất đối với PHR hiện nay nằm ở hai biến số. Thứ nhất là giá cao su, bởi biên lợi nhuận đang hưởng lợi đáng kể từ mặt bằng giá bán cao; nếu giá đảo chiều trong khi chi phí không giảm tương ứng, hiệu quả kinh doanh cốt lõi sẽ chịu ảnh hưởng. Thứ hai là tiến độ ghi nhận đền bù và phát triển các dự án khu công nghiệp, bởi phần lớn lợi nhuận năm 2026 đang phụ thuộc vào những khoản thu này.
Nhìn tổng thể, PHR đang có một năm lợi nhuận rất mạnh, nhưng nhà đầu tư cần tách biệt rõ hai câu chuyện. Mảng cao su đang cải thiện về chất lượng nhờ giá bán và biên lợi nhuận tốt hơn, trong khi mức tăng lợi nhuận vượt trội của năm 2026 chủ yếu được khuếch đại bởi tiền đền bù đất. Trong các quý tới, diễn biến giá cao su, tiến độ ghi nhận phần đền bù còn lại và tiến triển của các dự án khu công nghiệp sẽ là ba yếu tố quan trọng nhất quyết định câu chuyện của doanh nghiệp.
Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.