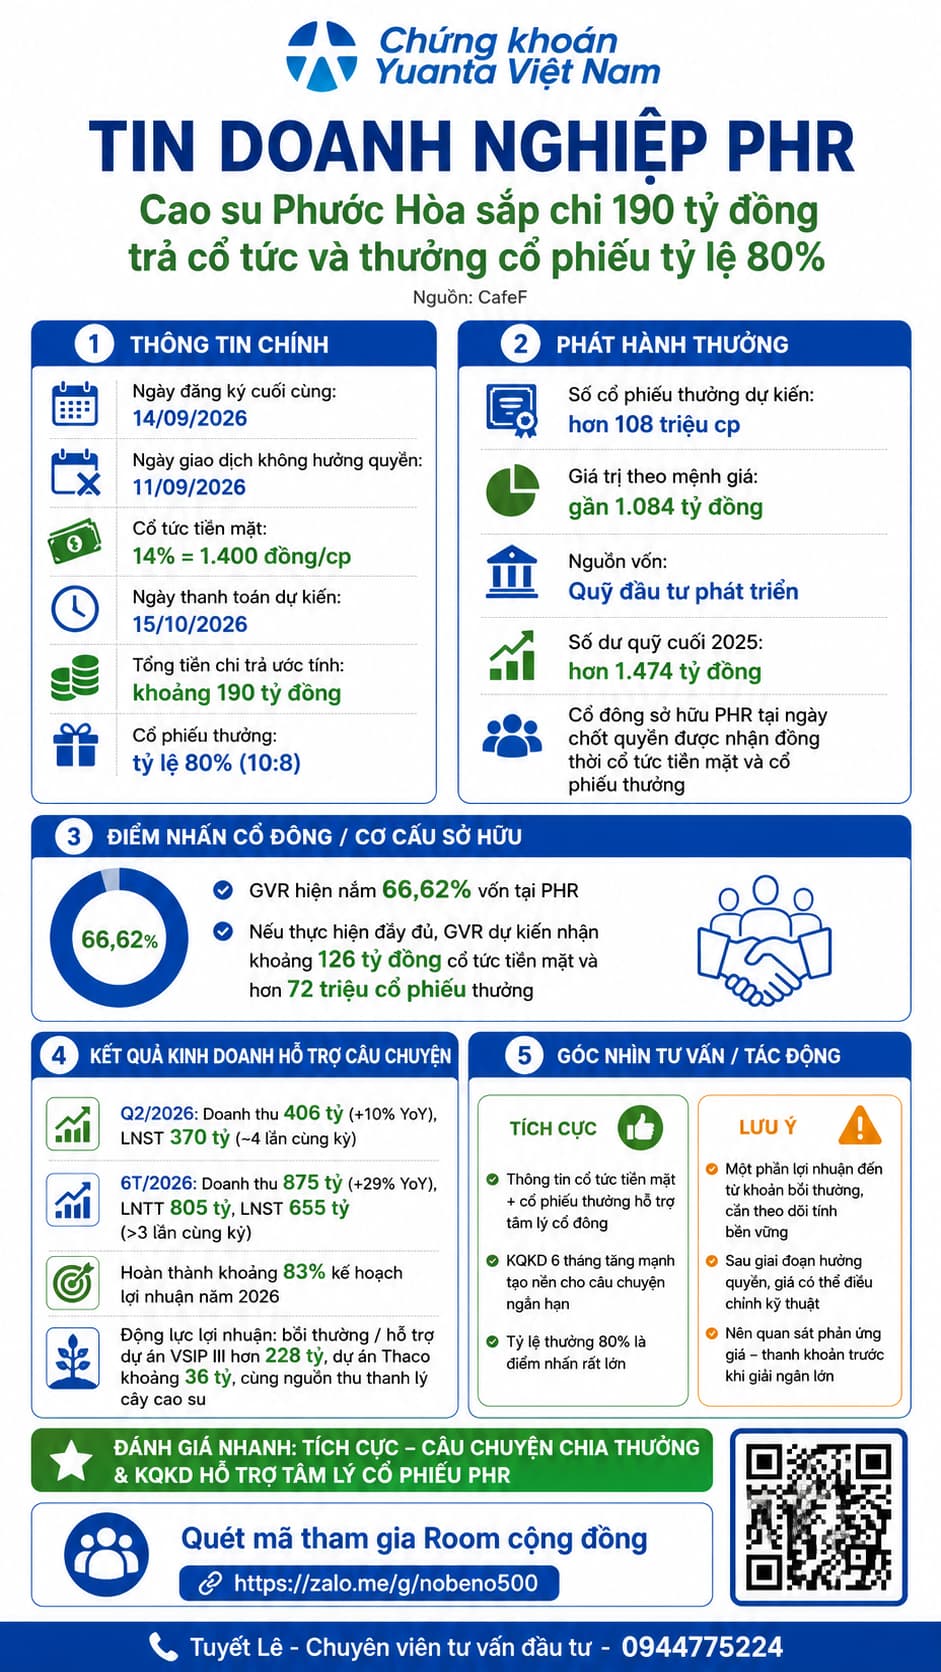
Phước hòa (phr) chơi lớn: chi gần 190 tỷ tiền mặt kèm thưởng cổ phiếu 80% – bảo chứng "đại gia tiền tươi" hay bài toán tăng vốn dọn đường cho siêu dự án kcn?

,

Tại nhóm cổ phiếu họ Cao su - Khu công nghiệp, PHR luôn được ví như một “cỗ máy in tiền” nhờ sở hữu lượng tiền mặt ròng dồi dào và quỹ đất chuyển đổi công nghiệp đắc địa bậc nhất tại thủ phủ công nghiệp Bình Dương. Động thái “vừa rải tiền tươi, vừa chia cổ phiếu lớn” lần này không đơn thuần là tri ân cổ đông, mà là bước đi chiến lược mang nhiều hàm ý tài chính:

1. Động cơ kép: Tiền mặt khẳng định sức khỏe, Cổ phiếu thưởng mở rộng quy mô

  • Sức mạnh dòng tiền hoạt động (OCF): Việc chi trả gần 190 tỷ đồng tiền mặt diễn ra dễ dàng nhờ nguồn thu nhập ổn định từ mảng mủ cao su tự nhiên và dòng tiền cổ tức đều đặn nhận về từ các liên doanh/công ty liên kết KCN (như NTC, VSIP III).
  • Hợp thức hóa quy mô vốn điều lệ: Tỷ lệ thưởng cổ phiếu 80% giúp chuyển dịch nguồn thặng dư vốn và lợi nhuận chưa phân phối thành vốn điều lệ. Điều này giúp PHR nâng cao năng lực tài chính, đáp ứng các tiêu chuẩn khắt khe về tỷ lệ vốn chủ sở hữu khi tham gia làm chủ đầu tư các đại dự án KCN quy mô lớn sắp tới (KCN Tân Lập 1, KCN Bình Mỹ…).
  • Cải thiện thanh khoản cổ phiếu: Việc gia tăng số lượng cổ phiếu lưu hành và điều chỉnh thị giá sau ngày GDKHQ sẽ giúp cổ phiếu PHR dễ tiếp cận hơn với dòng tiền của các nhà đầu tư cá nhân và các quỹ quy mô vừa.

2. Tiềm năng từ “Mỏ vàng” Đất KCN & Cổ tức liên kết

  • Hưởng lợi từ tiến độ bàn giao KCN VSIP III: Dòng tiền bồi thường đất và lợi nhuận chia từ 20% cổ phần tại VSIP III tiếp tục là bệ đỡ lợi nhuận vững chắc cho PHR.
  • Chu kỳ chuyển đổi đất cao su: Quy hoạch tổng thể tỉnh Bình Dương giai đoạn mới tiếp tục định hướng mở rộng không gian phát triển công nghiệp về phía Bắc (Phú Giáo, Bắc Tân Uyên) – nơi đặt đại bản doanh nông trường cao su của PHR. Giá trị tài sản ròng (RNAV) trên mỗi cổ phiếu của PHR vì thế luôn ở mức thặng dư rất lớn so với giá trị sổ sách.
1 Likes

tôi nhât trí và tăng ban mã//LLM Dành cho phái dấu tư giá tri

1 Likes

đầu tư giá trị là siêu phẩm

1 Likes

TRC sắp chia thưởng tỷ lệ 1:3 , giá BV gần 75k / Cp cũng hấp dẫn k kém PHR

từ từ sẽ về đúng giá tri doanh nghiep

1 Likes

Tuyết Lê - Chuyên viên tư vấn đầu tư - Chứng khoán Yuanta Việt Nam

Liên hệ 0944775224 để biết thêm nhiều thông tin ạ

PHR lợi nhuận tăng 2,4 lần nhưng tiền chủ yếu đến từ đâu?

Lợi nhuận của CTCP Cao su Phước Hòa (PHR) tăng rất mạnh trong 9 tháng năm 2026, nhưng điểm quan trọng không nằm ở con số tăng trưởng 2,4 lần. Phần lớn mức tăng đến từ các khoản bồi thường đất, trong khi hiệu quả mảng cao su lại chịu áp lực đáng kể trong quý 3. Vì vậy, câu chuyện của PHR hiện tại cần nhìn theo hai lớp: dòng tiền lớn từ chuyển đổi đất vẫn là động lực lợi nhuận, nhưng hoạt động cốt lõi chưa thực sự cải thiện tương ứng.

Riêng quý 3, PHR ghi nhận doanh thu 658 tỷ đồng, tăng 7% so với cùng kỳ, còn lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 427 tỷ đồng, tăng 64%. Tuy nhiên, khoản thu nhập khác thuần lên tới 470 tỷ đồng, trong đó khoảng 404 tỷ đồng đến từ bồi thường liên quan KCN Bắc Tân Uyên 1 và phần còn lại được hỗ trợ đáng kể bởi thanh lý cây cao su. Nói cách khác, phần tăng lợi nhuận lớn nhất trong quý không đến từ việc bán cao su hiệu quả hơn.

Điểm cần chú ý hơn nằm ở biên lợi nhuận. Mảng cao su và gỗ vẫn giúp doanh thu 9 tháng tăng 21% lên 1.466 tỷ đồng, nhưng biên lợi nhuận gộp quý 3 giảm mạnh từ 21,9% xuống còn 13,5%. Nguyên nhân chính là chi phí thuê đất trồng cao su tăng theo bảng giá đất mới của TP.HCM. Điều này khiến lợi nhuận từ hoạt động kinh doanh quý 3 chỉ còn khoảng 5 tỷ đồng, giảm mạnh so với 112 tỷ đồng cùng kỳ.

Đây cũng là điểm làm thay đổi cách nhìn về PHR. Lợi nhuận 9 tháng đạt 1.070 tỷ đồng, tăng 140% so với cùng kỳ, nhưng thu nhập khác thuần đã đóng góp tới 966 tỷ đồng. Riêng tiền bồi thường đạt khoảng 899 tỷ đồng, bao gồm các khoản liên quan đến VSIP III và Bắc Tân Uyên 1. Vì vậy, chất lượng tăng trưởng lợi nhuận hiện vẫn phụ thuộc khá lớn vào tiến độ ghi nhận các khoản bồi thường hơn là sự mở rộng của lợi nhuận kinh doanh thường xuyên.

Trong 1–2 quý tới, PHR vẫn có cơ sở duy trì mặt bằng lợi nhuận cao nếu các khoản bồi thường đất tiếp tục được ghi nhận theo tiến độ. Đây là lợi thế đáng kể vì quỹ đất cao su có khả năng chuyển đổi sang khu công nghiệp tạo ra giá trị lớn hơn nhiều so với hoạt động khai thác cao su đơn thuần. Tuy nhiên, với mảng cốt lõi, áp lực chi phí thuê đất đang khiến biên lợi nhuận thấp hơn kỳ vọng và đây là biến số cần theo dõi sát hơn tốc độ tăng doanh thu.

Vì vậy, điểm hấp dẫn của PHR hiện tại không phải là việc lợi nhuận tăng 2,4 lần có thể được duy trì đều đặn từ hoạt động kinh doanh, mà là khả năng tiếp tục hiện thực hóa giá trị đất thông qua các khoản bồi thường và phát triển khu công nghiệp. Ngược lại, nếu tiến độ ghi nhận bồi thường chậm lại trong khi biên cao su chưa phục hồi, lợi nhuận có thể biến động mạnh giữa các quý.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của PHR có thể vào trang tiểu sử để xem phân tích chi tiết.