VOS
2 Likes

Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 07/12/2025
Kính gửi Quý nhà đầu tư,
Hôm nay là Chủ Nhật, ngày 07/12/2025, thị trường chứng khoán nghỉ giao dịch. Báo cáo này sẽ tổng hợp các diễn biến nổi bật của thị trường trong tuần giao dịch vừa qua (01/12 - 05/12/2025) và đưa ra những nhận định, lịch sự kiện quan trọng cho tuần giao dịch mới (08/12 - 12/12/2025).
 3 điểm nóng nhất 24h qua (Tổng kết tuần):
VN-Index tuần qua tăng mạnh: Chỉ số VN-Index kết thúc tuần giao dịch 01/12 - 05/12/2025 với mức tăng ấn tượng 50,33 điểm (+2,98%), đóng cửa tại 1.741,32 điểm, đánh dấu tuần tăng điểm thứ tư liên tiếp và chuỗi 8 phiên tăng liên tiếp.
Khối ngoại “lột xác” mua ròng kỷ lục: Sau chuỗi dài bán ròng, khối ngoại đã quay trở lại mua ròng mạnh mẽ với tổng giá trị 4.490 tỷ đồng trên toàn thị trường trong tuần qua, trong đó có phiên mua ròng kỷ lục gần 3.600 tỷ đồng vào ngày 03/12.
Sự kiện nổi bật tuần tới: Tuần mới sẽ chứng kiến nhiều doanh nghiệp chốt quyền trả cổ tức, thưởng cổ phiếu và họp ĐHĐCĐ. Đặc biệt, sự kiện vĩ mô quốc tế đáng chú ý nhất là cuộc họp lãi suất của Cục Dự trữ Liên bang Mỹ (FED), dự kiến sẽ tác động lớn đến tâm lý thị trường toàn cầu và Việt Nam.
 I. Tin nổi bật trong 24 giờ qua [Weekly Recap]
 Tìm thêm & Cập nhật
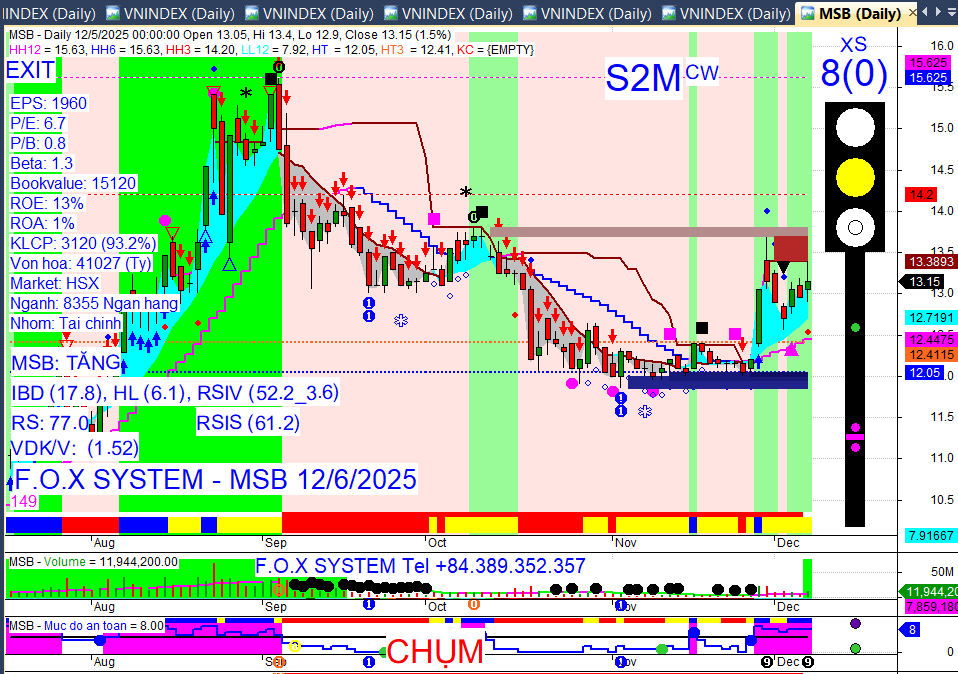
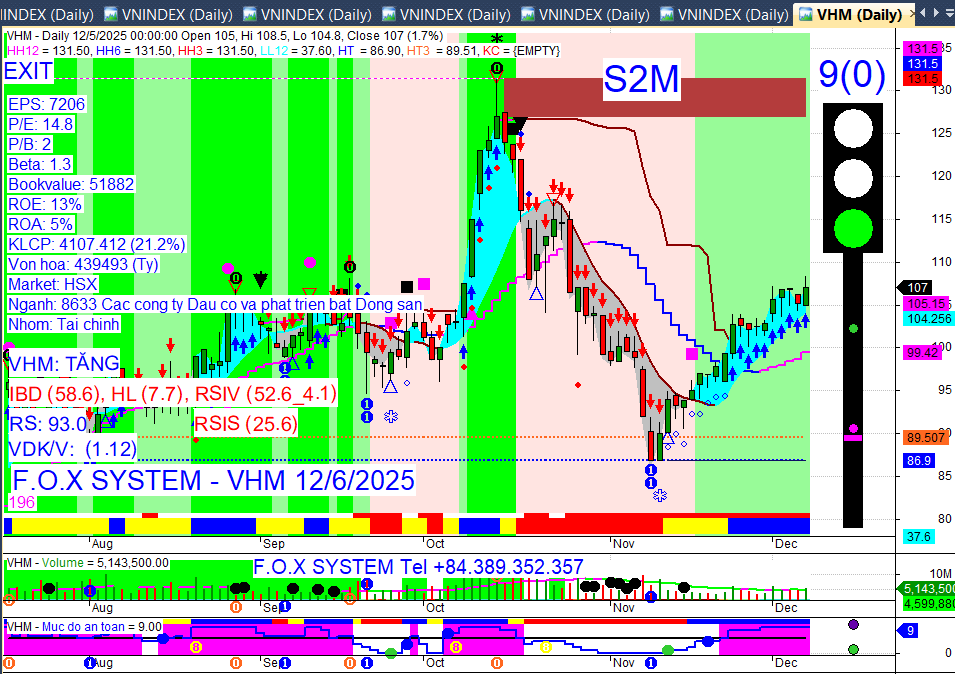
VN-Index duy trì đà tăng mạnh mẽ: Thị trường chứng khoán Việt Nam đã có một tuần đầu tháng 12 đầy tích cực với VN-Index tăng hơn 50 điểm, đóng cửa tại 1.741,32 điểm. Đà tăng này được hỗ trợ đáng kể bởi nhóm cổ phiếu Vingroup (VIC, VHM, VPL), đặc biệt là VIC với phiên tăng trần 6,97% trong ngày chia thưởng. Tuy nhiên, áp lực chốt lời đã xuất hiện vào cuối tuần ở các nhóm ngành dẫn dắt trước đó như ngân hàng, bán lẻ, tạo cảm giác “xanh vỏ đỏ lòng”.
Dòng tiền khối ngoại bùng nổ trở lại: Khối ngoại đã có một tuần giao dịch đột phá khi quay lại mua ròng mạnh mẽ sau nhiều tuần bán ròng liên tiếp. Tổng giá trị mua ròng trên toàn thị trường đạt 4.490 tỷ đồng, với VPL, MBB, VNM là những mã được mua ròng nhiều nhất. Sự trở lại của dòng vốn ngoại là tín hiệu tích cực, nhưng cần theo dõi liệu xu hướng này có bền vững hay không.
Thương vụ M&A đáng chú ý: Cổ phiếu TLG tăng mạnh nhờ thông tin Tập đoàn Kokuyo (Nhật Bản) thông báo sẽ thâu tóm, nâng tỷ lệ sở hữu lên 65,01%. Đây là một trong những điểm sáng về tin tức doanh nghiệp trong tuần.
Áp lực chốt lời và điều chỉnh: Mặc dù thị trường tăng điểm, nhiều cổ phiếu vốn hóa lớn và nhóm tài chính đã chịu áp lực chốt lời mạnh trong phiên cuối tuần, cho thấy sự thận trọng của nhà đầu tư khi VN-Index tiến sát vùng kháng cự mạnh 1.750 – 1.800 điểm.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: Kết thúc tuần giao dịch 01/12 - 05/12/2025, VN-Index tăng 50,33 điểm (+2,98%) so với tuần trước, đóng cửa tại 1.741,32 điểm. Đây là tuần tăng điểm thứ tư liên tiếp và chuỗi 8 phiên tăng điểm dài nhất trong 4 tháng qua.
HNX-Index: Chưa cập nhật số liệu tổng kết tuần.
Thanh khoản: Tổng giá trị giao dịch trên thị trường đạt 110.228 tỷ đồng, giảm nhẹ gần 1,5% so với tuần trước. Thanh khoản có sự cải thiện nhưng vẫn duy trì ở mức thấp, thấp hơn gần 41% so với bình quân 20 tuần, cho thấy dòng tiền vẫn còn thận trọng.
Giao dịch Khối ngoại:
Khối ngoại đã quay trở lại mua ròng mạnh mẽ sau 18 tuần bán ròng liên tiếp.
Tổng giá trị mua ròng trên toàn thị trường lũy kế sau 5 phiên đạt 4.490 tỷ đồng.
Trên HoSE, khối ngoại mua ròng 4.576 tỷ đồng.
Trên HNX, khối ngoại bán ròng 65 tỷ đồng.
Trên sàn UPCoM, khối ngoại bán ròng 21 tỷ đồng.
Phiên mua ròng kỷ lục gần 3.600 tỷ đồng diễn ra vào ngày 03/12.
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
Nhóm ngành:
Đà tăng của thị trường tuần qua chủ yếu đến từ nhóm cổ phiếu Vingroup (VIC, VHM, VPL) và Vietjet.
Áp lực chốt lời mạnh xuất hiện ở nhóm cổ phiếu tài chính (ngân hàng) và các cổ phiếu vốn hóa lớn khác vào cuối tuần.
Dòng tiền có dấu hiệu lan tỏa rộng hơn thay vì chỉ tập trung vào một vài mã dẫn dắt.
Cổ phiếu tâm điểm:
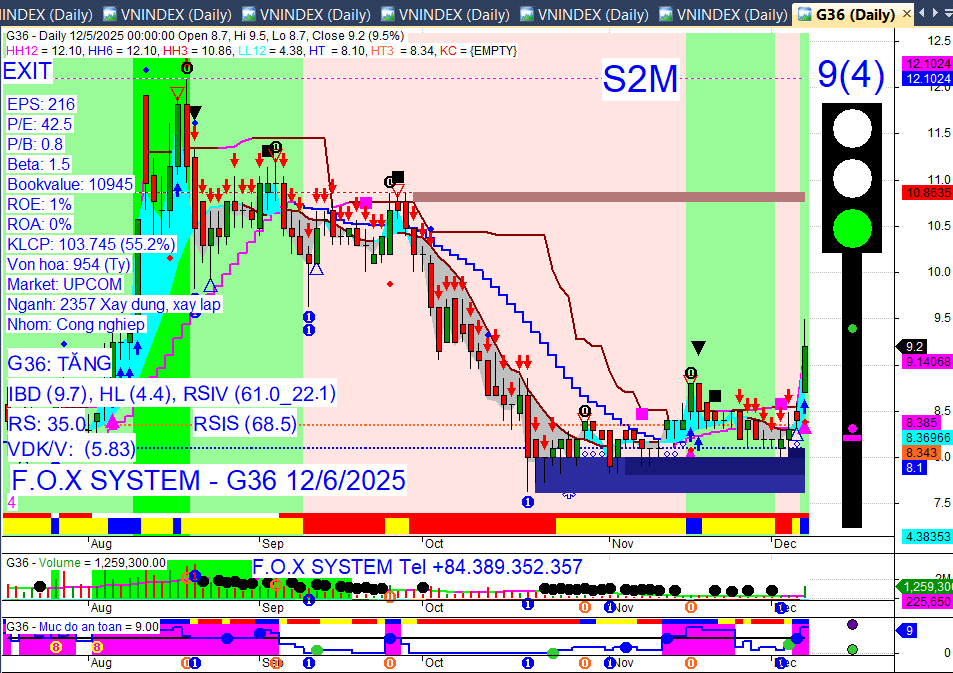
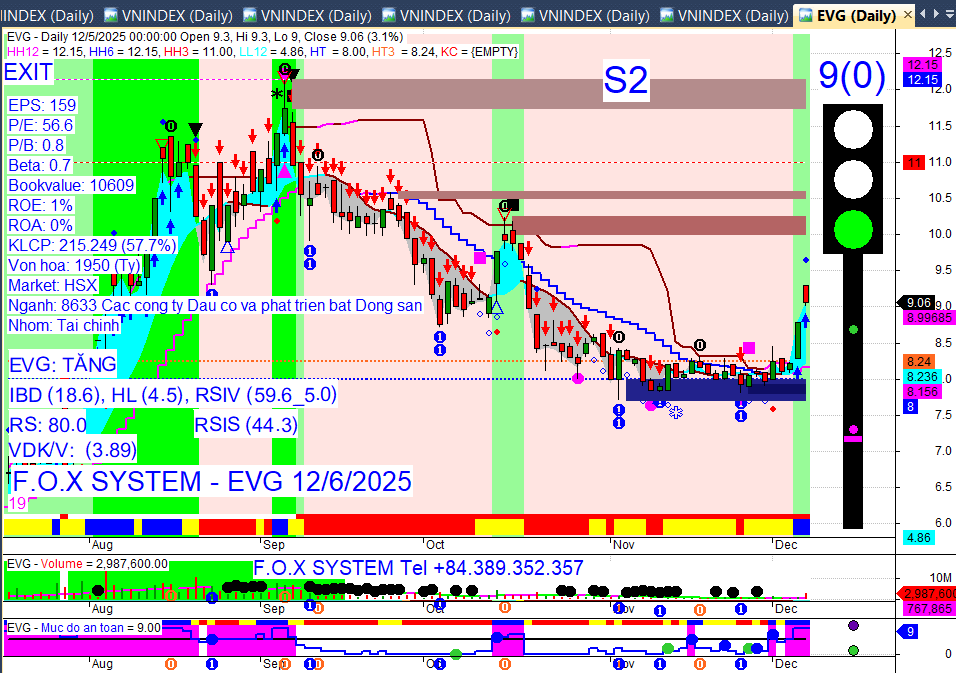
Cổ phiếu tăng mạnh nhất tuần (HOSE): HID, GEE (tiếp tục góp mặt), VTB, HII, EVG, ITD, VPS, SMC.
Cổ phiếu giảm mạnh nhất tuần: SVI tiếp tục là mã giảm mạnh nhất tuần thứ hai liên tiếp (mất hơn 15%) do thông tin hủy tư cách công ty đại chúng và hủy niêm yết.
Cổ phiếu có thông tin đặc biệt:
TLG: Tăng mạnh nhờ thông tin Tập đoàn Kokuyo (Nhật Bản) thâu tóm, nâng tỷ lệ sở hữu lên 65,01%.
VIC: Tăng trần 6,97% lên 142.800 đồng/cổ phiếu trong ngày chia thưởng tỷ lệ 1:1, trắng bên bán.
Cổ phiếu được khối ngoại mua ròng nhiều nhất: VPL (3.394 tỷ đồng), MBB (1.407 tỷ đồng), VNM (505 tỷ đồng), MWG (303 tỷ đồng), VPB (299 tỷ đồng), VJC, CTG, TCB, TCX, VIC.
Cổ phiếu bị khối ngoại bán ròng nhiều nhất: VCB (409 tỷ đồng), VHM (363 tỷ đồng), ACB (268 tỷ đồng), GEX (158 tỷ đồng), VPI, DXG, VRE, VCI, MBS, PDR.
 IV. Corporate News – Tin doanh nghiệp (Tuần 08/12 - 12/12/2025)
Tìm thêm & Cập nhật
Chốt quyền trả cổ tức bằng tiền: Có 16 doanh nghiệp chốt quyền trả cổ tức bằng tiền.
CTCP Thủy điện A Vương (AVC): Trả cổ tức cao nhất 15% (1.500 đồng/CP), ngày GDKHQ 12/12/2025.
CTCP Cao su Đắk Lắk (DRG): Trả cổ tức thấp nhất 0,87% (87 đồng/CP), ngày GDKHQ 10/12/2025.
Các mã khác bao gồm TVT (5%), THP (3%), PVM (6%), NAU (3.14%), TV1 (6%), ARM (10%), TNW (1.12%), DCH (1.5%), THG (10%), DRL (12%), VGG (10%), SFI (10%), NTH (10%).
Thưởng cổ phiếu và phát hành thêm:
Tổng Công ty Điện lực Dầu khí Việt Nam-CTCP (POW): Thưởng cổ phiếu tỷ lệ 100:15, ngày GDKHQ 10/12/2025.
CTCP Chứng khoán SSI (SSI): Thực hiện quyền mua cổ phiếu phát hành thêm tỷ lệ 5:1 với giá 15.000 đồng/cổ phiếu, ngày GDKHQ 08/12/2025.
CTCP Tập đoàn Thiên Long (TLG): Trả cổ tức năm 2024 bằng cổ phiếu tỷ lệ 10:1, ngày GDKHQ 11/12/2025.
CTCP Du lịch Vietravel (VTR): Thưởng cổ phiếu tỷ lệ 100:15, ngày GDKHQ 09/12/2025.
Đại hội cổ đông: Có 16 doanh nghiệp chốt quyền họp đại hội cổ đông trong tuần, bao gồm các doanh nghiệp đáng chú ý như MAS, IDV, VEC, CNG với nhiều hình thức như lấy ý kiến cổ đông bằng văn bản, họp ĐHĐCĐ bất thường và thường niên.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Cuộc họp chính sách tiền tệ cuối cùng của FED trong năm 2025: Cục Dự trữ Liên bang Mỹ (FED) sẽ tổ chức cuộc họp chính sách tiền tệ cuối cùng của năm vào ngày 9-10/12/2025, với quyết định về lãi suất và họp báo dự kiến diễn ra vào ngày 10/12. Thị trường đang đặt cược gần 90% khả năng FED sẽ cắt giảm lãi suất 0,25 điểm phần trăm trong cuộc họp này, với nhiều tổ chức tài chính lớn như JPMorgan, Morgan Stanley và Bank of America đã điều chỉnh dự báo theo hướng này.
Sự chia rẽ nội bộ FED và tác động đến chính sách: Cuộc họp của FED được dự báo sẽ là một trong những cuộc họp gây tranh cãi nhất trong nhiều năm do sự chia rẽ sâu sắc trong nội bộ Ủy ban Thị trường Mở Liên bang (FOMC) về việc có nên tiếp tục nới lỏng chính sách tiền tệ hay không. Một số thành viên ủng hộ cắt giảm lãi suất do lo ngại thị trường lao động suy yếu, trong khi những người khác thận trọng hơn. FED cũng sẽ công bố dự báo cập nhật về tăng trưởng, thất nghiệp, lạm phát và biểu đồ chấm thể hiện quan điểm lãi suất của từng thành viên.
Thị trường lao động Mỹ suy yếu: Báo cáo việc làm quốc gia của ADP công bố vào ngày 3/12/2025 cho thấy khu vực tư nhân Mỹ đã cắt giảm 32.000 việc làm trong tháng 11/2025, đặc biệt ảnh hưởng nặng nề đến các doanh nghiệp nhỏ với khoảng 120.000 việc làm bị cắt giảm. Mặc dù số liệu việc làm chính thức của tháng 11 từ Cục Thống kê Lao động bị trì hoãn đến ngày 16/12, dữ liệu ADP củng cố kỳ vọng về việc FED sẽ cân nhắc chính sách tiền tệ trong tương lai. Tuy nhiên, số đơn xin trợ cấp thất nghiệp gần đây giảm xuống mức thấp nhất trong hơn ba năm, phần nào làm giảm bớt lo ngại về sự suy yếu mạnh của thị trường lao động.
Nợ công Mỹ vượt mốc 30.000 tỷ USD: Dữ liệu ngày 4/12/2025 cho thấy tổng giá trị tín phiếu, trái phiếu và công trái của Mỹ đã lần đầu tiên vượt mốc 30.000 tỷ USD, đạt 30.200 tỷ USD trong tháng 11/2025. Mức tăng này chủ yếu do làn sóng vay nợ kỷ lục năm 2020 phục vụ chi tiêu chống dịch COVID-19, cùng với lãi suất cao làm đội chi phí lãi vay.
Các nền kinh tế đang phát triển đối mặt gánh nặng nợ kỷ lục: Báo cáo Nợ Quốc tế của Ngân hàng Thế giới (WB) công bố ngày 5/12/2025 cảnh báo rằng trong giai đoạn 2022-2024, các nền kinh tế đang phát triển đã phải chi trả số tiền nợ gốc và lãi vay nước ngoài vượt số vốn vay mới tới 741 tỷ USD, mức chênh lệch lớn nhất trong ít nhất 50 năm. Điều này cho thấy nhiều quốc gia đang bước vào một chu kỳ tài chính eo hẹp hơn.
Thị trường vàng và tiền tệ biến động: Đồng USD đã suy yếu trong tuần qua do niềm tin thị trường về việc FED sẽ cắt giảm lãi suất gia tăng. Ngược lại, giá vàng thế giới đã tăng, vượt mốc 4.200 USD/ounce vào ngày 5/12, được hỗ trợ bởi kỳ vọng nới lỏng chính sách tiền tệ của FED.
Trung Quốc kiềm chế đà tăng của Nhân dân tệ: Các ngân hàng quốc doanh Trung Quốc đã mua USD để kiềm chế đà tăng của đồng Nhân dân tệ, nhằm duy trì sự ổn định trên thị trường tiền tệ.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Giá vàng:
Giá vàng thế giới và trong nước đã trải qua một tuần biến động mạnh mẽ, với giá vàng miếng SJC giảm 700.000 đồng/lượng ở cả chiều mua vào và bán ra so với kết phiên trước đó vào ngày 6/12/2025. Giá vàng thế giới dao động trong biên độ rộng, khởi đầu tuần ở mức 4.217 USD/ounce và kết thúc quanh 4.196 USD/ounce, giảm 20 USD/ounce so với tuần trước.
Yếu tố chính ảnh hưởng đến giá vàng là quyết định lãi suất sắp tới của Cục Dự trữ Liên bang Mỹ (FED). Thị trường đang đặt cược gần 90% khả năng FED sẽ cắt giảm lãi suất vào cuộc họp cuối cùng của năm 2025, sau khi kỳ vọng này từng giảm xuống 30% vào tháng 11.
Nếu FED cắt giảm lãi suất, giá vàng có thể nhận được hỗ trợ tích cực; ngược lại, nếu kỳ vọng giảm lãi suất quá lớn và bị “thất vọng” sau thông báo của FED, vàng có thể chịu áp lực điều chỉnh. Một số chuyên gia cho rằng việc cắt giảm lãi suất có thể đã phản ánh vào giá vàng trong các phiên giao dịch gần đây, nhưng nếu FED định hướng giảm lãi suất mạnh hơn trong năm 2026, điều này sẽ tạo lực đẩy lớn hơn cho giá vàng.
Các chuyên gia dự báo giá vàng tuần tới có thể tiếp tục biến động mạnh do sự bất ổn về quỹ đạo chính sách của FED. Để đạt mức giá cao nhất mọi thời đại, vàng cần “bộ ba” hỗ trợ gồm cắt giảm lãi suất mạnh, đồng USD yếu hơn và nhu cầu trú ẩn an toàn tăng lên.
Chỉ số giá vàng trong nước tháng 11/2025 tăng 1,9% so với tháng trước, tăng 64,44% so với cùng kỳ và tăng 66,74% so với cuối năm trước, chủ yếu do kỳ vọng FED nới lỏng chính sách tiền tệ và nhu cầu vàng vật chất tăng cao.
Tỷ giá:
Tỷ giá trung tâm giữa VND và USD do Ngân hàng Nhà nước (NHNN) công bố vào sáng ngày 5/12/2025 ở mức 25.151 đồng, giảm 1 đồng so với chốt phiên ngày 4/12. Đến ngày 7/12/2025, tỷ giá trung tâm giữ nguyên ở mức 25.151 đồng/USD.
Trên thị trường thế giới, chỉ số Dollar Index (DXY) đã giảm nhẹ và dao động gần mức thấp nhất trong 5 tuần, phản ánh kỳ vọng FED sẽ hạ lãi suất. Đồng USD đã giảm 10 ngày liên tiếp so với rổ tiền tệ, chuỗi giảm dài nhất trong hơn 50 năm, do nhà đầu tư kỳ vọng FED sẽ hạ lãi suất để hỗ trợ nền kinh tế.
Tại các ngân hàng thương mại, tỷ giá USD ổn định hoặc giảm nhẹ. Tuy nhiên, trên thị trường “chợ đen”, tỷ giá USD đã tăng mạnh 45 đồng ở cả chiều mua và bán vào ngày 7/12/2025, giao dịch quanh mốc 27.400 - 27.500 đồng/USD.
NHNN khẳng định sẵn sàng can thiệp vào thị trường ngoại tệ khi cần thiết để ổn định tỷ giá, đồng thời đã nâng lãi suất chào thầu trên kênh thị trường mở (OMO) lên 4,5%/năm và triển khai công cụ hoán đổi ngoại tệ kỳ hạn 14 ngày để hỗ trợ thanh khoản hệ thống.
Các chuyên gia ngoại hối có quan điểm phân hóa về xu hướng của đồng USD trong thời gian tới; phần lớn dự báo USD sẽ tiếp tục suy yếu dần trong năm tới do FED giảm lãi suất, nhưng một bộ phận đáng kể đã bắt đầu dự báo đồng bạc xanh có thể mạnh lên trở lại.
Các yếu tố vĩ mô và hàng hóa khác:
Chỉ số giá tiêu dùng (CPI) tháng 11/2025 của Việt Nam tăng 0,45% so với tháng trước, chủ yếu do giá thực phẩm tăng mạnh ở các địa phương chịu ảnh hưởng mưa lũ sau bão. Tính chung 11 tháng năm 2025, CPI tăng 3,29% và lạm phát cơ bản tăng 3,21% so với cùng kỳ năm trước.
Thị trường lao động Mỹ đang có dấu hiệu chững lại rõ rệt, là một yếu tố hỗ trợ cho khả năng FED cắt giảm lãi suất.
Lãi suất liên ngân hàng VND qua đêm đã tăng mạnh lên 7,00%/năm vào ngày 4/12, mức cao nhất trong 3 năm trở lại đây, cho thấy áp lực thanh khoản cuối năm gia tăng.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng:
Thị trường chứng khoán tuần tới (08/12 - 12/12/2025) có thể chứng kiến VN-Index chạm vùng kháng cự đỉnh cũ 1.750 – 1.800 điểm và có khả năng điều chỉnh mạnh. Biên độ an toàn cho các vị thế mua mới không còn quá dồi dào.
Thị trường phái sinh phản ánh trạng thái thận trọng, với hợp đồng tương lai VN30F1M có thể BREAK OUT đầu phiên tới sau thời gian dài dải Bollinger Band co lại. Chỉ báo MACD trên khung 1 giờ chuyển đỏ cho thấy xu hướng đảo chiều sang SHORT sắp diễn ra. Thanh khoản toàn thị trường phái sinh vẫn ảm đạm.
Về trung hạn, thị trường vẫn được hỗ trợ bởi mục tiêu tăng trưởng GDP năm 2026 từ 10% trở lên (gắn với tăng trưởng tín dụng cao và thúc đẩy đầu tư công) và tiến trình nâng hạng thị trường.
Hành động:
Chiến lược chung: Kiên nhẫn chờ thời. Nhà đầu tư nên duy trì tỷ trọng cổ phiếu ở mức hợp lý và ưu tiên các mã có nền tảng cơ bản tốt, thanh khoản ổn định và đang thu hút dòng tiền. Việc phân bổ vốn nên được thực hiện từng phần.
Cơ hội đầu tư: Nếu bóc tách ảnh hưởng của nhóm Vingroup, mức tăng thực chất của VN-Index trong năm 2025 chỉ vào khoảng 11% so với cuối năm 2024. Điều này mở ra nhiều cơ hội để dòng tiền dịch chuyển tìm kiếm những cơ hội tăng trưởng vượt trội ở các cổ phiếu khác.
Quan sát: Nhà đầu tư có thể canh các nhịp biến động để tìm kiếm cơ hội, ưu tiên quan sát các lĩnh vực bất động sản, ngân hàng, chứng khoán, bán lẻ, tiêu dùng. Thị trường cần thanh khoản cải thiện mạnh mẽ hơn nữa để đợt tăng điểm bền vững hơn.
Ghi chú: Báo cáo được tổng hợp tự động lúc 09:03 07/12/2025. Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư…