Chỉ số Vnindex trưa ngày 23/10/2026
1 Likes
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
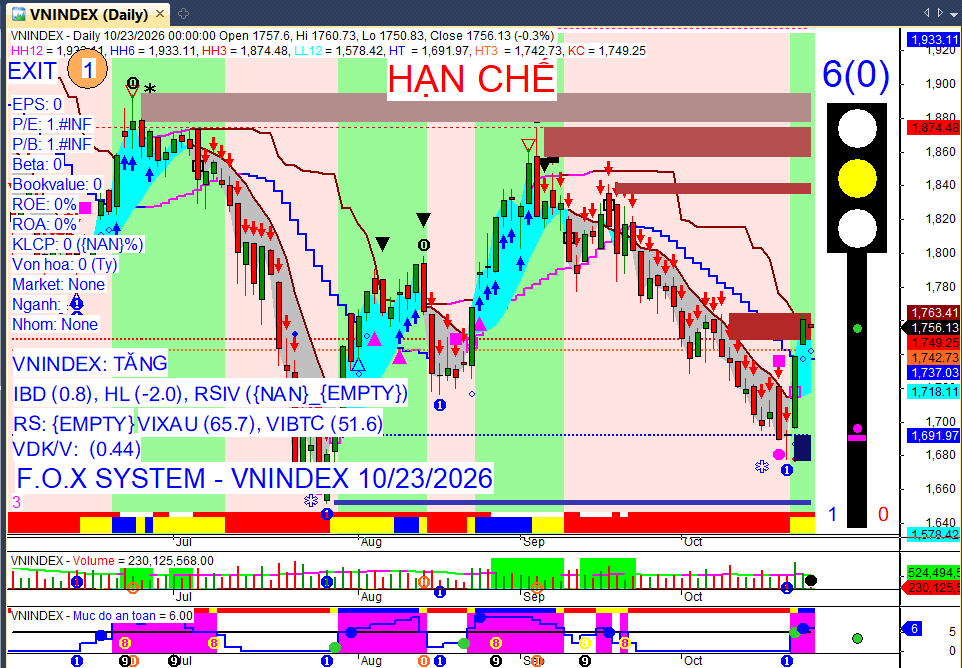
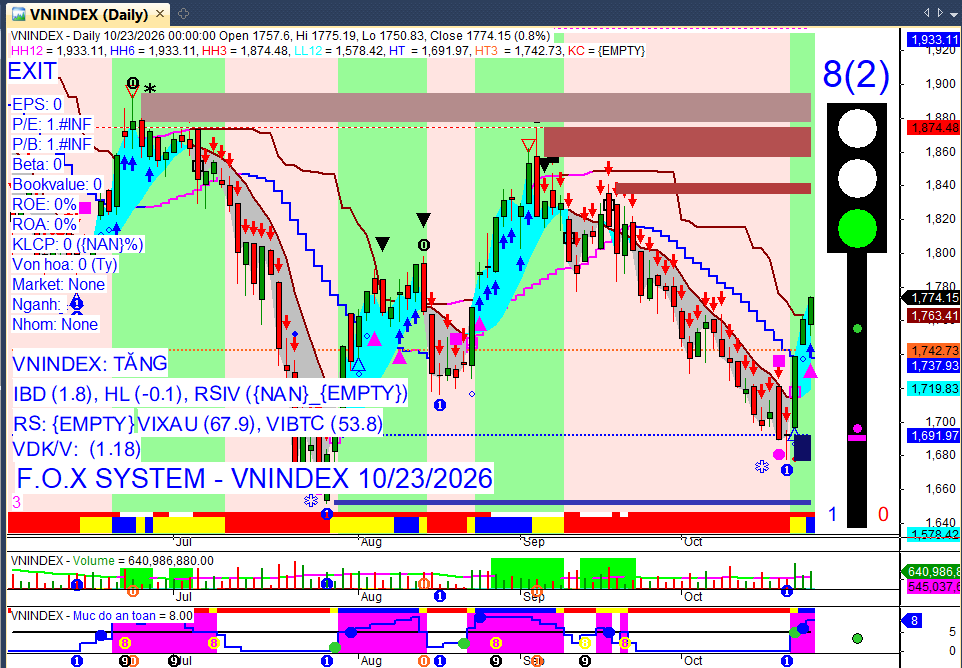
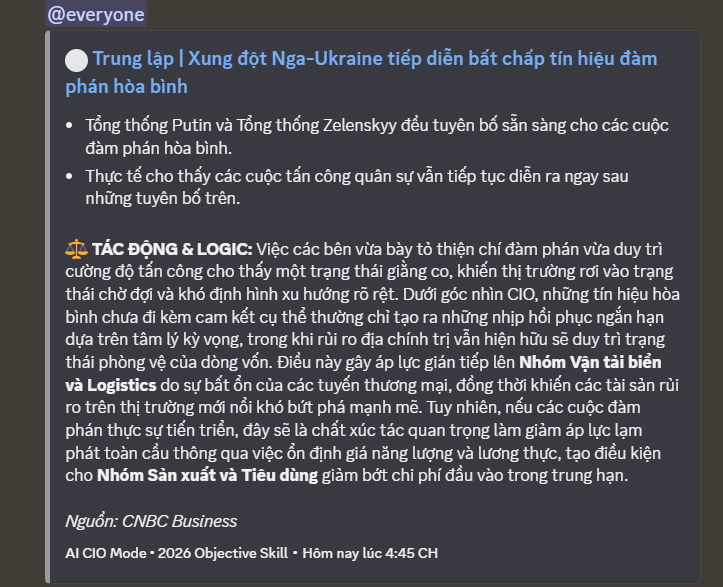
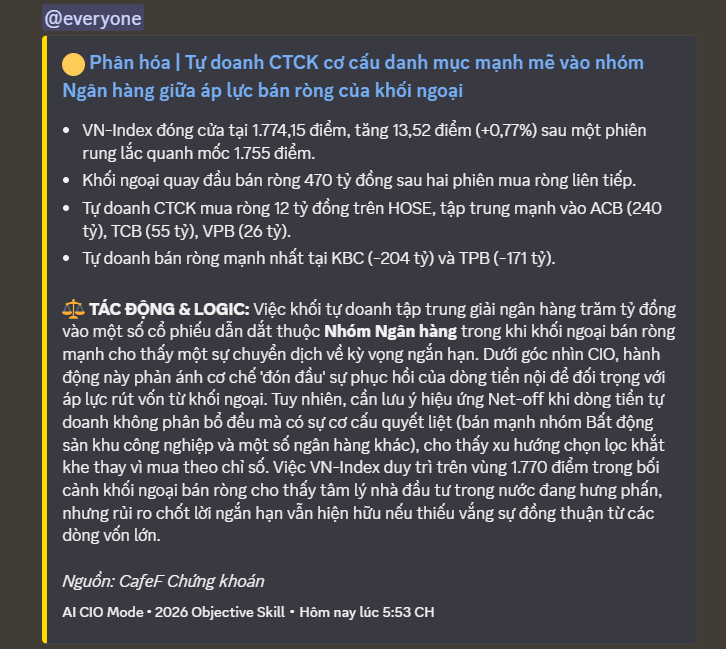
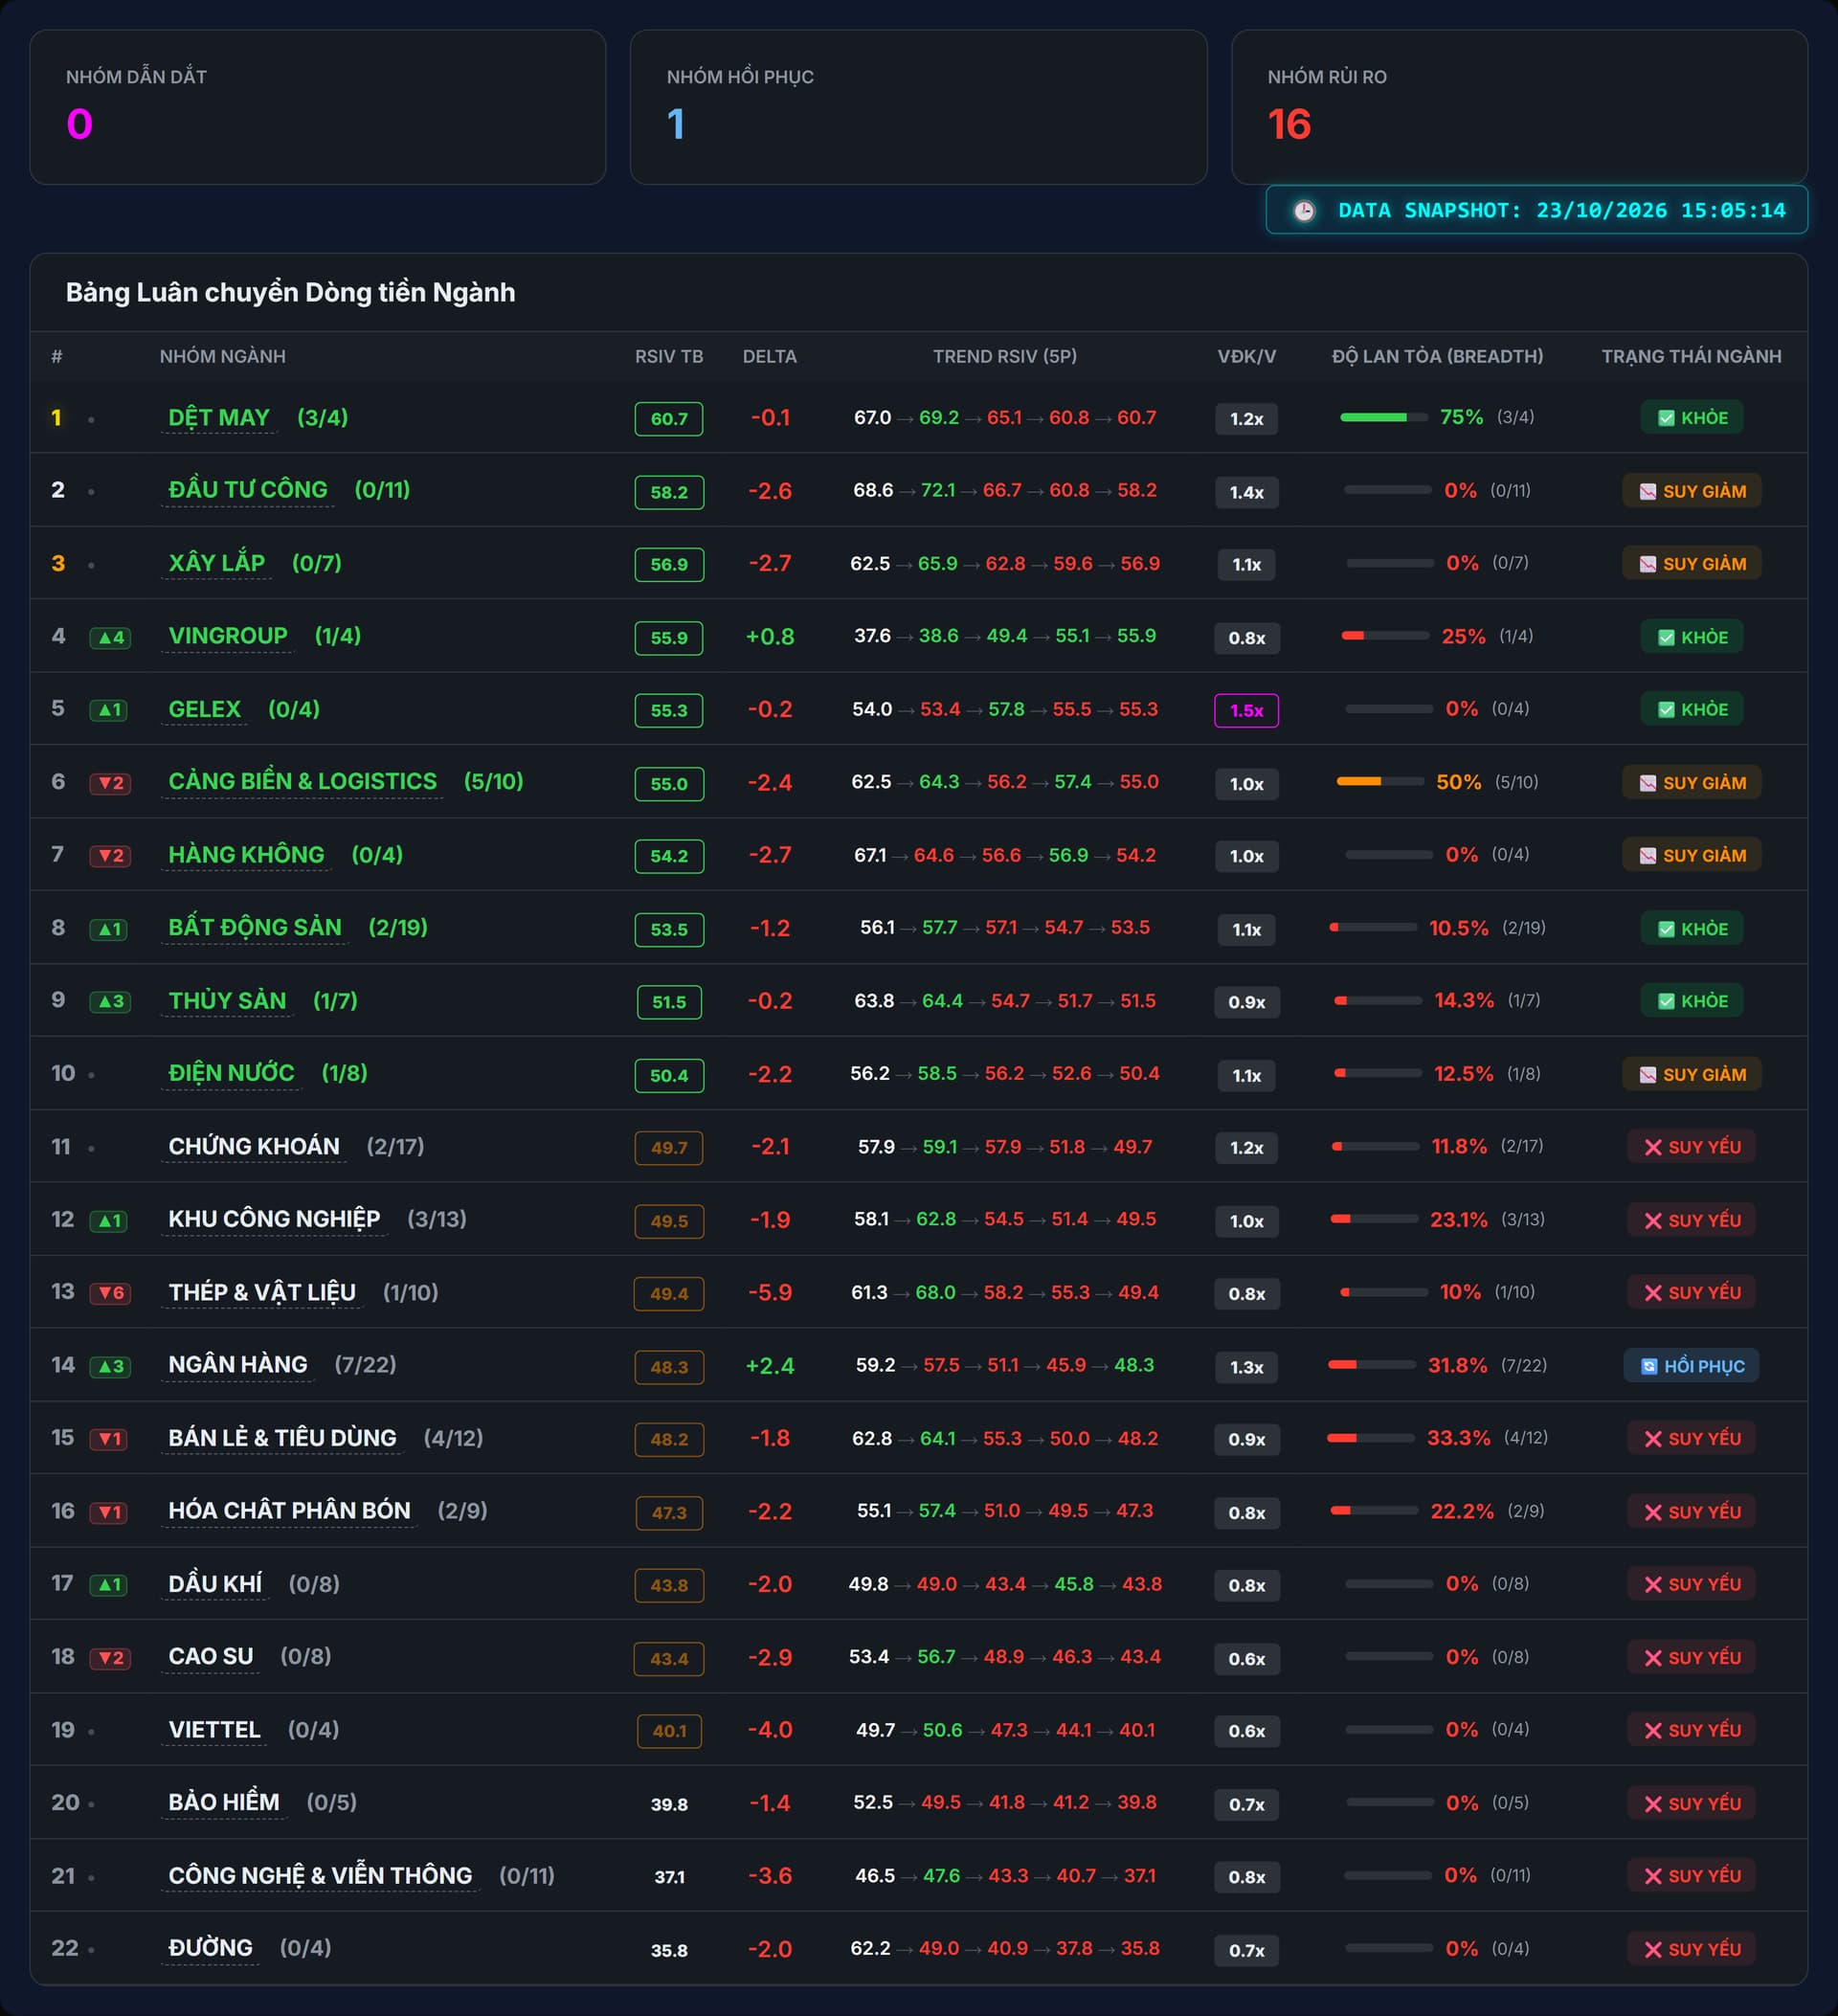
• VN-Index bứt phá mạnh mẽ vượt 1770 điểm với thanh khoản bùng nổ, xóa bỏ mức giảm tháng 10 nhờ dòng tiền bắt đáy nội địa.
• Giá dầu Brent chạm mốc 114 USD do xung đột Trung Đông leo thang, kích hoạt kịch bản tăng trưởng cho dầu khí thượng nguồn nhưng gây áp lực lạm phát chi phí đẩy.
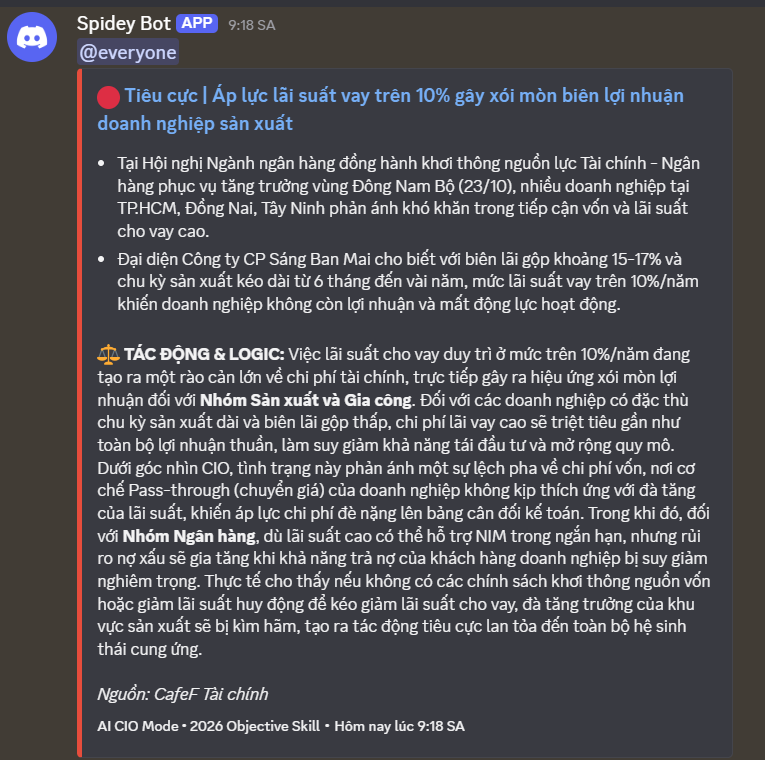
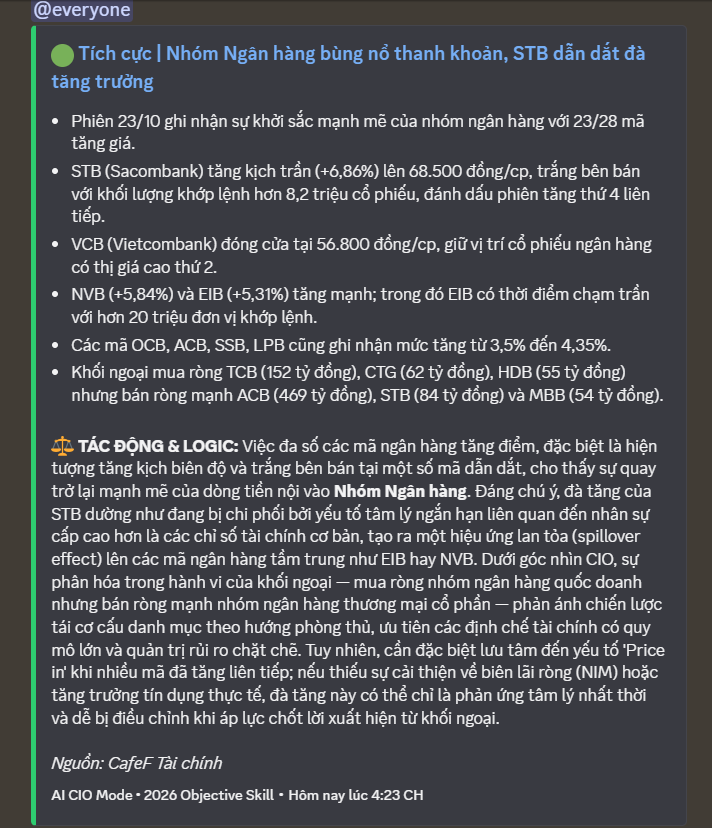
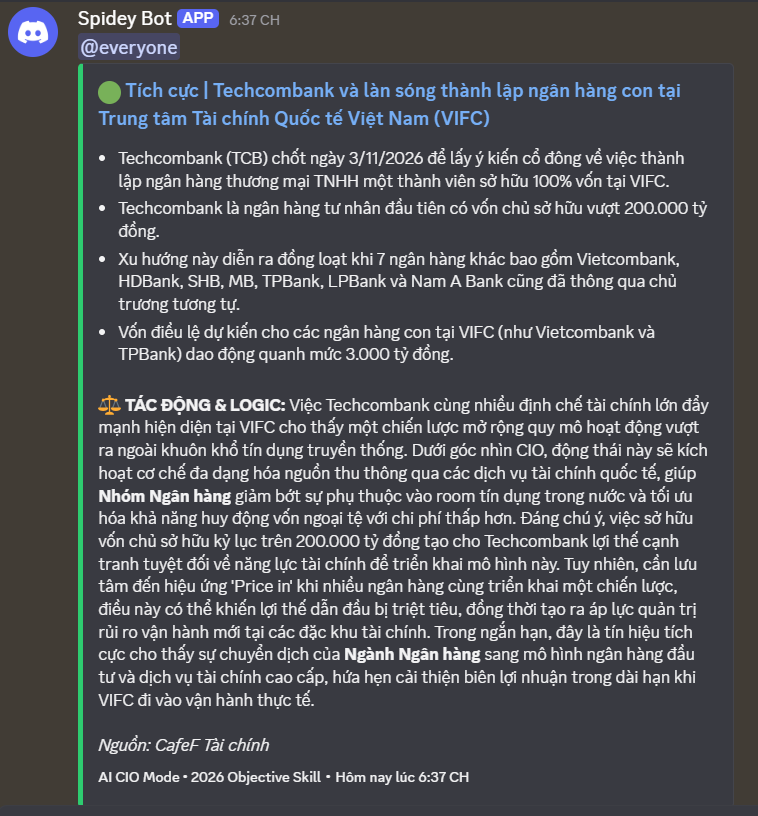
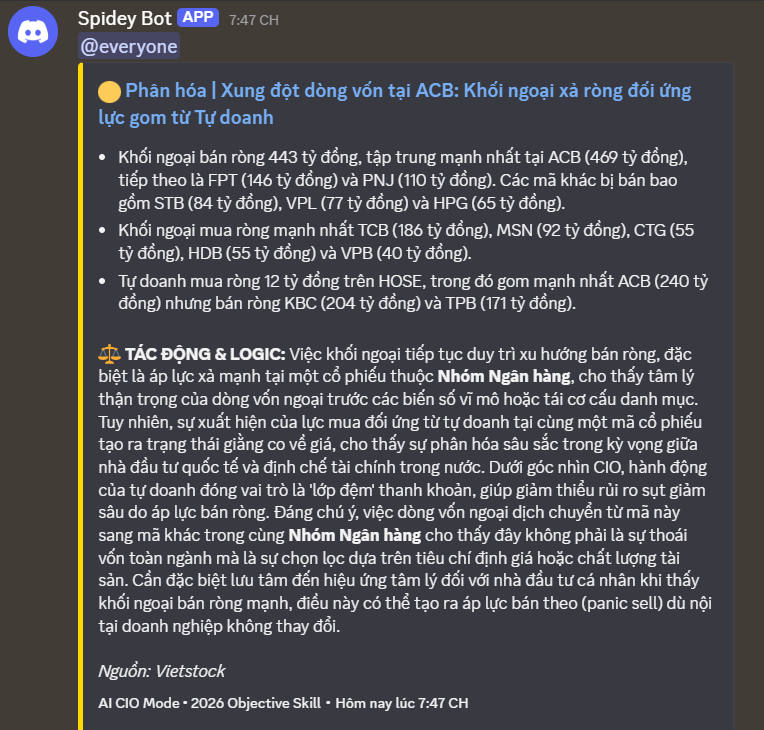
• Nhóm Ngân hàng ghi nhận sự phân hóa cực đoan: Tự doanh gom mạnh đối ứng lực bán ròng quyết liệt từ khối ngoại tại các mã trụ.
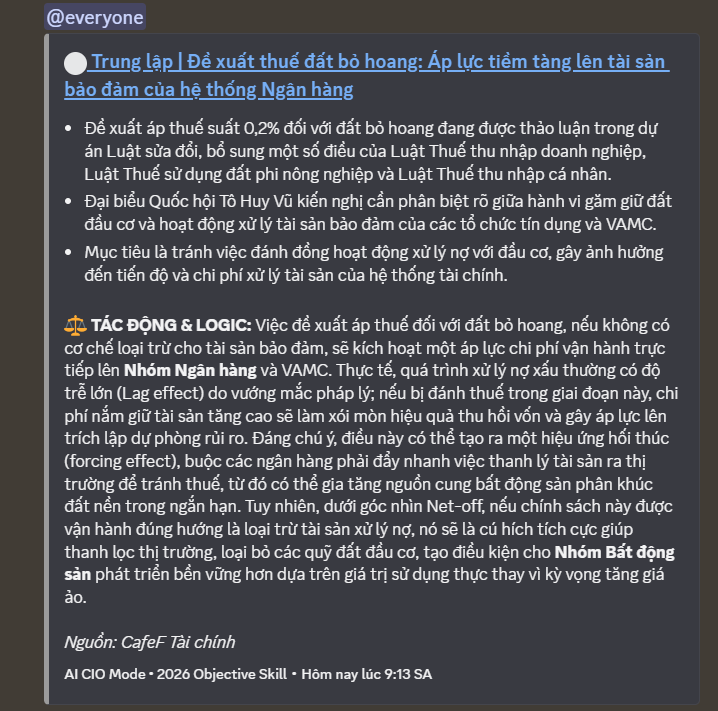
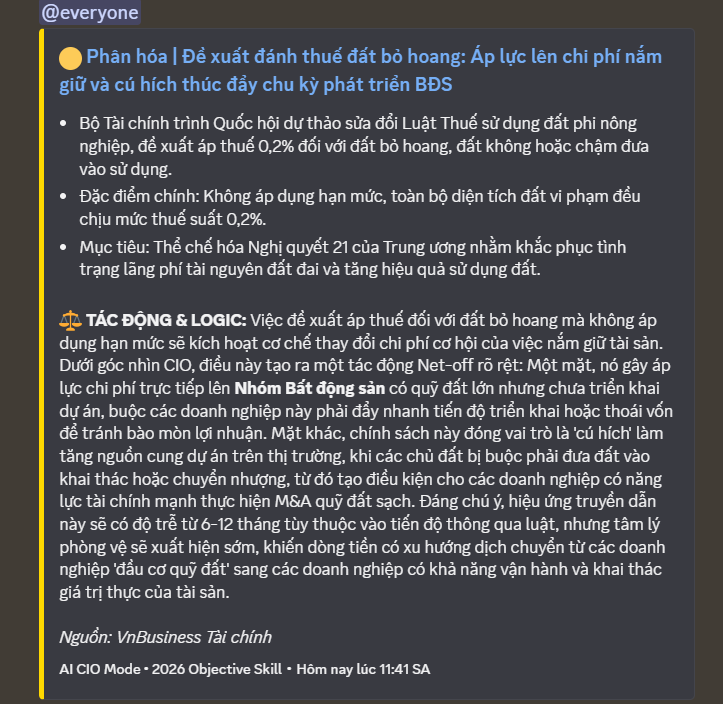
• Siêu dự án 60.000 tỷ đồng tại Thủ Thiêm khởi công, tạo cú hích cho BĐS cao cấp và niềm tin vốn FDI.
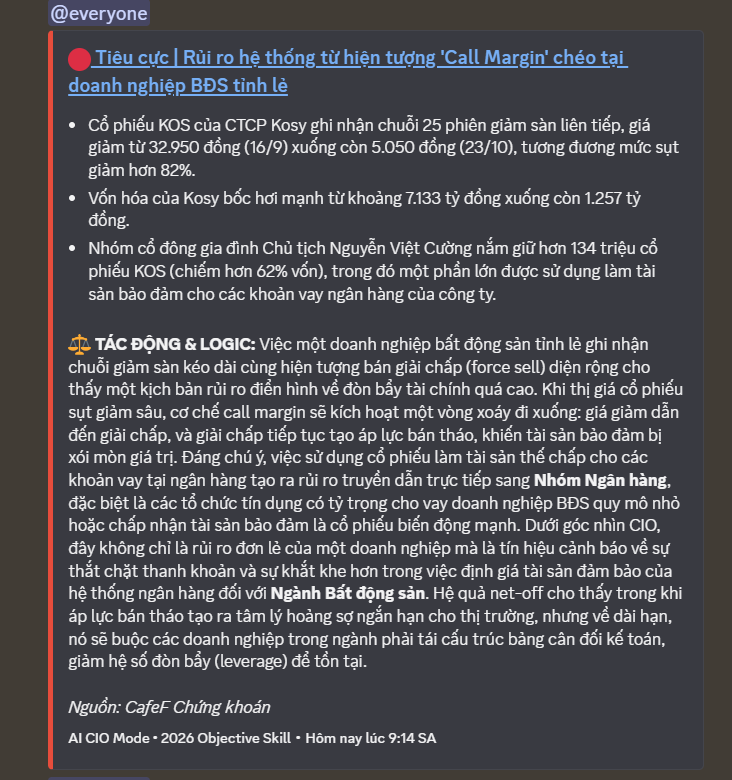
• Khủng hoảng niềm tin tại nhóm Bán lẻ trang sức với sự sụt giảm mạnh của PNJ, cảnh báo rủi ro quản trị tồn kho và thanh khoản.
BỐI CẢNH VĨ MÔ:
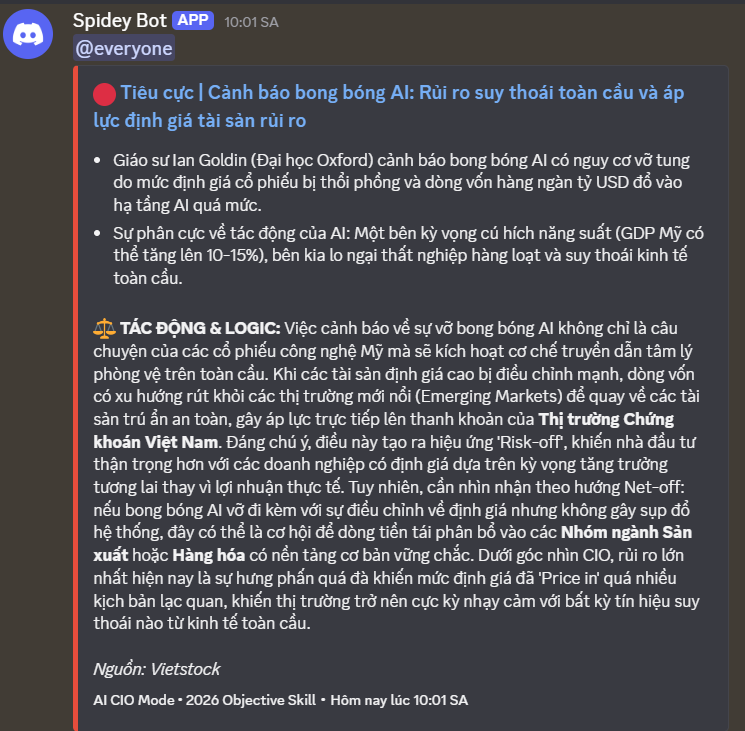
Thị trường đang ở trạng thái ‘hưng phấn chọn lọc’. VN-Index bứt phá mạnh mẽ vượt 1770 điểm nhờ lực cầu bắt đáy quyết liệt từ dòng vốn nội và tự doanh, bù đắp hoàn toàn mức giảm của tháng 10. Tuy nhiên, bức tranh vĩ mô tồn tại sự xung đột rõ rệt: trong khi thanh khoản nội địa bùng nổ (Risk-on), thì khối ngoại liên tục xả ròng nhóm vốn hóa lớn và tâm lý toàn cầu chuyển sang phòng thủ do áp lực lạm phát từ giá dầu Brent (chạm mốc 114 USD) và sự suy yếu của nhóm công nghệ AI. Điểm Net-off then chốt: Lực đỡ từ nhóm năng lượng và sự hưng phấn của nhà đầu tư cá nhân hiện đang triệt tiêu áp lực rút vốn của khối ngoại, nhưng đây là trạng thái cân bằng mong manh, dễ bị tổn thương nếu giá dầu tiếp tục leo thang gây áp lực lên lãi suất và tỷ giá.
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 24/10/2026
 Khung thời gian báo cáo (24/10/2026):
Báo cáo tổng hợp diễn biến phiên cuối tuần (Thứ 6) và tin tức trong 24h qua.
Hôm nay là Thứ Bảy (ngày nghỉ) → tiêu điểm là kết quả phiên giao dịch hôm qua (23/10/2026) và tổng kết tuần.
 3 điểm nóng nhất 24h qua:
VN-Index phiên cuối tuần (23/10/2026): Đóng cửa ở mức 1.774,15 điểm, tăng 13,52 điểm (+0,77%).
Khối ngoại phiên Thứ 6: Bán ròng hơn 478,05 tỷ đồng trên sàn HOSE.
Tâm điểm tuần qua: VN-Index tăng mạnh 4% (+68,24 điểm), chấm dứt chuỗi 4 tuần giảm liên tiếp, với sự dẫn dắt của nhóm Ngân hàng và các mã vốn hóa lớn.
Market Mood: Tích cực – Dòng tiền bắt đáy chủ động – Rủi ro điều chỉnh ngắn hạn.
 I. Tin nổi bật trong 24 giờ qua [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index nối dài đà phục hồi, chấm dứt chuỗi giảm: Chỉ số VN-Index tăng phiên thứ ba liên tiếp, đóng cửa tuần với mức tăng 4%, bù đắp mức giảm của cả tháng 10 và chấm dứt chuỗi bốn tuần giảm liên tiếp.
→ Tác động: Củng cố mạnh mẽ tâm lý nhà đầu tư, mở ra kỳ vọng về một nhịp phục hồi bền vững hơn.
Nhóm Ngân hàng trở thành động lực chính: Các cổ phiếu ngân hàng như STB (tăng trần), ACB, EIB, LPB tăng giá mạnh mẽ, dẫn dắt đà tăng của thị trường trong phiên cuối tuần.
→ Tác động: Tạo trụ đỡ vững chắc cho thị trường, giảm sự phụ thuộc vào một vài cổ phiếu vốn hóa lớn và tăng độ tin cậy của nhịp hồi phục.
Thanh khoản phiên chiều bùng nổ: Thanh khoản khớp lệnh trên HOSE trong phiên chiều đạt 8.931 tỷ đồng, tăng 72% so với phiên sáng và là mức cao nhất trong 25 phiên chiều gần đây.
→ Tác động: Xác nhận lực cầu bắt đáy mạnh mẽ và chủ động, củng cố độ tin cậy của đà tăng giá.
Khối ngoại quay đầu bán ròng mạnh: Khối ngoại bán ròng hơn 478 tỷ đồng trên HOSE, tập trung vào các mã như ACB, FPT, PNJ, STB.
→ Tác động: Tạo áp lực điều chỉnh lên một số cổ phiếu trụ, cho thấy sự thận trọng của dòng vốn ngoại dù thị trường chung phục hồi.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: Đóng cửa phiên 23/10 tại 1.774,15 điểm, tăng 13,52 điểm (+0,77%). Cả tuần tăng 68,24 điểm (+4%).
HNX-Index: Đóng cửa phiên 23/10 tại 262,70 điểm, tăng 1,62 điểm (+0,62%). Cả tuần tăng 3,57 điểm (+1,38%).
UPCoM-Index: Đóng cửa phiên 23/10 tại 126,26 điểm, giảm 0,65 điểm (-0,51%).
Thanh khoản:
Tổng giá trị giao dịch khớp lệnh trên HOSE phiên 23/10 đạt hơn 14,1 ngàn tỷ đồng. Tổng thanh khoản HOSE đạt 16.942 tỷ đồng (bao gồm thỏa thuận), tăng 11% so với phiên trước.
Thanh khoản khớp lệnh HOSE phiên chiều đạt 8.931 tỷ đồng, tăng 72% so với phiên sáng.
Thanh khoản cả tuần trên HOSE cao hơn 15,1% so với mức bình quân 20 tuần.
Giao dịch Khối ngoại:
Phiên 23/10: Bán ròng hơn 478,05 tỷ đồng trên HOSE.
Bán ròng mạnh nhất: ACB (469,4 tỷ đồng), FPT (146,43 tỷ đồng), PNJ (109,53 tỷ đồng), STB (83,54 tỷ đồng).
Mua ròng trên HNX: Hơn 10,6 tỷ đồng, tập trung vào IDC (6,75 tỷ đồng), MBS (3,41 tỷ đồng).
Cả tuần: Bán ròng 969 tỷ đồng trên toàn thị trường.
Bán ròng mạnh nhất: FPT (644 tỷ đồng), ACB (542 tỷ đồng), VCB (311 tỷ đồng).
Mua ròng mạnh nhất: TCB (957 tỷ đồng), MSN (391 tỷ đồng), VIC (307 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền luân chuyển mạnh mẽ vào nhóm ngân hàng và các mã vốn hóa lớn, củng cố đà phục hồi và giảm sự phụ thuộc vào một vài cổ phiếu riêng lẻ.
Nhóm ngành:
Ngân hàng: Là động lực chính dẫn dắt đà tăng của thị trường trong phiên cuối tuần, với nhiều mã tăng mạnh và thu hút dòng tiền lớn. Sự phục hồi của nhóm này tạo trụ đỡ vững chắc cho chỉ số.
Bất động sản: Tiếp tục đóng góp tích cực vào đà tăng của VN-Index, đặc biệt là các mã vốn hóa lớn như VIC và VHM.
Cổ phiếu tâm điểm:
STB: Tăng trần 6,86% lên 68.500 đồng/cổ phiếu với khối lượng khớp lệnh đột biến hơn 8,2 triệu đơn vị.
ACB: Bật tăng 3,9% lên 21.300 đồng, thu hút dòng tiền mạnh với gần 41 triệu cổ phiếu khớp lệnh.
VIC: Tăng 1,55%, đóng góp gần 6 điểm vào đà tăng của VN-Index.
LPB, EIB, SSB: Cũng ghi nhận mức tăng ấn tượng, củng cố sức mạnh của nhóm ngân hàng.
PET: Tăng hơn 6% trong nhóm bán lẻ.
DNN, CAT, L10: Bứt phá đỉnh giá ngắn hạn với mức tăng mạnh.
 IV. Corporate News – Tin doanh nghiệp nổi bật
Tìm thêm & Cập nhật
1. Kết quả kinh doanh Quý III/2026:
Tăng trưởng mạnh: Nhiều doanh nghiệp công bố lợi nhuận quý III/2026 tăng trưởng ấn tượng. Điển hình là Masan Hightech Materials (MSR) với lợi nhuận trước thuế đạt 2.270 tỷ đồng (tăng 16.469%), SJ Group (SJS) đạt hơn 1.012 tỷ đồng (gấp gần 327 lần), PV GAS (GAS) tăng 69%, Viettel Construction (CTR) tăng 13%, ACV vượt 31% kế hoạch năm chỉ sau 9 tháng, Viglacera (VGC) tăng 361%, VIMID (VVS) tăng 156%, Kinh Bắc (KBC) gấp ba lần cùng kỳ, Masan Consumer (MCH) tăng 16,3% (mức cao nhất 3 năm), Novaland (NVL) ước đạt hơn 1.100 tỷ đồng lợi nhuận sau thuế, Digiworld (DGW) doanh thu đạt 10.757 tỷ đồng (tăng 46%), Becamex BCE (BCE) tăng 1.158%, ABBank (ABB) tăng 103%, CTCP Lương thực TP. HCM (FCS) tăng hơn 1.043%, và CTCP Bến xe khách Sài Gòn (BSG) tăng 1.038%.
Suy giảm/Thua lỗ: Ngược lại, một số doanh nghiệp ghi nhận kết quả kém khả quan. PNJ báo lỗ sau thuế 258 tỷ đồng, Becamex IJC (IJC) lãi trước thuế giảm 53%, Saigonbank (SGB) giảm 79%, Nhà Đà Nẵng (NDN) lỗ 11 tỷ đồng, PGBank (PGB) giảm 10%, DAP Vinachem (DDV) giảm 96%, Phước An Port (PAP) lỗ 126 tỷ đồng, và CTCP Cao su Đà Nẵng (DRC) giảm 63,6%.
Phân hóa nhóm Chứng khoán: Tổng lợi nhuận trước thuế quý III của 81 công ty giảm 43%. Dẫn đầu là TCBS với 2.152 tỷ đồng (tăng 6%), theo sau là SSI (1.295 tỷ đồng, giảm 27%) và VPS (1.119 tỷ đồng, giảm 20%). Nhiều doanh nghiệp khác như Chứng khoán Artex (ART) báo lỗ.
2. Hoạt động dự án & Đầu tư:
Dự án Lotte Eco Smart City dự kiến khởi công hai khối thương mại – dịch vụ 2-1 và 2-3 vào ngày 23/10/2026, với thời gian thi công 36 tháng.
UBND TP Đà Nẵng đã phê duyệt dự án thành phần 10, xây dựng khu tái định cư phục vụ đường sắt tốc độ cao Bắc – Nam tại xã Gò Nổi, tổng mức đầu tư hơn 269,6 tỷ đồng, dự kiến thực hiện từ năm 2026 đến 2029.
Tỉnh Nghệ An đã chấp thuận chủ trương đầu tư hoặc cấp giấy chứng nhận đăng ký đầu tư cho 27 dự án trong quý III/2026, với tổng mức đầu tư 22.364,1 tỷ đồng.
3. Cổ tức và Chốt quyền:
Trong tuần từ 19/10 đến 23/10/2026, nhiều doanh nghiệp đã chốt quyền nhận cổ tức bằng tiền mặt. Nổi bật là Tổng Công ty cổ phần Khoáng sản TKV (KSV) với tỷ lệ 30%, CTCP Du lịch - Thương mại Tây Ninh (TTT) 20%, CTCP Dịch vụ Vận tải và Thương mại (TJC) 14%, CTCP Khu Công nghiệp Nam Tân Uyên (NTC) tỷ lệ cao 60%, và CTCP Sách và Thiết bị Trường học Đà Nẵng (BED) tạm ứng 40%.
4. Thị trường Vốn và Trái phiếu:
Thị trường trái phiếu doanh nghiệp quý III/2026 ghi nhận 172 nghìn tỷ đồng phát hành mới (tăng 9,7%), chủ yếu từ trái phiếu ngân hàng thứ cấp và bất động sản.
Áp lực đáo hạn vẫn hiện hữu với khoảng 252.000 tỷ đồng trái phiếu đến hạn trong 12 tháng tới, trong đó nhóm bất động sản chiếm 52,5% và ngân hàng chiếm 21,9% trong phần còn lại của năm 2026 (ước khoảng 70.036 tỷ đồng).
Lãi suất bình quân phát hành trong quý III/2026 ở nhóm ngân hàng khoảng 8,8% và nhóm bất động sản là 11,5%. Tỷ lệ chậm trả trái phiếu trong 12 tháng gần nhất đã giảm xuống khoảng 0,2%.
Các đợt phát hành tiêu biểu quý III gồm Agribank (14.673 tỷ đồng), Vinhomes (8.000 tỷ đồng) và Masterise Lumiere Office (7.000 tỷ đồng).
CTCP Khu công nghiệp Hiệp Phước (HPI) sẽ lấy ý kiến cổ đông về việc điều chỉnh dự án đầu tư và tăng vốn điều lệ.
HD Capital đã trở thành cổ đông lớn của CTCP Chứng khoán SmartInvest (AAS) sau khi mua 2 triệu cổ phiếu AAS vào ngày 21/10/2026, nâng tỷ lệ sở hữu lên 5,22%.
5. Nhân sự và Quản trị:
Ngân hàng TMCP Đông Nam Á (SeABank, SSB) đã bầu bà Trần Thị Thanh Thủy làm Chủ tịch HĐQT từ ngày 22/10/2026 và đề xuất ông Lê Văn Tần làm Tổng giám đốc. Ngân hàng cũng điều chỉnh giảm 15% mục tiêu lợi nhuận trước thuế năm 2026 xuống 6.008 tỷ đồng.
CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) thông báo ông Đào Trung Kiên từ nhiệm vị trí Thành viên HĐQT từ ngày 21/10/2026.
CTCP Cao su Đà Nẵng (DRC) đã kiện toàn nhân sự lãnh đạo, giao ông Nguyễn Xuân Bắc làm người đại diện theo pháp luật và ông Văn Trung Tâm phụ trách Ban điều hành.
Hai lãnh đạo của CTCP Tập đoàn CMH Việt Nam đã bị xử phạt tổng cộng 450 triệu đồng do giao dịch cổ phiếu CMS nhằm che giấu quyền sở hữu.
CTCP Khu công nghiệp Hiệp Phước (HPI) sẽ tổ chức Đại hội đồng cổ đông bất thường lần 2 năm 2026 vào ngày 22/12/2026 để miễn nhiệm và bầu bổ sung Thành viên HĐQT, Ban kiểm soát.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô VN:
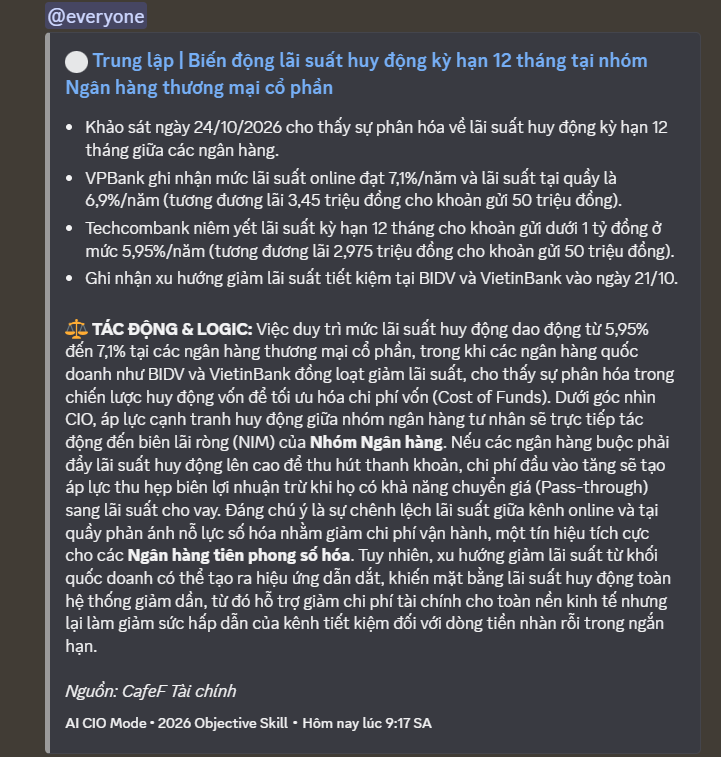
Lãi suất: Ngân hàng Nhà nước (NHNN) tiếp tục chỉ đạo các tổ chức tín dụng giảm thực chất lãi suất huy động và cho vay, yêu cầu các ngân hàng thương mại (NHTM) giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân đối với các giao dịch phát sinh mới kỳ hạn từ 6 tháng trở lên trong các tháng cuối năm 2026. Đến ngày 23/10, 22 ngân hàng đã công bố giảm lãi suất huy động theo chỉ đạo này, trong đó PGBank và Saigonbank đã hạ 0,5 điểm phần trăm lãi suất tiền gửi ở một số kỳ hạn. Tuy nhiên, các ngân hàng lớn như Agribank, Vietcombank, BIDV, VietinBank giữ nguyên lãi suất cao nhất tại quầy ở mức 5,5%/năm, trong khi Techcombank tạm dừng điều chỉnh sau hai ngày hạ lãi suất. Mặt bằng lãi suất huy động có sự phân hóa rõ rệt giữa các ngân hàng, với một số ngân hàng như MB Bank, Bac A Bank, VIB niêm yết từ 6,5%/năm ở một số kỳ hạn. Lãi suất cho vay vẫn còn ở mức cao dù lãi suất huy động đã hạ nhiệt.
Chính sách tiền tệ & Vĩ mô tổng thể: NHNN kiên định điều hành chính sách tiền tệ chủ động, linh hoạt nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế và duy trì mặt bằng lãi suất hợp lý. Chính sách tiền tệ được phối hợp chặt chẽ với chính sách tài khóa và các chính sách vĩ mô khác. NHNN yêu cầu các tổ chức tín dụng hướng dòng vốn vào sản xuất, kinh doanh, các lĩnh vực ưu tiên như khoa học công nghệ, chuyển đổi số, chuyển đổi xanh, kinh tế số, kinh tế xanh, kinh tế tuần hoàn, giáo dục, công nghiệp văn hóa, đồng thời kiểm soát chặt chẽ tín dụng đối với các lĩnh vực tiềm ẩn rủi ro và không hạ chuẩn điều kiện cấp tín dụng. Dự toán chi ngân sách nhà nước năm 2027 tăng hơn 915 nghìn tỷ đồng so với năm 2026, với bội chi khoảng 740 nghìn tỷ đồng, tương đương 4,5% GDP. GDP 9 tháng đầu năm 2026 tăng 9,01%, tạo nền tảng để Việt Nam hướng tới mục tiêu tăng trưởng cả năm từ 10% trở lên, mặc dù CPI bình quân 9 tháng đã tăng 4,52%, vượt mục tiêu 4,5%. Thị trường lao động duy trì ổn định, với dữ liệu yêu cầu trợ cấp thất nghiệp cho thấy tình hình tích cực. Giá xăng trong nước giảm mạnh gần 2.000 đồng/lít từ chiều ngày 23/10.
Thế giới:
Nợ công: Nợ công tại các nước phát triển tiếp tục gia tăng, trở thành bài toán nan giải do nhu cầu chi tiêu lớn và lãi suất cao. Pháp và Mỹ đang chịu sức ép lớn nhất, với nợ chính phủ của Pháp đạt 119% GDP, gấp đôi mức trần 60% của Liên minh Châu Âu, khiến Moody’s dự kiến hạ bậc tín nhiệm của quốc gia này.
Thị trường bất động sản Mỹ: Giá nhà ở Mỹ bắt đầu giảm do lãi suất thế chấp neo ở mức cao. Lãi suất thế chấp cố định kỳ hạn 30 năm đã giảm nhẹ xuống 7,32% vào ngày 22/10 nhưng vẫn duy trì trên mức 7% trong 5 tuần liên tiếp, khiến giao dịch bất động sản bị đóng băng và buộc nhiều người bán phải hạ giá.
Quỹ đầu tư: Quỹ đầu tư quốc gia Na Uy, quỹ đầu tư quốc gia lớn nhất thế giới, ghi nhận khoản lỗ 26,5 tỷ euro (tương đương 278 tỷ kroner Na Uy) trong quý 3/2026, chủ yếu do giá trái phiếu giảm mạnh.
Kinh tế khu vực & quốc gia: Tăng trưởng kinh tế Eurozone chậm lại. Thái Lan thu hẹp thâm hụt ngân sách nhờ nguồn thu thuế giá trị gia tăng (VAT) tăng.
Thị trường tài chính toàn cầu: Thị trường chứng khoán toàn cầu chịu áp lực vào ngày 22/10/2026, với Nasdaq Composite giảm 2,6% và S&P 500 mất 1,2% do nhóm cổ phiếu công nghệ và trí tuệ nhân tạo lao dốc. Tại châu Á, KOSPI giảm 3,5%, Hang Seng giảm 3% và Nikkei 225 giảm 2,7% trong cùng phiên do đợt bán tháo công nghệ.
Giá năng lượng & Lạm phát: Giá dầu Brent vượt 112 USD/thùng, gây áp lực lên các nền kinh tế nhập khẩu năng lượng ở châu Á. Nguy cơ lạm phát lương thực toàn cầu tăng mạnh do các cú sốc nguồn cung.
Chính sách tiền tệ toàn cầu: Các ngân hàng trung ương lớn như Ngân hàng Trung ương Châu Âu (ECB), Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương Nhật Bản (BoJ) đã đồng loạt tăng lãi suất 0,25 điểm phần trăm vào tháng 9/2026 do lo ngại lạm phát dai dẳng sau cú sốc giá năng lượng mới, bất chấp hoạt động kinh tế nhìn chung vẫn chống chịu tốt hơn dự kiến.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Thị trường Dầu mỏ:
Giá dầu thế giới tăng mạnh trong phiên giao dịch ngày 23/10, với dầu Brent chốt phiên ở mức 116,72 USD/thùng (tăng 3,14%) và dầu WTI đạt 103,27 USD/thùng (tăng 3,8%). Đà tăng này được thúc đẩy bởi lo ngại về gián đoạn nguồn cung tại Trung Đông.
Giá dầu Brent đã ghi nhận mức đóng cửa cao nhất kể từ ngày 29/4. Bộ Năng lượng Mỹ đã phê duyệt xuất khẩu tối đa 400.000 thùng dầu thô từ kho dự trữ chiến lược.
Tại thị trường trong nước, giá xăng E5 RON92 và E10 RON95-III đồng loạt giảm sâu trong kỳ điều hành ngày 22/10, trong khi giá dầu diesel và mazut tăng.
Thị trường Vàng:
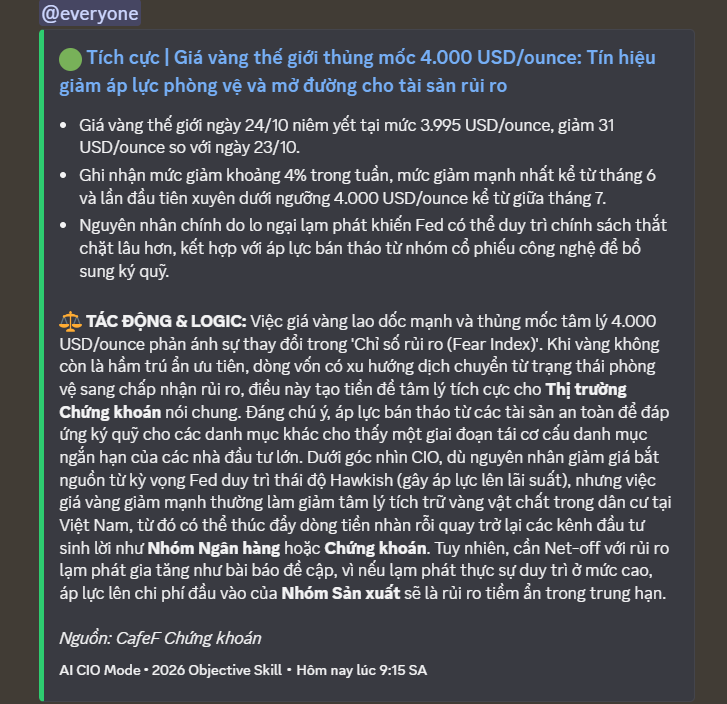
Giá vàng thế giới tiếp tục đà giảm trong ngày 23/10, trượt xuống dưới ngưỡng 4.000 USD/ounce và chạm mức thấp nhất trong 3 tháng, do làn sóng bán tháo, nhu cầu thanh khoản, lo ngại lạm phát, lãi suất cao và đồng USD mạnh lên.
Các chuyên gia nhận định vàng đang kiểm tra vùng hỗ trợ quan trọng 3.900-4.000 USD/ounce. Dù giá giảm, HSBC Asset Management vẫn duy trì triển vọng tăng giá cho kim loại quý trong phần còn lại của năm 2026.
Giá vàng SJC trong nước cũng giảm, với vàng miếng niêm yết quanh mức 139-142 triệu đồng/lượng và vàng nhẫn ở mức 135-139 triệu đồng/lượng vào sáng 24/10. Chênh lệch giá mua - bán vàng miếng SJC duy trì 3 triệu đồng/lượng, trong khi vàng nhẫn có lúc lên tới 4 triệu đồng/lượng.
Thị trường Tiền tệ (FX):
Chỉ số USD Index (DXY) giảm nhẹ, dao động quanh mức 101,60 điểm vào ngày 23-24/10, khi thị trường chờ đợi quyết định lãi suất từ Cục Dự trữ Liên bang Mỹ (Fed) với kỳ vọng giữ nguyên lãi suất 3,75-4%.
Diễn biến của đồng USD còn bị ảnh hưởng bởi dòng vốn đầu tư, kỳ vọng tăng trưởng và lạm phát liên quan đến làn sóng đầu tư trí tuệ nhân tạo (AI), cùng với tình hình bất ổn xã hội tại Pháp.
Tỷ giá trung tâm của Ngân hàng Nhà nước Việt Nam giảm nhẹ xuống 25.627 đồng/USD vào ngày 23/10.
Tại Vietcombank ngày 23/10, USD được niêm yết bán ra ở mức 26.760 đồng, bảng Anh (GBP) áp sát 35.200 đồng (35.162,15 đồng), euro (EUR) gần 29.750 đồng (29.749,14 đồng), franc Thụy Sĩ (CHF) vượt 32.000 đồng (32.017,51 đồng), đô la Úc (AUD) ở mức 18.417,40 đồng và yên Nhật (JPY) là 169,66 đồng.
FTSE Russell thông báo thay đổi phương pháp tính tỷ giá giao ngay VND trong hệ thống WMR FX Benchmarks từ ngày 9/11/2026, tuy nhiên sự thay đổi này không ảnh hưởng đến cơ chế công bố tỷ giá trung tâm của Ngân hàng Nhà nước Việt Nam hay các quy định về biên độ giao dịch USD/VND của các tổ chức tín dụng.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường đang trong nhịp hồi phục tích cực sau chuỗi giảm điểm, với VN-Index đã vượt qua xu hướng giảm giá ngắn hạn. Tuy nhiên, chỉ số đang tiến sát các vùng kháng cự mạnh quanh 1.770-1.775 điểm (EMA100) và 1.780-1.800 điểm, có thể gây ra áp lực chốt lời và rung lắc.
Hành động: Nhà đầu tư nên duy trì sự thận trọng, tránh mua đuổi tại các vùng giá cao. Cân nhắc gia tăng tỷ trọng khi chỉ số có những nhịp kiểm định lại các vùng hỗ trợ hoặc khi dòng tiền tiếp tục cải thiện và duy trì mặt bằng giá hiện tại. Ưu tiên các cổ phiếu có nền tảng cơ bản tốt và kết quả kinh doanh quý 3/2026 khả quan.
Key Risks: Áp lực chốt lời tại các vùng kháng cự kỹ thuật, diễn biến bán ròng của khối ngoại, và sự phân hóa mạnh mẽ của dòng tiền giữa các nhóm ngành.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 09:16 24/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
1 Likes