BVS
1 Likes



Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 25/10/2026
 Khung thời gian báo cáo (25/10/2026):
Báo cáo tổng hợp tin tức trong 24h qua và tổng kết tuần.
Hôm nay là Chủ Nhật (ngày nghỉ giao dịch) → tin tức tập trung vào tổng kết tuần trước và lịch sự kiện tuần tới.
 3 điểm nóng nhất 24h qua:
VN-Index phục hồi mạnh: Tuần qua, VN-Index tăng 68,24 điểm (+4%) lên 1.774,15 điểm, chấm dứt chuỗi 4 tuần giảm điểm liên tiếp, nhờ lực cầu bắt đáy và sự dẫn dắt của nhóm cổ phiếu vốn hóa lớn.
Khối ngoại bán ròng liên tục: Nhà đầu tư nước ngoài bán ròng gần 1.000 tỷ đồng trên HOSE trong tuần (19/10 - 23/10), duy trì áp lực đáng kể lên một số cổ phiếu trụ.
Kỳ vọng giảm lãi suất & Lịch sự kiện tuần tới: Thông tin NHNN yêu cầu giảm lãi suất cho lĩnh vực ưu tiên từ 18/10 hỗ trợ tâm lý. Tuần tới (26-30/10), nhiều doanh nghiệp chốt quyền nhận cổ tức bằng tiền mặt, trong khi không có sự kiện đáo hạn phái sinh lớn.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro điều chỉnh ngắn hạn tại vùng kháng cự.
 I. Tin nổi bật trong 24 giờ qua [Weekly Recap]
 Tìm thêm & Cập nhật
Thị trường phục hồi mạnh mẽ và dòng tiền tập trung: VN-Index đã có một tuần giao dịch tích cực, tăng 4% và vượt qua xu hướng giảm ngắn hạn, nhờ lực cầu bắt đáy và sự dẫn dắt của nhóm cổ phiếu vốn hóa lớn như VIC, VHM, STB, ACB.
→ Tác động: Cải thiện tâm lý nhà đầu tư sau giai đoạn điều chỉnh sâu, mở ra kỳ vọng về nhịp hồi phục tiếp diễn, nhưng cũng tiềm ẩn rủi ro khi dòng tiền chưa thực sự lan rộng.
Khối ngoại tiếp tục bán ròng: Mặc dù thị trường phục hồi, khối ngoại vẫn duy trì áp lực bán ròng gần 1.000 tỷ đồng trên HOSE trong tuần, tập trung vào các mã như FPT, ACB, VCB.
→ Tác động: Tạo áp lực lên một số cổ phiếu lớn và có thể gây lo ngại về dòng vốn ngoại trong ngắn hạn, dù không ngăn cản đà phục hồi chung.
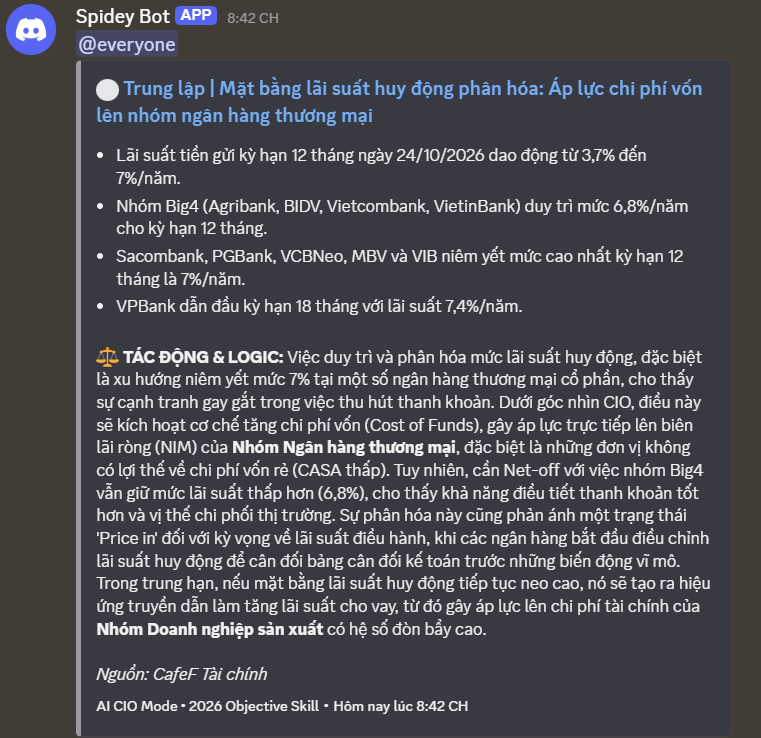
Kỳ vọng giảm lãi suất hỗ trợ tâm lý: Thông tin Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất cho lĩnh vực ưu tiên từ 18/10 đã củng cố niềm tin về chi phí vốn hạ nhiệt.
→ Tác động: Hỗ trợ tâm lý nhà đầu tư, tạo động lực cho dòng tiền quay trở lại thị trường trong trung hạn và là yếu tố vĩ mô tích cực.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: Đóng cửa tuần 23/10 tại 1.774,15 điểm, tăng 68,24 điểm (+4%) so với cuối tuần trước.
HNX-Index: Đóng cửa tuần 23/10 tại 262,70 điểm, tăng 3,57 điểm (+1,38%) so với cuối tuần trước.
UPCoM-Index: Đóng cửa phiên 23/10 tại 126,26 điểm, giảm nhẹ 0,65 điểm (-0,51%) trong phiên.
Thanh khoản:
Tổng giá trị giao dịch trên HOSE trong tuần đạt 79.138,70 tỷ đồng, tăng 20,1% so với tuần trước.
Giá trị giao dịch phiên 23/10 trên cả 3 sàn đạt khoảng 18.000 tỷ đồng.
Giao dịch Khối ngoại:
Trong tuần (19/10 - 23/10), khối ngoại bán ròng gần 1.000 tỷ đồng trên cả hai sàn, trong đó bán ròng 966,5 tỷ đồng trên HOSE.
Top cổ phiếu bị bán ròng mạnh nhất tuần: FPT (644 tỷ đồng), ACB (542 tỷ đồng), VCB (311 tỷ đồng).
Top cổ phiếu được mua ròng mạnh nhất tuần: TCB (957 tỷ đồng), MSN (391 tỷ đồng), VIC (307 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền tuần qua tập trung mạnh vào nhóm vốn hóa lớn, đặc biệt là bất động sản và ngân hàng, dẫn dắt đà phục hồi của thị trường.
Nhóm ngành:
Tăng mạnh: Bất động sản (+7,6%), Tiêu dùng không thiết yếu (+5,38%), Công nghiệp (+3,1%), Tài chính (+2,53%). Đà tăng được hỗ trợ bởi kỳ vọng kết quả kinh doanh quý III/2026 và thông tin giảm lãi suất.
Giảm điểm: Chăm sóc sức khỏe (-0,4%) và Công nghệ thông tin (-1,23%).
Cổ phiếu tâm điểm:
Tăng mạnh/Đóng góp tích cực: VIC (đóng góp 36,7 điểm vào VN-Index), STB (tăng trần phiên 23/10), ACB (tăng gần 4%), VPI (tăng 19,33% cả tuần).
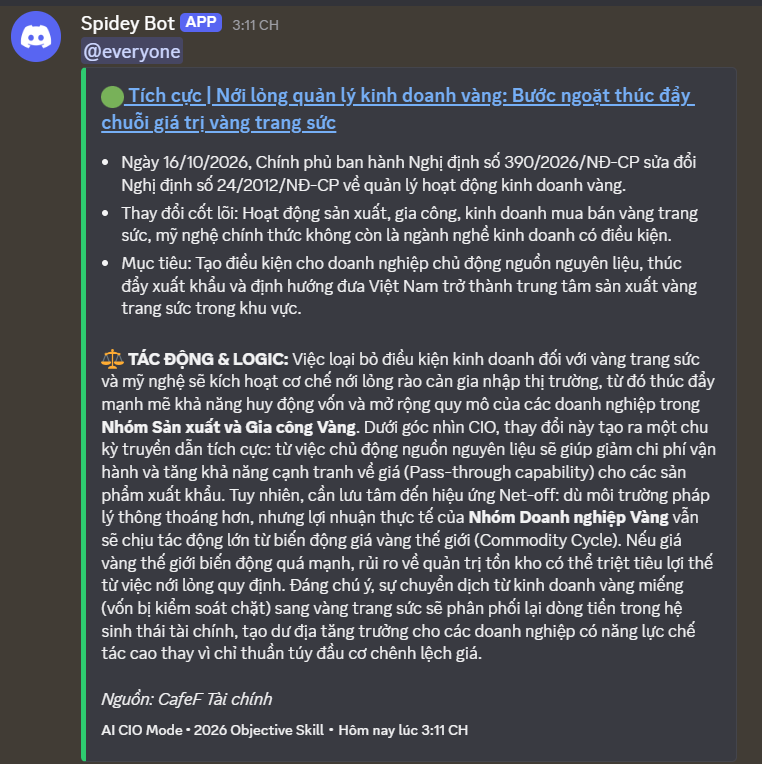
Gây áp lực/Giảm mạnh: VPB (gây áp lực giảm 0,7 điểm), PNJ (giảm 6,2% cả tuần do lo ngại về vấn đề tài chính và mua lại kim cương).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền:
Tuần tới (26-30/10): 11 doanh nghiệp dự kiến chốt quyền trả cổ tức bằng tiền mặt, nổi bật là CTCP Thủy điện Gia Lai (GHC) với 20% (2.000 đồng/CP). CTCP Masan High-Tech Materials (MSR) sẽ chốt quyền tạm ứng cổ tức đợt 2/2026 bằng tiền mặt tỷ lệ 20% (2.000 đồng/CP) vào ngày 2/11, chi khoảng 2.210 tỷ đồng. Techcombank (TCB) chốt quyền nhận cổ tức bằng cổ phiếu tỷ lệ 50% vào ngày 30/10.
Trong tuần qua: Nhiều doanh nghiệp đã chốt quyền nhận cổ tức bằng tiền, đáng chú ý có Tổng Công ty cổ phần Khoáng sản TKV (KSV) tạm ứng 30% (3.000 đồng/CP) và CTCP Khu Công nghiệp Nam Tân Uyên (NTC) trả 60% (6.000 đồng/CP).
Đáng chú ý khác: CTCP Mía đường Sơn La (SLS) sẽ chốt danh sách cổ đông nhận cổ tức niên độ 2025-2026 bằng tiền mặt tỷ lệ 100% (10.000 đồng/CP) vào ngày 3/11. Ngược lại, CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) điều chỉnh giảm cổ tức tiền mặt năm 2025 từ 20% xuống 10% nhằm bảo toàn thanh khoản.
Vốn & Trái phiếu:
Thị trường trái phiếu: Quý III/2026 ghi nhận 172 nghìn tỷ đồng phát hành mới (+9,7% so với cùng kỳ), chủ yếu từ ngân hàng (66%) và bất động sản (26%). Tuy nhiên, áp lực đáo hạn lớn với 252 nghìn tỷ đồng trái phiếu trong 12 tháng tới. Các quy định mới như Nghị định 200/2026/NĐ-CP và Thông tư 138/2026/TT-BTC đã đi vào thực thi, tăng cường kiểm soát mục đích sử dụng vốn và công bố thông tin.
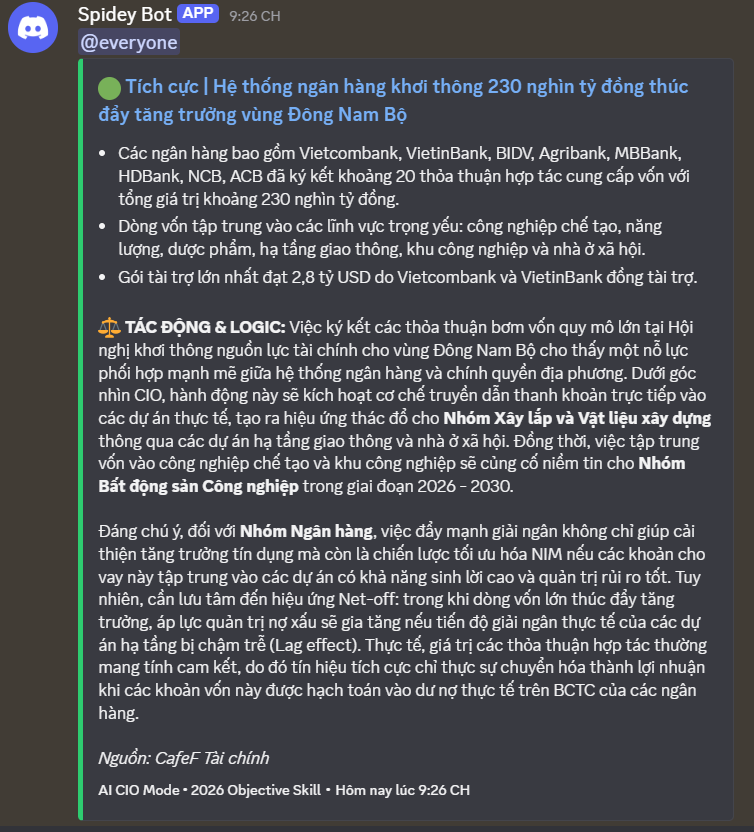
Thu xếp vốn: HDBank cam kết thu xếp vốn 50.000 tỷ đồng cho dự án Biểu tượng VIFC-HCMC. NCB ký thỏa thuận hợp tác chiến lược cho dự án Khu liên hợp Thể dục thể thao Quốc gia Rạch Chiếc và Công viên văn hóa Bến Nhà Rồng - Khánh Hội. Techcombank tiếp tục mở rộng gói tín dụng ưu đãi 40.000 tỷ đồng, giảm lãi suất lên đến 2%/năm cho doanh nghiệp.
FDI: TP.HCM dự kiến công bố 12 dự án FDI mới với tổng vốn đăng ký hơn 13,5 tỷ USD tại Diễn đàn Kinh tế Mùa thu 2026 (26-29/10), tập trung vào cảng biển, logistics, năng lượng và đô thị thông minh.
Cổ đông & Nhân sự:
Kiện toàn lãnh đạo: CTCP Cao su Đà Nẵng (DRC) kiện toàn nhân sự lãnh đạo, giao ông Nguyễn Xuân Bắc làm người đại diện theo pháp luật. CTCP Dược phẩm Bến Tre (DBT) bổ nhiệm bà Trần Ngô Minh Anh (sinh năm 2002) làm Tổng giám đốc từ 01/11/2026. HĐQT SeABank phê duyệt điều chỉnh kế hoạch kinh doanh và bầu Chủ tịch HĐQT mới.
Thay đổi tại PNJ: Ông Đào Trung Kiên từ nhiệm khỏi HĐQT PNJ. SSI Research lưu ý việc bán cổ phiếu của ban lãnh đạo và kế hoạch phát hành riêng lẻ có thể dẫn đến thay đổi cơ cấu sở hữu, cần theo dõi diễn biến quản trị doanh nghiệp.
Vấn đề pháp lý & nhân lực: Một người dân tại TP.HCM khởi kiện Phòng Đăng ký kinh doanh do bị mạo danh thành lập doanh nghiệp. Ngành xây dựng đối mặt thiếu hụt nhân lực đáng kể, đặc biệt lao động có tay nghề, khi nhu cầu dự kiến tăng 30% trong hai năm tới.
Kinh doanh & Dự án:
Kết quả kinh doanh quý III/2026:
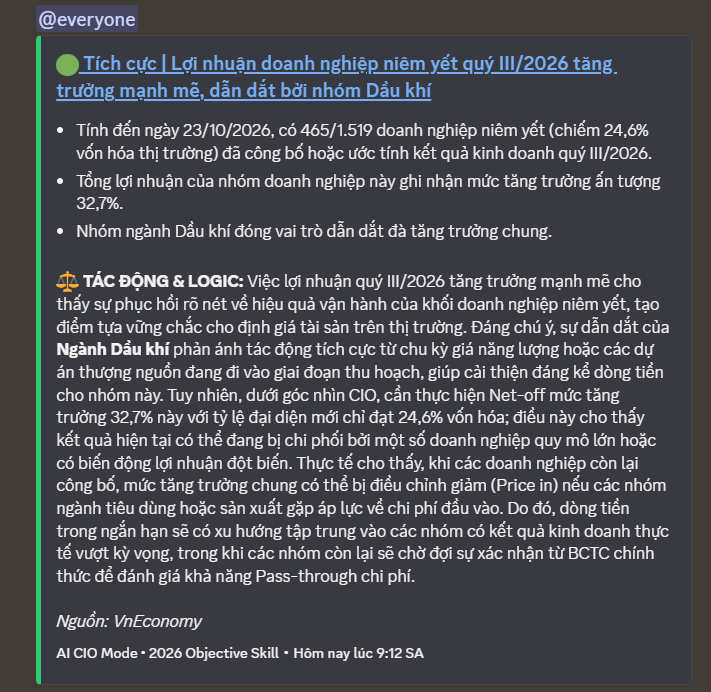
Tính đến 23/10/2026, 465/1.519 doanh nghiệp niêm yết đã công bố KQKD, với lợi nhuận sau thuế tăng trưởng 32,7% so với cùng kỳ (phi tài chính tăng 79,0%, tài chính tăng 7,1%).
Tăng trưởng ấn tượng: CTCP Masan High-Tech Materials (MSR) báo lãi trước thuế quý III đạt 2.270 tỷ đồng (tăng gấp 166 lần). CTCP Lương thực TP. HCM (FCS) và CTCP Bến xe khách Sài Gòn (BSG) đều báo lãi sau thuế tăng hơn 1.000%. Tổng Công ty Khí Việt Nam (PV GAS) ghi nhận lợi nhuận trước thuế quý III đạt 5.400 tỷ đồng (+69%). CTCP Thế giới số (Digiworld) đạt doanh thu quý III 10.757 tỷ đồng (+46%). Ngành ngân hàng duy trì tăng trưởng tích cực, với SHB dẫn đầu (+58,8%), tiếp theo là LPB (+28,9%), TCB (+26,1%) và VPB (+20,4%).
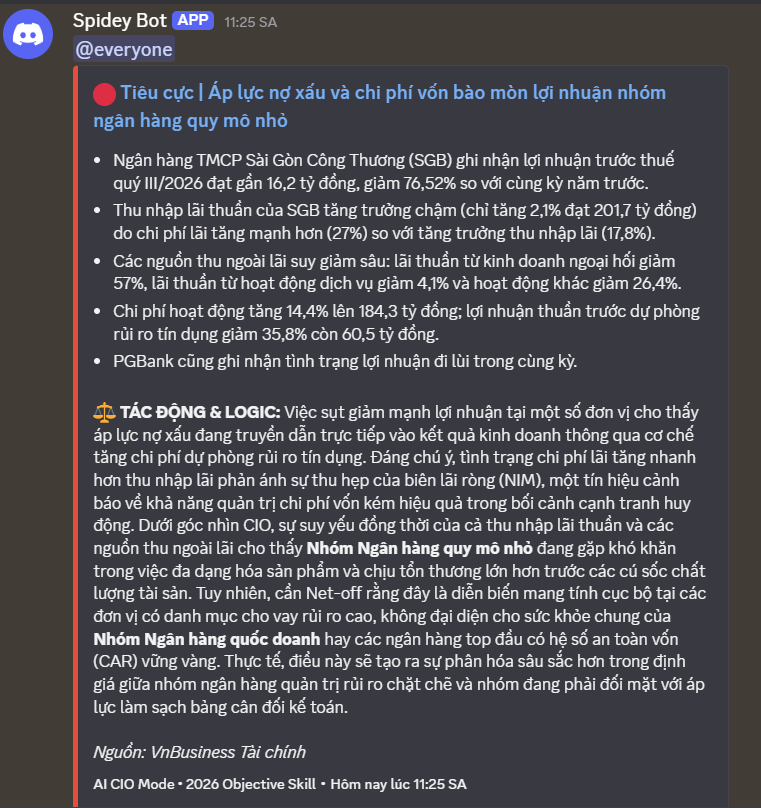
Thách thức: CTCP Chứng khoán Artex (ART) báo lỗ hơn 656 triệu đồng. Nhóm dịch vụ tài chính (công ty chứng khoán) ghi nhận lợi nhuận sau thuế giảm 45,8%. CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) báo lỗ ròng 258 tỷ đồng trong quý III, đối mặt áp lực thanh khoản và nghĩa vụ mua lại kim cương tiềm tàng 21.000 tỷ đồng. Saigonbank (SGB) ghi nhận lợi nhuận trước thuế quý III giảm 79%.
Dự án & Đầu tư:
Dự án Lotte Eco Smart City Thủ Thiêm (60.000 tỷ đồng) chính thức tái khởi công ngày 23/10.
Sân bay Quốc tế Long Thành dự kiến vận hành cuối năm nay với mô hình “hành trình không giấy tờ” và công nghệ sinh trắc học.
CTCP Vinhomes đề xuất huy động 375.000 tỷ đồng cho dự án Khu đô thị thể thao quốc tế Hà Nội (tổng mức đầu tư 926.000 tỷ đồng).
Hà Nội và Hải Phòng giao đất cho Vinadic và CTCP Hóa chất Vật liệu điện Bình Phát để xây dựng nhà ở xã hội.
Tỉnh Tây Ninh phê duyệt chủ trương đầu tư Dự án Đường ĐT.782 hơn 1.575 tỷ đồng.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Chính sách tiền tệ: Ngân hàng Nhà nước tiếp tục chỉ đạo các tổ chức tín dụng giảm lãi suất cho vay, với Ngân hàng Shinhan Việt Nam đã điều chỉnh giảm biên độ lãi suất cho vay lên tới 1,5%/năm cho các sản phẩm tín dụng ưu tiên, nhằm hỗ trợ hộ kinh doanh, doanh nghiệp nhỏ và khách hàng cá nhân.
Tăng trưởng kinh tế: Kinh tế Việt Nam duy trì đà tăng trưởng mạnh mẽ trong 9 tháng đầu năm 2026, với GDP tăng 9,01% so với cùng kỳ, là mức cao thứ hai trong hơn một thập kỷ. Động lực chính đến từ ngành công nghiệp – xây dựng (tăng 11,21%), khu vực dịch vụ (tăng 8,69% nhờ bán lẻ, vận tải, du lịch), dòng vốn FDI giải ngân tăng mạnh (đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ), và đầu tư công được đẩy nhanh.
Thách thức vĩ mô: Áp lực chi phí đầu vào, lạm phát (CPI bình quân 9 tháng đầu năm 2026 tăng 4,52%, chạm ngưỡng mục tiêu 4,5% của Chính phủ), và tỷ giá hối đoái là những yếu tố cần theo dõi chặt chẽ, đòi hỏi chính sách cân bằng giữa tăng trưởng và ổn định vĩ mô.
Cán cân thương mại & Ngân sách: Tháng 9/2026 ghi nhận xuất siêu trở lại (1,27 – 1,29 tỷ USD) sau 9 tháng thâm hụt liên tiếp, chủ yếu nhờ xuất khẩu điện tử và sản phẩm công nghệ cao. Dự toán ngân sách nhà nước năm 2027 cho thấy tổng thu đạt 3.334,3 nghìn tỷ đồng, trong khi tổng chi tăng hơn 915 nghìn tỷ đồng so với năm 2026, dẫn đến bội chi khoảng 740 nghìn tỷ đồng, tương đương 4,5% GDP.
Hội nhập quốc tế: Hiệp định Đối tác Kinh tế Toàn diện Việt Nam - UAE (CEPA) được kỳ vọng sẽ mở rộng cửa cho hàng Việt vào UAE, Trung Đông và châu Phi, thúc đẩy xuất khẩu.
Thế giới:
Kinh tế toàn cầu: Nền kinh tế toàn cầu tiếp tục cho thấy khả năng phục hồi đáng kể bất chấp các cú sốc liên tiếp. Tăng trưởng toàn cầu dự kiến đạt 3,1% vào năm 2026 và 3,4% vào năm 2027, với lạm phát toàn phần dự kiến tăng lên 4,7% vào năm 2026 trước khi giảm xuống 4,1% vào năm 2027.
Thách thức nợ công: Nợ công đang trở thành bài toán nan giải đối với các nước phát triển như Pháp và Mỹ, khi nhu cầu chi tiêu ngày càng lớn trong khi lãi suất cao đẩy chi phí vay nợ lên.
Thị trường bất động sản & tài chính: Giá nhà ở Mỹ bắt đầu giảm do lãi suất thế chấp neo ở mức cao (lãi suất cố định kỳ hạn 30 năm giảm nhẹ xuống 7,32% vào ngày 22/10 nhưng vẫn duy trì trên 7% trong 5 tuần liên tiếp). Quỹ đầu tư quốc gia Na Uy ghi nhận khoản lỗ 26,5 tỷ euro trong quý 3/2026, chủ yếu do giá trái phiếu giảm mạnh. Thị trường trái phiếu kho bạc Mỹ tăng mạnh nhất trong hơn hai năm, với lợi suất trái phiếu 10 năm giảm xuống dưới 5% lần đầu tiên trong một tháng, do nhu cầu trú ẩn an toàn tăng lên bởi lo ngại về chi tiêu AI trên thị trường chứng khoán và căng thẳng ở Trung Đông.
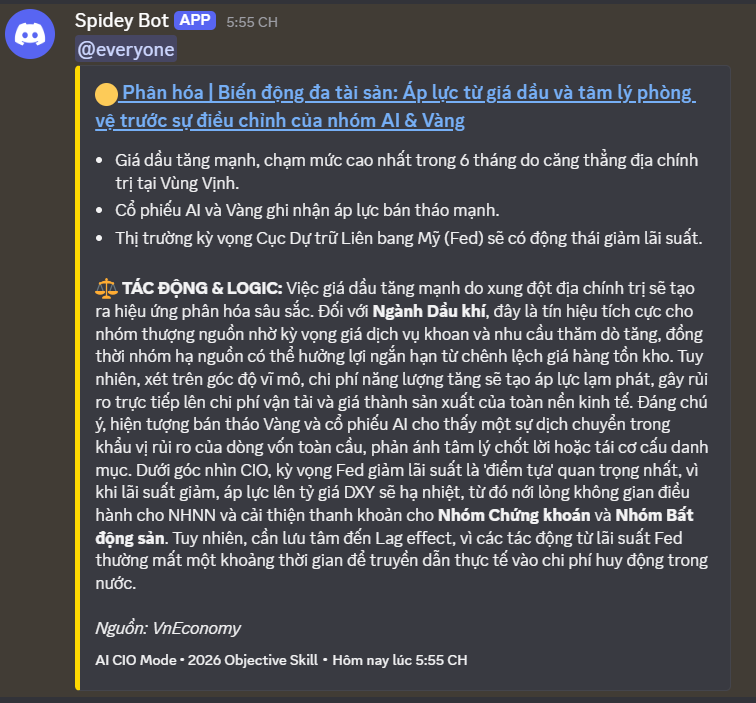
Giá dầu & Kinh tế khu vực: Giá dầu tăng do căng thẳng leo thang ở Trung Đông, làm dấy lên lo ngại về nguồn cung và áp lực lạm phát. Tăng trưởng kinh tế Eurozone chậm lại, trong khi Thái Lan thu hẹp thâm hụt ngân sách.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Giá vàng:
Thế giới: Giá vàng giao ngay có thời điểm giảm xuống dưới 4.000 USD/ounce vào ngày 23/10, sau phiên lao dốc gần 3% do tình hình Trung Đông leo thang và lo ngại Fed tăng lãi suất. Đến cuối tuần (24/10), giá vàng đóng cửa dưới mốc 4.000 USD/ounce, chịu áp lực bán tháo mạnh nhất kể từ tháng 6 do lạm phát dai dẳng và chi phí cơ hội nắm giữ vàng tăng cao.
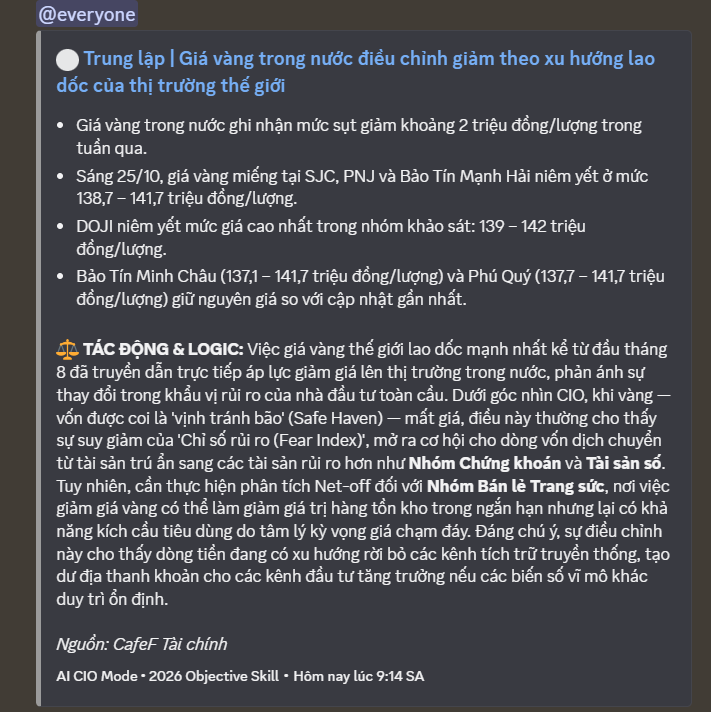
Trong nước: Giá vàng miếng SJC trong nước dao động quanh mức 138,7 - 141,7 triệu đồng/lượng vào ngày 25/10, giảm 1,9 triệu đồng/lượng so với cuối tuần trước. Chênh lệch giữa giá vàng trong nước và thế giới đã nới rộng lên khoảng 16 triệu đồng/lượng vào ngày 23/10.
Dự báo: HSBC Asset Management nhận định thị trường vàng thế giới có triển vọng tăng trong phần còn lại của năm 2026. Goldman Sachs duy trì dự báo giá vàng đạt 5.400 USD/ounce vào cuối năm 2027, nhưng cảnh báo mục tiêu 4.650 USD/ounce vào cuối năm 2026 có nguy cơ không đạt được. Động lực dài hạn đến từ xu hướng đa dạng hóa dự trữ của các ngân hàng trung ương.
Giá dầu thô: Giá dầu thô WTI giao dịch quanh 103,27 USD/thùng và dầu Brent ở mức 116,72 USD/thùng vào ngày 25/10, với dầu Brent tăng 6,24% so với tuần trước và 3,14% so với ngày trước đó (23/10). Giá WTI đã tăng 21,16% so với năm 2023.
Tỷ giá USD/VND & Thị trường ngoại hối:
Tỷ giá trung tâm do NHNN công bố ngày 23/10 ở mức 25.627 đồng/USD, giảm 5 đồng. Tại Vietcombank, giá USD bán ra ở mức 26.040 VND/USD vào ngày 23/10 và 26.020 VND/USD (chuyển khoản) vào ngày 25/10.
Chỉ số USD Index (DXY) dao động quanh 101,60 điểm vào ngày 23/10. Đồng Euro (EUR/USD) tiếp tục duy trì xu hướng giảm và lùi về mức 1.11600, do chính sách tiền tệ thắt chặt hơn từ Fed.
Dự báo tỷ giá USD/VND: Quý IV/2026 được dự báo là giai đoạn nhiều biến động đối với tỷ giá USD/VND, chịu tác động từ chính sách tiền tệ của Mỹ, lạm phát, giá năng lượng và các rủi ro địa chính trị. Nhu cầu ngoại tệ phục vụ hoạt động sản xuất, nhập khẩu nguyên vật liệu và thanh toán đơn hàng cuối năm cũng là một biến số cần theo dõi sát.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: VN-Index được kỳ vọng tiếp tục đà phục hồi, hướng tới vùng kháng cự mạnh 1.780 - 1.800 điểm. Tuy nhiên, áp lực chốt lời có thể gia tăng khi chỉ số tiến vào vùng này. Thị trường có thể tiếp tục phân hóa mạnh.
Hành động:
Cân nhắc chốt lời từng phần đối với các cổ phiếu đã phục hồi tốt khi chỉ số tiếp cận vùng kháng cự.
Tránh mua đuổi tại các vùng giá cao và hạn chế tâm lý FOMO.
Ưu tiên các doanh nghiệp có nền tảng cơ bản tốt, định giá hấp dẫn và có triển vọng kết quả kinh doanh tích cực.
Duy trì tỷ trọng danh mục hợp lý và theo dõi chặt chẽ diễn biến thanh khoản.
Key Risks: Áp lực chốt lời tại vùng kháng cự 1.780-1.800 điểm, lực bán ròng tiếp diễn từ khối ngoại, và thanh khoản thị trường chưa thực sự bứt phá để xác lập xu hướng tăng bền vững.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 09:18 25/10/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
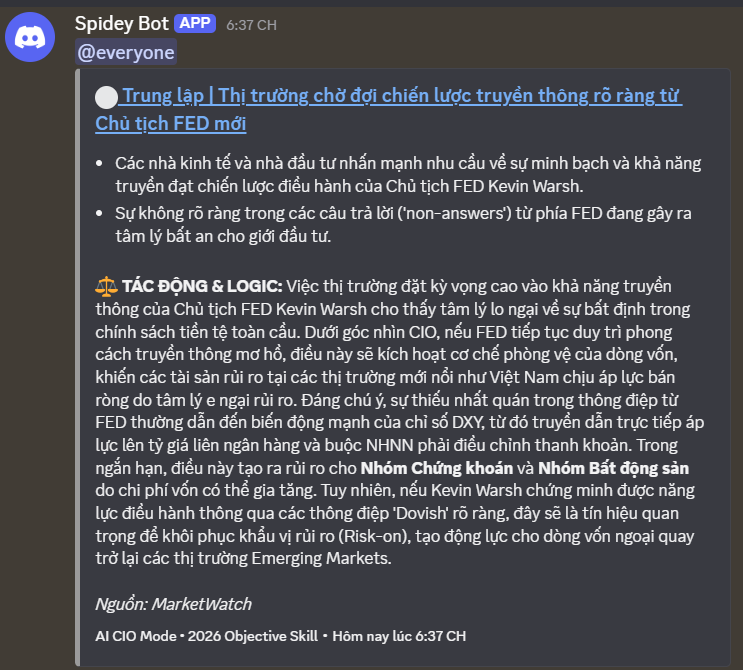
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Giá vàng thế giới gãy mốc 4.000 USD/oz, báo hiệu sự dịch chuyển dòng vốn từ tài sản trú ẩn sang tài sản rủi ro.
• Hệ thống ngân hàng cam kết khơi thông 230 nghìn tỷ đồng thúc đẩy hạ tầng và công nghiệp vùng Đông Nam Bộ.
• Sóng bán tháo nhóm công nghệ Mỹ và cảnh báo bong bóng AI gây áp lực lên khẩu vị rủi ro toàn cầu.
• UBCKNN siết chặt kỷ cương quản trị, liên tiếp xử phạt sai phạm công bố thông tin và che giấu sở hữu tại Tập đoàn CMH Việt Nam và Edu Infra Group.
• Giá dầu Brent leo thang do xung đột Trung Đông, tạo kịch bản phân hóa mạnh giữa nhóm Dầu khí và nhóm Sản xuất.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô đang ở trạng thái giằng co quyết liệt. Một mặt, tâm lý ‘Risk-off’ bao trùm do rủi ro tín dụng AI toàn cầu và căng thẳng địa chính trị Trung Đông đẩy giá dầu leo thang, tạo áp lực lạm phát chi phí đẩy. Mặt khác, sự sụp đổ của ‘Fear Index’ (giá vàng thủng mốc 4.000 USD/oz) và gói tín dụng 230 nghìn tỷ đồng cho vùng Đông Nam Bộ đang tạo lực kéo dòng tiền quay lại tài sản rủi ro. Tổng hòa lại, các tin tiêu cực về công nghệ và địa chính trị bị net-off một phần bởi sự hồi phục của nhóm vốn hóa lớn tại Việt Nam và kỳ vọng nới lỏng tiền tệ từ FED, chuyển trạng thái thị trường từ ‘hoảng sợ’ sang ‘thận trọng chọn lọc’.
1 Likes