VPL
1 Likes
Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 06/11/2026
 Khung thời gian báo cáo (06/11/2026):
Báo cáo tổng hợp tin tức mới nhất trong 24 giờ qua.
Hôm nay là Thứ Sáu (ngày giao dịch) → ưu tiên dữ liệu phiên 05/11/2026 và cập nhật tin tức mới nhất.
 3 điểm nóng nhất 24h qua:
VN-Index phiên 05/11/2026: Đóng cửa tại 1.740,73 điểm, tăng 7,71 điểm (+0,44%).
Dòng tiền & Khối ngoại: Tổng giá trị giao dịch trên ba sàn đạt 17.584,8 tỷ đồng (giảm 10,8%). Khối ngoại bán ròng 291 tỷ đồng trên cả ba sàn.
Tâm điểm thị trường: Dòng tiền tập trung vào nhóm Tài chính (Chứng khoán, Ngân hàng) và Bất động sản, với VIX và VIC là các mã nổi bật.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro gia tăng.
 I. Tin nổi bật trong 24 giờ qua [Daily News]
 Tìm thêm & Cập nhật
Chứng khoán toàn cầu lao dốc mạnh: Chứng khoán Mỹ giảm mạnh trong phiên 05/11, với Nasdaq Composite mất 5,5% do áp lực bán tháo cổ phiếu bán dẫn và lo ngại về đầu tư AI.
→ Tác động: Gây tâm lý tiêu cực, tạo áp lực giảm điểm lên thị trường Việt Nam trong phiên hôm nay.
Áp lực từ khối ngoại tiếp diễn: Nhà đầu tư nước ngoài tiếp tục bán ròng phiên thứ 10 liên tiếp (chi tiết tại Mục II), duy trì áp lực lên các cổ phiếu vốn hóa lớn và tâm lý nhà đầu tư.
→ Tác động: Cho thấy dòng vốn ngoại vẫn thận trọng, tiềm ẩn rủi ro điều chỉnh.
Thị trường hồi phục với thanh khoản yếu: VN-Index tăng điểm phiên thứ hai liên tiếp nhưng đà tăng thu hẹp về cuối phiên, tổng giá trị giao dịch trên ba sàn giảm 10,8% (chi tiết tại Mục II).
→ Tác động: Phản ánh lực cầu chưa thực sự mạnh mẽ và tâm lý nhà đầu tư vẫn còn dè dặt.
Dòng tiền phân hóa vào Tài chính và Bất động sản: Dòng tiền tiếp tục tập trung vào nhóm Tài chính (Chứng khoán, Ngân hàng) và Bất động sản, với VIX và VIC là các mã nổi bật dẫn dắt đà tăng (chi tiết tại Mục III).
→ Tác động: Tạo động lực ngắn hạn cho các nhóm ngành này, nhưng cũng cho thấy sự phân hóa rõ rệt của dòng tiền.
 II. Vietnam Market Overview – Thị trường trong nước [Daily Update]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index đóng cửa tại 1.740,73 điểm, tăng 7,71 điểm (+0,44%).
HNX-Index đóng cửa tại 256,61 điểm, giảm 1,27 điểm (-0,49%).
UPCoM-Index đóng cửa tại 122,48 điểm, giảm 0,13 điểm (-0,11%).
Thanh khoản:
Tổng khối lượng giao dịch toàn phiên trên HoSE đạt gần 859,99 triệu cổ phiếu, tương ứng giá trị 17.499 tỷ đồng.
Tổng giá trị giao dịch trên ba sàn đạt 17.584,8 tỷ đồng, giảm 10,8% so với phiên liền trước.
Giao dịch Khối ngoại:
Khối ngoại tiếp tục bán ròng phiên thứ 10 liên tiếp, với giá trị khoảng 291 tỷ đồng trên cả ba sàn. Trên sàn HoSE, khối ngoại bán ròng 238 tỷ đồng.
Mua ròng mạnh nhất: VIX (452,23 tỷ đồng), CTG (101,16 tỷ đồng), VIC (54,02 tỷ đồng).
Bán ròng mạnh nhất: VCB (89 tỷ đồng), VHM (gần 76 tỷ đồng), VPB (hơn 56 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền đang phân hóa, tập trung vào nhóm tài chính (chứng khoán, ngân hàng) và bất động sản, trong khi nhóm công nghệ và dầu khí chịu áp lực.
Nhóm ngành:
Tài chính (Ngân hàng, Chứng khoán): Tiếp tục là tâm điểm với sắc xanh chiếm ưu thế. Ngân hàng có STB (+2,22%), CTG (+1,77%), MBB (+1,3%). Chứng khoán nổi bật VIX (+3,97%) với thanh khoản đột biến.
Bất động sản: Duy trì xu hướng hồi phục. VIC (+1,71%) đóng góp chính vào đà tăng của VN-Index. KDH (+3,99%), HDC (+3,17%), DIG (+2,5%) cũng tăng khá.
Hàng không: VJC (+1,12%) và HVN (+1,36%) giao dịch tích cực trong bối cảnh giá dầu thế giới giảm mạnh phiên 04/11.
Công nghệ thông tin: Giảm trên 1%, với FPT (-1,86%) chịu áp lực bán.
Dầu khí: GAS (-1,32%) tiếp tục suy yếu.
Cổ phiếu tâm điểm:
VIX: Tăng 3,97% với thanh khoản đột biến gần 1.400 tỷ đồng, là mã được giao dịch lớn nhất thị trường và được khối ngoại mua ròng mạnh nhất.
VIC: Tăng 1,71%, đóng góp hơn 6,5 điểm cho VN-Index, là động lực chính của thị trường.
TAL: Tăng trần 6,79%.
PPT: Tiếp tục giảm sâu, có thời điểm chạm giá sàn.
DVV (DatViet VAC Group Holdings): Giảm sàn phiên thứ hai liên tiếp ngay khi vừa niêm yết.
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
1. Cổ tức & Chốt quyền
Ngày 05/11/2026 (GDKHQ) và 06/11/2026 (ĐKCC) là các mốc quan trọng cho nhiều doanh nghiệp:
Tổng Công ty Thiết bị điện Đông Anh (TBD): Thưởng cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 2:1.
CTCP Tập đoàn EMA LAND (TV6): Trả cổ tức 2025 bằng cổ phiếu theo tỷ lệ 20:3.
CTCP Đá Hoàng Mai (HMR): Lấy ý kiến cổ đông bằng văn bản 2026 về miễn nhiệm và bầu bổ sung thành viên HĐQT.
CTCP Tư vấn và Đầu tư phát triển Quảng Nam (QNT): Tổ chức ĐHĐCĐ bất thường lần 3/2026.
CTCP Lâm nông sản thực phẩm Yên Bái (CAP): Tổ chức ĐHĐCĐ thường niên 2026.
Các thông tin cổ tức khác:
Quốc Cường Gia Lai (QCG): Dự kiến phát hành hơn 27,5 triệu cổ phiếu để trả cổ tức năm 2021 với tỷ lệ 10% (10:1), đang chờ chấp thuận từ UBCKNN. Doanh thu quý 3/2026 giảm 76% và lỗ 7 tỷ đồng, nhưng lợi nhuận 9 tháng đầu năm vẫn tăng 413% nhờ khoản lợi nhuận khác đột biến.
Sonadezi Long Thành (SZL): Đã đưa 19.846.544 cổ phiếu vào giao dịch bổ sung từ 05/11/2026 (phát hành trả cổ tức 2025 tỷ lệ 70%), nâng tổng số cổ phiếu lưu hành lên 48.198.884 đơn vị.
CTCP Bia Sài Gòn - Miền Tây (WSB): Tạm ứng cổ tức đợt 1/2026 bằng tiền mặt tỷ lệ 20% (2.000 đồng/cổ phiếu), chốt danh sách cổ đông 06/11/2026, thanh toán 17/11/2026.
CTCP Nhiệt điện Quảng Ninh (QTP): Tạm ứng cổ tức 2026 bằng tiền mặt tỷ lệ 7% (700 đồng/cổ phiếu), ngày đăng ký cuối cùng 06/11/2026, thanh toán 27/11/2026.
CTCP Xây lắp và Sản xuất Vật liệu Xây dựng (PCC): Chốt quyền trả cổ tức 2025 bằng tiền mặt tỷ lệ 15% (1.500 đồng/cổ phiếu), ngày đăng ký cuối cùng 06/11/2026, thanh toán 27/11/2026.
CTCP Mía đường Sơn La (SLS): Chốt danh sách cổ đông 03/11/2026 để trả cổ tức niên độ 2025-2026 bằng tiền mặt tỷ lệ 100% (10.000 đồng/cổ phiếu), thanh toán 25/11/2026.
Vinamilk (VNM): Tạm ứng cổ tức đợt 1/2026 bằng tiền mặt tỷ lệ 25% (2.500 đồng/cổ phiếu), ngày đăng ký cuối cùng 12/11/2026, thanh toán 26/11/2026.
2. Vốn & Trái phiếu
Novaland (NVL): HoSE chấp thuận bổ sung hơn 1,7 triệu cổ phiếu niêm yết từ 06/11/2026, phát sinh từ việc chuyển đổi 10 trái phiếu quốc tế trị giá 2,37 triệu USD của BNP Paribas. Đồng thời, NVL chưa thu xếp được nguồn tiền thanh toán hơn 110 tỷ đồng gốc lô trái phiếu NVLH2123007.
GKM Holdings (GKM): Bị Thanh tra UBCKNN phạt 330 triệu đồng do hàng loạt vi phạm về công bố thông tin (chậm, không đầy đủ) và chậm đăng ký giao dịch trái phiếu. Công ty lỗ sau thuế hơn 4,4 tỷ đồng trong 9 tháng đầu năm 2026 và đối mặt áp lực tài sản.
Thị trường trái phiếu doanh nghiệp: Duy trì hoạt động ổn định, quy mô huy động vốn được củng cố. Phát hành riêng lẻ chiếm 86% (370.000 tỷ đồng), chào bán ra công chúng đạt 14% (60.000 tỷ đồng) trong năm 2026. Nhu cầu huy động vốn dự kiến tăng cao giai đoạn 2026-2030.
Quy định mới về trái phiếu doanh nghiệp: Nghị định 200/2026/NĐ-CP (05/6/2026) quy định doanh nghiệp tự vay, tự trả, tự chịu trách nhiệm, chỉ được phát hành để thực hiện dự án đầu tư, cơ cấu nợ hoặc mục đích khác theo luật chuyên ngành, phải nêu cụ thể mục đích trong phương án và công bố thông tin.
3. Cổ đông & Nhân sự
Các giao dịch cổ phiếu nội bộ và liên quan (từ 06/11 đến 04/12/2026):
CTCP Công nghệ ITD: Đăng ký mua 1 triệu cổ phiếu ELC của CTCP Công nghệ - Viễn thông ELCOM (ITD là tổ chức liên quan đến ông Nguyễn Văn Mạnh, thành viên HĐQT ELC).
CTCP Chứng khoán Rồng Việt (VDS): Bà Nguyễn Thanh Loan, vợ Chủ tịch HĐQT Nguyễn Miên Tuấn, đăng ký mua 4 triệu cổ phiếu VDS nhằm tăng tỷ lệ sở hữu lên 2,82% vốn điều lệ.
CTCP Sơn Hải Phòng (HPP): Bà Nguyễn Thị Xuân Dung, vợ Chủ tịch HĐQT Nguyễn Văn Viện, đăng ký mua 100.000 cổ phiếu HPP.
CTCP Tài chính Tổng hợp Tín Việt (TIN): Bà Trần Thị Kim Hà, vợ Ủy viên HĐQT Nguyễn Lân Trung Anh, đăng ký mua 911.000 cổ phiếu TIN.
CTCP Transimex: Đăng ký bán 500.000 cổ phiếu CLX của CTCP Xuất nhập khẩu và Đầu tư Chợ Lớn.
Các thông tin khác về cổ đông và nhân sự:
CTCP Chứng khoán VNDIRECT (VND): HĐQT thông qua nghị quyết tổ chức ĐHĐCĐ bất thường 2026, ngày đăng ký cuối cùng tham dự là 25/11/2026.
CTCP Cấp nước Huế (HWS): Ngày đăng ký cuối cùng tham dự ĐHĐCĐ bất thường 2026 là 20/11/2026 (ngày GDKHQ 19/11/2026), dự kiến họp 20/12/2026 để bầu bổ sung 01 thành viên HĐQT.
CTCP Chứng khoán Tiên Phong (ORS): Thông báo thay đổi nhân sự vào ngày 05/11/2026.
AgriS (SBT): Kiện toàn Hội đồng quản trị với 50% thành viên độc lập tại ĐHĐCĐ thường niên niên độ 2025-2026.
An Phát Holdings (APH): Ông Phạm Đỗ Huy Cường, Thành viên HĐQT kiêm Tổng Giám đốc, đã hoàn tất bán toàn bộ 1,125 triệu cổ phiếu APH vào ngày 05/11/2026, đưa tỷ lệ sở hữu cá nhân về 0%.
Thiên Long (TLG): Nhà sáng lập Cô Gia Thọ từ nhiệm chức danh Chủ tịch HĐQT, sẽ đồng hành với vai trò Chủ tịch Danh dự theo hợp đồng tư vấn 3 năm.
4. Kinh doanh & Dự án
Tổng Công ty Phân bón Dầu khí Cà Mau (DCM): Doanh thu thuần quý 3/2026 đạt 5.741 tỷ đồng (+92% YoY) nhờ tăng trưởng mạnh của Urea (+214%) và NPK (+245%). Lợi nhuận sau thuế quý 3 đạt 432 tỷ đồng (+31,8% YoY), dù biên lợi nhuận gộp và ròng thu hẹp.
Tổng Công ty Phân bón và Hóa chất Dầu khí (DPM): Điều chỉnh kế hoạch sản xuất kinh doanh 2026, trong đó chỉ tiêu lợi nhuận sau thuế hợp nhất tăng hơn gấp đôi. Công ty đã hoàn thành gấp đôi mục tiêu lợi nhuận cả năm chỉ trong 9 tháng.
AgriS (SBT): ĐHĐCĐ thường niên niên độ 2025-2026 thông qua định hướng phát triển động lực tăng trưởng mới đến niên độ 2030-2031, bao gồm tái khởi động nhà máy Tây Ninh, mở rộng hoạt động tại Campuchia, xây dựng nhà máy chế biến thực phẩm-đồ uống và nghiên cứu M&A.
CTCP Chế tạo Biến thế và Vật liệu điện Hà Nội (BTH): Ghi nhận tổng lợi nhuận sau thuế gần 983 tỷ đồng từ 2024 đến hết tháng 9/2026 với quy mô nhân sự chỉ 5-6 người. Lợi nhuận đột biến chủ yếu từ bàn giao sản phẩm tại dự án bất động sản Hoàng Thành Pearl. Quý 3/2026 lãi sau thuế 8,6 tỷ đồng nhờ nguồn thu tài chính gần 9,9 tỷ đồng từ lãi tiền gửi.
Digiworld (DGW): Lợi nhuận tăng gấp đôi sau 9 tháng, nhưng dòng tiền kinh doanh âm hơn 1.100 tỷ đồng do vốn nằm ở công nợ và hàng hóa tăng cao. Doanh nghiệp tăng vay ngắn hạn để tài trợ vốn lưu động.
Ngành dầu khí: Nhóm 11 doanh nghiệp dầu khí tiếp tục ghi nhận tổng lãi trước thuế vượt 20.000 tỷ đồng trong quý 3/2026, đánh dấu quý thứ hai liên tiếp duy trì quy mô lợi nhuận này.
CTCP Thép Nam Kim: Được BVSC đánh giá tích cực nhờ triển vọng phục hồi thị trường thép, dự báo lợi nhuận sau thuế cổ đông công ty mẹ 2026 đạt 354 tỷ đồng (+79,7%).
SeABank (SSB): Lợi nhuận trước thuế quý 3/2026 đạt gần 1.315 tỷ đồng (+37,5% YoY), tổng tài sản vượt 429.376 tỷ đồng.
Agribank: Được vinh danh ở vị trí thứ 45 trong bảng xếp hạng Fortune Southeast Asia 500.
 V. Macro & Global Update – Vĩ mô & thế giới [Global News]
Tìm thêm & Cập nhật
1. Vĩ mô Việt Nam
Tín dụng tại TP.HCM: Đến cuối tháng 10/2026, tổng dư nợ tín dụng trên địa bàn TP.HCM ước đạt khoảng 5,85 triệu tỷ đồng, tăng 12,4% so với cuối năm 2025, cho thấy sự mở rộng trong hoạt động cho vay.
Chính sách tài khóa: Bộ Tài chính đề xuất xóa nợ lệ phí môn bài phát sinh đến hết năm 2025 và tiền chậm nộp đối với người nộp thuế đã ngừng hoạt động, nhằm hỗ trợ doanh nghiệp và hộ kinh doanh. Chính phủ cũng đang triển khai chính sách tài khóa mở rộng có trọng tâm, trọng điểm, khai thác hiệu quả dư địa để hỗ trợ tăng trưởng kinh tế, hướng tới mục tiêu tăng trưởng GDP hai con số trong năm 2026.
Xuất nhập khẩu: Việt Nam đã lập kỷ lục mới về kim ngạch xuất nhập khẩu, vượt mốc 1.000 tỷ USD trong 10 tháng đầu năm 2026, tăng 32,3% so với cùng kỳ năm trước. Cán cân thương mại hàng hóa tháng 10 xuất siêu 7,31 tỷ USD, đánh dấu tháng thứ hai liên tiếp xuất siêu trong năm 2026. Tổng kim ngạch xuất nhập khẩu tháng 10 ước đạt 122,2 tỷ USD, tăng 47,6% so với cùng kỳ năm trước. Xuất khẩu hồ tiêu đã vượt 1,5 tỷ USD sau 10 tháng năm 2026.
Dòng tài sản mới: Việt Nam có cơ hội đón dòng tài sản mới, với Hội An và TP.HCM lần lượt xếp thứ 15 và 16 trong bảng xếp hạng các trung tâm tài sản thế hệ mới tại châu Á - Thái Bình Dương của Savills, cho thấy sức hấp dẫn về tiềm năng kinh tế và chất lượng sống.
2. Thế giới
Chứng khoán Mỹ: Thị trường chứng khoán Mỹ trải qua phiên giao dịch đầy biến động. Sau khi tăng mạnh vào ngày 04/11, các chỉ số chính lại giảm mạnh trong phiên 05/11 (rạng sáng 06/11 giờ Việt Nam). Chỉ số Dow Jones giảm 3,44% (1.833,06 điểm), S&P 500 giảm 4,36%, và Nasdaq Composite mất 5,52%, chính thức bước vào vùng điều chỉnh (giảm hơn 10% so với đỉnh). Nguyên nhân chính là do lo ngại về việc chi tiêu cho trí tuệ nhân tạo (AI) và đầu tư trung tâm dữ liệu có thể chậm lại. Đây là phiên giảm mạnh nhất của cả ba chỉ số kể từ tháng 4/2025.
Chứng khoán châu Á: Thị trường chứng khoán châu Á biến động trái chiều trong phiên giao dịch ngày 05/11. Chỉ số KOSPI của Hàn Quốc giảm 5,28%, trong khi Shanghai Composite của Trung Quốc tăng 0,1% và Hang Seng của Hong Kong tăng 3,67%. Nikkei 225 của Nhật Bản giảm 1,79%.
Chính sách tiền tệ toàn cầu: Ngân hàng trung ương Anh (BoE) dự kiến tăng lãi suất nhằm ứng phó với áp lực lạm phát do giá năng lượng tăng mạnh.
Kinh tế toàn cầu: Quỹ Tiền tệ Quốc tế (IMF) cảnh báo nguy cơ suy thoái toàn cầu nếu xung đột Trung Đông kéo tăng trưởng về 2%. Singapore đang thúc đẩy công nghệ AI trong lĩnh vực tài chính thông qua việc đưa Viện Tương lai Tài chính (FFI) vào hoạt động. Ngành hàng không toàn cầu đối mặt với tình trạng thiếu hụt nghiêm trọng kiểm soát viên không lưu, đe dọa an toàn bay và gây gián đoạn hoạt động. Các cường quốc đang chạy đua phát triển lò phản ứng hạt nhân mô-đun cỡ nhỏ (SMR) để cung cấp nguồn điện carbon thấp. Ủy ban châu Âu (EC) đã công bố Chiến lược về du lịch bền vững đầu tiên nhằm nâng cao năng lực cạnh tranh và khả năng chống chịu của ngành.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
1. Vàng
Vàng thế giới: Giá vàng thế giới biến động mạnh trong ngày 05/11 và sáng 06/11, có thời điểm vượt mốc 4.140 USD/ounce trước khi thu hẹp đà tăng, giao dịch quanh ngưỡng 4.089 USD/ounce vào sáng 06/11, tăng 24 USD so với ngày trước. Đà tăng của vàng được hỗ trợ bởi sự suy yếu của đồng USD và lợi suất trái phiếu Chính phủ Mỹ giảm sau kết quả bầu cử giữa nhiệm kỳ, làm giảm chi phí cơ hội nắm giữ kim loại quý. Thị trường đang chờ đợi báo cáo việc làm phi nông nghiệp của Mỹ để đánh giá triển vọng chính sách lãi suất của Cục Dự trữ Liên bang Mỹ (Fed), yếu tố có thể hạn chế đà tăng bền vững của vàng.
Vàng miếng SJC: Giá vàng miếng SJC tiếp tục đà tăng trong phiên thứ tư liên tiếp, đạt 139,5 - 142,5 triệu đồng/lượng (mua vào - bán ra) vào sáng 06/11, tăng 100.000 đồng/lượng so với ngày 05/11. Trong ngày 05/11, giá vàng SJC đã tăng mạnh, có nơi lên tới 143,4 triệu đồng/lượng, với mức tăng 1,8 triệu đồng/lượng ở cả hai chiều mua vào và bán ra tại một số thương hiệu. Khoảng cách giữa giá mua và bán vàng SJC duy trì ở mức 3 triệu đồng/lượng, trong khi chênh lệch giữa vàng miếng và vàng nhẫn đã thu hẹp đáng kể.
2. Dầu thô & Xăng dầu
Dầu thô thế giới: Giá dầu thế giới đã bật tăng trở lại trong phiên 05/11 sau cú lao dốc mạnh giữa tuần, với dầu Brent tăng 3,88% lên 98,29 USD/thùng và dầu WTI tăng 2,72% lên 90,52 USD/thùng. Sáng 06/11, giá dầu Brent đạt 99,37 USD/thùng và WTI đạt 91,20 USD/thùng. Sự phục hồi này xuất phát từ những lo ngại mới về nguồn cung và vận chuyển dầu sau các vụ tấn công nhằm vào tàu chở dầu tại eo biển Hormuz, làm gia tăng nguy cơ gián đoạn nguồn cung. Trước đó, trong phiên 04/11, giá dầu đã giảm mạnh (Brent giảm 8,7% xuống 94,62 USD/thùng; WTI giảm 8,3% xuống 88,12 USD/thùng) do kỳ vọng kết quả bầu cử giữa nhiệm kỳ Mỹ sẽ thúc đẩy các giải pháp ngoại giao cho cuộc xung đột Iran, làm giảm căng thẳng địa chính trị.
Xăng dầu trong nước: Giá xăng dầu trong nước tiếp tục giảm sâu từ 15h ngày 05/11, với xăng E5 RON92 giảm 2.305 đồng/lít, xăng E10 RON95-III giảm 2.075 đồng/lít, dầu diesel giảm 180 đồng/lít và dầu mazut giảm 1.969 đồng/kg. Nguyên nhân chính là do giá thành phẩm xăng dầu thế giới giảm mạnh trong chu kỳ tính giá, cùng với việc Liên Bộ Công Thương - Tài chính quyết định trích lập Quỹ bình ổn giá xăng dầu đối với xăng sinh học và dầu mazut mà không chi sử dụng Quỹ.
3. Thị trường tiền tệ (FX) & Lãi suất
Tỷ giá USD: Đồng USD suy yếu rõ rệt trong ngày 05/11 sau khi Đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội Mỹ trong cuộc bầu cử giữa nhiệm kỳ, làm gia tăng lo ngại về bế tắc chính sách và giảm kỳ vọng về các cuộc không kích nhằm vào Iran. Chỉ số USD Index giảm 0,06% xuống 101,41 điểm. Tỷ giá USD tại các ngân hàng thương mại Việt Nam điều chỉnh giảm nhẹ 10-20 đồng ở cả hai chiều giao dịch trong phiên 05/11, phản ánh diễn biến hạ nhiệt của đồng bạc xanh trên thị trường quốc tế.
Chính sách NHNN & Lãi suất: Ngân hàng Nhà nước (NHNN) dự kiến triển khai nghiệp vụ hoán đổi ngoại tệ (FX Swap) kỳ hạn 182 ngày với quy mô tối đa 2 tỷ USD (tương đương 48.798 tỷ đồng) vào ngày 06/11/2026 nhằm hỗ trợ thanh khoản VND dài hạn cho các tổ chức tín dụng và góp phần ổn định lãi suất, tỷ giá. NHNN cũng yêu cầu các tổ chức tín dụng tiếp tục tiết giảm chi phí để giảm lãi suất cho vay từ 1,5-2 điểm phần trăm/năm đối với các lĩnh vực sản xuất, kinh doanh và ưu tiên.
Lãi suất huy động: Techcombank tiếp tục giảm lãi suất huy động nhưng áp dụng lãi suất cộng thêm lên đến 1,7 điểm phần trăm, đẩy lãi suất tiết kiệm kỳ hạn 6 và 12 tháng vượt 8%/năm. Trong khi đó, nhóm Big4 (Agribank, BIDV, Vietcombank, VietinBank) duy trì ổn định lãi suất huy động, còn VPBank dẫn đầu với mức 7,4%/năm ở kỳ hạn 18 tháng.
Các đồng tiền khác: Đồng bảng Anh duy trì gần mức cao nhất trong 7 tuần và tăng 0,38% so với USD, được hỗ trợ bởi kỳ vọng Ngân hàng Trung ương Anh (BoE) sẽ tiếp tục tăng lãi suất do áp lực lạm phát cao. Đồng nhân dân tệ (CNY) giảm giá sau khi Ngân hàng Nhân dân Trung Quốc (PBOC) nâng tỷ lệ dự trữ bắt buộc đối với tiền gửi ngoại tệ của các tổ chức tài chính từ 4% lên 6% nhằm hạn chế tốc độ tăng giá của đồng tiền này.
 VII. Investment Strategy – Chiến lược đầu tư [Daily Strategy]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường vẫn đang duy trì diễn biến hồi phục nhưng chưa hoàn toàn thoát ra khỏi xu hướng giảm ngắn hạn. VN-Index có khả năng tiếp tục tích lũy và rung lắc quanh vùng 1.740 điểm, cần lấp hoàn toàn khoảng trống tại vùng 1738 – 1747 để củng cố nhịp hồi phục.
Hành động: Nhà đầu tư được khuyến nghị thận trọng, hạn chế mua đuổi ở các nhịp tăng điểm. Ưu tiên quản trị rủi ro và quan sát diễn biến thanh khoản cũng như áp lực chốt lời.
Key Risks: Áp lực bán ròng liên tục từ khối ngoại, diễn biến tiêu cực từ thị trường chứng khoán toàn cầu, áp lực chốt lời ngắn hạn tại vùng kháng cự 1.740 - 1.750 điểm.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:38 06/11/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
1 Likes
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
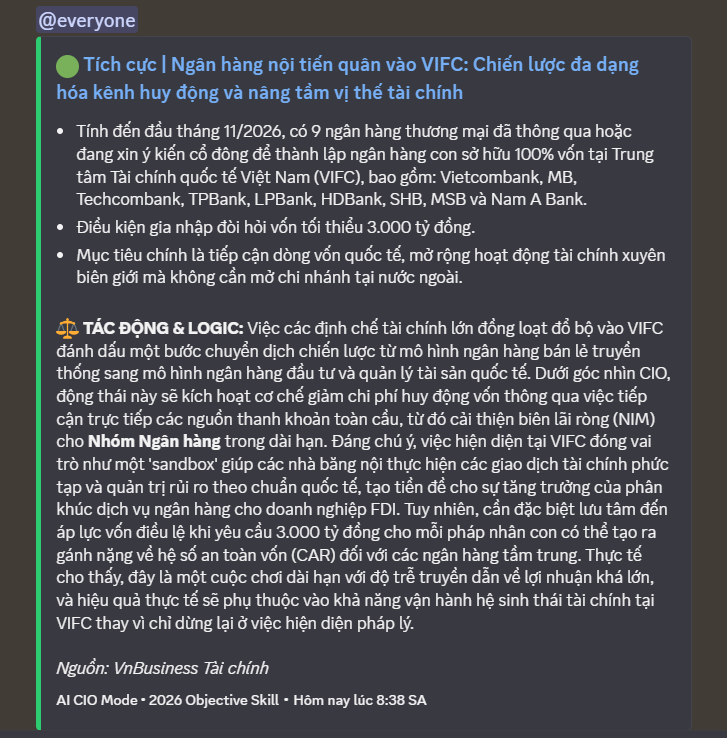
• NHNN triển khai hoán đổi ngoại tệ quy mô 2 tỷ USD nhằm ổn định tỷ giá và cung cấp thanh khoản VND dài hạn cho hệ thống.
• VN-Index rung lắc mạnh vùng 1,740-1,750 điểm với sự dẫn dắt của nhóm Bất động sản nhưng đối mặt áp lực bán ròng kỷ lục từ khối ngoại.
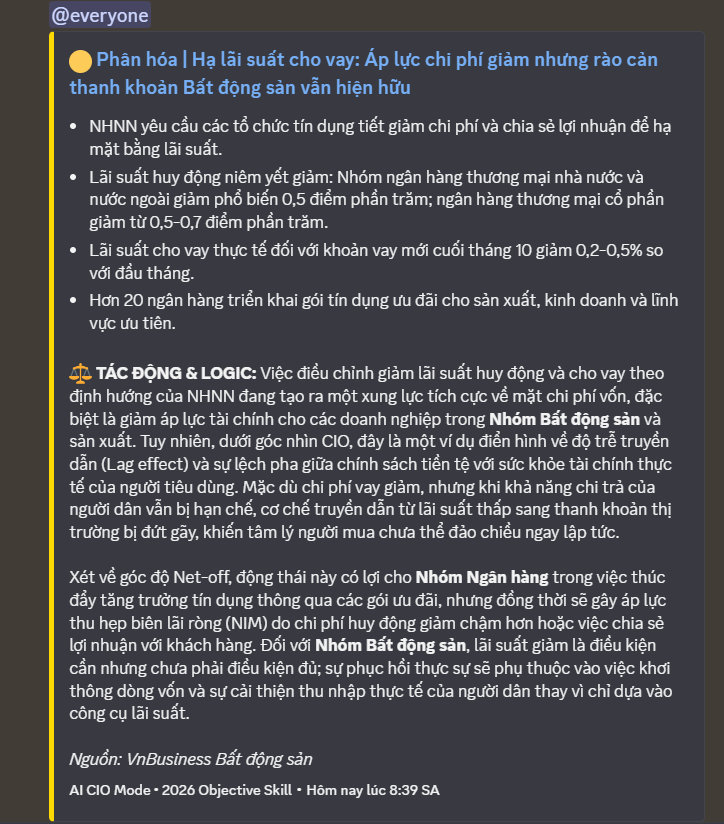
• Giá vàng thế giới và trong nước tăng vọt, phản ánh tâm lý phòng vệ rủi ro gia tăng trước các biến số chính trị Mỹ và xung đột Trung Đông.
• Sự phân kỳ nghiêm trọng tại nhóm Xây lắp, điển hình là CC1 với doanh thu tăng nóng nhưng biên lợi nhuận gộp mảng cốt lõi chạm đáy.
• Dòng vốn thụ động 2,1 tỷ USD từ FTSE tạo lực đỡ trung hạn cho nhóm Bluechips sau nâng hạng thị trường.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô trong 24h qua là sự giằng co quyết liệt giữa xung lực tăng trưởng nội tại và rủi ro hệ thống toàn cầu. Tín hiệu tích cực đến từ việc NHNN chủ động bơm thanh khoản VND qua gói hoán đổi 2 tỷ USD và xu hướng giảm lãi suất huy động toàn hệ thống, giúp nén chi phí vốn. Tuy nhiên, áp lực này bị Net-off bởi tâm lý phòng vệ (Risk-off) cực hạn: giá vàng thế giới tăng sốc lên 4.120 USD/ounce và khối ngoại bán ròng kỷ lục. Sự hưng phấn từ thị trường chứng khoán Mỹ sau bầu cử không đủ bù đắp nỗi lo về một ‘Thiên nga đen’ từ xung đột Iran và quan điểm Hawkish kéo dài của Fed, khiến VN-Index dù hồi phục nhưng thiếu bền vững và dễ tổn thương tại vùng kháng cự 1,750 điểm.

Tổng hợp tin tức thị trường chứng khoán Việt Nam trong 24 giờ qua – Ngày 07/11/2026
Khung thời gian báo cáo (07/11/2026):
Báo cáo tổng hợp diễn biến phiên cuối tuần (Thứ 6) và tin tức trong 24h qua.
Hôm nay là Thứ Bảy (ngày nghỉ) → tiêu điểm là kết quả phiên giao dịch hôm qua (06/11/2026) và tổng kết tuần.
3 điểm nóng nhất 24h qua:
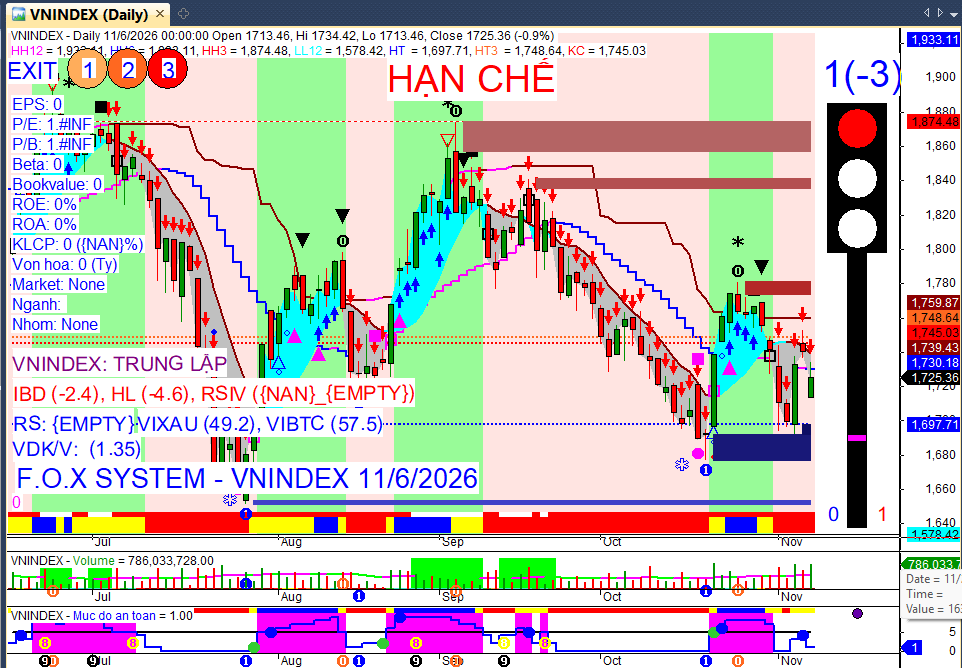
VN-Index phiên cuối tuần (06/11/2026): Đóng cửa 1.725,36 điểm, giảm 15,37 điểm (-0,88%).
Khối ngoại phiên Thứ 6: Mua ròng 435,4 tỷ đồng trên toàn thị trường.
Tâm điểm tuần qua: VN-Index giảm tuần thứ hai liên tiếp, dòng tiền phân hóa mạnh mẽ vào nhóm chứng khoán và bất động sản.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro trung bình.
I. Tin nổi bật trong 24 giờ qua [Daily News]
Tìm thêm & Cập nhật
VN-Index tiếp tục điều chỉnh cuối tuần: Chịu áp lực chốt lời và diễn biến tiêu cực từ thị trường thế giới, VN-Index đóng cửa tại 1.725,36 điểm với mức giảm 0,88%. Tuy nhiên, lực cầu bắt đáy cuối phiên đã giúp thu hẹp đà giảm.
→ Tác động: Phản ánh tâm lý thận trọng chiếm ưu thế, nhưng cũng cho thấy lực cầu vẫn sẵn sàng nhập cuộc ở vùng giá thấp.
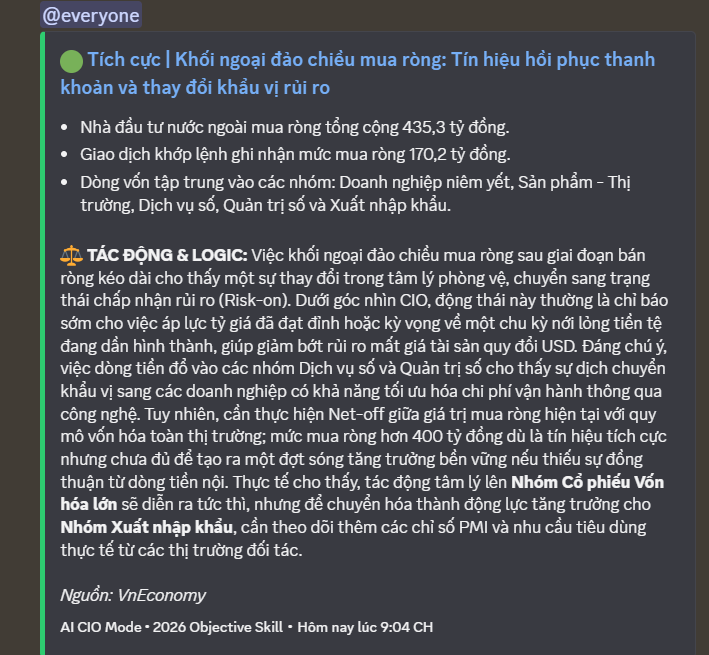
Khối ngoại đảo chiều mua ròng: Sau chuỗi 10 phiên bán ròng, khối ngoại đã đảo chiều mua ròng đáng kể với giá trị 435,4 tỷ đồng trên toàn thị trường, tập trung vào các mã như KDH, VND, VIX.
→ Tác động: Động thái này củng cố tâm lý nhà đầu tư, cho thấy dòng tiền lớn vẫn tìm kiếm cơ hội ở các mã tiềm năng.
Thanh khoản tăng cao nhất nửa tháng: Tổng giá trị giao dịch HoSE đạt gần 18.800 tỷ đồng, tăng 18% so với phiên trước, là mức cao nhất trong nửa tháng.
→ Tác động: Phản ánh sự sôi động của thị trường, nhưng cũng cho thấy áp lực cung vẫn lớn khi thanh khoản tăng trong phiên giảm điểm.
Tuần giao dịch đầy biến động: VN-Index trải qua tuần giảm thứ hai liên tiếp, khởi đầu yếu, hồi phục giữa tuần nhưng sau đó lại điều chỉnh.
→ Tác động: Thể hiện sự giằng co mạnh mẽ giữa lực cung và cầu, cho thấy thị trường chưa tìm được xu hướng rõ ràng.
Kỳ vọng giảm lãi suất hỗ trợ thị trường: Ngân hàng Nhà nước tiếp tục chỉ đạo quyết liệt các ngân hàng giảm lãi suất, củng cố niềm tin về việc chi phí vốn sẽ hạ nhiệt.
→ Tác động: Tạo động lực tích cực cho các nhóm ngành nhạy cảm với lãi suất như chứng khoán, bất động sản.
II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: Đóng cửa 1.725,36 điểm, giảm 15,37 điểm (-0,88%) trong phiên 06/11. Cả tuần giảm 16,26 điểm (-0,93%).
HNX-Index: Nhích nhẹ 0,05% trong phiên 06/11. Cả tuần tăng 3,99 điểm (+1,58%).
Thanh khoản:
Phiên 06/11: Tổng giá trị giao dịch HoSE đạt gần 18.800 tỷ đồng (khớp lệnh 15.200 tỷ), tăng 18,76% so với phiên trước.
Cả tuần: Tổng giá trị giao dịch HoSE đạt 84.101 tỷ đồng, giá trị giao dịch bình quân mỗi phiên tăng 16,9% so với tuần trước.
Giao dịch Khối ngoại:
Phiên 06/11: Mua ròng 435,4 tỷ đồng trên toàn thị trường (393 tỷ đồng trên HoSE).
Mua ròng mạnh nhất: KDH (+171 tỷ), VND (+99 tỷ), VIX (+93 tỷ), MSN (+85,78 tỷ), VIC (+75,09 tỷ).
Bán ròng mạnh nhất: FPT (-151 tỷ), VCB (-111 tỷ), MBB (-44 tỷ), MCH (-41,7 tỷ).
Cả tuần: Bán ròng khoảng 965 tỷ đồng trên HoSE (868 tỷ đồng trên toàn thị trường).
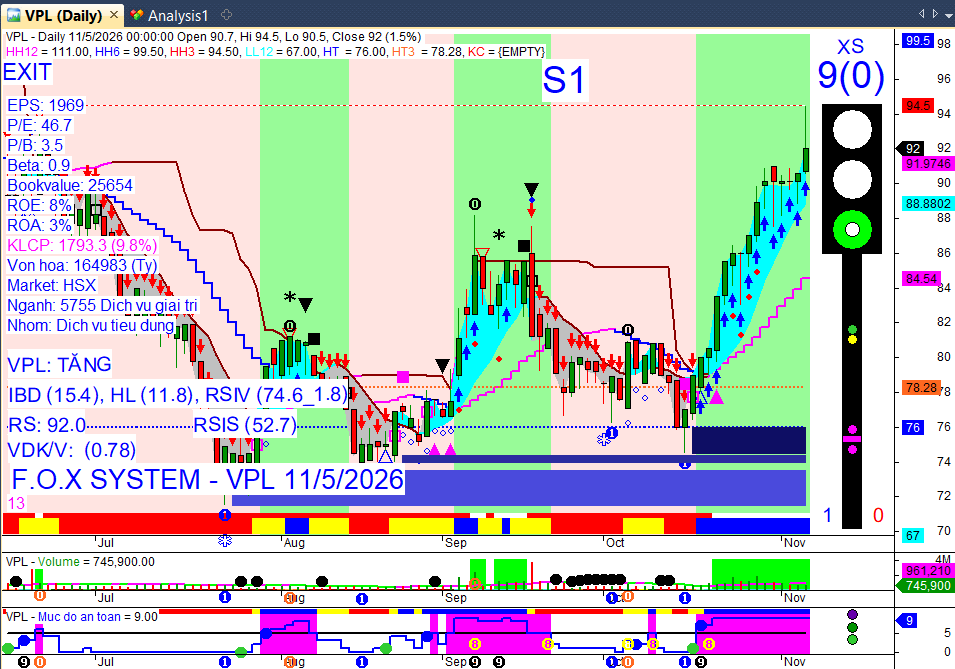
Bán ròng mạnh nhất tuần: MBB (653 tỷ), VCB (588 tỷ), ACB (315 tỷ), GMD (234 tỷ), STB (185 tỷ), HDB (155 tỷ), VPL (151 tỷ), BID (141 tỷ), FPT (136 tỷ).
Mua ròng mạnh nhất tuần: VIX (596 tỷ), MSN (330 tỷ), HPG (261 tỷ), CTG (215 tỷ), VND (158 tỷ), SHB (146 tỷ).
III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền có sự phân hóa rõ rệt, tập trung vào nhóm chứng khoán và bất động sản có câu chuyện riêng, trong khi các cổ phiếu vốn hóa lớn chịu áp lực chốt lời và bán ròng.
Nhóm ngành:
Chứng khoán: Nổi bật với VND (+5,3%), VIX (+1,91%), SHS (+1,5%), VCI (+0,7%). Nhóm này được hỗ trợ bởi kỳ vọng giảm lãi suất và dòng tiền khối ngoại.
Bất động sản: KDH (+5,2%), HDG (+4,5%), TCH (+3,9%), NLG (+2,9%), PDR (+1,7%). Lực cầu bắt đáy và kỳ vọng chính sách hỗ trợ giúp nhóm này hồi phục.
Ngân hàng: Phân hóa mạnh, CTG (+0,8%), STB (+1,2%), MSN (+1,96%) tăng điểm, trong khi VCB (-1,1%), MBB (-1,3%), LPB (-2,6%) giảm sâu.
Công nghệ thông tin & Vốn hóa lớn: Chịu áp lực giảm mạnh, điển hình là FPT (-3,97%), VIC (-1,47%), VHM (-1,9%), HPG (-1,4%).
Cổ phiếu tâm điểm:
KDH: Tăng 5,23% và được khối ngoại mua ròng mạnh nhất (171 tỷ đồng), cho thấy sự quan tâm đặc biệt.
VIX: Dẫn đầu giá trị giao dịch toàn thị trường (gần 1.247 tỷ đồng) và được khối ngoại mua ròng, phản ánh sự sôi động của nhóm chứng khoán.
FPT: Giảm mạnh 3,97% và bị khối ngoại bán ròng mạnh nhất (151 tỷ đồng), chịu ảnh hưởng từ diễn biến tiêu cực của nhóm công nghệ toàn cầu.
IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền:
Nhiều doanh nghiệp đã công bố kế hoạch chi trả cổ tức hoặc tạm ứng cổ tức. Đáng chú ý:
SLS: Chi trả cổ tức niên độ 2025-2026 bằng tiền mặt 100%, chốt quyền 03/11, thanh toán 25/11.
WSB: Tạm ứng cổ tức đợt 1/2026 bằng tiền mặt 20%, chốt quyền 06/11.
VEAM: Chi trả cổ tức 2025 bằng tiền mặt 52,4% (5.240 đồng/cp), chốt quyền 12/11, thanh toán 14/12.
QTP: Tạm ứng cổ tức 2026 bằng tiền mặt 7% (700 đồng/cp), chốt quyền 06/11, thanh toán 27/11.
HGI: Tạm ứng cổ tức đợt 1/2026 bằng tiền mặt 7% (700 đồng/cp), chốt quyền 18/11, thanh toán 04/12. Đây là lần đầu tiên HGI chia cổ tức sau hơn 10 năm.
GVR: Chi trả cổ tức bằng tiền mặt 4% (400 đồng/cp), chốt quyền 11/11, thanh toán 10/12.
TNG: Tạm ứng cổ tức đợt 2/2026 bằng tiền mặt 5% (500 đồng/cp), chốt quyền 10/11, thanh toán 20/11.
BMI: Phát hành gần 15,1 triệu cổ phiếu để trả cổ tức tỷ lệ 10:1, chốt quyền 12/11.
Vốn & Trái phiếu:
Thị trường trái phiếu doanh nghiệp (TPDN) tháng 10/2026 ghi nhận giá trị phát hành mới giảm 59% so với tháng 9, đạt 31 nghìn tỷ đồng, do lãi suất cao ảnh hưởng đến chi phí vốn. Tuy nhiên, thanh khoản thị trường thứ cấp đã cải thiện mạnh, với giá trị giao dịch bình quân tăng 40% lên 8.600 tỷ đồng/ngày.
Khối ngân hàng tiếp tục chiếm ưu thế tuyệt đối trong phát hành TPDN mới tháng 10, đóng góp 83% tổng giá trị, trong khi nhóm bất động sản chỉ chiếm 6%. Lãi suất danh nghĩa bình quân của trái phiếu ngân hàng là 8,7%/năm, còn nhóm bất động sản là 12,5%/năm.
BIDV đã phát hành 2 lô trái phiếu riêng lẻ, mỗi lô 5.000 tỷ đồng, kỳ hạn 3 năm với lãi suất ban đầu 8,2%/năm, đồng thời mua lại trước hạn 8.360 tỷ đồng trái phiếu.
Quy mô toàn thị trường trái phiếu đạt khoảng 4,47 triệu tỷ đồng vào cuối tháng 10/2026, tương đương 34,8% GDP năm 2025.
Diễn đàn Kinh tế MB Economic Insights (06/11/2026) đã thảo luận về việc tái định hình động lực tăng trưởng, khơi thông dòng vốn và kết nối chuỗi giá trị, nhấn mạnh sự cần thiết của việc đa dạng hóa kênh huy động vốn ngoài ngân hàng.
CTCP Hanel đang chào bán toàn bộ 27% cổ phần tại CTCP Đầu tư Thạch Bàn với giá khởi điểm gần 376 tỷ đồng.
Cổ đông & Nhân sự:
CTCP Chế tạo Biến thế và Vật liệu điện Hà Nội (BTH) đạt lợi nhuận sau thuế gần 983 tỷ đồng từ năm 2024 đến quý III/2026 với chỉ 6 nhân sự, chủ yếu nhờ bàn giao dự án bất động sản Hoàng Thành Pearl và doanh thu tài chính từ hơn 453 tỷ đồng tiền gửi ngân hàng.
Ông Võ Thành Đàng, Phó Chủ tịch HĐQT kiêm Tổng Giám đốc CTCP Đường Quảng Ngãi (QNS), tiếp tục đăng ký mua 1 triệu cổ phiếu nhằm mục đích đầu tư, nâng tỷ lệ sở hữu lên 10,66% vốn điều lệ.
CTCP Tập đoàn YeaH1 (YEG) thay đổi lãnh đạo cấp cao: Bà Ngô Thị Vân Hạnh được bầu làm Chủ tịch HĐQT, thay thế bà Lê Phương Thảo; Bà Nguyễn Thị Hà My được bổ nhiệm làm Tổng Giám đốc mới.
CTCP Đầu tư Thương mại SMC (SMC) tiếp tục có những thay đổi đáng chú ý trong bộ máy điều hành: Ông Nguyễn Quang Trung bị miễn nhiệm chức vụ Tổng Giám đốc; Ông Phạm Hoàng Anh, Chủ tịch HĐQT, được bổ nhiệm làm Tổng Giám đốc kiêm Người đại diện theo pháp luật tại hai công ty con; Ông Nguyễn Ngọc Đăng Khoa được bổ nhiệm làm Phó Tổng Giám đốc phụ trách chuyển đổi số và hệ thống thông tin.
CTCP Tập đoàn Thiên Long (TLG) sẽ tổ chức ĐHĐCĐ bất thường vào ngày 07/12/2026 để miễn nhiệm và bầu bổ sung 5 thành viên HĐQT nhiệm kỳ 2025-2028, sau khi Chủ tịch HĐQT Cô Gia Thọ và 4 thành viên khác nộp đơn từ nhiệm vì lý do cá nhân.
Kinh doanh & Dự án:
Tập đoàn Công nghệ CMC được xếp vào nhóm nhà cung cấp dịch vụ công nghệ chủ chốt toàn cầu trong lĩnh vực trí tuệ nhân tạo (AI) và điện toán đám mây vào tháng 10/2026.
Tổng công ty Phân bón Dầu khí Cà Mau (Đạm Cà Mau) điều chỉnh kế hoạch lợi nhuận sau thuế năm 2026 lên 2.158 tỷ đồng, tăng 84% so với kế hoạch ban đầu, do điều chỉnh sản lượng sản xuất urê từ 926.000 tấn lên 950.000 tấn.
Tổng công ty IDICO dự kiến đưa khoảng 1.400 ha đất khu công nghiệp mới (tại KCN Tân Phước 1 và Vinh Quang) vào kinh doanh từ quý I/2027 và phát triển 1 triệu m² nhà xưởng, nhà kho xây sẵn trong 3-5 năm tới.
Dự án điện gió Savan 1 (giai đoạn 1) của T&T Group đạt doanh thu trên 1.200 tỷ đồng sau 9 tháng vận hành, với tỷ suất lợi nhuận gộp xấp xỉ 89%, hoàn thành 100% kế hoạch doanh thu và lợi nhuận năm.
Tập đoàn Geleximco chuẩn bị khởi công khu đô thị gần 18.000 tỷ đồng tại Đà Nẵng vào tháng 4/2027.
FPT AI Factory được vinh danh tại Giải thưởng Trí tuệ nhân tạo Việt Nam 2026.
V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam:
Chính sách tiền tệ & Lãi suất: Ngân hàng Nhà nước (NHNN) tiếp tục chỉ đạo quyết liệt các ngân hàng giảm lãi suất, dẫn đến mặt bằng lãi suất tiền gửi tiết kiệm đồng loạt hạ nhiệt đầu tháng 11/2026. Một số ngân hàng thương mại lớn vẫn triển khai các chương trình ưu đãi đặc biệt, đưa lãi suất tiết kiệm kỳ hạn 6-12 tháng lên tới 8,2%-8,7%/năm. NHNN cũng đã ban hành nhiều quy định mới có hiệu lực từ tháng 11/2026, bao gồm Thông tư 40/2026/TT-NHNN về các giới hạn an toàn hoạt động của quỹ tín dụng nhân dân, Nghị định 359/2026/NĐ-CP tăng cường xử lý nợ xấu của VAMC, và Thông tư 48/2026/TT-NHNN đơn giản hóa thủ tục giao dịch ngoại tệ. Đặc biệt, Thông tư 53/2026/TT-NHNN quy định về an toàn, quản lý rủi ro khi ứng dụng trí tuệ nhân tạo (AI) trong ngành Ngân hàng, nhấn mạnh AI không thay thế trách nhiệm của con người. Nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng của NHNN cũng được đánh giá là động thái bổ sung thanh khoản VND dài hạn, giảm áp lực lên lãi suất liên ngân hàng.
Tỷ giá: Tỷ giá trung tâm do NHNN công bố giảm nhẹ trong phiên 6/11/2026. Giá USD tại các ngân hàng thương mại cũng ghi nhận xu hướng giảm trong tuần qua, trong khi tỷ giá USD trên thị trường tự do vẫn duy trì ở mức cao hơn.
Thị trường chứng khoán: Thị trường chứng khoán Việt Nam ghi nhận tuần điều chỉnh thứ hai liên tiếp, phản ánh tâm lý thận trọng của nhà đầu tư trước các diễn biến vĩ mô và quốc tế. Dù áp lực bán vẫn hiện hữu, đặc biệt ở nhóm Bất động sản và Ngân hàng, sự xuất hiện của lực cầu bắt đáy và động thái mua ròng trở lại của khối ngoại trong phiên cuối tuần cho thấy thị trường đang tìm điểm cân bằng. Xu hướng hồi phục rõ ràng hơn cần thêm thời gian và các yếu tố hỗ trợ vĩ mô.
Chính sách kinh tế trong nước khác: Quốc hội dự kiến sẽ quyết định nhiều vấn đề quan trọng về kinh tế-xã hội vào ngày 7/11/2026. Phó Thủ tướng đã khẳng định không có quy định bắt buộc người dân và doanh nghiệp phải chuyển sang sử dụng phương tiện thuần điện. Hà Nội tiếp tục đẩy mạnh đầu tư công và tháo gỡ vướng mắc cho doanh nghiệp nhằm phấn đấu đạt mục tiêu tăng trưởng GRDP 11% trong năm 2026.
Thế giới:
Thị trường tài chính toàn cầu: Chứng khoán Mỹ và châu Á đồng loạt lao dốc mạnh trong phiên cuối tuần (5/11), với Nasdaq Composite giảm 5,52%, S&P 500 giảm 4,36% và Dow Jones giảm 3,44%. Chứng khoán châu Á cũng chìm trong sắc đỏ, dẫn đầu là Nhật Bản (Nikkei 225 giảm 6%) và Hàn Quốc (KOSPI giảm 6%). Nguyên nhân chính là lo ngại về nhóm cổ phiếu công nghệ và triển vọng đầu tư vào trí tuệ nhân tạo (AI), đặc biệt sau khi cổ phiếu Nvidia hướng tới tuần giảm thứ 5 liên tiếp, mất gần 1.400 tỷ USD vốn hóa thị trường kể từ tháng 10. Các lo ngại này xuất phát từ khả năng gia tăng giám sát và siết chặt quản lý đối với ngành AI, cùng với việc Mỹ mở rộng biện pháp kiểm soát ngăn Trung Quốc tiếp cận chip AI tiên tiến.
Chính sách tiền tệ quốc tế: Đồng USD giữ giá so với các đồng tiền chủ chốt trong phiên 5/11, do làn sóng bán tháo chứng khoán Mỹ thúc đẩy nhà đầu tư tìm đến các tài sản trú ẩn an toàn như yên Nhật. Ngân hàng Trung ương Anh (BoE) đã tăng lãi suất thêm 0,25 điểm phần trăm lên 4% vào ngày 5/11, đánh dấu lần tăng đầu tiên sau hơn 3 năm, và để ngỏ khả năng tiếp tục thắt chặt chính sách nếu áp lực lạm phát kéo dài. Ngân hàng Dự trữ Australia (RBA) cũng tăng lãi suất lên mức cao nhất trong 18 năm do lạm phát dai dẳng. Trong khi đó, Ngân hàng Trung ương Nhật Bản (BoJ) có khả năng tiếp tục tăng lãi suất, thậm chí ngay từ tháng 12, do mức lương danh nghĩa tại Nhật Bản tăng nhanh nhất trong gần 30 năm. Các ngân hàng trung ương toàn cầu đã đẩy mạnh mua vàng trong quý III/2026 với tốc độ nhanh nhất kể từ cuối năm 2024, tích lũy ròng 321 tấn.
Kinh tế toàn cầu & Địa chính trị: Giá dầu Brent và WTI tiếp tục đà tăng sáng 6/11, do lo ngại về an ninh hàng hải tại Trung Đông. Giá vàng thế giới giao dịch quanh ngưỡng 4.079 USD/ounce vào sáng 6/11. Trung Quốc đã triển khai gói chính sách phối hợp nhằm ổn định thị trường vốn và củng cố niềm tin nhà đầu tư. Xu hướng giảm tốc tăng trưởng kinh tế Trung Quốc được dự báo sẽ có tác động bất lợi đến Việt Nam trong ngắn hạn, nhấn mạnh sự cần thiết của đa dạng hóa thị trường và nguồn cung. Đảng Dân chủ đã giành quyền kiểm soát cả hai viện Quốc hội Mỹ trong cuộc bầu cử giữa nhiệm kỳ ngày 3/11. Mặc dù Nhà Trắng khẳng định chính sách kinh tế Mỹ sẽ không thay đổi do quyền phủ quyết của Tổng thống, chiến thắng của Đảng Dân chủ được kỳ vọng sẽ hạn chế mở rộng chi tiêu và giảm rủi ro chính sách. Các nền kinh tế mới nổi và đang phát triển ở Đông Nam Á, châu Phi và Trung Đông dự kiến sẽ tăng gấp ba công suất năng lượng tái tạo trong 5 năm tới, ngang bằng với các nền kinh tế phát triển, nhờ động lực từ cuộc khủng hoảng năng lượng hiện nay.
VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Tiền tệ:
Tỷ giá USD/VND: Tỷ giá trung tâm do Ngân hàng Nhà nước công bố giảm xuống 25.615 VND/USD vào ngày 6/11/2026. Giá bán USD tại các ngân hàng thương mại lớn như Vietcombank duy trì ổn định ở mức 25.800 đồng/USD. Tổng cộng, giá USD tại các ngân hàng đã giảm 180 đồng trong một tuần qua.
Chỉ số USD Index (DXY): Dao động quanh mức 101,48 - 101,92 điểm trong ngày 6/11, sau khi gần như đi ngang ở mức 101,55 điểm vào sáng cùng ngày.
Diễn biến USD: Đồng USD giữ giá so với các đồng tiền chủ chốt sau làn sóng bán tháo cổ phiếu công nghệ tại Mỹ, khiến nhà đầu tư chuyển dịch sang tài sản trú ẩn an toàn (yên Nhật, franc Thụy Sĩ) và kéo lợi suất trái phiếu Chính phủ Mỹ giảm. Tuy nhiên, kết quả bầu cử giữa nhiệm kỳ tại Mỹ với chiến thắng của đảng Dân chủ cũng gây tác động tiêu cực lên đồng USD.
EUR/USD: Cặp tiền này giảm nhẹ sau khi đạt đỉnh giữa tuần, do đồng USD ổn định hơn và những căng thẳng riêng của Eurozone. Lạm phát khu vực Eurozone đã tăng lên 4.0% trong tháng 10.
Bảng Anh (GBP): Ngân hàng Trung ương Anh (BoE) đã tăng lãi suất chuẩn 25 điểm cơ bản lên 4% vào ngày 5/11, đánh dấu lần tăng lãi suất đầu tiên sau hơn 3 năm.
Vàng:
Giá vàng thế giới: Giá vàng giao ngay (spot gold) giảm xuống khoảng 4.045 - 4.072 USD/ounce vào ngày 6/11/2026, sau khi chạm mức cao nhất trong ngày là 4.146,63 USD/ounce. Giá vàng thế giới giao dịch quanh ngưỡng 4.079 USD/ounce vào sáng 6/11.
Giá vàng trong nước: Vàng miếng SJC và vàng nhẫn đồng loạt giảm mạnh trong ngày 6-7/11. Vàng miếng SJC giảm 1,5 triệu đồng/lượng, giao dịch quanh mức 138 - 141 triệu đồng/lượng. Vàng nhẫn tại một số thương hiệu ghi nhận mức giảm tới 2,3 triệu đồng/lượng.
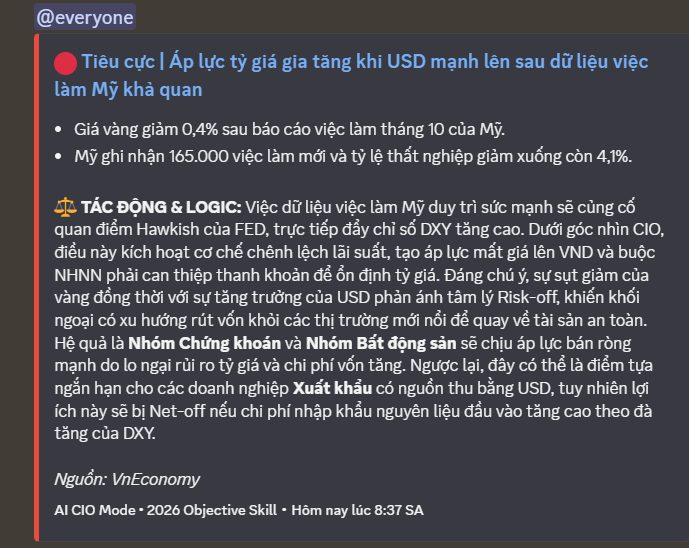
Nguyên nhân giảm giá: Giá vàng chịu áp lực từ triển vọng Fed duy trì chính sách thắt chặt (khả năng tăng lãi suất tháng 12 ở mức 66-69%) và báo cáo việc làm phi nông nghiệp tháng 10 của Mỹ. Làn sóng bán tháo cổ phiếu công nghệ toàn cầu cũng khiến nhà đầu tư bán vàng để bổ sung thanh khoản. Goldman Sachs đã hạ dự báo giá vàng cuối năm 2026 xuống 4.150 USD/ounce (từ 4.650 USD/ounce) do chính sách của Fed.
Yếu tố hỗ trợ: Vàng đã có tuần tăng mạnh hơn 4% sau chiến thắng của đảng Dân chủ trong bầu cử giữa nhiệm kỳ Mỹ, làm thay đổi đánh giá của giới đầu tư về triển vọng kinh tế và khả năng Fed thắt chặt. Nhu cầu mua vàng của ngân hàng trung ương cũng là yếu tố hỗ trợ dài hạn.
Dầu mỏ:
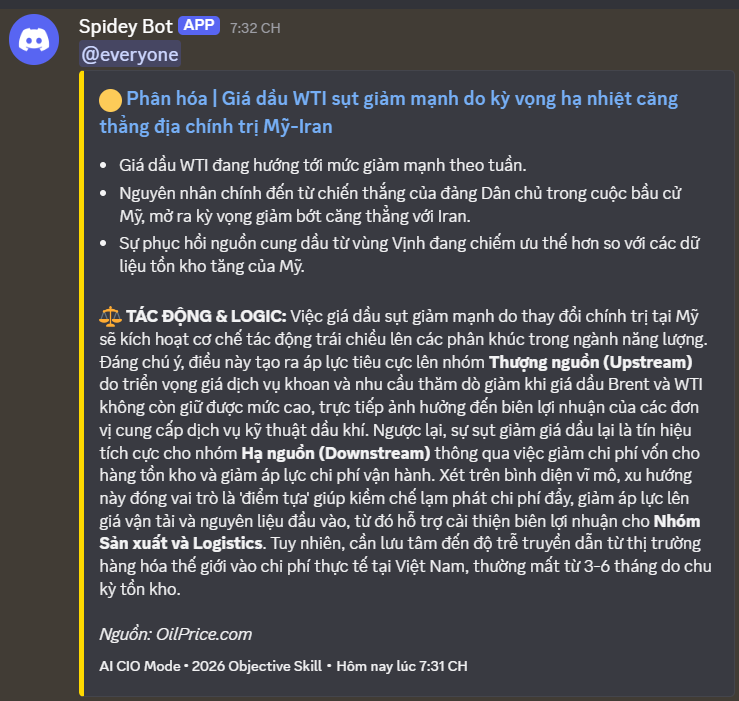
Giá dầu thế giới: Giá dầu Brent và WTI phục hồi nhẹ trong phiên 6/11 sau khi giảm mạnh trong tuần. Dầu Brent giao tháng 1/2027 tăng lên 98,32 USD/thùng (từ 98,29 USD/thùng phiên 5/11), trong khi dầu WTI đạt 90,83 USD/thùng (từ 90,52 USD/thùng phiên 5/11). Tuy nhiên, tính chung cả tuần, giá dầu Brent giảm khoảng 17% và WTI giảm khoảng 13%.
Nguyên nhân giảm giá (tuần qua): Giá dầu giảm do kỳ vọng hạ nhiệt căng thẳng với Iran sau bầu cử Mỹ, mở ra triển vọng khôi phục xuất khẩu dầu thô. Dấu hiệu dư cung và nhu cầu tiêu thụ suy yếu cũng gây áp lực.
Nguyên nhân phục hồi nhẹ (trong phiên): Lo ngại về nguy cơ gián đoạn nguồn cung năng lượng toàn cầu do các vụ tấn công mới nhằm vào tàu chở dầu tại Trung Đông, đặc biệt là ở eo biển Hormuz. Saudi Arabia cũng đã cảnh báo về những nguy cơ tiềm ẩn tại Yanbu, một trung tâm xuất khẩu dầu mỏ quan trọng.
Dự báo: Cơ quan Thông tin Năng lượng Mỹ (EIA) dự báo giá dầu Brent giao ngay sẽ đạt trung bình 105 USD/thùng trong quý 4/2026, do lo ngại gián đoạn nguồn cung và nhu cầu dầu thô tăng để đáp ứng nhu cầu diesel.
VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: VN-Index đang giằng co quanh vùng 1.700-1.750 điểm, chưa thể vượt qua vùng kháng cự mạnh 1.750 điểm. Thị trường cần thêm sự cải thiện rõ rệt của chi phí vốn và thanh khoản để hình thành xu hướng tăng bền vững.
Hành động: Duy trì tỷ trọng cổ phiếu hợp lý, hạn chế mua đuổi ở các nhịp tăng. Nhà đầu tư nên chờ đợi các nhịp điều chỉnh để giải ngân vào các cổ phiếu có nền tảng cơ bản tốt và câu chuyện tăng trưởng rõ ràng.
Key Risks: Áp lực chốt lời khi chỉ số tiến vào vùng kháng cự, diễn biến tiêu cực từ thị trường tài chính thế giới, và sự phân hóa dòng tiền chưa đủ mạnh để tạo nhóm dẫn dắt rõ ràng.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 08:46 07/11/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.
CÁC CÂU CHUYỆN ĐÁNG CHÚ Ý:
• Làn sóng bán tháo nhóm Công nghệ và AI tại Mỹ kích hoạt tâm lý Risk-off toàn cầu, gây áp lực điều chỉnh lên nhóm vốn hóa lớn tại Việt Nam.
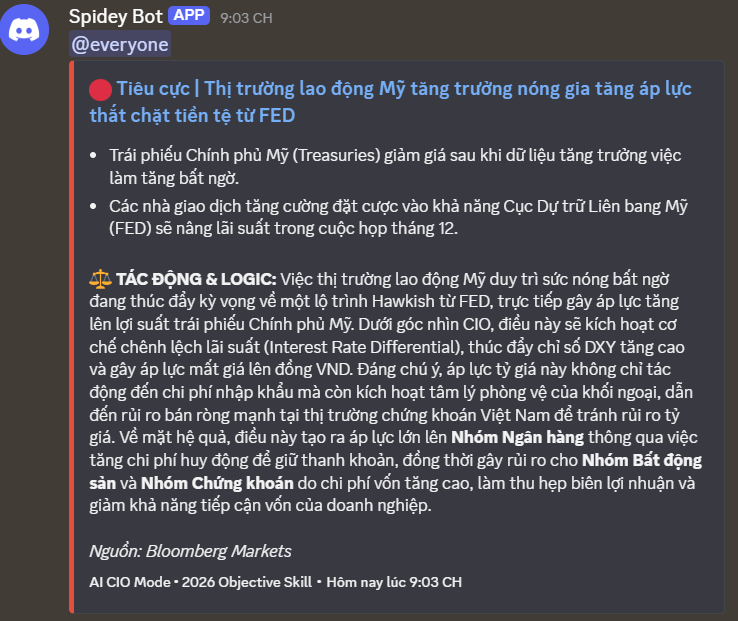
• Khối ngoại đảo chiều mua ròng mạnh sau chuỗi bán tháo, tập trung vào Bất động sản và Chứng khoán, tạo điểm tựa tâm lý cho vùng đáy ngắn hạn.
• NHNN điều phối giảm lãi suất cho vay và tỷ giá trung tâm hạ nhiệt, tạo dư địa cải thiện chi phí vốn cho doanh nghiệp.
• Biến động giá dầu thô do xung đột Mỹ-Iran và nhu cầu Trung Quốc sụt giảm tạo ra sự phân hóa lợi ích giữa phân khúc thượng nguồn và hạ nguồn.
• Rủi ro giải chấp (Margin Call) từ cổ đông nội bộ tại một số doanh nghiệp bán lẻ lớn gây áp lực cung cưỡng bức lên thị trường.
BỐI CẢNH VĨ MÔ:
Bức tranh vĩ mô trong 24h qua là một cuộc giằng co quyết liệt giữa xung lực nới lỏng nội địa và rủi ro hệ thống toàn cầu. Sự tích cực từ việc tỷ giá hạ nhiệt, lãi suất cho vay giảm và chiến thắng của Đảng Dân chủ tại Mỹ (giảm bất định thương mại) đang bị ‘Net-off’ bởi cú sốc bán tháo nhóm Công nghệ/AI tại Phố Wall và tâm lý phòng vệ cực đoan (Fear Index) thể hiện qua giá vàng neo cao. Tuy nhiên, việc khối ngoại đảo chiều mua ròng và tín hiệu hạ nhiệt của ‘Fear Index’ trong phiên gần nhất cho thấy thị trường đang cố gắng thiết lập vùng cân bằng mới quanh ngưỡng 1,720 điểm.
1 Likes