
Trong tập podcast hôm nay, chúng ta sẽ cùng đi sâu phân tích tác phẩm kinh điển The Long Twentieth Century (Thế Kỷ XX Kéo Dài) của nhà xã hội học và kinh tế chính trị Giovanni Arrighi. Tác phẩm mang đến một góc nhìn lịch sử toàn cục về sự hình thành, phát triển và chuyển giao quyền lực của chủ nghĩa tư bản toàn cầu trong suốt 600 năm qua.
Nội dung chính trong tập podcast:
. Bốn chu kỳ tích lũy hệ thống: Hành trình dịch chuyển trung tâm kinh tế thế giới qua 4 giai đoạn lịch sử gắn liền với Genova, Hà Lan, Anh và Mỹ.
. Quy luật M-C-M’ và giai đoạn tài chính hóa: Giải mã hiện tượng khi tích lũy sản xuất đạt tới giới hạn, dòng vốn sẽ rút về dạng tiền tệ để tài chính hóa, tín hiệu được xem là dấu hiệu mùa thu của một cường quốc thống trị.
. Sự kết hợp giữa Nhà nước và Vốn: Phân tích hai logic quyền lực song hành là logic lãnh thổ và logic vốn, cách các đế chế sử dụng sức mạnh quân sự và tài chính để chi phối trật tự thế giới.
. Sự suy yếu của siêu cường và sự trỗi dậy của Đông Á: Đánh giá cuộc khủng hoảng thế cờ địa chính trị hiện đại và xu hướng dịch chuyển dòng vốn toàn cầu.
https://youtu.be/muEuRwPHelg?si=xCqNOzTaSAPvDREj
Tổng hợp tin tức thị trường chứng khoán Việt Nam – Ngày 08/11/2026
Báo cáo này tổng hợp tin tức thị trường trong 24 giờ qua, đồng thời tập trung vào tổng kết tuần trước và các sự kiện đáng chú ý trong tuần tới, do hôm nay là Chủ Nhật (ngày nghỉ giao dịch).
 3 điểm nóng đáng chú ý
VN-Index giảm tuần thứ hai liên tiếp: Chỉ số kết thúc tuần ở 1.725,36 điểm (-0,88%), có thời điểm thủng 1.700 điểm.
Khối ngoại tiếp tục bán ròng mạnh: Bán ròng 811 tỷ đồng trên toàn thị trường, nâng tổng giá trị bán ròng từ đầu năm lên gần 123 nghìn tỷ đồng.
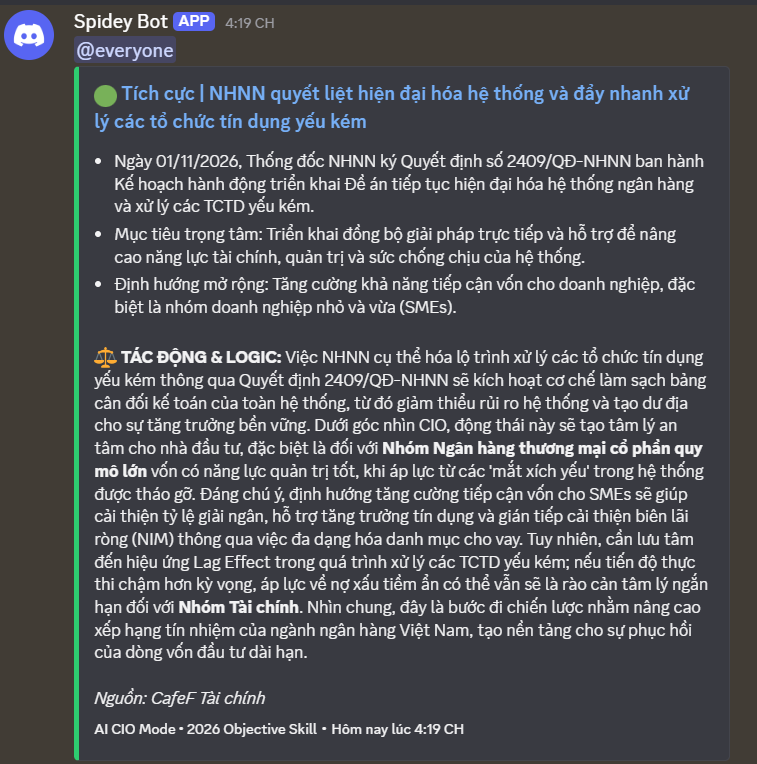
NHNN can thiệp tỷ giá: Ngân hàng Nhà nước công bố phương án can thiệp thị trường ngoại tệ qua giao dịch hoán đổi USD/VND, tạo điểm tựa tâm lý tích cực.
Market Mood: Thận trọng – Dòng tiền phân hóa – Rủi ro điều chỉnh ngắn hạn.
 I. Tin nổi bật trong tuần [Weekly Recap]
 Tìm thêm & Cập nhật
VN-Index giảm tuần thứ hai liên tiếp: Chỉ số kết thúc tuần ở 1.725,36 điểm, giảm 0,88%, có thời điểm thủng mốc 1.700 điểm nhưng hồi phục nhờ lực cầu bắt đáy.
→ Tác động: Cho thấy tâm lý thị trường còn yếu, áp lực bán vẫn hiện hữu dù có lực đỡ kỹ thuật, chỉ số vẫn vận động dưới đường MA20.
Khối ngoại tiếp tục bán ròng mạnh: Nhà đầu tư nước ngoài bán ròng 811 tỷ đồng trên toàn thị trường, nâng tổng giá trị bán ròng từ đầu năm lên khoảng 122.899 tỷ đồng (4,8 tỷ USD).
→ Tác động: Gây áp lực lớn lên tâm lý nhà đầu tư và diễn biến giá cổ phiếu vốn hóa lớn, đặc biệt là nhóm ngân hàng.
NHNN can thiệp ngoại tệ hỗ trợ thị trường: Ngân hàng Nhà nước công bố phương án can thiệp thị trường ngoại tệ thông qua giao dịch hoán đổi USD/VND kỳ hạn 182 ngày với quy mô lớn.
→ Tác động: Tạo điểm tựa tâm lý tích cực, giảm áp lực tỷ giá và hỗ trợ thanh khoản, giúp VN-Index tăng tổng cộng 41,11 điểm trong hai phiên giữa tuần.
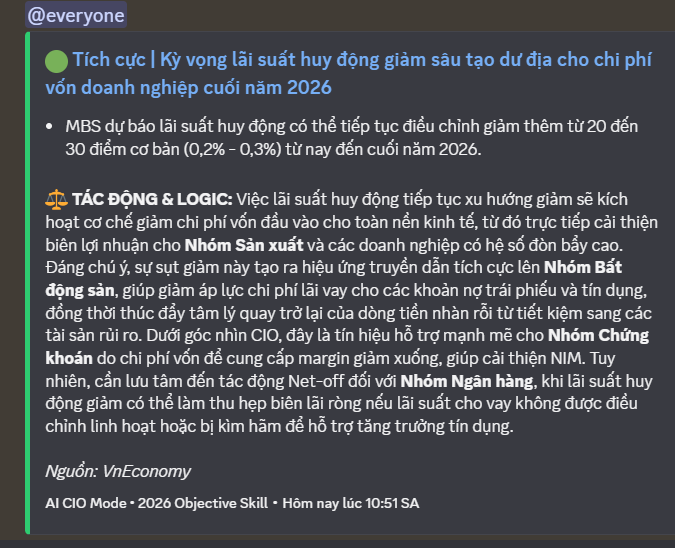
Vĩ mô tích cực là điểm tựa dài hạn: Sản xuất công nghiệp, xuất nhập khẩu, FDI đều tăng trưởng mạnh; IMF nâng dự báo tăng trưởng kinh tế Việt Nam 2026 lên 8,4%. Lãi suất huy động giảm và áp lực lạm phát được kỳ vọng giảm bớt.
→ Tác động: Củng cố niềm tin vào triển vọng kinh tế, là yếu tố hỗ trợ thị trường trong trung và dài hạn, giảm bớt lo ngại về chính sách tiền tệ.
 II. Vietnam Market Overview – Thị trường trong nước [Weekly Review]
Tìm thêm & Cập nhật
Chỉ số:
VN-Index: 1.725,36 điểm (-0,88%)
HNX-Index: 256,73 điểm (+1,58%)
VN30: 1.846,04 điểm (-0,47%)
Thanh khoản: Chưa cập nhật tổng giá trị giao dịch.
Giao dịch Khối ngoại:
Bán ròng toàn thị trường: 811 tỷ đồng.
Bán ròng trên HOSE: Hơn 930 tỷ đồng.
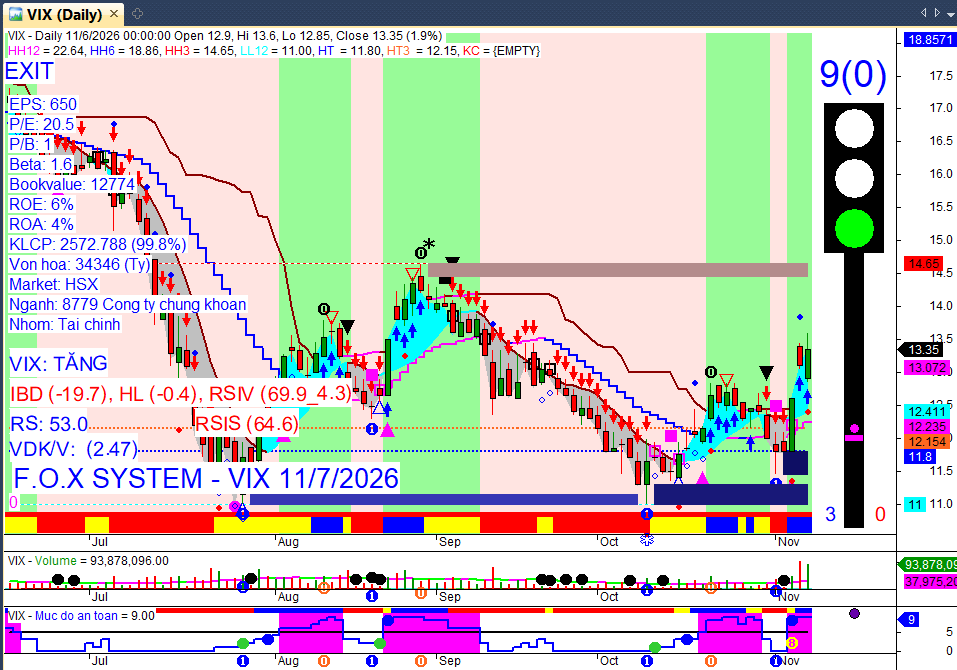
Mua ròng mạnh nhất trên HOSE: VIX (583 tỷ đồng), MSN (331 tỷ đồng), HPG (262 tỷ đồng), KDH (hơn 170 tỷ đồng trong phiên 06/11).
Bán ròng mạnh nhất trên HOSE: MBB (642 tỷ đồng), VCB (585 tỷ đồng), ACB (315 tỷ đồng).
 III. Sector & Stock Highlights – Ngành và cổ phiếu nổi bật
Tìm thêm & Cập nhật
What matters: Dòng tiền có sự phân hóa rõ rệt, tập trung vào một số mã có câu chuyện riêng hoặc lực cầu bắt đáy, trong khi áp lực bán vẫn duy trì ở nhóm vốn hóa lớn.
Nhóm ngành:
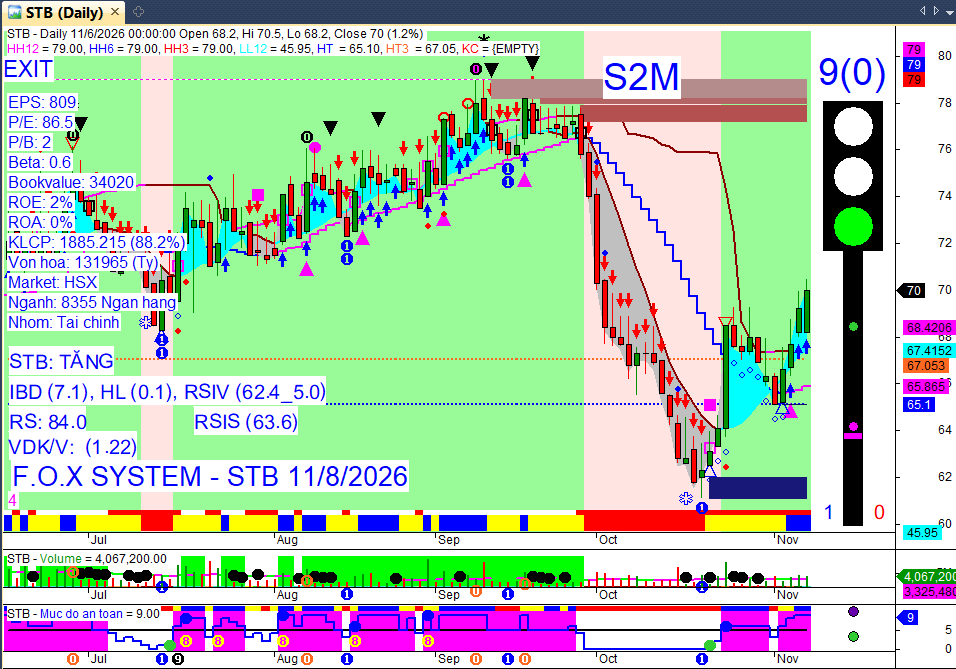
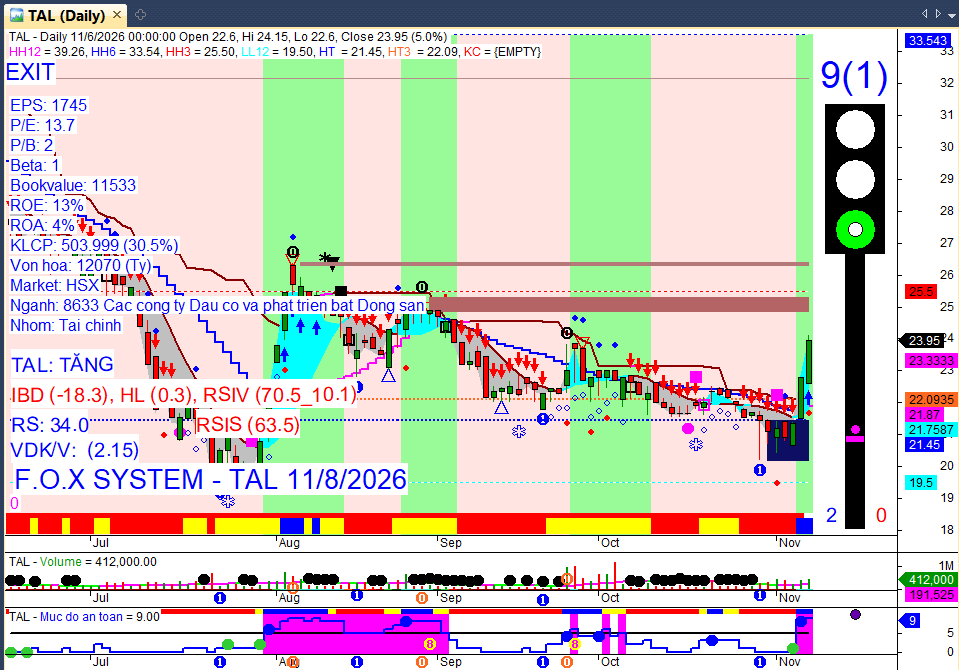
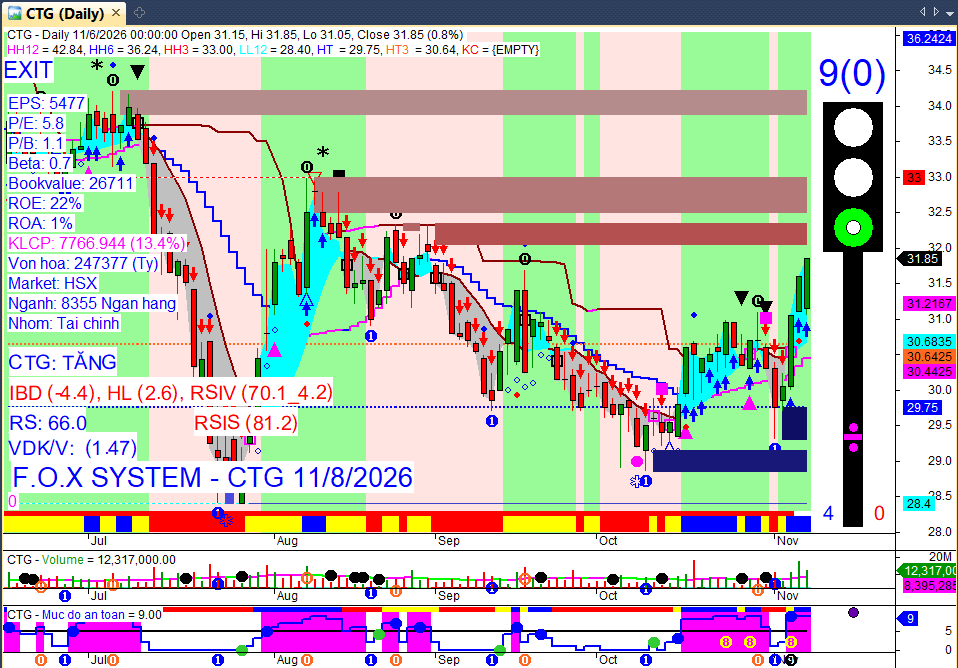
Ngân hàng: Phân hóa mạnh, MBB, VCB, ACB chịu áp lực bán ròng lớn từ khối ngoại, trong khi CTG, STB, SHB thu hút lực cầu và đóng góp tích cực cho chỉ số.
Bất động sản: VIC, VHM là những mã ảnh hưởng tiêu cực nhất lên VN-Index do áp lực bán gia tăng.
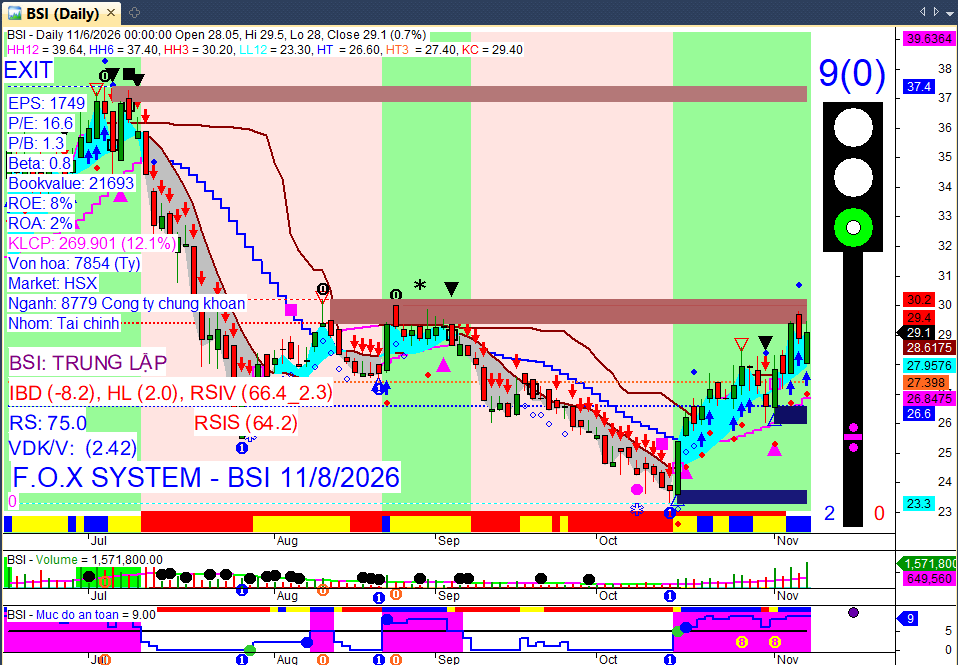
Chứng khoán: VIX ghi nhận thanh khoản bùng nổ và tăng mạnh, cho thấy sự quan tâm trở lại của dòng tiền đầu cơ.
Cổ phiếu tâm điểm:
Tăng mạnh: VIX (thanh khoản bùng nổ), CAR (tăng hơn 10 lần từ đầu tháng 9/2026), NVB (đóng góp điểm số tích cực).
Giảm sâu: VIC (lấy đi hơn 10 điểm của VN-Index), PPT (tuần giảm sâu thứ ba liên tiếp trên HNX), CRE, HII, NO1, TNH (cổ phiếu nhỏ, có tính đầu cơ cao trên HOSE).
 IV. Corporate News – Tin doanh nghiệp
Tìm thêm & Cập nhật
Cổ tức & Chốt quyền
DDV: Chốt danh sách cổ đông vào ngày 12/11/2026 để tạm ứng cổ tức bằng tiền mặt theo tỷ lệ 25%, thanh toán dự kiến từ 18/12/2026.
HGI & HAG: CTCP Đầu tư Quốc tế Hoàng Anh Gia Lai (HGI) sẽ tạm ứng cổ tức năm 2026 bằng tiền mặt đợt 1 với tỷ lệ 7% (700 đồng/cổ phiếu), chốt danh sách 18/11, thanh toán từ 4/12. CTCP Hoàng Anh Gia Lai (HAG) cũng có kế hoạch chia cổ tức năm 2026 ở mức 500 đồng/cổ phiếu, đánh dấu lần đầu tiên hệ sinh thái của Bầu Đức chia cổ tức sau hơn một thập kỷ tái cấu trúc.
SLS: CTCP Mía đường Sơn La đã chốt danh sách cổ đông vào ngày 3/11/2026 để chi trả cổ tức niên độ 2025-2026 bằng tiền mặt với tỷ lệ 100% (10.000 đồng/cổ phiếu), dự kiến chi khoảng 98 tỷ đồng.
WSB: CTCP Bia Sài Gòn - Miền Tây tạm ứng cổ tức đợt 1 năm 2026 bằng tiền mặt tỷ lệ 20% (2.000 đồng/cổ phiếu), ngày đăng ký cuối cùng là 6/11/2026.
VNC: Chốt quyền nhận cổ tức đợt 1/2026 bằng tiền mặt tỷ lệ 6% (600 đồng/cổ phiếu) vào ngày 6/11/2026, dự kiến thanh toán vào 25/11/2026.
RBC: Chốt quyền nhận cổ tức đợt 1/2025 bằng tiền mặt tỷ lệ 1% (100 đồng/cổ phiếu) vào ngày 6/11/2026, dự kiến thanh toán vào 16/11/2026.
Vốn & Trái phiếu
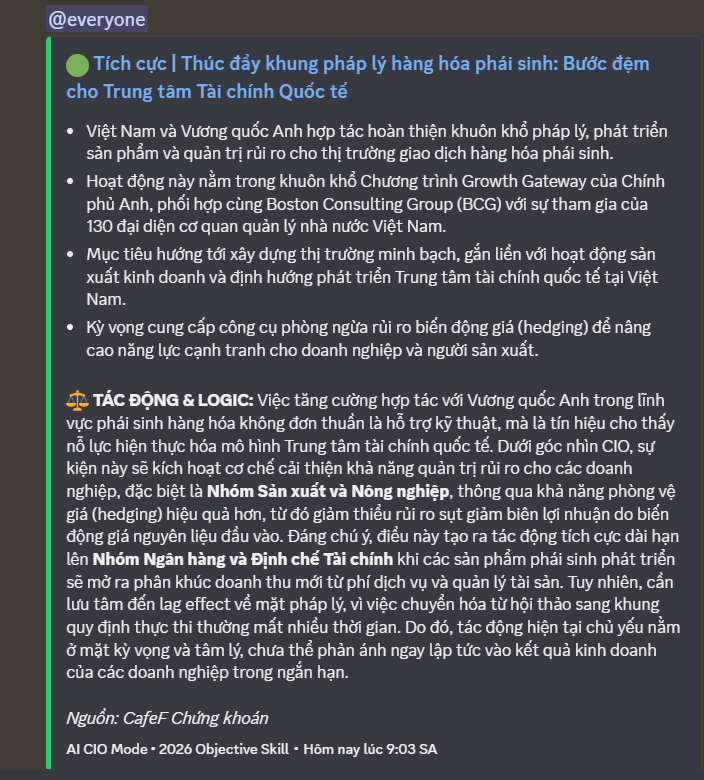
Thị trường trái phiếu Việt Nam năm 2026 duy trì ổn định, đáp ứng nhu cầu huy động vốn của Chính phủ và doanh nghiệp, với quy mô toàn thị trường đạt khoảng 4,47 triệu tỷ đồng đến cuối tháng 10/2026 (tương đương 34,8% GDP năm 2025). Khối lượng phát hành trái phiếu Chính phủ tăng khoảng 11% so với năm 2025, đạt mức cao nhất từ trước đến nay.
Thị trường trái phiếu doanh nghiệp (TPDN) tháng 10/2026 ghi nhận sự chững lại đáng kể về quy mô huy động vốn, với tổng giá trị phát hành mới đạt khoảng 31.000 tỷ đồng, giảm 59% so với tháng trước. Hoạt động phát hành TPDN tiếp tục tập trung chủ yếu ở nhóm ngân hàng (chiếm 83%), trong khi doanh nghiệp bất động sản chỉ đóng góp khoảng 6%. Phát hành riêng lẻ vẫn giữ vai trò chủ đạo với tỷ trọng 94%.
Lãi suất coupon bình quân của trái phiếu ngân hàng phát hành trong tháng 10 đạt 8,7%, trong khi nhóm bất động sản ở mức 12,5%.
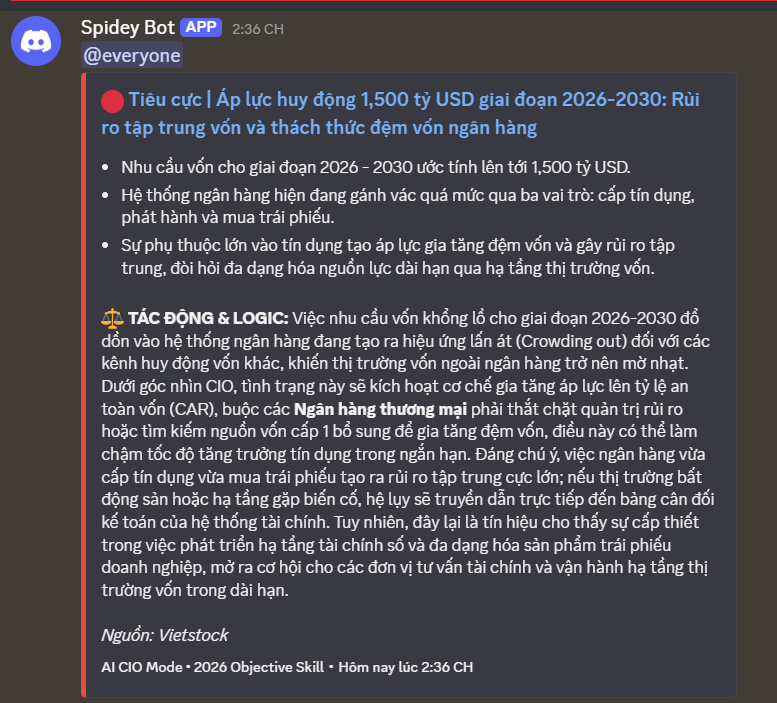
Tổng giá trị TPDN dự kiến đáo hạn trong 12 tháng tới (từ tháng 11/2026 đến tháng 10/2027) đạt khoảng 235.000 tỷ đồng, cao hơn đáng kể so với 169.000 tỷ đồng của 12 tháng trước đó, đặt ra áp lực về khả năng cân đối dòng tiền và tái cấp vốn cho doanh nghiệp.
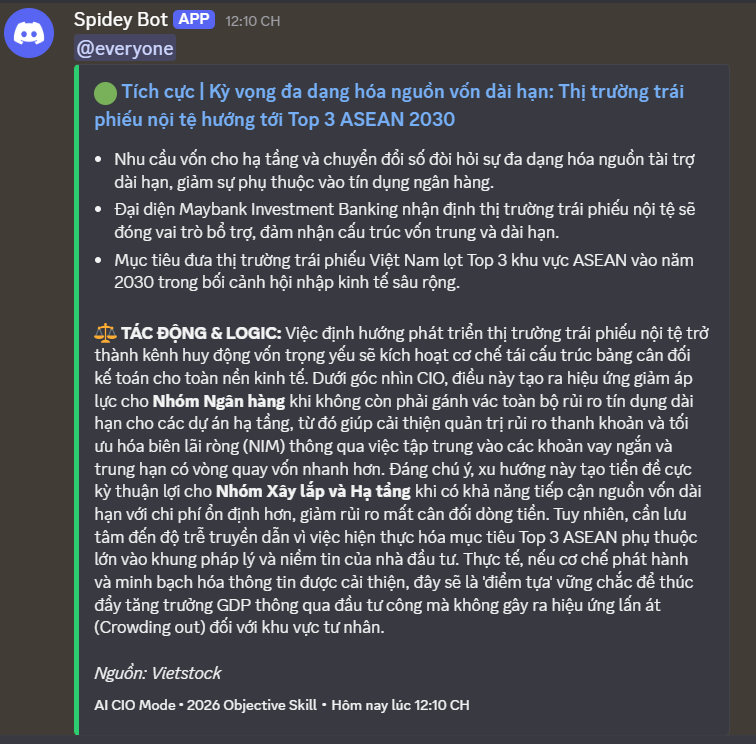
Chính phủ đang tiếp tục hoàn thiện khung khổ pháp lý, bao gồm việc ban hành Thông tư hướng dẫn Nghị định số 200/2026/NĐ-CP, nhằm thúc đẩy thị trường TPDN phát triển an toàn, minh bạch và khuyến khích các doanh nghiệp chào bán trái phiếu ra công chúng gắn với niêm yết.
Cổ đông & Nhân sự
PNJ: Ghi nhận hơn 1.000 nhân viên rời đi và nhận thêm đơn xin nghỉ của Giám đốc cấp cao Tài chính.
HPP: Bà Nguyễn Thị Xuân Dung, vợ Chủ tịch HĐQT CTCP Sơn Hải Phòng, đăng ký mua 100.000 cổ phiếu HPP từ ngày 6/11 đến 4/12/2026.
TIN: Bà Trần Thị Kim Hà, vợ Ủy viên HĐQT CTCP Tài chính Tổng hợp Tín Việt, đăng ký mua 911.000 cổ phiếu TIN từ ngày 6/11 đến 4/12/2026.
ELC: CTCP Công nghệ ITD, tổ chức có liên quan đến thành viên HĐQT, đăng ký mua 1 triệu cổ phiếu ELC của CTCP Công nghệ - Viễn thông ELCOM từ ngày 6/11 đến 4/12/2026.
VDS: Bà Nguyễn Thanh Loan, vợ Chủ tịch HĐQT CTCP Chứng khoán Rồng Việt, đăng ký mua 4 triệu cổ phiếu VDS nhằm tăng tỷ lệ sở hữu từ ngày 6/11 đến 4/12/2026.
CLX: CTCP Transimex đăng ký bán 500.000 cổ phiếu CLX của CTCP Xuất nhập khẩu và Đầu tư Chợ Lớn từ ngày 6/11 đến 4/12/2026.
Kinh doanh & Dự án
Novaland (NVL): Công bố kế hoạch kinh doanh giai đoạn 2026-2030 với tổng doanh thu dự kiến hơn 516.800 tỷ đồng và lợi nhuận hơn 188.300 tỷ đồng. Dự án Aqua City được kỳ vọng là động lực tăng trưởng chủ lực, đóng góp 219.000 tỷ đồng doanh thu và hơn 88.000 tỷ đồng lợi nhuận.
Walsin Lihwa: Tập đoàn thép không gỉ và cáp điện hàng đầu Đài Loan đã thông qua việc góp 30 triệu USD để thành lập một công ty TNHH tại Việt Nam, nhằm xây dựng cơ sở sản xuất vật liệu chế tạo chính xác bằng thép không gỉ.
Viettel: Linh kiện của Viettel chính thức có mặt trong máy bay Boeing và Airbus, sau khi vượt qua các rào cản kỹ thuật bắt buộc để tham gia chuỗi cung ứng toàn cầu.
Các doanh nghiệp bán lẻ tại TP. Hồ Chí Minh đang tăng tốc triển khai các chương trình khuyến mại, giảm giá, mở rộng điểm bán và nâng cấp hạ tầng dịch vụ nhằm kích cầu tiêu dùng cho giai đoạn cuối năm 2026 – Tết Nguyên đán 2027.
 V. Macro & Global Update – Vĩ mô & thế giới [Macro View]
Tìm thêm & Cập nhật
Vĩ mô Việt Nam
Chính sách tiền tệ & Tỷ giá: Ngân hàng Nhà nước (NHNN) tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng. NHNN đã hút ròng 3.646,28 tỷ đồng từ thị trường thông qua nghiệp vụ thị trường mở trong phiên giao dịch ngày 05/11/2026. Nghị định số 359/2026/NĐ-CP về Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) với vốn điều lệ 5.000 tỷ đồng đã chính thức có hiệu lực từ ngày 06/11/2026, nhằm tăng cường xử lý nợ xấu.
Kinh tế: Kinh tế vĩ mô Việt Nam duy trì ổn định và các cân đối lớn được đảm bảo trong 10 tháng đầu năm 2026. Quỹ Tiền tệ Quốc tế (IMF) đã nâng dự báo tăng trưởng kinh tế Việt Nam năm 2026 lên 8,4%. Tổng kim ngạch xuất nhập khẩu 10 tháng năm 2026 đạt 1.010,55 tỷ USD, tăng 32,3% so với cùng kỳ năm trước, lần đầu tiên vượt mốc 1.000 tỷ USD. Vốn đầu tư trực tiếp nước ngoài (FDI) đăng ký đạt 54,85 tỷ USD, tăng 74%, và vốn thực hiện đạt 24,08 tỷ USD, tăng 13,1% trong 10 tháng đầu năm 2026. Chỉ số sản xuất công nghiệp (IIP) 10 tháng tăng, với Chỉ số Nhà quản trị mua hàng (PMI) tháng 10 đạt 52,3 điểm, đánh dấu tháng thứ 16 liên tiếp trên 50 điểm, cho thấy hoạt động sản xuất, kinh doanh tiếp tục có chuyển biến tích cực. Tổng thu ngân sách nhà nước 10 tháng năm 2026 ước đạt 2.438,9 nghìn tỷ đồng, tăng 11,0% so với cùng kỳ năm trước.
Lãi suất & Lạm phát: Mặt bằng lãi suất huy động tiếp tục giảm trong những ngày đầu tháng 11/2026, sau đợt điều chỉnh trên diện rộng trong tháng 10. Tuy nhiên, một số ngân hàng như MB, Techcombank và VPBank đã triển khai các chương trình ưu đãi cộng thêm lãi suất, đẩy mức lãi suất tiết kiệm lên tới 8,2% - 9,1%/năm cho các kỳ hạn nhất định. Giá xăng dầu trong nước tiếp tục giảm mạnh trong những ngày đầu tháng 11, với xăng E5 và E10 giảm hơn 2.000 đồng/lít, kỳ vọng góp phần giảm áp lực lạm phát.
Thế giới
Thị trường tài chính: Thị trường chứng khoán toàn cầu chứng kiến đợt bán tháo mạnh vào ngày 05/11/2026, với chỉ số Nasdaq Composite của Mỹ giảm 5,52%, S&P 500 mất 4,36% và Dow Jones giảm 3,44%. Nguyên nhân chính là do lo ngại về khả năng gia tăng giám sát và siết chặt quản lý đối với ngành công nghiệp trí tuệ nhân tạo (AI) sau chiến thắng của đảng Dân chủ trong cuộc bầu cử giữa nhiệm kỳ tại Mỹ. Các thị trường châu Á cũng chịu tổn thất nặng nề, điển hình là chỉ số Nikkei của Nhật Bản giảm hơn 5% vào ngày 06/11/2026.
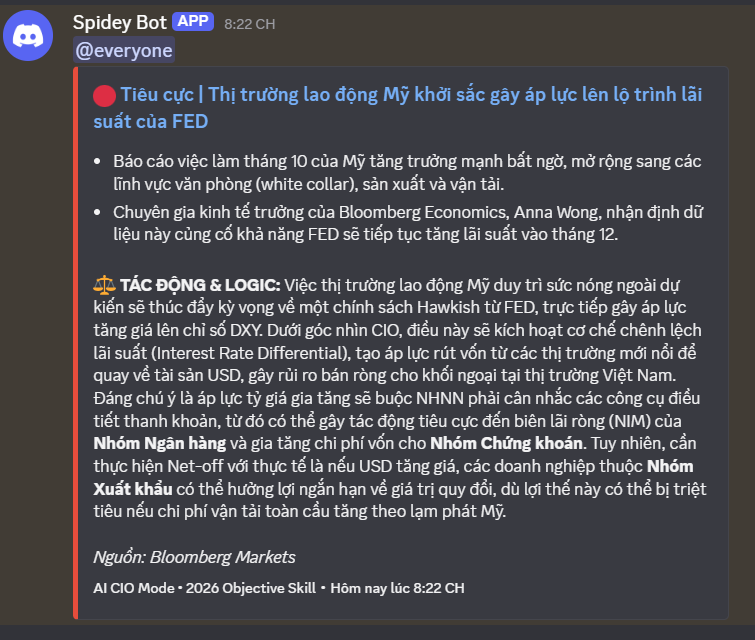
Chính sách tiền tệ: Ngân hàng Trung ương Anh (BoE) đã nâng lãi suất cơ bản từ 3,75% lên 4,00% vào ngày 05/11/2026, do áp lực lạm phát từ giá năng lượng tăng cao. Ngân hàng Trung ương Nhật Bản (BoJ) có khả năng tiếp tục tăng lãi suất, thậm chí ngay từ tháng 12, khi mức lương danh nghĩa tại Nhật Bản tăng nhanh nhất trong gần ba thập kỷ. Thị trường lao động Mỹ duy trì ổn định với số đơn xin trợ cấp thất nghiệp lần đầu giảm xuống 189.000 đơn trong tuần kết thúc ngày 31/10, củng cố kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất thêm một lần nữa vào tháng 12.
Năng lượng tái tạo: Cơ quan Năng lượng Quốc tế (IEA) cho biết các nền kinh tế mới nổi và đang phát triển (không bao gồm Trung Quốc) dự kiến sẽ tăng gấp ba công suất năng lượng tái tạo trong 5 năm tới, ngang bằng với các nền kinh tế phát triển, chủ yếu do cuộc khủng hoảng năng lượng hiện nay.
 VI. Commodities & FX – Hàng hóa & tiền tệ
Tìm thêm & Cập nhật
Vàng
Giá vàng thế giới hồi phục mạnh trong tuần, đạt 4.070 USD/ounce vào sáng 8/11, tăng 196 USD so với cuối tuần trước, nhưng có thời điểm đã vượt 4.140 USD/ounce trước khi điều chỉnh. Đà tăng này được hỗ trợ bởi giá dầu hạ nhiệt và đồng USD đi xuống, giảm bớt lo ngại lạm phát. Tuy nhiên, giá vàng chịu áp lực giảm sau khi báo cáo việc làm tháng 10 của Mỹ vượt xa dự báo, củng cố kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) có thể tăng lãi suất vào tháng 12, điều thường gây bất lợi cho vàng.
Giá vàng miếng SJC trong nước sáng 8/11 được niêm yết phổ biến ở mức 138 triệu đồng/lượng mua vào và 141 triệu đồng/lượng bán ra, tăng 2 triệu đồng/lượng so với cuối tuần trước. Chênh lệch giá mua - bán vàng miếng vẫn duy trì ở mức 3 triệu đồng/lượng, khiến người mua vàng miếng vẫn lỗ 1 triệu đồng sau một tuần.
Giá vàng nhẫn 4 số 9 tại SJC tăng cao đến 4,7 triệu đồng/lượng sau một tuần, lên mức 136,5 triệu đồng/lượng mua vào và 140,5 triệu đồng/lượng bán ra, giúp người mua có lãi 700.000 đồng. Ngược lại, tại Doji, chênh lệch mua - bán vàng nhẫn vẫn duy trì 4 triệu đồng, khiến người mua lỗ đến 2,5 triệu đồng/lượng.
Giới phân tích đang có những nhận định trái chiều về xu hướng giá vàng, với một số chuyên gia Phố Wall dự báo vàng có thể quay đầu đi xuống nếu dữ liệu lạm phát Mỹ công bố tuần tới cao hơn dự kiến.
Tỷ giá USD/VND
Tỷ giá trung tâm giữa đồng Việt Nam và USD do Ngân hàng Nhà nước công bố sáng 8/11 duy trì ở mức 25.615 đồng. Tỷ giá USD tại các ngân hàng thương mại ổn định ở mặt bằng thấp sau một tuần giảm mạnh, với Vietcombank giảm từ 25.990 đồng/USD xuống 25.780 đồng/USD vào sáng 8/11 (giảm khoảng 0,81%).
Ngân hàng Nhà nước đã triển khai nghiệp vụ hoán đổi ngoại tệ USD/VND kỳ hạn 182 ngày với quy mô tối đa 2 tỷ USD vào ngày 6/11, nhằm cung ứng gần 49.000 tỷ đồng cho hệ thống ngân hàng và hỗ trợ thanh khoản VND dài hơi. Đây là kỳ hạn dài nhất từ trước đến nay của nghiệp vụ này, giúp giảm áp lực lãi suất và hỗ trợ nền kinh tế.
Mặc dù đồng USD trên thị trường quốc tế (chỉ số DXY) phục hồi trong tuần qua do tác động đan xen từ căng thẳng tại Trung Đông, kết quả bầu cử giữa nhiệm kỳ tại Mỹ và các số liệu kinh tế Mỹ (đặc biệt là báo cáo việc làm tích cực), tỷ giá USD/VND trong nước vẫn duy trì xu hướng giảm trong tháng 10/2026, đánh dấu tháng giảm thứ sáu liên tiếp. Các yếu tố như vốn đầu tư trực tiếp nước ngoài (FDI) tăng mạnh, cán cân thương mại cải thiện và mặt bằng lãi suất trong nước được kỳ vọng tiếp tục hỗ trợ đồng Việt Nam.
Hàng hóa
Dầu mỏ: Giá dầu thế giới tăng nhẹ vào cuối tuần (sáng 8/11, dầu Brent ở mức 98,32 USD/thùng, dầu WTI ở mức 90,83 USD/thùng) sau khi giảm mạnh trong các phiên trước đó. Tuy nhiên, tính chung cả tuần, giá dầu Brent đã mất khoảng 17% và dầu WTI giảm khoảng 13%, mức giảm sâu nhất kể từ khi đại dịch Covid-19 bùng phát. Đà phục hồi nhẹ xuất phát từ những lo ngại mới về các cuộc tấn công tiếp theo của Mỹ nhằm vào Iran và tình hình an ninh hàng hải tại Trung Đông.
Giá xăng dầu trong nước đã đồng loạt giảm mạnh từ kỳ điều hành ngày 5/11, với xăng E5RON92 giảm 2.305 đồng/lít và xăng E10RON95-III giảm 2.075 đồng/lít, do giá thành phẩm xăng dầu thế giới có xu hướng giảm.
Các mặt hàng khác:
Giá ca cao giảm hơn 5% xuống 5.181 USD/tấn vào ngày 5/11, chạm mức thấp nhất trong 5 tuần, do lượng ca cao lưu kho đạt mức cao nhất trong khoảng 2 năm rưỡi và triển vọng tiêu thụ chocolate chưa cho thấy sự phục hồi rõ rệt.
Đồng COMEX tháng 12 giảm 3,36% xuống 6,21 USD/pound vào cuối phiên Mỹ ngày 6/11, do lo ngại chiến thắng của Đảng Dân chủ trong bầu cử Mỹ có thể kìm hãm làn sóng xây dựng hạ tầng AI.
Giá cao su trên các sàn giao dịch chủ chốt tại châu Á đồng loạt quay đầu giảm trong ngày 6/11.
Giá heo hơi trong nước tiếp tục phục hồi tại nhiều địa phương miền Bắc.
Giá gạo nguyên liệu xuất khẩu tại Đồng bằng sông Cửu Long ghi nhận một số điều chỉnh tăng nhẹ.
Thị trường hồ tiêu trong nước tiếp tục duy trì trạng thái ổn định.
Ngô và đậu tương vẫn chịu sức ép từ triển vọng nguồn cung lớn tại Mỹ.
 VII. Investment Strategy – Chiến lược đầu tư [Week Ahead]
Tìm thêm & Cập nhật
Nhận định xu hướng: Thị trường chứng khoán Việt Nam nhiều khả năng tiếp tục quá trình tìm kiếm điểm cân bằng trong ngắn hạn. VN-Index được dự báo có thể đi ngang trong biên độ 1715 - 1750 điểm hoặc tích lũy quanh vùng 1.700 điểm. Chứng khoán SSI nhận định có tín hiệu tích cực cho khả năng hình thành đáy ngắn hạn trong tháng 11.
Hành động: Nhà đầu tư được khuyến nghị thận trọng, hạn chế sử dụng margin và chờ cơ hội giải ngân tại vùng hỗ trợ 1.700-1.720 điểm. Việc giải ngân nên thực hiện từng phần khi chỉ số lùi về vùng hỗ trợ và xuất hiện tín hiệu giữ vững. Ưu tiên doanh nghiệp đầu ngành, có nền tảng cơ bản tốt và triển vọng tăng trưởng gắn với những lĩnh vực chiến lược của nền kinh tế.
Key Risks: Áp lực bán ròng liên tục từ khối ngoại, diễn biến tiêu cực từ thị trường chứng khoán quốc tế, khả năng VN-Index chưa thể vượt qua đường trung bình 20 phiên (quanh 1.730 điểm) và rủi ro lạm phát/tỷ giá nếu các yếu tố vĩ mô không diễn biến thuận lợi như kỳ vọng.
Ghi chú:
Báo cáo được tổng hợp tự động lúc 09:08 08/11/2026.
Thông tin chỉ mang tính chất tham khảo, không phải khuyến nghị đầu tư.