Hiện nay PLX đang xuất hiện điểm mua đẹp. Anh em test cân nhắc nhé!
Anh em nào có hàng vào bàn luận nhé
Chào các bác cổ đông Petrolimex (PLX) và các bác đang theo dõi nhóm cổ phiếu năng lượng / xăng dầu,
Góp thêm góc nhìn phân tích định lượng cùng các bác về bước ngoặt hóa đơn điện tử Nghị định 70, con hào logistics tuyến ống B12 và bài toán định giá của PLX giai đoạn 2026 - 2028:
- Bước ngoặt sản lượng từ kỷ cương hóa đơn điện tử (Nghị định 70/2025/NĐ-CP): Việc thực thi nghiêm ngặt xuất hóa đơn điện tử theo từng lần bơm đã siết chặt thị trường trôi nổi, kéo sản lượng và thị phần dồn mạnh về hệ thống 2.946 cửa hàng xăng dầu trực thuộc (COCO) của Petrolimex. Sản lượng năm 2026 dự kiến đạt 20,20 triệu m3 (+14,1% YoY), giúp củng cố vững chắc 50% thị phần phân phối xăng dầu toàn quốc.
- Con hào logistics độc quyền tuyến ống ngầm B12 & Kho cảng 2,2 triệu m3: Lợi thế cạnh tranh vật lý không thể sao chép với tuyến đường ống ngầm B12 dài 570 km kết hợp hạ tầng kho cảng tổng sức chứa 2,2 triệu m3 vận hành trên 90% công suất. Hệ thống này giúp tiết kiệm 450 - 600 tỷ đồng mỗi năm chi phí vận chuyển, tối ưu chi phí định mức và bảo toàn biên lợi nhuận hoạt động trước mọi biến động giá dầu thế giới.
- Pháo đài tiền mặt ròng 9.839 tỷ đồng & Cổ tức tiền mặt bền vững: Bảng cân đối tài chính cực kỳ lành mạnh với tổng tiền và tiền gửi ngân hàng lên tới 28.500 tỷ đồng (vị thế tiền mặt ròng 9.839 tỷ đồng). Đệm thanh khoản dồi dào là bệ đỡ vững chắc giúp Petrolimex duy trì chính sách chi trả cổ tức tiền mặt đều đặn, đồng thời triệt tiêu hoàn toàn áp lực chi phí lãi vay trong các chu kỳ thắt chặt tiền tệ.
- Nhận diện các điểm nghẽn & Rủi ro cấu trúc dài hạn: Tác động của trần chi phí định mức 300 đ/lít theo Nghị định 80/2023/NĐ-CP; xu hướng xe điện hóa phương tiện giao thông đô thị đe dọa tăng trưởng dài hạn của mảng xăng xe con (dù được bù đắp bởi tăng trưởng dầu Diesel logistics >55% và nhiên liệu bay Jet A-1); cùng tỷ lệ trích Quỹ khen thưởng phúc lợi neo cao 30% - 33% LNST.
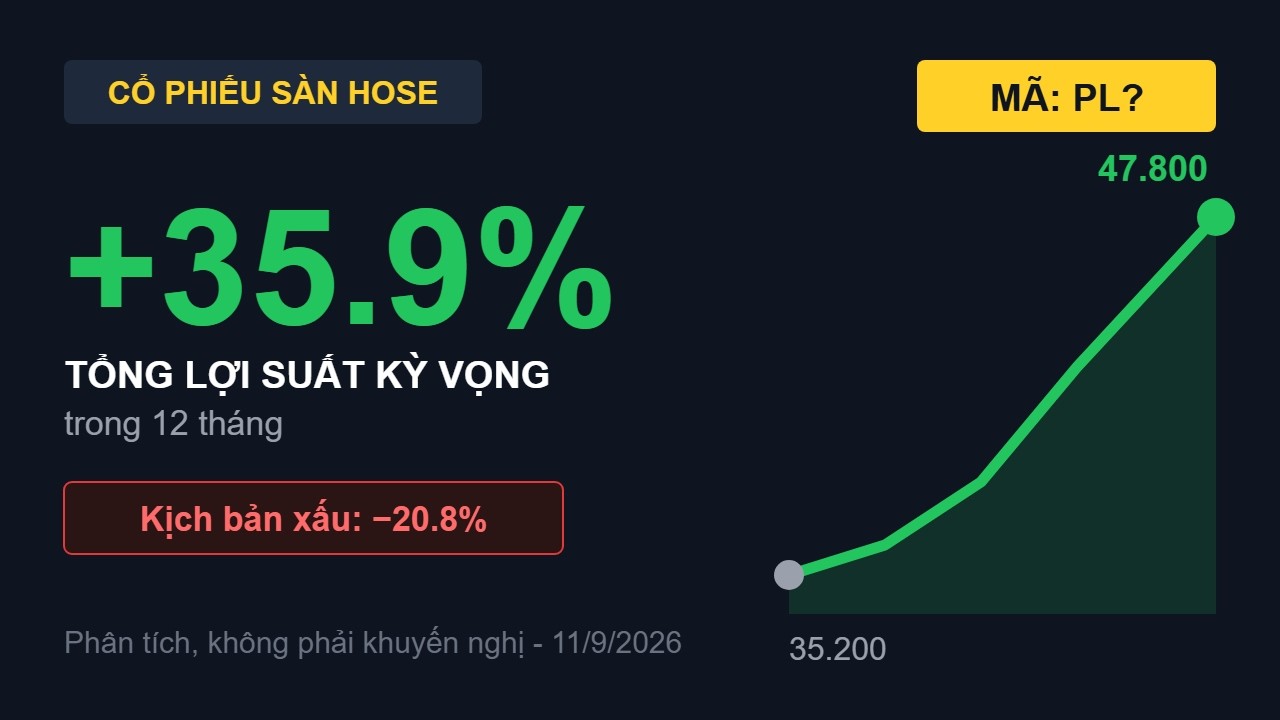
- Đối chuẩn ngành & Mô hình định giá định lượng: Đặt PLX lên bàn cân so sánh với các đơn vị cùng ngành (PVOIL, BSR, PSH) về năng suất bán hàng trạm COCO, năng lực quản trị tồn kho và tỷ suất cổ tức. Tổng hợp mô hình chiết khấu dòng tiền DCF FCFF kết hợp định giá theo bội số P/E cốt lõi và phân tích độ nhạy xác định khoảng giá trị nội tại hợp lý và các kịch bản đầu tư 12 tháng.
Chi tiết mô hình định lượng dòng tiền, bóc tách cơ cấu sản lượng trạm COCO và các kịch bản định giá, các bác có thể theo dõi thêm tại video phân tích này:
Chúc các bác cổ đông PLX đầu tư thuận lợi, vững tay chèo cùng ông lớn ngành xăng dầu!