PNJ - mấy ông suốt ngày vẽ chart mà giá này xui người ta bán thì tốt nhất bỏ nghề đi đừng nói phét nữa.
1 Likes
PNJ lỗ quý 3 nhưng nút thắt lớn hơn nằm ở dòng tiền và hàng tồn kho
CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) ghi nhận lỗ ròng 257 tỷ đồng trong quý 3/2026. Tuy nhiên, điều đáng chú ý không chỉ nằm ở con số lợi nhuận âm mà là sự suy giảm mạnh của biên lợi nhuận, lượng tiền mặt thu hẹp và hàng tồn kho tăng nhanh sau hoạt động mua lại sản phẩm. Đây mới là những biến số có thể quyết định tốc độ hồi phục của PNJ trong những quý tới.
Doanh thu quý 3 đạt gần 7.000 tỷ đồng, giảm 14% so với cùng kỳ. Mảng bán lẻ, vốn có vai trò quan trọng đối với khả năng sinh lời, giảm 20%, trong khi doanh thu vàng 24K giảm 41%. Nguyên nhân chính đến từ tâm lý người tiêu dùng thận trọng hơn sau khi PNJ thay đổi chính sách thanh toán khi mua lại sản phẩm từ ngày 21/7 và những ảnh hưởng liên quan đến sự cố kim cương. Doanh thu bán sỉ tăng 69% đã phần nào bù đắp, nhưng lại tạo ra một vấn đề khác: chất lượng doanh thu thấp hơn do biên lợi nhuận của bán sỉ kém hấp dẫn hơn.
Điều này thể hiện rất rõ ở biên lợi nhuận gộp. Lợi nhuận gộp quý 3 giảm tới 62%, trong khi biên gộp chỉ còn 8,7%, thấp hơn 11 điểm phần trăm so với cùng kỳ. Tỷ trọng bán sỉ tăng từ 11% lên 21% doanh thu và giá bán sản phẩm kim cương được điều chỉnh sát hơn với giá thị trường là hai nguyên nhân chính khiến khả năng sinh lời suy giảm mạnh.
Vì vậy, khoản lỗ 257 tỷ đồng của quý 3 không đơn thuần là câu chuyện doanh thu giảm. Vấn đề nằm ở việc cơ cấu doanh thu chuyển sang phân khúc biên thấp đúng lúc biên lợi nhuận của kim cương chịu áp lực. Đáng lưu ý, quý 3 chưa ghi nhận dự phòng cho nghĩa vụ mua lại trong tương lai, nên kết quả hiện tại chưa phản ánh toàn bộ rủi ro tài chính có thể phát sinh từ chính sách này.
Một tín hiệu cần theo sát hơn nằm trên bảng cân đối kế toán. Tổng tiền, tương đương tiền và đầu tư ngắn hạn giảm mạnh từ hơn 4.000 tỷ đồng cuối quý 2 xuống khoảng 1.325 tỷ đồng cuối quý 3, chủ yếu do thanh toán mua lại sản phẩm. Trong khi đó, hàng tồn kho tăng từ 16.603 tỷ lên 18.855 tỷ đồng, trong đó tỷ trọng kim cương tăng từ 41% lên 52%. Vay ngắn hạn cũng tăng lên 4.321 tỷ đồng.
Đây chính là điểm khiến câu chuyện PNJ trong quý 4 không thể chỉ nhìn vào khả năng doanh thu phục hồi. Chính sách mua lại đã được nới lỏng đối với một số dòng sản phẩm từ cuối tháng 9, vì vậy có cơ sở để kỳ vọng tâm lý khách hàng có thể dần ổn định. Nhưng mức độ hồi phục thực sự còn phụ thuộc vào việc doanh thu bán lẻ có quay lại, biên lợi nhuận có cải thiện và lượng tồn kho kim cương có được giải phóng hiệu quả hay không.
Lũy kế 9 tháng, PNJ vẫn đạt doanh thu 32.704 tỷ đồng, tăng 29%, nhưng lợi nhuận ròng chỉ còn 472 tỷ đồng, giảm 71%. Nếu loại trừ khoản dự phòng cho hoạt động mua lại trong tương lai, lợi nhuận điều chỉnh đạt 1.291 tỷ đồng, vẫn giảm 20%. Điều này cho thấy hoạt động kinh doanh cốt lõi cũng đang chịu áp lực chứ không chỉ bị ảnh hưởng bởi các khoản dự phòng.
Với PNJ, câu hỏi quan trọng trong 1–2 quý tới không phải là doanh thu có tăng trở lại hay không, mà là doanh thu có phục hồi đủ mạnh để kéo biên lợi nhuận và dòng tiền trở lại trạng thái bình thường hay không. Nếu bán lẻ hồi phục, tồn kho kim cương giảm và nhu cầu mua lại sản phẩm được kiểm soát, áp lực hiện tại có thể dịu đi. Ngược lại, nếu lượng tiền tiếp tục bị hút vào tồn kho và nghĩa vụ mua lại, câu chuyện lợi nhuận sẽ còn nhiều biến động.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của PNJ có thể vào trang tiểu sử để xem phân tích chi tiết.
Giờ ai nói phét 
1 Likes
PNJ lỗ quý 3: Điều gì đáng lo hơn con số 258 tỷ đồng?
CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) ghi nhận lỗ sau thuế 258 tỷ đồng trong quý 3/2026. Điểm đáng chú ý không nằm ở việc xuất hiện một khoản lỗ bất thường, mà ở chỗ phần lớn khoản lỗ đến từ hoạt động kinh doanh chính khi sức mua suy yếu, biên lợi nhuận co mạnh và chi phí vận hành vẫn ở mức cao. Điều này cho thấy bài toán của PNJ hiện không còn đơn thuần là tăng doanh số, mà là khôi phục khả năng tạo lợi nhuận và giải phóng lượng hàng tồn kho lớn.
Doanh thu quý 3 đạt 6.995 tỷ đồng, giảm 14% so với cùng kỳ và 17% so với quý trước. Mảng bán lẻ trang sức đạt 4.914 tỷ đồng, giảm 6% so với cùng kỳ, trong khi nhu cầu mua mới được đánh giá còn yếu. Một phần doanh thu đến từ hoạt động khách hàng đổi kim cương và trang sức kim cương sang các sản phẩm khác, vì vậy doanh số phát sinh nhưng không tạo thêm nhiều lợi nhuận. PNJ đồng thời đóng ròng 28 cửa hàng trong quý, cũng làm giảm quy mô bán hàng của toàn chuỗi.
Điểm sáng hiếm hoi là mảng bán sỉ với doanh thu khoảng 1.741 tỷ đồng, tăng 100% so với cùng kỳ và đạt mức cao nhất trong một quý. Tuy nhiên, đây chưa phải động lực đủ mạnh để đảo chiều lợi nhuận bởi bán sỉ và vàng 24K đều có biên lợi nhuận thấp. Khi tỷ trọng hai mảng này tăng, trong khi hoạt động thu đổi chiếm tỷ trọng đáng kể ở bán lẻ, biên lợi nhuận gộp quý 3 chỉ còn 8,7%, giảm tới 11 điểm phần trăm so với cùng kỳ.
Đây mới là nút thắt lớn nhất của PNJ: doanh thu vẫn ở quy mô hàng nghìn tỷ đồng nhưng khả năng chuyển doanh thu thành lợi nhuận suy giảm mạnh.
Áp lực tiếp theo nằm ở bảng cân đối kế toán. Tiền và đầu tư tài chính ngắn hạn cuối quý 3 chỉ còn 1.325 tỷ đồng, giảm gần 67% so với quý trước, trong khi nợ vay ngắn hạn tăng lên 4.321 tỷ đồng. Hệ số thanh toán nhanh giảm xuống 0,22 lần. Đáng chú ý hơn, tồn kho đã vượt 16.600 tỷ đồng, trong đó kim cương và trang sức kim cương chiếm khoảng 52%. Việc khách hàng gia tăng hoạt động bán lại sản phẩm khiến PNJ phải sử dụng lượng tiền đáng kể để đáp ứng nghĩa vụ thu đổi, tạo thêm sức ép lên thanh khoản.
Vì vậy, câu chuyện 1–2 quý tới không nên chỉ nhìn vào việc doanh thu có phục hồi hay không. Biến số quan trọng hơn là tốc độ xử lý hàng tồn kho, khả năng giảm áp lực thu đổi và mức độ cải thiện biên lợi nhuận. PNJ đang ưu tiên duy trì thanh khoản, tối ưu chi phí và đẩy nhanh vòng quay tồn kho; việc bổ sung chứng nhận kiểm định quốc tế cho kim cương có thể là một bước hỗ trợ quá trình xử lý danh mục này, nhưng hiệu quả thực tế vẫn cần thêm thời gian để kiểm chứng.
Rủi ro đáng chú ý là PNJ vẫn còn kế hoạch dự phòng lớn trong năm 2026, trong khi phương án xử lý danh mục kim cương chưa hoàn tất. Nếu sức mua mới phục hồi chậm hoặc tốc độ giải phóng tồn kho thấp hơn kỳ vọng, áp lực lên lợi nhuận và dòng tiền có thể tiếp tục kéo dài.
Vì vậy, khoản lỗ 258 tỷ đồng của quý 3 chưa phải vấn đề lớn nhất. Điều cần nhìn là PNJ có thể khôi phục vòng quay hàng tồn kho, thanh khoản và biên lợi nhuận nhanh đến đâu. Khi ba biến số này chưa cải thiện rõ ràng, câu chuyện phục hồi của PNJ vẫn cần thêm tín hiệu xác nhận.
Nhà đầu tư quan tâm PNJ có thể theo dõi trang để cập nhật khi câu chuyện đầu tư có thêm tín hiệu rõ ràng.
1 Likes
Mấy hôm nay nhiều bạn inbox, bày tỏ mong muốn hiến tạng mình, “lấy lòng” mình, vì mình xui người ta không nên bán PNJ, sắp lên rồi. Nên mình viết thư này cảm ơn mí bạn nhìu nha, và có vài điều khẳng định ngắn xíu về PNJ cho vừa lòng các bạn hen:
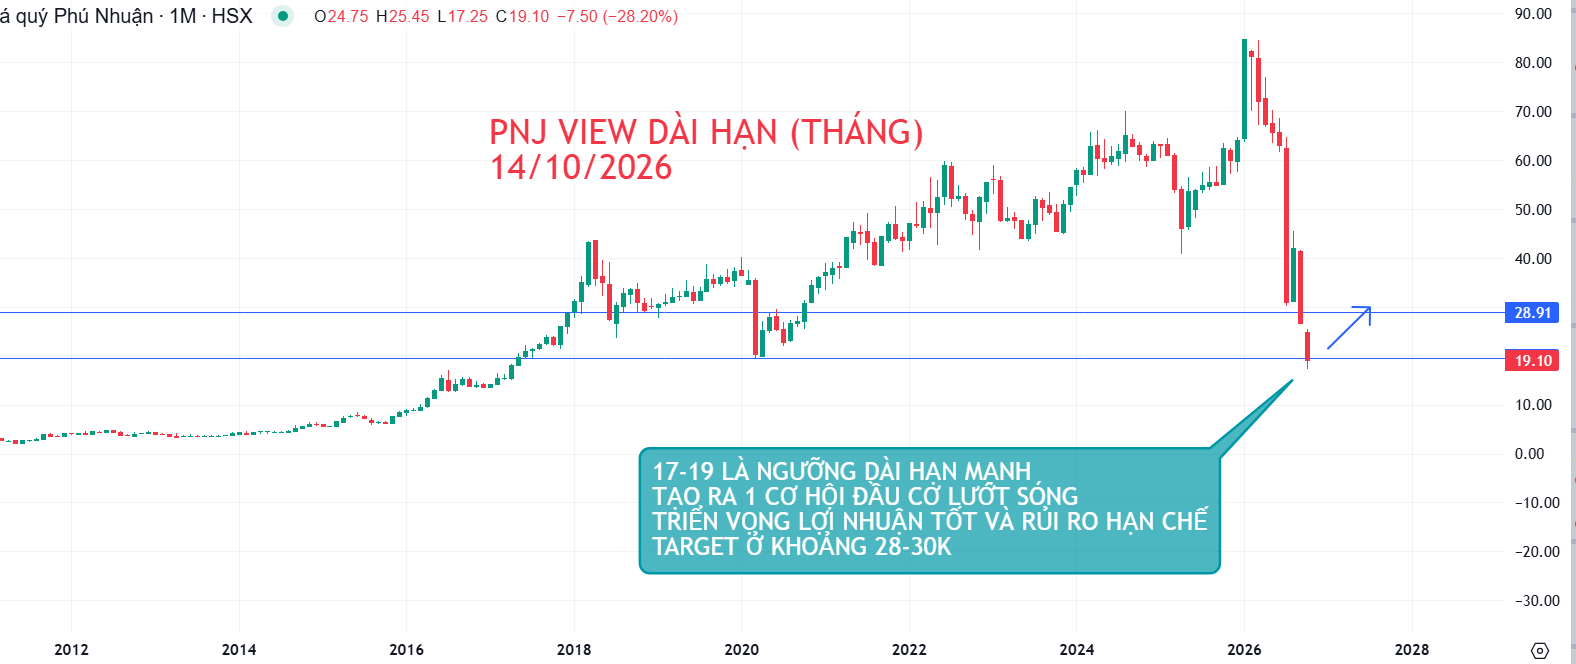
- Đây là post của mình về PNJ, nguyên văn nhé: phân tích kỹ thuật, quan điểm PNJ ở vùng khoảng 17,000đ-19,000đ là 1 vùng trung dài hạn mạnh, có thể có sóng lên mục tiêu 28,000đ-30,000đ. Mình không có thay đổi quan điểm, mình có căn cứ của mình đàng hoàng, thị trường có bao giờ chính xác từng đồng một, độ dung sai luôn có , các bạn đòi xác định được vùng chính xác từng nghìn một, mơ à
- Ở vùng 17,000đ bảo người ta bán bỏ đi là ngu, thật ý, giờ mình vẫn nghĩ là ngu mà, 99% người ta sẽ bán bỏ trong nỗi sợ và chả bao giờ mua lại đâu, cho đến 1 ngày nọ ng ta nhìn thấy con hàng mình bán bỏ ở mức giá 36,000đ, các bạn nghĩ ng ta sống nổi phần đời còn lại ko
- Thậm chí hiện nay mình tự tin là mục tiêu đó còn rơi vào khoảng 36,000 đồng/cổ phiếu cơ, mình vẫn dùng phân tích kỹ thuật, chỉ là mình đánh trung hạn, dung sai cao và thời gian chờ có thể lâu hơn ng khác thôi khung thời gian nào thì cách hành xử nấy chứ ông đòi khung giờ của ông ngang khung tuần khung tháng ng ta :))
- Dĩ nhiên cách đánh đó đâu dành cho a e trade theo ngày nhìn bảng theo phút, nhìn giá giảm 1 nghìn mà bi biếc các thứ đã tọt hết lên cổ thì sao được.
- Đến giờ mình vẫn chả thấy có gì sai khi mà chịu 1 rủi ro giảm 20%-30% để lấy 1 tiềm năng tăng giá 90%-100% cả, tỷ lệ 2R là bao nhiêu các bạn tính xem.
Mình nghĩ thế thật mà, làm sao đâu nhở :)))
1 Likes