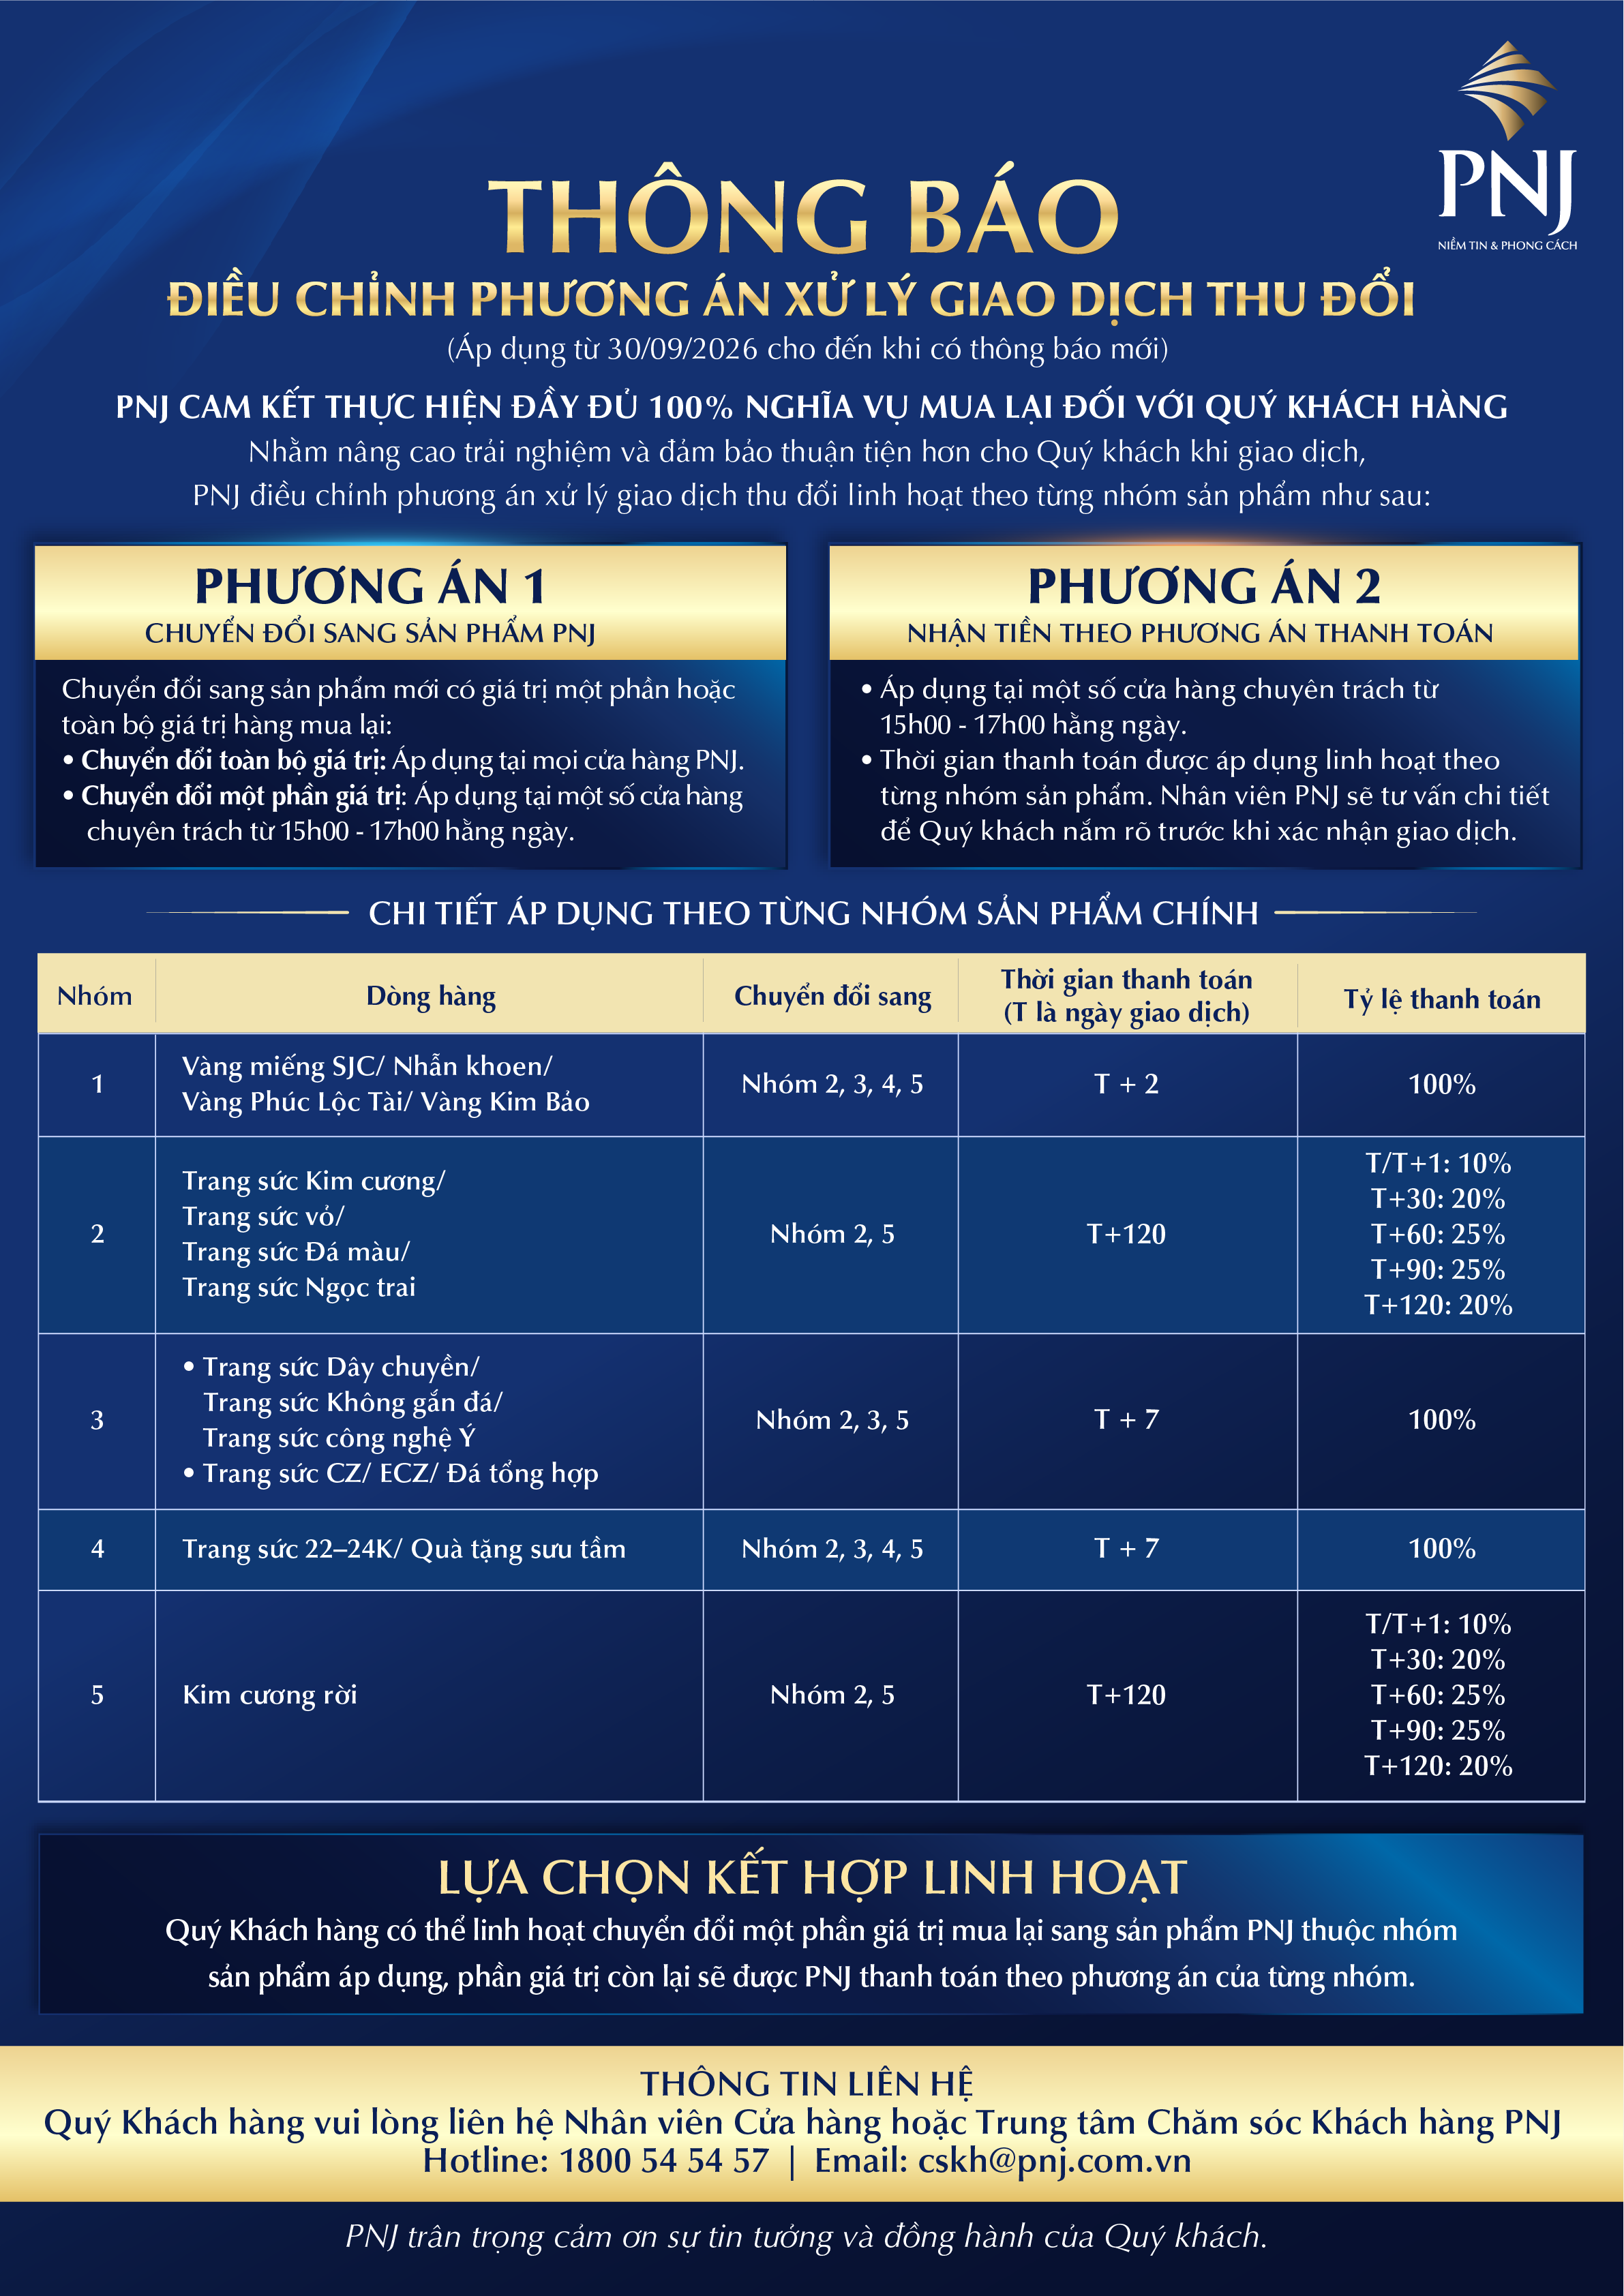
PNJ điều chỉnh mạnh kế hoạch 2026: Áp lực dự phòng và bài toán tăng vốn
CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) đang bước vào một giai đoạn khá đặc biệt khi câu chuyện năm 2026 không còn nằm ở tốc độ mở rộng doanh thu, mà chuyển sang khả năng xử lý nghĩa vụ liên quan đến chính sách thu đổi hàng hóa và củng cố lại nguồn vốn. Doanh nghiệp đã điều chỉnh mạnh kế hoạch kinh doanh, nâng đáng kể mức trích lập dự phòng, đồng thời chuẩn bị phương án phát hành riêng lẻ với quy mô tối đa 550 triệu cổ phiếu.
Theo kế hoạch mới, doanh thu thuần năm 2026 dự kiến đạt 39.057 tỷ đồng, vẫn tăng khoảng 10% so với năm 2025 nhưng thấp hơn 20% so với kế hoạch ban đầu là 48.660 tỷ đồng. Đáng chú ý hơn là lợi nhuận. Nếu chưa tính khoản trích lập dự phòng, PNJ chỉ còn đặt mục tiêu LNST khoảng 801 tỷ đồng, giảm 77% so với kế hoạch cũ và thấp hơn đáng kể mức 2.828 tỷ đồng thực hiện năm 2025. Điều này cho thấy sự suy yếu không chỉ đến từ một khoản kế toán bất thường mà bản thân hoạt động kinh doanh dự kiến cũng kém tích cực hơn đáng kể so với kỳ vọng đầu năm.
Áp lực lớn nhất nằm ở khoản dự phòng liên quan đến chính sách bán lại hoặc đổi hàng. So với dự báo gần nhất trong báo cáo bán niên, PNJ dự kiến nâng mức trích lập từ 2.400 tỷ đồng lên 7.071 tỷ đồng, dựa trên giả định khách hàng thực hiện bán lại hoặc đổi khoảng 80% lượng hàng hóa đã bán, tương ứng giá trị hơn 26.000 tỷ đồng. Tỷ lệ dự phòng theo đó tăng từ khoảng 8,7% lên 27%.
Nếu tính đầy đủ khoản dự phòng này, tác động lên kết quả năm 2026 là rất lớn. Lợi nhuận gộp dự kiến chuyển từ mức dương 4.731 tỷ đồng trước dự phòng sang âm 2.340 tỷ đồng. LNTT có thể âm 6.271 tỷ đồng và LNST âm khoảng 6.059 tỷ đồng, so với mức lãi 2.828 tỷ đồng năm 2025. Đồng thời, PNJ cũng điều chỉnh tỷ lệ cổ tức tiền mặt năm 2026 từ kế hoạch 20% xuống 0%.
Điểm cần phân biệt ở đây là khoản dự phòng lớn khiến lợi nhuận báo cáo suy giảm rất mạnh, nhưng ngay cả khi loại bỏ yếu tố này, chất lượng tăng trưởng cốt lõi năm 2026 vẫn chưa tích cực. Doanh thu dự kiến vẫn tăng so với năm trước, trong khi LNST trước tác động dự phòng lại giảm sâu. Điều này cho thấy PNJ đang đối mặt đồng thời với hai vấn đề: môi trường kinh doanh kém thuận lợi hơn kỳ vọng và rủi ro tài chính phát sinh từ chính sách thu đổi hàng hóa.
Để xử lý tác động lên bảng cân đối kế toán, PNJ dự kiến hoàn nhập tối đa khoảng 4.603 tỷ đồng từ Quỹ đầu tư phát triển sang LNST chưa phân phối trong giai đoạn từ quý IV/2026 đến hết năm 2027. Tuy nhiên, đây chỉ là sự điều chuyển giữa các khoản mục trong vốn chủ sở hữu và không làm tăng tổng vốn chủ sở hữu của doanh nghiệp. Vì vậy, động thái này có thể hỗ trợ cơ cấu lại nguồn vốn kế toán nhưng không tạo ra lợi nhuận hay nguồn vốn mới cho PNJ.
Giải pháp đáng chú ý hơn là phương án phát hành riêng lẻ tối đa 550 triệu cổ phiếu, quy mô gần tương đương lượng cổ phiếu hiện hữu. Thời gian dự kiến triển khai từ cuối quý IV/2026 đến quý III/2027. Giá phát hành không được thấp hơn bình quân giá đóng cửa trong 30 phiên trước thời điểm HĐQT quyết định giá và đồng thời không thấp hơn giá trị sổ sách theo BCTC hợp nhất gần nhất đã được kiểm toán hoặc soát xét.
Nguồn vốn huy động dự kiến chủ yếu phục vụ kế hoạch kinh doanh liên quan đến chính sách thu đổi hàng hóa, bổ sung vốn lưu động và có thể dùng một phần để thanh toán các khoản vay ngắn hạn. Đây là bước đi có ý nghĩa trong việc củng cố khả năng tài chính của PNJ sau khi ghi nhận khoản dự phòng lớn. Tuy nhiên, số lượng cổ phiếu phát hành tối đa lên tới 550 triệu đơn vị cũng đồng nghĩa với rủi ro pha loãng đáng kể đối với cổ đông hiện hữu nếu phương án được triển khai gần mức tối đa.
Một điểm quan trọng khác là thời điểm và quy mô phát hành thực tế vẫn chưa chắc chắn. Nếu toàn bộ 550 triệu cổ phiếu được phát hành với mệnh giá, số vốn huy động sơ bộ vào khoảng 5.500 tỷ đồng, trong khi nhu cầu vốn tổng thể của PNJ trong thời gian tới được ước tính khoảng 8.000 tỷ đồng từ nhiều nguồn khác nhau. Vì vậy, khả năng triển khai thành công đợt tăng vốn, mức giá phát hành và tỷ lệ phân phối thực tế sẽ là những yếu tố cần theo dõi sát trong các quý tới.
Nhìn tổng thể, câu chuyện PNJ hiện tại đã thay đổi đáng kể so với một doanh nghiệp bán lẻ trang sức tăng trưởng thông thường. Trọng tâm ngắn hạn chuyển sang xử lý khoản dự phòng liên quan đến chính sách thu đổi, bảo toàn nguồn vốn và tái thiết lập nền tảng tài chính sau một năm lợi nhuận có thể chịu ảnh hưởng rất lớn. Doanh thu năm 2026 vẫn được kỳ vọng tăng trưởng, nhưng mức suy giảm mạnh của lợi nhuận trước dự phòng cho thấy hoạt động cốt lõi cũng cần thời gian để cải thiện.
Với nhà đầu tư, ba biến số đáng theo dõi nhất trong thời gian tới là kết quả thực tế của hoạt động kinh doanh sau khi điều chỉnh chính sách thu đổi, mức độ hiện thực hóa khoản dự phòng và tiến độ phát hành riêng lẻ. Nếu anh/chị đang nắm giữ hoặc quan tâm đến PNJ và muốn trao đổi thêm về những thay đổi này, tác động đến vị thế hiện tại hoặc chiến lược danh mục, có thể liên hệ với em qua thông tin tại trang tiểu sử để được hỗ trợ trực tiếp.