Có một câu chuyện ở PNJ tôi nghĩ nên tách ra khỏi những tranh luận kiểu “tốt hay xấu”, bởi nhìn một chiều rất dễ bỏ sót vấn đề: “BÀI TOÁN VỐN”
PNJ đang cần chuẩn bị một lượng nguồn lực đáng kể để xử lý nhu cầu thu đổi từ khách hàng. Nếu nhìn đơn giản, đây là câu chuyện thanh khoản. Nhưng đi sâu hơn, nó liên quan đến cả niềm tin của khách hàng, cấu trúc vốn của doanh nghiệp và cuối cùng là quyền lợi của cổ đông.
Ở chiều thứ nhất, nếu PNJ có đủ tiền trong tay, doanh nghiệp sẽ chủ động hơn rất nhiều. Khách hàng cần đổi hàng thì xử lý bằng hàng, khách hàng muốn nhận tiền thì có tiền để thanh toán. Doanh nghiệp càng có thanh khoản tốt thì càng ít phải xoay xở trong từng giao dịch.
Đặc biệt với một thương hiệu bán lẻ trang sức, khả năng thu đổi cũng là một phần của trải nghiệm khách hàng. Người mua bỏ tiền ra hôm nay luôn có một kỳ vọng nhất định rằng sau này khi cần bán hoặc thu đổi, doanh nghiệp vẫn có thể thực hiện bình thường.
Nhưng cũng cần nhìn chiều ngược lại
Không phải cứ có thêm tiền là vấn đề được giải quyết hoàn toàn. Nếu nhu cầu thu đổi thực tế lớn hơn dự kiến hoặc kéo dài lâu hơn, lượng vốn cần thiết cũng sẽ tăng lên. Khi đó, nguồn vốn ban đầu chỉ tạo ra một khoảng đệm chứ chưa chắc giải quyết được tận gốc áp lực.
Chưa kể, tiền dùng để xử lý thu đổi về bản chất không tạo ra lợi nhuận mới ngay lập tức. Doanh nghiệp phải cân đối giữa việc giữ đủ thanh khoản và việc sử dụng vốn cho hoạt động kinh doanh có khả năng tạo lợi nhuận.
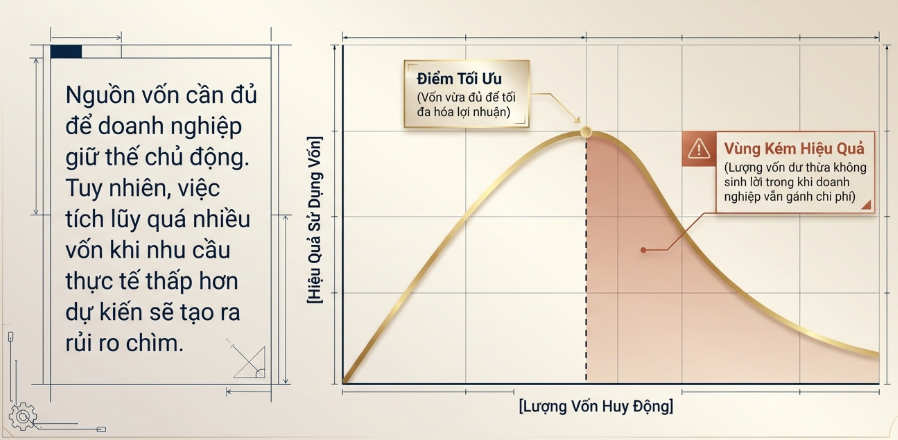
=> Đây là lý do bài toán vốn của PNJ không đơn giản là “càng nhiều càng tốt”.
Nguồn vốn cần đủ để doanh nghiệp chủ động, nhưng nếu huy động quá nhiều trong khi nhu cầu thực tế thấp hơn dự kiến, hiệu quả sử dụng vốn cũng trở thành một câu hỏi.
Vậy nguồn vốn lấy từ đâu?
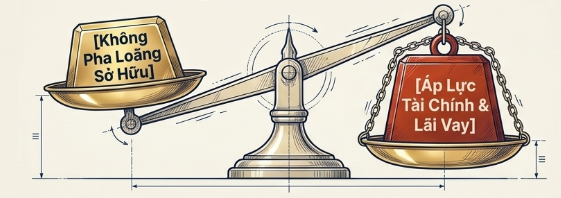
Nếu PNJ chọn vay ngân hàng hoặc các nguồn tín dụng khác, ưu điểm khá rõ: doanh nghiệp có thể huy động tiền mà chưa phải chia sẻ thêm quyền sở hữu với cổ đông mới. Về mặt cổ phần, đây là phương án ít gây pha loãng hơn.
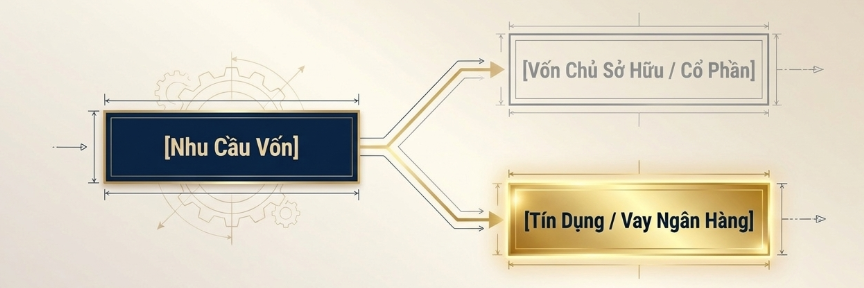
Những khoản tiền đó có giá của nó
Doanh nghiệp phải trả lãi, phải đáp ứng các điều kiện tín dụng và cuối cùng vẫn phải hoàn trả nợ. Nếu hoạt động kinh doanh phục hồi nhanh, chi phí này có thể nằm trong khả năng kiểm soát. Khi dòng tiền quay lại tốt, đòn bẩy thậm chí có thể giúp doanh nghiệp nâng hiệu quả vốn chủ.
Ngược lại, nếu quá trình phục hồi kéo dài, nợ sẽ trở thành một áp lực bổ sung. Lãi vay vẫn chạy trong khi dòng tiền chưa chắc cải thiện tương ứng.
Chưa kể, trong bối cảnh bên cho vay đánh giá rủi ro của doanh nghiệp cao hơn, PNJ có thể phải chấp nhận mức chi phí vốn cao hơn hoặc các điều kiện vay chặt chẽ hơn. Khi đó, lợi thế “không pha loãng” của vốn vay sẽ phải đánh đổi bằng áp lực tài chính.
Vốn chủ sở hữu thì ngược lại
Nếu PNJ phát hành thêm cổ phiếu, doanh nghiệp có thêm nguồn vốn dài hạn và không phải chịu áp lực trả lãi như khi vay. Nếu lượng vốn mới đủ lớn, bảng cân đối có thể trở nên an toàn hơn và doanh nghiệp có thêm dư địa xử lý các vấn đề trước mắt.
Nhưng cổ đông hiện hữu sẽ chịu pha loãng là điều tất yếu!
Nếu số lượng cổ phiếu phát hành lớn, tỷ lệ sở hữu của cổ đông cũ giảm xuống. EPS và các chỉ tiêu tính trên mỗi cổ phiếu cũng có thể chịu áp lực trong giai đoạn đầu nếu lợi nhuận chưa tăng đủ nhanh để hấp thụ lượng cổ phiếu mới. Nói cách khác, vốn chủ giúp PNJ nhẹ gánh hơn về nợ, nhưng cái giá phải trả nằm ở quyền sở hữu của cổ đông hiện tại.
Vì vậy, nhìn phương án phát hành riêng lẻ chỉ bằng một chữ “pha loãng” thì hơi thiếu. Nhưng nhìn nó như một giải pháp hoàn toàn tích cực cũng không đúng.
Hiệu quả của đợt phát hành cuối cùng phụ thuộc vào một biến số rất quan trọng: tiền huy động được sẽ tạo ra bao nhiêu giá trị sau đó. Nếu 1 đồng vốn mới giúp doanh nghiệp ổn định thanh khoản, duy trì niềm tin khách hàng, sau đó phục hồi doanh thu và tạo ra dòng tiền tốt hơn, mức pha loãng có thể được bù đắp dần bằng tăng trưởng lợi nhuận.
Ngược lại, nếu tiền huy động chủ yếu dùng để xử lý áp lực cũ trong khi hoạt động kinh doanh vẫn chưa tạo được dòng tiền tương ứng, cổ đông có thể rơi vào tình trạng bị pha loãng nhưng giá trị doanh nghiệp trên mỗi cổ phần không cải thiện tương xứng. Đây mới là điểm cần theo dõi.
Câu chuyện đăng ký một lượng cổ phiếu phát hành tối đa lớn cũng nên nhìn tương tự.
Một cách hiểu là PNJ đang chuẩn bị sẵn dư địa để có thể huy động một lượng vốn đáng kể khi cần. Giá cổ phiếu tại thời điểm phát hành chưa thể biết trước, nên nếu giá thấp thì cần nhiều cổ phiếu hơn để thu về cùng một lượng tiền; giá cao thì ngược lại.
Theo cách nhìn này, việc đăng ký quy mô tối đa lớn mang tính chất chuẩn bị trước phương án hơn là khẳng định doanh nghiệp chắc chắn sẽ sử dụng toàn bộ.
Nhưng vẫn có chiều ngược lại. Nếu đến thời điểm thực hiện PNJ thực sự phải phát hành một lượng lớn cổ phiếu, tác động pha loãng sẽ trở thành vấn đề rất rõ đối với cổ đông hiện hữu.
Cho nên con số “được phép phát hành bao nhiêu” chưa nói lên quá nhiều. Quan trọng hơn là cuối cùng phát hành bao nhiêu, giá nào, huy động được bao nhiêu tiền và tiền đó được sử dụng ra sao.
Tương tự, câu chuyện phát hành cho cổ đông hiện hữu cũng có hai mặt.
Ưu điểm là cổ đông cũ có quyền tham gia và nếu bỏ thêm tiền, họ có thể duy trì tỷ lệ sở hữu. Đây là phương án tương đối công bằng với cổ đông hiện tại.
Nhưng để triển khai cần thời gian, thủ tục và phải đáp ứng các điều kiện liên quan. Nếu doanh nghiệp cần chuẩn bị vốn nhanh hoặc điều kiện kinh doanh không thuận lợi, phát hành riêng lẻ có thể linh hoạt hơn. Đổi lại, sự linh hoạt đó được trả bằng mức pha loãng cao hơn nếu lượng phát hành lớn. Vậy nên cuối cùng vẫn quay về bài toán ban đầu: PNJ thực sự cần bao nhiêu vốn và cần vốn trong bao lâu?
-
Nếu nhu cầu chỉ là một bộ đệm thanh khoản trong một giai đoạn ngắn, vay vốn có thể vẫn là phương án hợp lý nếu chi phí tín dụng ở mức chấp nhận được.
-
Nếu nhu cầu kéo dài và doanh nghiệp muốn giảm áp lực trả nợ, vốn chủ sở hữu lại có ưu thế.
-
Nếu doanh nghiệp huy động được vốn rất lớn nhưng hoạt động kinh doanh sau đó phục hồi mạnh, lượng vốn này có thể trở thành nền tảng cho một chu kỳ tăng trưởng mới.
-
Nếu huy động được nhiều nhưng vốn nằm ở tài sản hoặc hàng hóa với tốc độ quay vòng thấp, hiệu quả sử dụng vốn sẽ là câu chuyện khác.
QUÁ NHIỀU CHỮ “NẾU”
PNJ vẫn có một nền tảng đáng kể để tận dụng nếu thị trường trang sức bước vào một chu kỳ thuận lợi. Cơ cấu nhu cầu của người tiêu dùng thay đổi có thể mở ra cơ hội ở vàng trang sức, trang sức thời trang và các phân khúc khác. Thương hiệu, hệ thống bán lẻ và độ phủ thị trường là những lợi thế không dễ xây dựng trong một sớm một chiều.
Nhưng ở chiều thận trọng, những lợi thế đó chỉ thực sự có giá trị nếu doanh nghiệp duy trì được niềm tin khách hàng và có đủ nguồn lực tài chính để vận hành trong giai đoạn chuyển tiếp.
Thành ra, tôi nghĩ chưa nên nhìn câu chuyện PNJ theo kiểu “tăng vốn là tốt” hay “pha loãng là xấu”.
Cả hai đều có lý.
Cổ đông có quyền lo ngại về pha loãng. Doanh nghiệp cũng có lý do để muốn tăng vốn chủ nhằm giảm áp lực nợ. Bên cho vay có lý do để thận trọng hơn khi đánh giá khả năng trả nợ. Khách hàng cũng có lý do để quan tâm đến khả năng thanh khoản của doanh nghiệp.
Mỗi bên đang nhìn cùng một vấn đề từ một vị trí khác nhau.
Với PNJ, điều quyết định trong giai đoạn tới có lẽ nằm ở cách doanh nghiệp cân bằng được ba thứ: thanh khoản, chi phí vốn và hiệu quả sử dụng vốn.
Giữ thanh khoản quá thấp thì rủi ro tăng. Vay quá nhiều thì áp lực tài chính tăng. Phát hành quá lớn thì cổ đông chịu pha loãng.
Còn nếu huy động vừa đủ, chi phí vốn hợp lý và số tiền đó thực sự giúp hoạt động kinh doanh phục hồi thì câu chuyện lại chuyển sang hướng tích cực hơn.
Cuối cùng, thứ cần quan sát vẫn là những con số sau khi phương án vốn được triển khai: lượng tiền thực sự huy động, mức tăng nợ, chi phí vốn, dòng tiền kinh doanh, nhu cầu thu đổi và khả năng tạo lợi nhuận trên phần vốn mới.
Câu hỏi quan trọng nhất vẫn là "PNJ đang huy động vốn để vượt qua một giai đoạn khó khăn, liệu nếu vượt qua khó khăn xong có kỳ vọng được chu kỳ tăng trưởng mới trở lại không?" - Khá là khó trả lời.
Thực tế mà nói, tính đến hiện tại, theo tôi, cả hai khả năng đều còn tồn tại và có phần xác suất chênh nhau ở mức độ nào đó thôi. Và chính những gì doanh nghiệp đã và đang làm với nguồn vốn trong 12–18 tháng tới mới là thứ quyết định bên nào trở thành câu chuyện thực tế. Cái này giải quyết xong thì mới nói đến câu chuyện cổ phiếu sau.