Sau topic về MDG hiện tại đã dương gần 40%, các thanh niên làng Giếng Chùa có thể đọc lại topic ở link này: Cụ Hàm phím kèo (bọn họ Vũ cấm không được vào)
MDG vẫn rất ngon ở giá này vì kì vọng vốn hoá phải tầm 1500-2000 tỉ (hiện tại tầm 500 tỉ vốn hoá), chúng m vẫn có thể lên tàu thoải mái. Như đã hứa, nay t tiếp tục phân tích một con hàng mới là POS mà tao hay gọi là thằng cửu vạn cuối chuỗi thức ăn ngành dầu khí. POS có thể không xuất sắc như MDG về các chỉ số, nhưng dưới con mắt của t thì nó có những cái hay mà MDG không có được và kỳ vọng x3 là hoàn toàn có thể và tao tin rằng POS sẽ mang lại cái cảm giác phân khích rất khác MDG và nếu là cao thủ thì mọi cổ phiếu sóng thần thì phải có dấu răng của mình.
Thôi đ.e.o dài dòng nữa, nói qua về POS thì nó là thằng ở khâu cuối của mảng lắp đặt mỏ dầu khí (HUC): lắp đặt - đấu nối - chạy thử. Khâu này có biên lợi nhuận khá thấp nên tao gọi là cửu vạn là vì vậy (giống thằng Tí lò gạch lấy công làm lãi), nhưng điều đó sẽ không là vấn đề nếu lợi nhuận mang lại cao so với vốn hoá. Vậy cùng nhìn biểu đồ sau để hình dung tình hình tài chính của POS
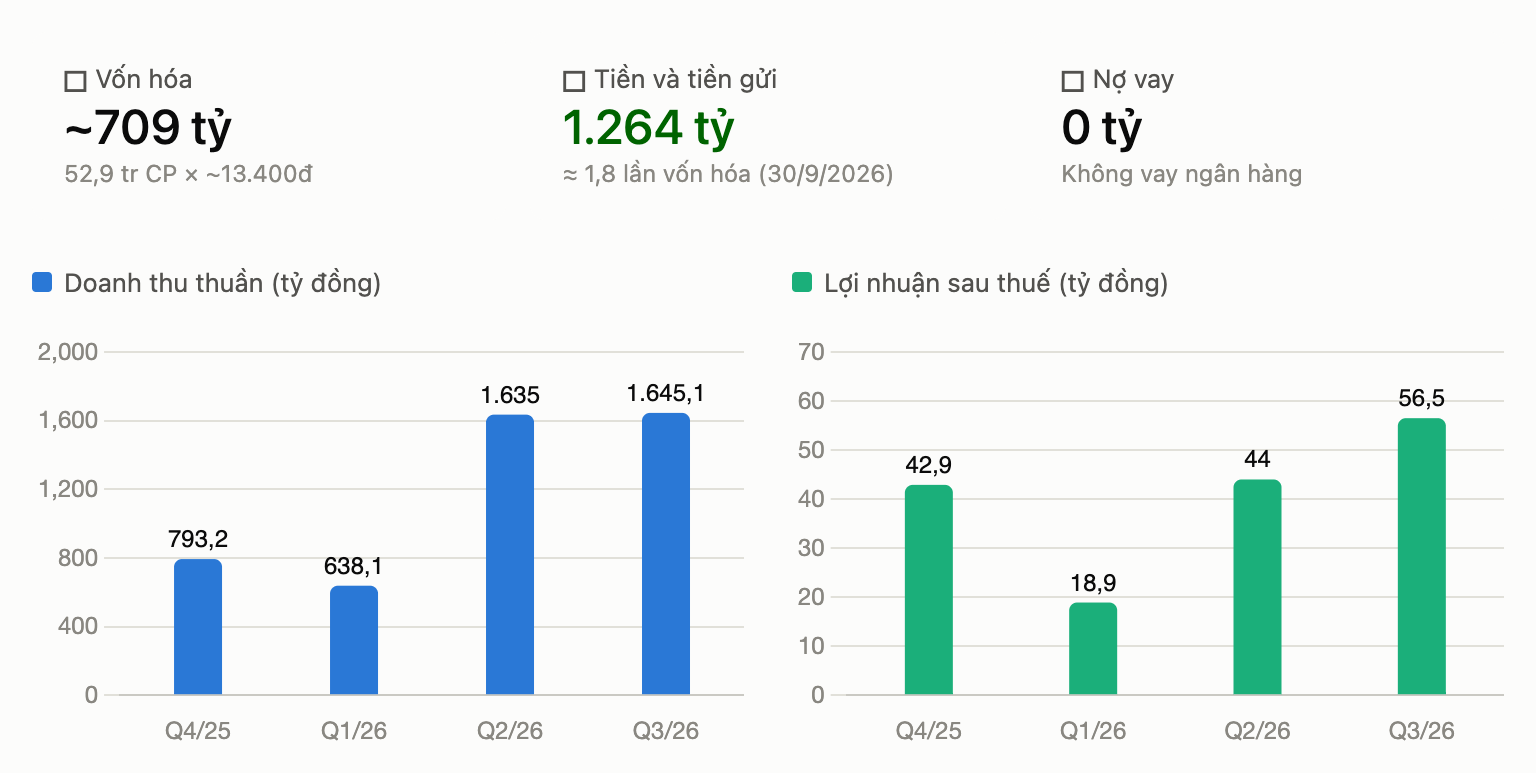
Chúng m có thể thấy riêng gửi gửi đã x1.5 lần vốn hoá m.e nó rồi và lợi nhuận sau thuế đang nở ra rất ghê. Nếu trung bình lợi nhuận mỗi quý giữ được cái nền hiện tại tức là khoảng 50 tỉ và 1 năm mang về 200 tỉ sau thuế thì cân với vốn hoá cộng với cái tiền mặt kia thì có thể nói POS đang rất rẻ. Vậy câu hỏi rất quan trọng được đặt ra: Cái nền lợi nhuận còn duy trì đươcj bao lâu hay chỉ là nhất lợi và tuyệt vời hơn nếu nó lại tiếp tục tăng lên. Nào mấy tml hãy cùng tao đi phân tích tiếp
Chỗ tìm thông tin về tiến độ các dự án hiện tại là mất thời gian nhất và nó lằng bà nhằng đến mức tao muốn vứt m.e nó đi, nhưng về cơ bản t đã vạch ra được và có thể khẳng định POS sẽ tiếp tục ngon đến hết 2027. Thằng POS là con của PVS và có truyền thống làm thầu phụ các dự án của PVS, hiện tại PVS đang làm rất nhiều dự án lớn và có thể kỳ vọng POS tiếp tục thầu các dự án này để backlog tiếp tục phình ra trong 2 3 năm tới. Tao sẽ không nói cách tìm thông tin như thế nào vì cũng đ.e.o biết viết ntn, vẽ thành biểu đồ cho chúng m dễ hình dung
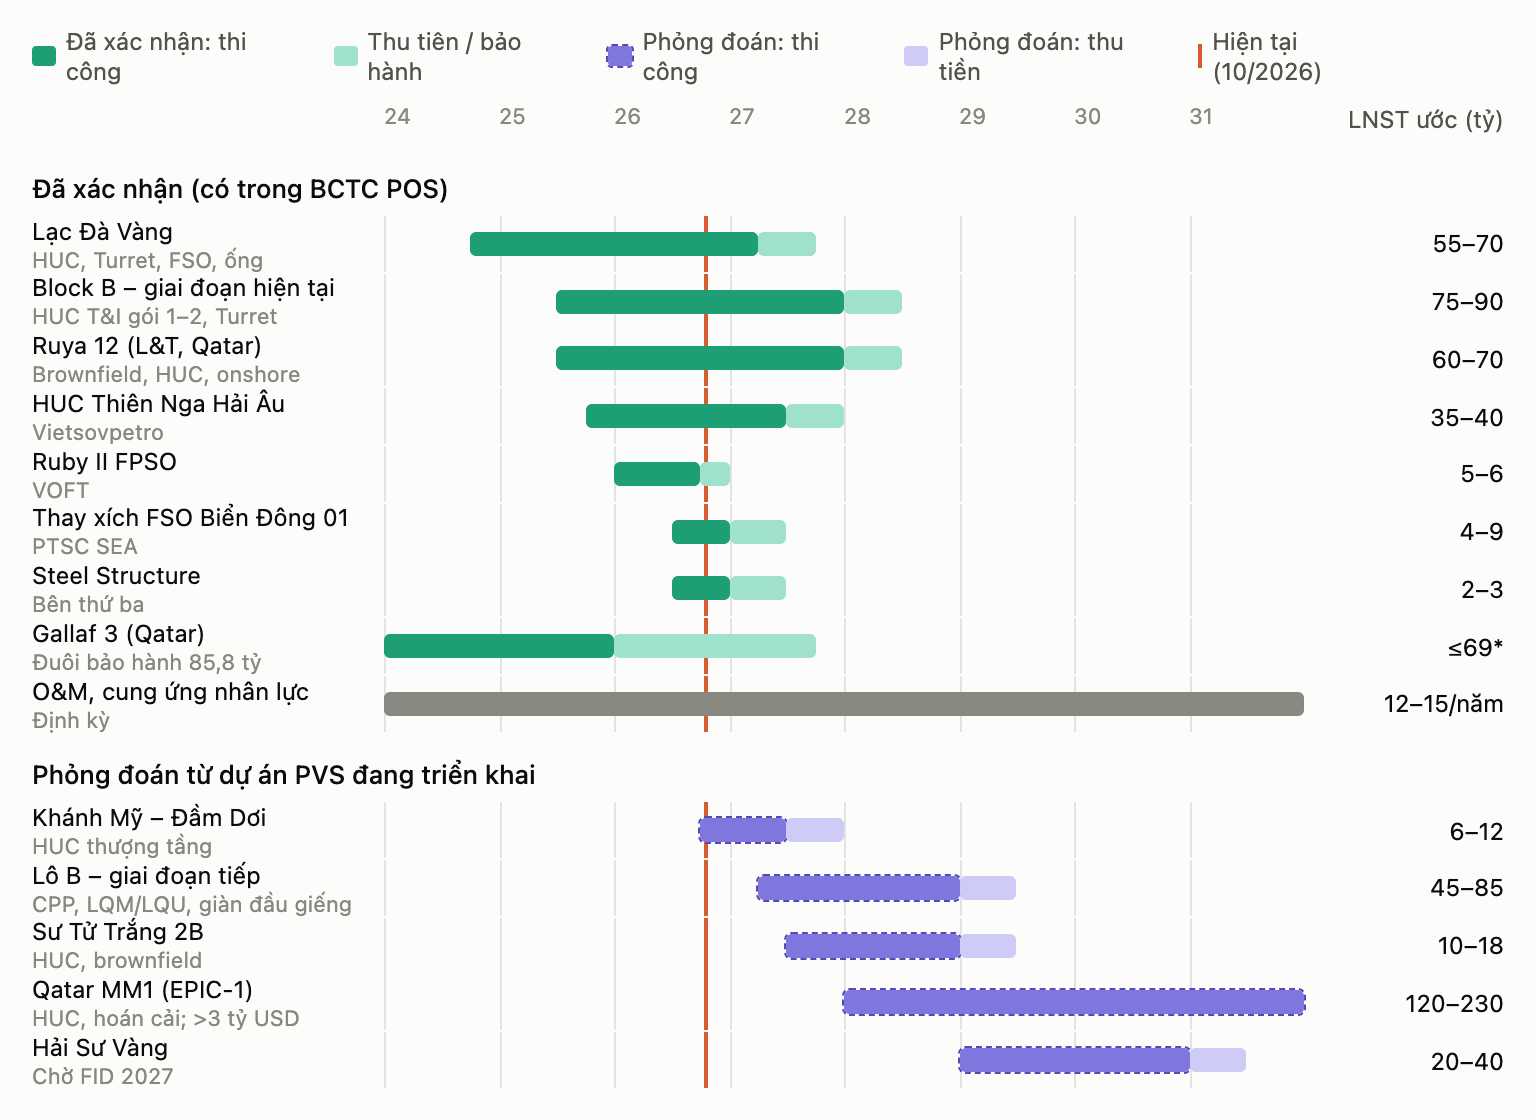
Capex tiếp tục phình ở quý 2 và quý 3 và tại đại hội cổ đông tầm nhìn ban lãnh đạo cũng rất rõ ràng: tiếp tục phát triển doanh nghiệp và chuyển đổi sang các khâu thặng dư hơn, đ.e.o làm cửu vạn mãi được bôi bác lắm. Trong vài tháng vừa qua POS cũng tăng lượng tin tuyển dụng rất nhiều (quên số liệu tao ngại tìm lại). Ngoài ra nó còn 1 khoản dự phòng bảo hành khoảng hơn 80 tỉ chuẩn bị được hoàn nhập - đây có thể coi là chất xúc tác lớn.
Dài dòng như vậy, có thể tao chưa nói hết ý vì nhiều thông tin qua chỉ kịp nhìn qua để tóm tắt lại, nhưng về tổng thể POS có cả hiện tại và tương lai: hiện tại là giá rẻ + lợi nhuận đảo chiều đi lên, tương lai là nguồn việc làm không hết (backlog cực lớn và dự phóng còn lớn đến 2031 như biểu đồ).
Vậy phân tích là thế rồi thì action sẽ như thế nào: KHÔNG mua luôn, tao sẽ chờ confirm 1 lần nữa bằng dòng tiền lớn (vol nổ cực to) và vùng giá 12-14, nếu được confirm chúng m có thể vào tiền và ở vùng giá này và tao cũng sẽ như vậy. Chúng m có thêm thông tin gì hãy cmt để góc nhìn được toàn diện hơn

 . Rõ ràng chứng khoán kỵ đám đông, hàng pr lên trời, giá cổ phiếu tăng lên vùng định giá quá cao mà ai cũng vào khen ngon thì rõ ràng có vấn đề. Nói vậy chứ bây giờ con mới nhìn nhận vậy chứ 2021 con cũng chập chững vào cổ phiếu cũng bị fomo và ăn cái bô nhóm BDS

 . Sau cụ có cần đệ làm mấy mảng này cụ cứ ới con.