Vâng cụ, siêu cổ lúc nào cũng kén người chơi. Con vẫn phải T+ coffee ít hàng thị trường chứ không đầu tư đúng buồn cụ ạ 
ờ quên đấy, mà thông tin nó lằng bà nhằng lắm phải tĩnh tâm tý t mới type được, tịu chung lại là cái đột biến quý 3 có 1 phần lớn là chưa giải thích được (nó đến từ cty liên kết, chỗ này t chưa đào đc đủ thông tin rõ ràng) và cái lưu chuyển tiền tệ có nhiều điểm mâu thuẫn với cái báo cáo kết quả quý 3, nên ko phải là ngon hay ko ngon nữa mà thể loại này t tuyệt đối tránh xa. Một phần nữa là từ kinh nghiệm của t thôi, những thể loại đánh vụt 1 phát lên thế này thì thường là xuống nhanh
3 Likes
2 Likes
mấy ông broker khuyến nghị T+ hàng thị trường hay chửi những thằng cầm cổ đầu cơ như tao lắm đấy
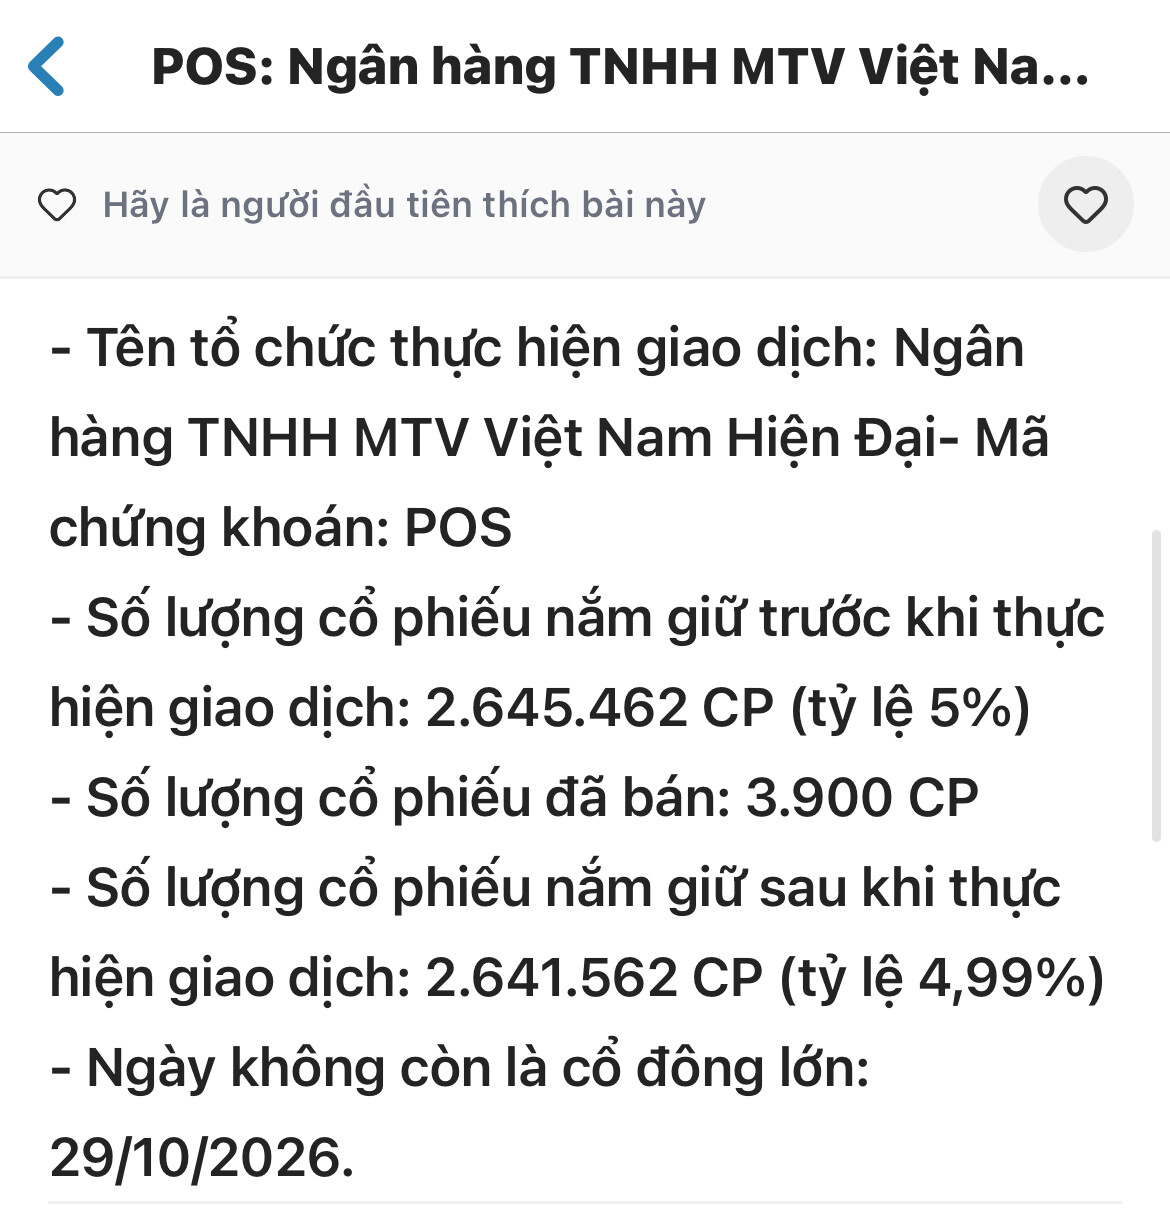
Như này nó bán ko cần đăng ký
1 Likes
Thằng đệ vừa gửi rp đã confirm PVS được nhận thầu dự án MM1 tại Qatar, rất phù hợp với các động thái thành lập công ty con tại Qatar và UAE của POS. Với năng lực mảng hoán cải của mình, gần như chắc chắn POS sẽ đảm nhận khâu này tại MM1 và tạo nguồn việc lớn trong nhiều năm từ 2027. Deal này coi như đã khá chắc chắn, tao hết việc ở đây tuỳ chúng m tiếp nhận thông tin ntn
3 Likes
Cảm ơn cụ chia sẻ tt ạ, tự tin múc thêm thôi cụ 
Các thanh niên chắc thở oxy hết rồi tâm trạng đâu mà múc, mấy thằng đệ láo thật tao kê giá nào là nó đè giá đó, tiên sư chúng m
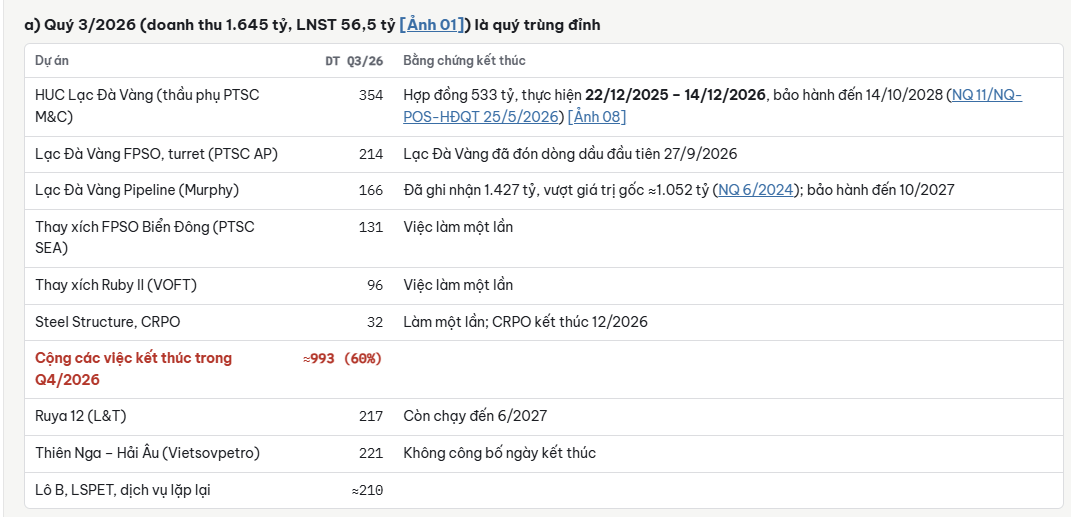
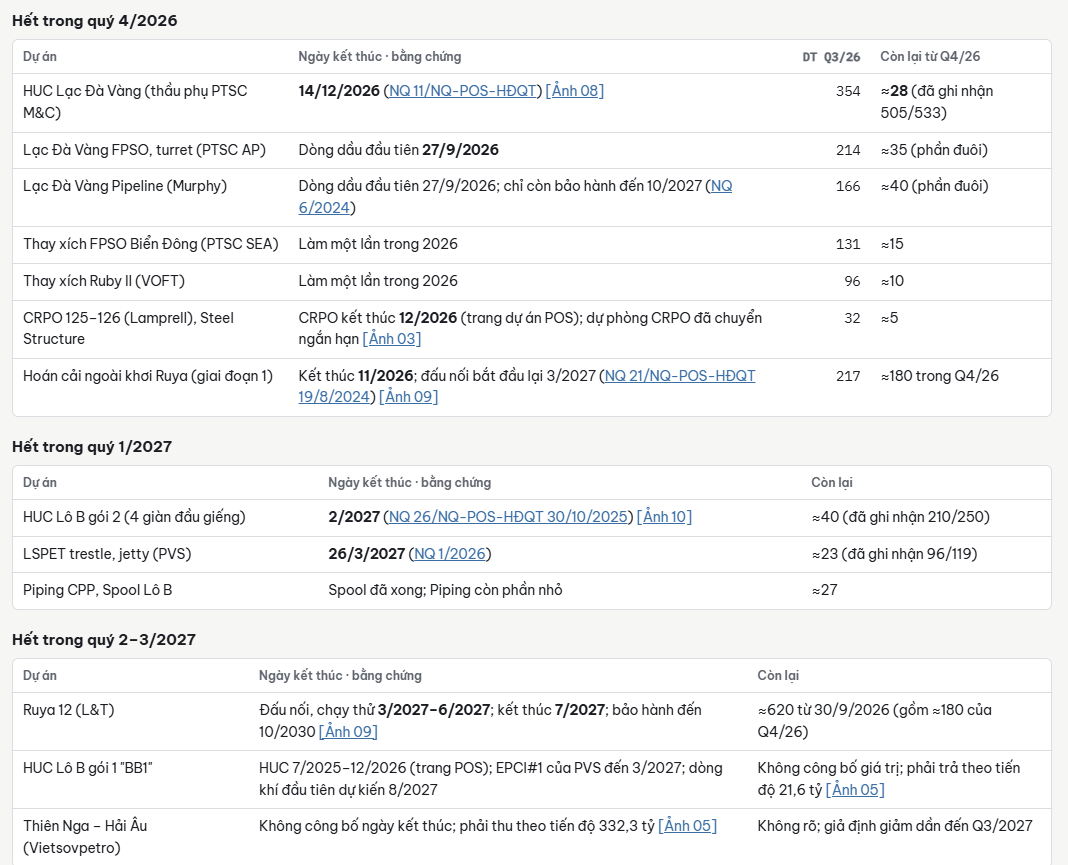
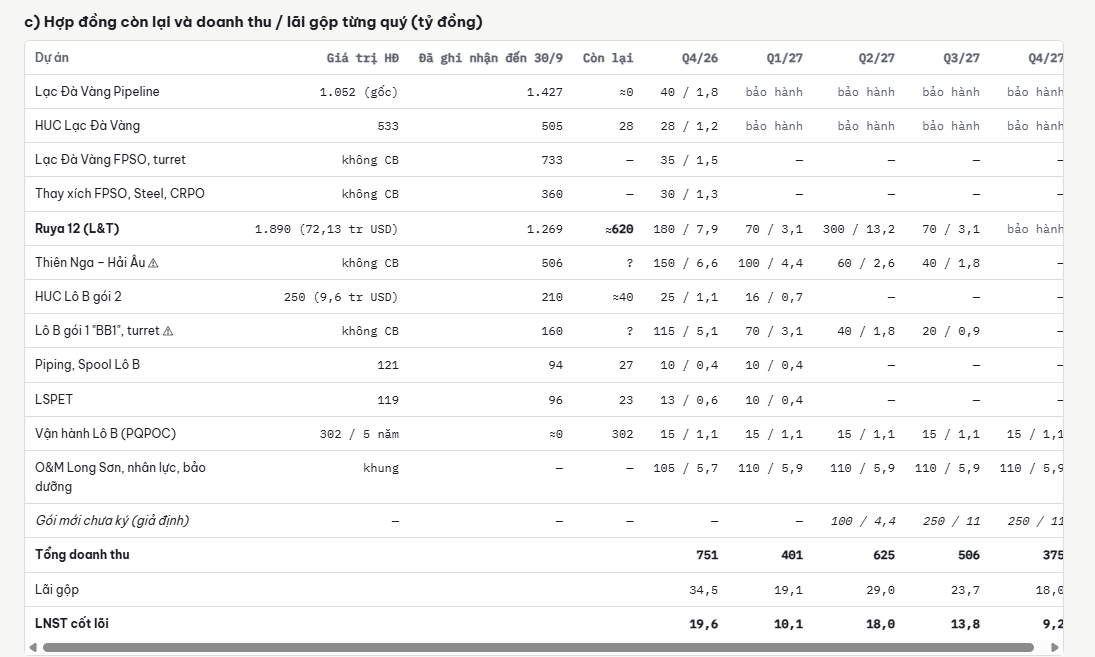
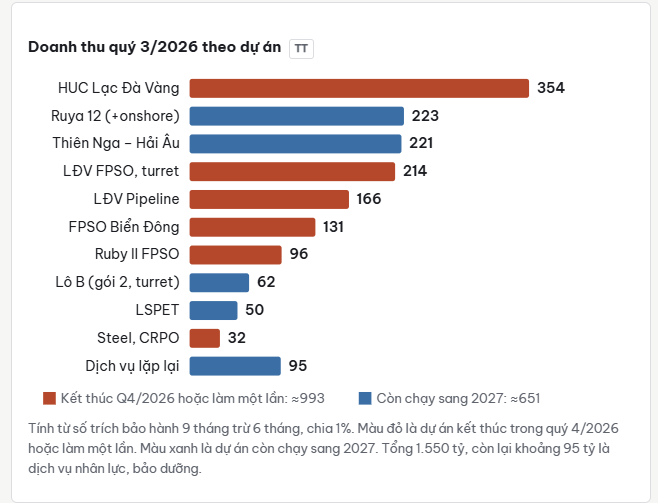
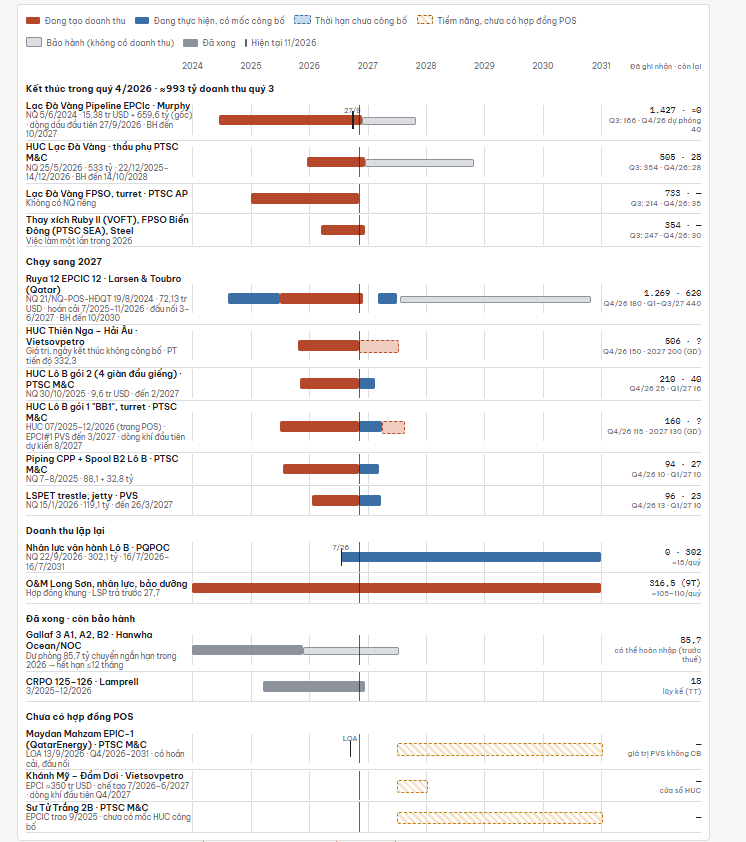
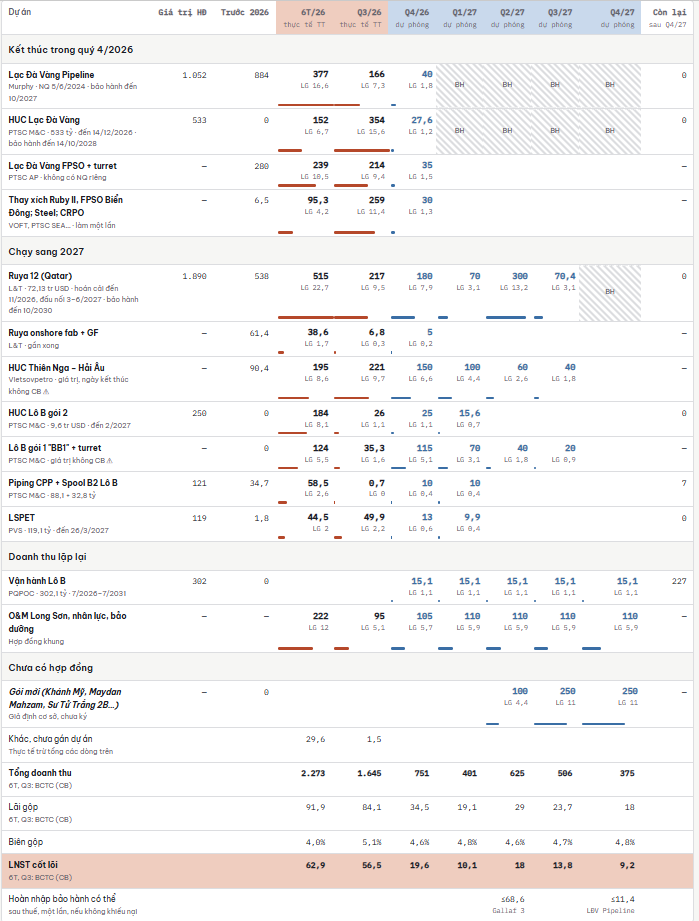
Cuối tuần rảnh rỗi nên con có ngồi bóc tách POS, có vài thông tin thế này mong các cụ review và đưa ra ý kiến Con đang nghi vấn Q3-2026 là đỉnh doanh thu và lợi nhuận của POS trong 1 năm tới. Điển hình là các dự án lớn Lạc Đà Vàng; Lô B (HUB Lô B gói 2,Piping, Spool Lô B) đã book phần lớn đến Q3 và số còn lại cho Q4 2026 rất ít, ngoài ra có các dự án ‘thay xích FPSO, Ruby II, Steel Structure’ là việc làm một lần và kết thúc trong Q3-Q4 năm nay. Các dự án lớn năm 2027 của PVS thì POS chưa có hợp đồng chính thức nên khó đảm bảo bổ sung doanh thu lợi nhuận sớm trong năm 2027. Do đó căn cứ cho việc POS duy trì được trung bình LNST ~50 tỷ/ 1 quý từ Q4 2026 và target 200-250 tỷ LNST 1 năm là rất khó. Chi tiết các cụ có thể xem trong ảnh ạ


1 Likes
Nếu theo bản bóc tách này thì con tính range định giá hợp lý POS trong dải 13K8 - 15K  . Chắc kèo này ko thơm như dự tính rùi các cụ

Bình thường con thấy dòng tiền thông minh khá thính, nên những dạng cổ phiếu một khi bước vào pha tăng được DT, LN thực sự và đảm bảo duy trì được mức DT LN mới trong 1 năm đổ lên thì thường dòng tiền sẽ đánh rất nhanh lên nền giá mới và tịnh tiến dần lên định giá hợp lý như cách đánh của TOS, VVS, MDG, SCL, … POS lên 16x về lại 13 này là đang đi đúng định giá rùi các cụ
Đúng là Lạc Đà Vàng kết thúc sẽ gây 1 khoảng trống doanh thu lớn, nhưng t tính quý 4 vẫn được hạch toán lớn + khoản hoàn nhập 68 tỉ gì đó sẽ tạo 1 quý đột biến trong khi đợi các dự án mới như khánh mỹ đầm rơi, mm1… Dù sao vẫn là bet kèo thôi, t ko thay đổi quan điểm
1 Likes
Vậy lợi nhuận bấp bênh nhỉ
Thì làm sao ngon bằng cổ phiếu HIHI của m được
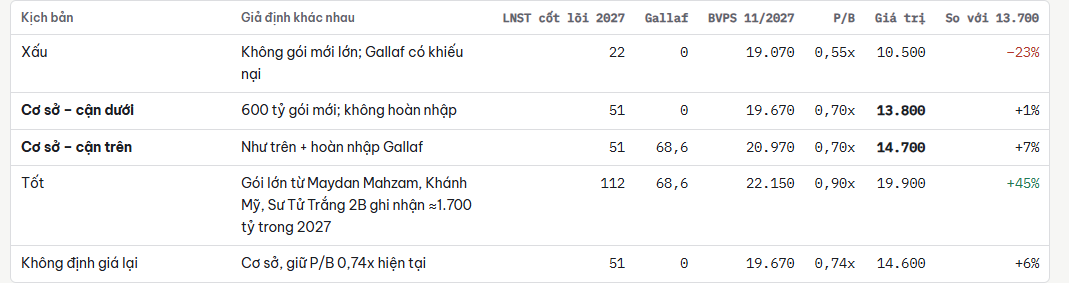
Vâng cụ, trong định giá con tính cả hoàn nhập 68 tỷ cho dự án Gallaf và ước tính doanh thu cho dự án mới của POS (Khánh Mỹ - Đầm Dơi, MM1, Sư Tử Trắng 2B) rùi đó cụ. Chi tiết doanh thu còn lại của dự án khác con khá chắc chẵn vì có thể tính ra từ khoản trích lập của từng dự án để biết tổng doanh thu (trong BCTC của POS cũng note trích lập 1% trên tổng doanh thu dự án). Theo tính toán chi tiết thì kịch bản dự án mới chưa kịp đổ doanh thu lợi nhuận về thì định giá maximum ~15k. Còn dự án mới góp doanh thu lợi nhuận thì định giá trong 1 năm tới maximum ~20k. Diễn đàn ko có update htmll file nên con ko attach file bóc tách chi tiết lên đây được
1 Likes
Úi, cụ không biết anh Mai Cồ đợt này còn ăn được AMS lồi mồm à 
1 Likes
1 Likes
Có thể quý 4 sẽ bị tụt 1 chút nhưng ko vì thế mà POS nó ko lên được, chỉ cần đủ kỳ vọng rằng tương lại ngắn hạn 2 năm tới doanh nghiệp sẽ nở ra mạnh mẽ thì cổ vẫn đánh lên bình thường. Nhưng mà kịch bản cơ sở quý 4 của t cũng ko tệ đâu
1 Likes
Dạ vâng cụ, tầm nhìn 2 năm con nghĩ POS ổn cụ ạ, giá này cũng rẻ rùi nên mua cũng ko lỗ được. Con cũng gom đủ hàng rùi nên theo dõi các dự án của POS sắp tới xem tình hình thế nào cụ ạ.
POS con bet theo lão thành trong làng mình là chính chứ tầm của bọn con chưa phân tích nổi mấy mã này.
Khi chúng m bỏ ra 700 tỉ để mua đứt POS thì với lượng tiền và tương đương tiền trừ khi các khoản phải trả ngắn hạn thì lượng tiền ròng còn lại khoảng 600 tỉ, gần tương đương với cái vốn hoá. Vậy bỏ 700 tỉ mua doanh nghiệp thì có luôn 600 tỉ tiền ròng + với khả năng làm ra tối thiểu 150 tỉ sau thuế mỗi năm, cái case này nó rẻ kinh điển không khác gì được cho không cái doanh nghiệp cả, gặp cụ Warren thì cụ ấy húp cả xương
1 Likes